تفعيل الكاش باك في المدفوعات المالية التجارية للشركات
الكاش باك المؤسسي كأداة هندسة مالية متقدمة

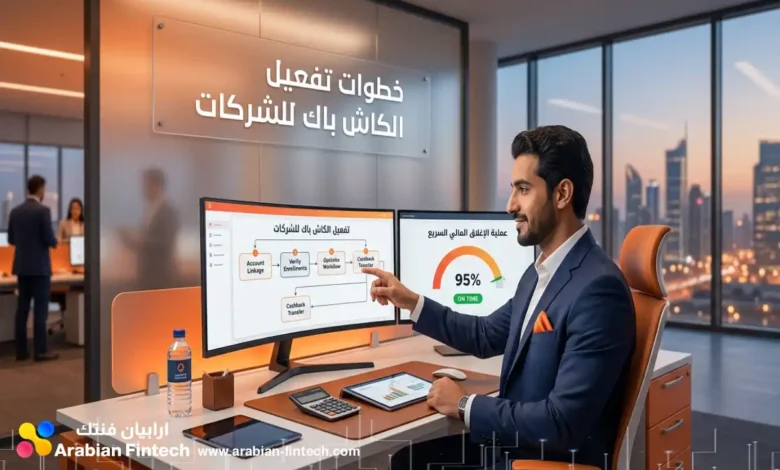
تشهد الإدارات المالية في المملكة العربية السعودية ودولة الإمارات العربية المتحدة تحولاً هيكلياً متسارعاً نحو أتمتة النفقات وإلغاء التعاملات النقدية التقليدية. وفي هذا السياق المؤسسي، لم يعد الكاش باك مجرد برنامج مكافآت، بل ارتقى ليصبح أداة هندسة مالية استراتيجية تُمكن الشركات من تعظيم العائد على الإنفاق التشغيلي وضبط التدفقات النقدية. وكما يوضح التفصيل الوارد في ملف “الكاش باك”، فإن دمج هذه المنظومة عبر منصات التكنولوجيا المالية الحديثة يتيح تقليص دورة الإغلاق المالي الشهري من أسابيع إلى ساعات معدودة، متجاوزاً بذلك القيود والأسقف الائتمانية المحدودة للنماذج البنكية التقليدية.
الكاش باك المؤسسي كأداة هندسة مالية متقدمة
تجاوزت إدارة المدفوعات المالية التجارية دورها التقليدي المقتصر على تسوية الالتزامات التشغيلية، لتتحول إلى رافعة استراتيجية لتعظيم العوائد وتحسين رأس المال العامل. مدفوعة برؤية تشريعية واضحة من البنك المركزي السعودي (SAMA) ومصرف الإمارات المركزي للتحول نحو اقتصاد رقمي غير نقدي، لم يعد بإمكان الإدارات المالية تجاهل الفرص الكامنة في أتمتة نفقاتها.
في هذا السياق، تطور مفهوم الكاش باك المؤسسي جذرياً. لم يعد مجرد أداة تسويقية أو برنامج ولاء استهلاكي، بل أصبح آلية هندسة مالية (Financial Engineering) متقدمة. بالنسبة للمدير المالي (CFO)، يمثل هذا التحول فرصة استثنائية لتحويل مركز تكلفة تقليدي إلى مصدر ذكي للسيولة. توجيه الإنفاق التشغيلي—بدءاً من الميزانيات الإعلانية والاشتراكات السحابية وصولاً إلى الرسوم الحكومية—عبر منصات الدفع المؤسسية يضمن ضخ التدفقات النقدية المستردة مباشرة في الميزانية، مما يعزز مرونة الشركة ويقلل الاعتماد على التمويل الخارجي لتمويل العمليات اليومية.
الفجوة بين البنوك ومنصات التكنولوجيا المالية
لفهم القيمة الحقيقية لمنظومة الاسترداد النقدي الحديثة، يجب تفكيك الفجوة الهيكلية بين المنتجات المصرفية التقليدية والحلول التي تقدمها منصات التكنولوجيا المالية (Fintech).
تعتمد البنوك التقليدية الرائدة في المنطقة، مثل بنك أبوظبي الأول (FAB)، والبنك الأهلي السعودي (SNB)، وبنك الرياض، على نموذج الائتمان الدوار (Revolving Credit). يفرض هذا النموذج قيوداً صارمة؛ فهو يتطلب مراجعات ائتمانية معقدة، ويقيد الشركات بسقوف إنفاق محددة، ويقدم نسب استرداد تتراوح غالباً بين 0.5% و 1.5% فقط. هذه الهيكلة تترك الإدارات المالية عرضة لمخاطر تراكم الفوائد وتعيق قدرتها على التوسع السريع في الإنفاق وقت الحاجة.
بالمقابل، قدمت منصات إدارة الإنفاق الذكية—مثل Pluto، Alaan، Qashio، وDarb—نموذجاً تشغيلياً يعتمد على البطاقات مسبقة الدفع والمحافظ التمويلية. هذا التحول الجذري يلغي المخاطر الائتمانية تماماً ويفتح سقف العوائد ليصل إلى 2% غير مسقوفة على المدفوعات المالية التجارية المؤهلة. الأهم من ذلك، أن هذه المنصات ليست مجرد أدوات دفع، بل هي برمجيات متكاملة تدمج عملية الدفع مع حوكمة الإنفاق اللحظية.
يوضح الجدول التالي الفروقات الجوهرية التي تحدد مسار اتخاذ القرار المالي:
| الجهة المصدرة | نسبة الكاش باك | نوع البطاقة المعتمد | الربط المحاسبي (ERP) | ضوابط الحوكمة والإنفاق |
|---|---|---|---|---|
| البنوك التقليدية (مثل SNB, FAB) | 0.5% – 1.5% (محدود بسقف) | ائتمان دوار (Credit Cards) | ترحيل يدوي، كشوفات شهرية مجمعة | ضوابط ائتمانية بنكية متأخرة |
| منصة Alaan | تصل إلى 2% (بدون حد أقصى) | مسبقة الدفع (البطاقات الافتراضية/المادية) | NetSuite, Xero, QuickBooks | موافقات ديناميكية، تصنيف بالذكاء الاصطناعي |
| منصة Pluto | تصل إلى 2% (بدون حد أقصى) | مسبقة الدفع (البطاقات الافتراضية/المادية) | NetSuite, Xero, Oracle | تجميد فوري، حظر فئات الموردين |
| منصة Darb | تصل إلى 2% (بدون حد أقصى) | بطاقات مشتريات وأسطول | Zoho Books, Odoo, Wafeq | سياسة “بطاقة لكل مورد”، توافق مع ZATCA |
| منصة Qashio | نقاط تتحول لنقد (حتى 2%) | بطاقات مؤسسية مخصصة | SAP, Oracle, Xero | قواعد إنفاق استباقية وموافقات متعددة |
تُظهر هذه المعطيات بوضوح أن تبني منصات الفنتك الحديثة يتجاوز هدف تحصيل الكاش باك، ليمثل قراراً استراتيجياً يحمي الشركة من التعرض الائتماني. من خلال ميزة “بطاقة لكل مورد” وإمكانيات الربط اللحظي مع الأنظمة المحاسبية، يضمن المدير المالي بقاء كل حركة مالية ضمن الميزانية المعتمدة سلفاً (Pre-approved Budgets)، مما يحول أتمتة النفقات من مجرد مفهوم تقني إلى واقع تشغيلي يضبط الإيقاع المالي للشركة بالكامل.
خطوات تفعيل الكاش باك في المدفوعات التجارية
يتحقق الانتقال الفعلي من التنظير المالي إلى التطبيق الاستراتيجي عندما تعيد الإدارة المالية هندسة تدفقاتها النقدية الخارجة. الاعتماد على التحويلات البنكية المباشرة لتسوية المدفوعات المالية التجارية يعني تفوفير فرصة مؤكدة لاسترداد جزء من التكاليف. لذلك، يتطلب بناء منظومة الكاش باك المؤسسي تنفيذ خطوات تشغيلية دقيقة تحول كل عملية دفع إلى أصل يدر عائداً، مع الحفاظ على صرامة حوكمة الإنفاق.


إجراء تدقيق شامل للنفقات (Spend Audit)
الخطوة التأسيسية لتعظيم العوائد لا تتمثل في التسرع بإصدار البطاقات، بل في تخطيط مسارات الأموال بدقة متناهية. يتطلب تفعيل المنظومة تنفيذ تدقيق شامل للنفقات (Spend Audit) لفرز المصروفات التشغيلية، وتحديد الكتلة النقدية التي تُعرف محاسبياً بـ “الإنفاق المؤهل” (Eligible Spend). هذا الإجراء الجذري يحدد بنود المدفوعات المالية التجارية التي يجب سحبها فوراً من القنوات البنكية التقليدية—التي لا تدر أي عوائد—وتوجيهها نحو منصات الدفع الذكية.
لتحقيق أقصى استفادة من برامج الكاش باك، يجب على الإدارة المالية هيكلة هذا التدقيق وفق مسار تنظيمي متسلسل:
- حصر ميزانيات التسويق الرقمي وتوجيهها بالكامل نحو المنصات الجديدة؛ حيث تمثل مدفوعات إعلانات منصات مثل Google وMeta وTikTok الكتلة الأكبر من النفقات السريعة متكررة السحب.
- جرد جميع اشتراكات البرمجيات والخدمات السحابية (SaaS) مثل تقنيات AWS ومساحات Microsoft وأدوات Figma، وتوحيد قنوات دفعها لتجنب تشتت الفواتير عبر بطاقات متفرقة.
- تقييم المصروفات الدورية المشتتة، وتحديداً المدفوعات الحكومية وتجديد التراخيص عبر بوابات أساسية مثل أبشر، قوى، مقيم، وهيئة الزكاة والضريبة والجمارك (ZATCA)، إلى جانب تكاليف وقود الأساطيل ونفقات السفر للشركات.
بناءً على هذا التدقيق، يتضح الفارق التشغيلي عند نقل النفقات بين القنوات المختلفة:
| فئة الإنفاق التشغيلي | أداة الدفع التقليدية | أداة الدفع الذكية | الأثر المالي والتشغيلي المباشر |
|---|---|---|---|
| حملات التسويق الرقمي | حوالات بنكية / بطاقات ائتمان بأسقف | بطاقات افتراضية مخصصة | تحصيل الكاش باك وتجنب إيقاف الحملات بسبب الحدود الائتمانية |
| خدمات السحابة والبرمجيات | بطاقة الشركة الموحدة | سياسة بطاقة لكل مورد | القضاء على الرسوم الخفية ومنع تجاوز الميزانية المحددة |
| الرسوم الحكومية (ZATCA وغيرها) | شيكات / تحويلات مباشرة | بطاقات دفع مؤسسية | تسريع التسوية ودمج المصروف ضمن وعاء العوائد المستردة |
يمنح هذا المسح التحليلي المدير المالي خريطة دقيقة لحجم التدفقات النقدية الجاهزة للإخضاع لبرامج الاسترداد النقدي. بناء هذه الخريطة يسهل حساب العائد على الاستثمار (ROI) المتوقع بشكل رقمي قاطع، ويحول قرارات إدارة المدفوعات المالية التجارية من مجرد تسوية التزامات تشغيلية إلى أداة نشطة لتعظيم هوامش الربحية قبل البدء في التنفيذ الفعلي.
تطبيق سياسة “بطاقة لكل مورد”
بمجرد الانتهاء من تدقيق النفقات، تبرز الحاجة الماسة لفرض سيطرة مطلقة على التدفقات النقدية الخارجة. لقد انتهى عصر البطاقة البلاستيكية اليتيمة التي يتداولها فريق العمل لتسوية المدفوعات المالية التجارية، فهذا النموذج التقليدي يضع الإدارة المالية دائماً في مربع رد الفعل واكتشاف الأخطاء بعد وقوعها. البديل الاستراتيجي هنا هو هيكلة بنية تحتية تعتمد على ممارسة “بطاقة لكل مورد” (One Vendor, One Card).
يتيح هذا النموذج التشغيلي إصدار عدد غير محدود من البطاقات الافتراضية (Virtual Cards) المخصصة لغرض واحد فقط، مما يمنح المدير المالي أدوات حوكمة الإنفاق الاستباقية قبل تمرير أي معاملة. ولا يقتصر دور هذه السياسة على تنظيم المدفوعات، بل تضمن توجيه كل عملية نحو تحقيق أعلى معدلات الكاش باك المؤسسي دون الانحراف عن الميزانية المعتمدة.
لتحقيق هذه السيطرة التشغيلية، تعتمد سياسة “بطاقة لكل مورد” على آليتين فنيتين رئيسيتين:
- فرض حدود إنفاق قاطعة (Hard Limits): يتم تخصيص ميزانية شهرية صارمة لكل بطاقة. إذا حاول مورد، كمنصات الإعلانات الرقمية أو مزودي الخدمات السحابية، سحب مبلغ يتجاوز الحد المعتمد، تُرفض العملية فوراً، مما يمنع أي رسوم خفية أو مفاجآت غير سارة في كشوفات الحساب.
- تقييد رموز فئات التجار (MCC): تُبرمج البطاقة لتعمل حصرياً ضمن فئة محددة. بالتالي، فإن البطاقة المُصدرة لدفع اشتراكات البرمجيات لا يمكن تمريرها فعلياً في مطعم أو لحجز تذاكر طيران، مما يغلق منافذ التسرب المالي نهائياً.
ولتطبيق هذه البنية التحتية بنجاح داخل المنظومة المالية، يجب اتباع الخطوات التالية:
- حصر جميع الموردين المتكررين والاشتراكات الدورية للبرمجيات (SaaS) المعرضة لعمليات الخصم التلقائي.
- إصدار بطاقة افتراضية مستقلة لكل مزود خدمة وتحديد سقفها المالي بدقة بناءً على العقد المبرم أو الميزانية المعتمدة.
- إيقاف البطاقات مؤقتاً أو نهائياً (Freeze to Cancel) بنقرة واحدة فور انتهاء الحاجة للخدمة، لتجنب تعقيدات سياسات الإلغاء التي يفرضها بعض الموردين.
يوضح الجدول التالي الفارق التشغيلي الجذري عند تبني هذه السياسة مقارنة بالأساليب التقليدية:
| معيار التحكم المحاسبي | الإدارة التقليدية للمدفوعات | سياسة “بطاقة لكل مورد” عبر منصات الفنتك |
|---|---|---|
| سقف الإنفاق | حد ائتماني عام ومفتوح للشركة ككل يعرضها للمخاطر | حدود قاطعة (Hard Limits) لكل مورد على حدة |
| توجيه المدفوعات | البطاقة صالحة للاستخدام في أي نقطة بيع محلياً ودولياً | مقيدة برموز فئات التجار (MCC) لمنع التلاعب |
| إدارة الاشتراكات | صعوبة بالغة في إيقاف الخصم التلقائي للموردين | تجميد أو إلغاء البطاقة بنقرة واحدة فوراً |
| المطابقة المحاسبية | فك طلاسم كشف حساب بنكي مجمع وعشوائي بنهاية الشهر | توجيه المعاملة تلقائياً لمركز التكلفة المحدد مسبقاً |
إن هذا التحول الهيكلي في إدارة المدفوعات المالية التجارية يضمن أن كل عملية دفع هي إنفاق موجه، مسيطر عليه، ومؤهل لتحصيل الكاش باك، مما يرفع من كفاءة أتمتة النفقات ويحول القسم المالي من مجرد مركز لتسجيل التكاليف إلى وحدة نشطة تحمي الموارد وتعظم العوائد.
استراتيجية إعادة تدوير التدفقات النقدية
لا تقتصر القيمة النهائية لمنظومة الكاش باك المؤسسي على مجرد تسجيل أرقام إيجابية في الدفاتر المحاسبية بنهاية الشهر؛ بل تكمن قوتها التشغيلية في تفعيل مفهوم مالي متقدم يُعرف بـ “إعادة تدوير التدفقات النقدية” (Cash Recycling). عندما تنجح الشركة في استرداد نسبة مئوية تصل إلى 2% من إجمالي المدفوعات المالية التجارية، فإنها لا تحقق مجرد وفر مالي، بل تخلق “سيولة نقدية جديدة” تتولد من داخل عملياتها التشغيلية المعتادة. هذه السيولة اللحظية تُغني الإدارة المالية عن اللجوء إلى خيارات التمويل الخارجي المكلفة، أو المساس بالاحتياطيات النقدية لتغطية النفقات الطارئة.
لفهم الأثر الرقمي الواقعي لهذه الاستراتيجية بعيداً عن التنظير، يمكن استعراض تجربة شركة “Invygo” لخدمات التنقل في دولة الإمارات. قبل تبني هذه المنظومة، كانت الشركة تعاني من تشتت الإنفاق وتأخر التسويات. ولكن من خلال توحيد مدفوعاتها التشغيلية بالكامل عبر البطاقات الافتراضية الذكية لمنصة “Alaan”، تمكنت الإدارة المالية من تحقيق عوائد كاش باك تجاوزت 100,000 إلى 150,000 درهم إماراتي. لم يُترك هذا المبلغ كـ “إيراد دفتري”، بل أُعيد ضخه فوراً لتمويل ميزانيات تشغيلية جديدة، دون الحاجة لسحب أي سيولة إضافية من رأس المال العامل.
ينعكس هذا التطبيق العملي على كفاءة إدارة رأس المال العامل عبر مسارين متوازيين:
- التمويل الذاتي السريع: يمكن للإدارة المالية استخدام الأموال المستردة مباشرة لتغطية المصروفات النثرية اليومية، أو سداد تكاليف تراخيص برمجيات جديدة، دون المرور بدورات الموافقة المعقدة لطلب ميزانيات إضافية.
- تخفيض التكلفة الصافية للمشتريات: عند تطبيق الكاش باك كخصم تجاري، تنخفض التكلفة الفعلية للمشتريات التشغيلية. هذا التخفيض ينعكس مباشرة في قائمة الدخل، مما يعزز هوامش الربحية الإجمالية بنهاية الدورة المالية الدورية ويدعم المركز المالي للشركة أمام المستثمرين.
التكييف المحاسبي والضريبي لعمليات الكاش باك
يتطلب نجاح الإدارة المالية في تعظيم العوائد من خلال المدفوعات المالية التجارية استيعاباً دقيقاً لكيفية تسجيل هذه العوائد دون الإخلال بالمعايير الدولية للتقارير المالية أو التشريعات الضريبية الخليجية. لا يمكن اعتبار الكاش باك المؤسسي مجرد إضافة عشوائية للإيرادات؛ بل يتطلب الأمر تكييفاً فنياً يحدد أين يظهر هذا العائد في الميزانية العمومية وقائمة الدخل. هذه الدقة ضرورية للإجابة عن تساؤلات فرق الحسابات حول كيفية المعالجة السليمة وحماية الشركة من أية مخاطر تنظيمية.
المعالجة المحاسبية وفق معيار IFRS 15
يتطلب القيد المحاسبي لعمليات الاسترداد النقدي تطبيقاً متوافقاً مع المعيار الدولي رقم 15 (IFRS 15) الخاص بالإيرادات. تتوزع المعالجة المحاسبية لـ الكاش باك ضمن مسارين رئيسيين بناءً على طبيعة العائد والقدرة على ربطه بالمصروفات:
- طريقة تخفيض المصروفات (Contra-Expense Approach): تعتبر هذه الطريقة الأكثر شيوعاً وتوافقاً مع الجوهر الاقتصادي للعملية. يُعامل الكاش باك كخصم تجاري محصل (Purchase Rebate) يقلل من تكلفة المصروف الأصلي، ولا يُسجل كإيراد مستقل. على سبيل المثال، إذا تم دفع فاتورة سحابية، يتم إثبات القيد بتخفيض “المصروف التشغيلي المختص” في الدفاتر ليعكس التكلفة الصافية الفعلية. يُفضل المحاسبون هذه الطريقة لأنها تعكس الصورة الحقيقية لـ التدفقات النقدية الخارجة.
- طريقة الإيرادات الأخرى (Other Income Approach): يُطبق هذا المسار عندما يكون من الصعب أو المستحيل تتبع العائد وربطه بمصروف تشغيلي محدد ومباشر (مثل النقاط المجمعة من أقسام متعددة والتي تُحول لاحقاً إلى نقد دفعة واحدة). في هذه الحالة، يُسجل العائد في حساب “إيرادات أخرى – مكافآت واسترداد نقدي” كإيراد غير تشغيلي.
تضمن هذه القيود دقة التقارير المالية وتسهل عمليات المطابقة الدورية، وتعد ركيزة فنية لا غنى عنها لفرق المحاسبة.
التوافق الضريبي مع أنظمة ZATCA وFTA
يتجاوز التكييف المحاسبي مسألة القيود الدفترية ليمس بشكل مباشر الالتزام الضريبي (Tax Compliance). تتطلب الأنظمة في دول الخليج، وتحديداً هيئة الزكاة والضريبة والجمارك (ZATCA) في السعودية والهيئة الاتحادية للضرائب (FTA) في الإمارات، التعامل مع الكاش باك وفق محددات دقيقة:
- ضريبة القيمة المضافة (VAT): الاسترداد النقدي الناتج عن المشتريات التشغيلية لا يشكل توريداً خاضعاً لضريبة المخرجات (Output VAT). بل يُعامل كخصم على قيمة المشتريات الأصلية. لذلك، يجب على القسم المالي المطالبة بضريبة المدخلات (Input VAT Reclaim) بناءً على “المبلغ الصافي” المدفوع للمورد بعد تطبيق التخفيض، وليس على إجمالي الفاتورة الأصلية. توفر منصات الدفع الحديثة مثل “درب” أدوات تستخرج الرقم الضريبي (TRN) إلكترونياً، مما يضمن أتمتة هذه المطابقة بدقة.
- ضريبة الشركات (Corporate Tax):
يؤثر الكاش باك بشكل مباشر على الوعاء الضريبي للشركة.- إذا سُجل كـ “تخفيض للمصروفات”، فإنه يقلل المصروفات القابلة للخصم، مما يؤدي إلى زيادة صافي الربح الخاضع للضريبة.
- إذا سُجل كـ “إيراد آخر”، فإنه يُضاف مباشرة إلى إجمالي الدخل الخاضع للضريبة.
| نوع الضريبة | طبيعة التأثير | الإجراء المطلوب من الإدارة المالية |
|---|---|---|
| ضريبة القيمة المضافة (VAT) | خصم من قيمة الشراء | المطالبة بضريبة المدخلات على المبلغ الصافي بعد خصم الكاش باك |
| ضريبة الشركات | يؤثر على صافي الربح الخاضع للضريبة | تحديد المسار المحاسبي بوضوح (تخفيض مصروف أو إيراد آخر) |
الهدف من هذا التحليل هو تزويد المدير المالي بأدوات حماية استباقية؛ فالمعالجة الضريبية الخاطئة، كعدم خصم الاسترداد من ضريبة المدخلات، قد تعرض الشركة لغرامات كبيرة أثناء عمليات الفحص الضريبي (Tax Audit) من قبل الجهات التنظيمية.
أتمتة الإغلاق المالي وتسريع العمليات المحاسبية
لا تقتصر القيمة المضافة لـ الكاش باك المؤسسي ومنصات الدفع الذكية على تحقيق وفورات نقدية، بل تمتد لتُحدث أثراً هيكلياً في تخفيف العبء التشغيلي عن الإدارة المالية. تاريخياً، عانت الشركات في السعودية والإمارات من اختناقات نهاية الشهر الناتجة عن تشتت الإيصالات الورقية، والمطابقة اليدوية لكشوفات البطاقات الائتمانية التقليدية. اليوم، تنهي التكنولوجيا المالية هذا الإرهاق الإداري، وتحول فريق الحسابات من أداء مهام إدخال البيانات الروتينية إلى التركيز على التحليل المالي والامتثال الاستراتيجي.
تقليص دورة الإغلاق الشهري عبر تكامل ERP
التحول الأبرز الذي تقدمه منصات الدفع المؤسسية يتمثل في تقليص دورة الإغلاق المالي من أسابيع ممتدة (غالباً من 10 إلى 15 يوماً) إلى ساعات معدودة. يتحقق هذا من خلال الاستغناء التام عن دورة المطابقة اليدوية.
عندما يستخدم موظف بطاقات الدفع الافتراضية عبر منصات مثل (Pluto, Alaan, Qashio)، يتم التقاط الإيصال لحظياً عبر تطبيق الهاتف المحمول. تعمل المحركات الذكية المدعومة بتقنية التعرف الضوئي على الحروف (AI-OCR)—بنسبة دقة تصل إلى 99%—على مطابقة بيانات الفاتورة مع المعاملة المالية في نفس اللحظة. لا يتوقف الأمر عند المطابقة، بل تمتد هذه التقنية لاستخراج الرقم الضريبي (TRN) وتفاصيل ضريبة القيمة المضافة إلكترونياً، مما يضمن الجاهزية التامة للفحص الضريبي (Audit Readiness).
يبرز الأثر التشغيلي بشكل أوضح عند ربط هذه المنصات مباشرة عبر واجهات برمجة التطبيقات (APIs) مع أنظمة إدارة الموارد المؤسسية (ERP) المعتمدة لدى الشركة. يوضح الجدول التالي كيف تتدفق البيانات تلقائياً:
| المنصة | الأنظمة المحاسبية المدعومة (ERP) | طبيعة الربط وتأثيره على الإغلاق المالي |
|---|---|---|
| Alaan | NetSuite, Xero, QuickBooks, Dynamics | تصنيف آلي للمشتريات (GL Categorization) وترحيل فوري يلغي أخطاء الإدخال اليدوي. |
| Pluto | NetSuite, Xero, QuickBooks, Oracle | مزامنة دقيقة للإيصالات وأتمتة المطابقة، توفر أكثر من 100 ساعة عمل شهرياً. |
| Qashio | SAP, Oracle NetSuite, Xero, Sage | تدفق مستمر للبيانات وموافقات متعددة المستويات تمنع تراكم الفواتير المعلقة. |
| Darb | Zoho Books, Odoo, Wafeq | استخراج آلي لبيانات الزكاة والدخل (ZATCA) متوافق تماماً مع متطلبات السوق السعودي. |
هذا التكامل المباشر يضمن تدفق المستندات إلى دفتر الأستاذ العام دون أي تدخل بشري. النتيجة النهائية هي إغلاق مالي سريع، خالٍ من الأخطاء، ومتوافق بالكامل مع التشريعات، مما يتيح للمدير المالي رؤية لحظية دقيقة لموقف الشركة المالي دون انتظار تقارير نهاية الشهر.
الأسئلة الشائعة
هل يعتبر الكاش باك المؤسسي إيراداً خاضعاً للضريبة؟
تعتمد المعاملة الضريبية على التكييف المحاسبي؛ إذا سُجل الكاش باك كـ “إيراد آخر”، فإنه يدخل ضمن الدخل الخاضع لضريبة الشركات. أما إذا سُجل كـ “تخفيض للمصروفات”، فإنه يقلل التكاليف القابلة للخصم، مما يرفع صافي الربح الخاضع للضريبة بنفس المقدار في السعودية والإمارات.
كيف يؤثر الكاش باك على استرداد ضريبة القيمة المضافة (VAT)؟
وفقاً لأنظمة (ZATCA) و(FTA)، لا يُعد استلام الكاش باك توريداً خاضعاً لضريبة المخرجات، بل يُعامل كخصم على المشتريات. بناءً عليه، يجب على القسم المالي المطالبة بضريبة المدخلات على أساس المبلغ الصافي المدفوع للمورد بعد تطبيق التخفيض.
ما الفارق الرئيسي بين بطاقات البنوك ومنصات الفنتك في تقديم الكاش باك؟
تقدم البنوك التقليدية بطاقات بائتمان دوار ونسب استرداد محدودة (0.5% – 1.5%) تتطلب ضمانات ائتمانية. في المقابل، تتيح منصات الفنتك بطاقات مسبقة الدفع توفر كاش باك يصل إلى 2% دون سقف، مع أدوات متقدمة للربط المحاسبي وحوكمة الإنفاق اللحظية.
رؤية أرابيان فنتك
تمثل إعادة هيكلة المدفوعات المالية التجارية عبر برامج الكاش باك المؤسسي نقلة نوعية في منهجية الإدارة المالية المعاصرة في دول مجلس التعاون الخليجي. لم يعد الأمر مقتصراً على تحقيق وفورات هامشية، بل تحول، بفضل التقنيات المالية الحديثة، إلى رافعة استراتيجية لتعظيم كفاءة رأس المال العامل وأتمتة الامتثال للتشريعات الضريبية المعقدة (مثل متطلبات ZATCA وFTA). إن الإدارات المالية التي تبادر بدمج هذه المنصات الذكية (والتي تقدم عوائد غير مسقوفة وتلغي المخاطر الائتمانية) ستكتسب مرونة تشغيلية عالية تمكنها من إعادة تدوير التدفقات النقدية بشكل فوري، وتحييد مخاطر تجاوز الميزانيات. في بيئة اقتصادية سريعة التغير، يُعد تبني هذه الأدوات قراراً هيكلياً يحدد مدى قدرة الشركات على تحقيق نمو مستدام ومستقر مالياً.
المصادر والمراجع
استند هذا التحليل إلى مجموعة من المصادر المؤسسية والبيانات المتخصصة لمنصات إدارة المدفوعات والتقارير المصرفية في منطقة الخليج، لتقديم معالجة مهنية دقيقة لعمليات الكاش باك المؤسسي.
- منصة Alaan – خدمات البطاقات المؤسسية وإدارة النفقات
- البنك الأهلي السعودي (SNB) – التقرير السنوي 2025
- منصة Darb – التوافق التنظيمي لضريبة ZATCA
- منصة Qashio – عوائد الكاش باك للمؤسسات
- منصة Pluto – بطاقات النفقات للشركات
- أكاديمية Fintedu – الآثار الضريبية في الإمارات لعمليات الاسترداد
- بنك الرياض – خدمات البطاقات الائتمانية التجارية
- Ramp – التكييف المحاسبي لعمليات الكاش باك