الأثر المالي لتفعيل الدفع بالتقسيط في المتاجر لنمو المبيعات
الأثر المالي لتفعيل خيارات الدفع بالتقسيط في المتاجر

لم تعد خيارات الدفع المتاحة في المتاجر الإلكترونية مجرد أداة لإتمام المعاملات، بل تحولت إلى محرك استراتيجي لإدارة التدفقات النقدية وتوجيه السلوك الشرائي. في أسواق المملكة العربية السعودية ودول الخليج، يشهد قطاع التجارة الإلكترونية انتقالاً هيكلياً من الاعتماد المفرط على النقد عند الاستلام إلى تبني نماذج الدفع بالتقسيط (BNPL). بالنسبة للمدراء الماليين وصناع القرار، فإن تفعيل الدفع بالتقسيط لم يعد ترفاً تسويقياً، بل أصبح ركيزة أساسية لتخفيض تكلفة الاستحواذ على العملاء ورفع متوسط قيمة الطلب. ومع تزايد التنافسية بين بوابات الدفع الإلكتروني وتأطير البنوك المركزية لهذا القطاع، يبرز التحدي الحقيقي في كيفية هندسة هذه الشراكات المالية لاختيار المزود الأنسب، وإدارة هيكل الرسوم بفعالية، لضمان تحقيق نمو مستدام لا يمس بهوامش الربحية الصافية للمتجر.
الأثر المالي لتفعيل خيارات الدفع بالتقسيط في المتاجر
يمثل اتخاذ قرار دمج أدوات اشتر الآن وادفع لاحقاً (BNPL) نقطة تحول جوهرية في استراتيجية الإدارة المالية لأي متجر إلكتروني. بالنسبة للمدراء الماليين وصناع القرار، لم تعد الموافقة على تفعيل الدفع بالتقسيط مجرد استجابة لتوجه تسويقي عابر، بل هي هندسة مالية دقيقة تستهدف تحسين التدفقات النقدية وتقليل المخاطر التشغيلية. يعتمد تقييم نجاح هذه الخطوة على قراءة العائد الاستثماري (ROI) الفعلي، والذي يتجاوز عملية حساب نسبة الخصم المقتطعة من بوابات الدفع ليقيس الأثر المباشر والمتراكم على نمو الإيرادات وكفاءة التحصيل.
إعادة هيكلة الإيرادات وتكلفة الاستحواذ
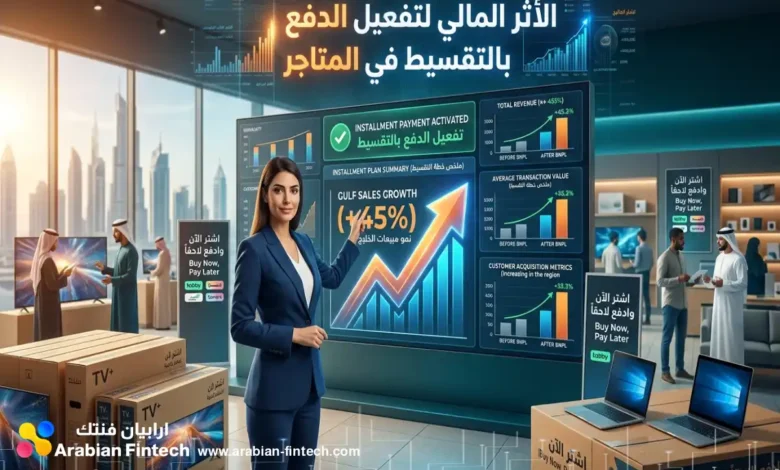
بمجرد إتاحة خدمات مثل تابي أو تمارا في صفحة إتمام الطلب، يتغير السلوك الشرائي للعميل بشكل فوري. إزالة العبء المالي المباشر عبر تقسيم الفاتورة تحفز المتسوقين على إضافة منتجات ذات قيمة أعلى إلى سلة المشتريات، مما يرفع متوسط قيمة الطلب (AOV) بنسبة ملموسة تتراوح بين 30% و33%.
في الوقت ذاته، لا يقتصر دور مزودي الخدمة على معالجة المدفوعات، بل يتحولون إلى قنوات استحواذ نشطة. تستفيد المتاجر من تدفق الزيارات المجانية القادمة عبر أدلة المتاجر داخل تطبيقات التقسيط، وهو ما ينعكس كتحسن مباشر في ميزانية التسويق بانخفاض تكلفة الاستحواذ على العملاء (CAC) بنسبة 3%. هذا المزيج بين زيادة حجم السلة الشرائية وتقليل تكلفة جلب العميل يمتص بسهولة رسوم الخدمة (MDR) المقتطعة، ويخلق هامش ربح صافٍ إضافي يعزز المركز المالي للمتجر.
إلى جانب هذه الأرقام، يقدم نموذج الدفع بالتقسيط عوائد غير ملموسة تعزز من القيمة الدائمة للعميل:
- استقطاب شرائح جديدة من المتسوقين الذين يفضلون إدارة ميزانياتهم الشخصية بمرونة دون المساس بالسيولة الفورية.
- زيادة معدل تكرار الشراء بنسبة 6% نتيجة للتجربة الشرائية السلسة والخالية من الاحتكاك المالي.
- بناء ولاء مؤسسي للعلامة التجارية التي تمنح العميل خيارات دفع تلبي احتياجاته الفعلية.
تحجيم المخاطر التشغيلية وتأمين التدفق النقدي
التحدي الأكبر تاريخياً في قطاع التجارة الإلكترونية الخليجي يتمثل في الاعتماد المفرط على خيار الدفع عند الاستلام (COD)، وما يصاحبه من مخاطر رفض الاستلام وتأخر تسوية المبالغ وتكدس المخزون المرتجع. تفعيل الدفع بالتقسيط يسهم مباشرة في حل هذه الإشكالية، حيث تشير البيانات إلى خفض معدلات الاعتماد على النقد عند الاستلام بنسبة 6% بمجرد توفر خيارات الدفع المجزأ.
الأهم من ذلك في الحسابات المالية للمتجر هو انتقال المخاطر؛ فمزود الخدمة يتولى كامل مخاطر التعثر الائتماني لعمليات الشراء أو الاحتيال، ويقوم بتحويل المستحقات كاملة للمتجر مقدماً وفق دورة تسوية واضحة. هذا التحول السريع نحو الدفع الرقمي الآجل لا يضمن فقط توفر السيولة النقدية الفورية لإعادة ضخها في العمليات التشغيلية، بل يقلل أيضاً من الأعباء اللوجستية العكسية، حيث تسجل المتاجر انخفاضاً ملحوظاً في معدل الاسترجاع بنسبة 2% عقب التفعيل.
قياس الأداء: المؤشرات التشغيلية قبل وبعد التفعيل
لفهم الأثر المالي الفعلي بصورة رقمية دقيقة، يوضح الجدول التالي التغيرات المباشرة التي تطرأ على هيكل المبيعات ومؤشرات الأداء الأساسية (KPIs) للمتجر بمجرد انتقال العملاء لاستخدام خطط التقسيط المرنة:
| المؤشر التشغيلي المالي | الأثر المالي قبل التفعيل | الأثر المالي بعد تفعيل التقسيط | الانعكاس المباشر على أداء المتجر |
|---|---|---|---|
| متوسط قيمة الطلب (AOV) | قيم شرائية محدودة بحجم السيولة الفورية للعميل | نمو بنسبة تتراوح بين 30% إلى 33% | زيادة مباشرة في إجمالي الإيرادات ورفع ربحية كل طلب |
| معدل إكمال الطلبات (Conversion Rate) | ارتفاع ملحوظ في نسب السلات المتروكة بسبب صدمة السعر | نمو بنسبة 2% | تحويل الزوار المترددين مالياً إلى مشترين فعليين وتقليل الهدر |
| معدل الدفع عند الاستلام (COD) | مخاطر سيولة، تأخر تحصيل، وتكاليف شحن عكسي مرتفعة | انخفاض بنسبة 6% | تسريع دورة تحصيل السيولة النقدية وتقليل المرتجعات |
| تكلفة الاستحواذ على العملاء (CAC) | الاعتماد الكلي على ميزانيات الحملات الإعلانية المدفوعة | انخفاض بنسبة 3% | الاستفادة من قاعدة مستخدمي تطبيقات التقسيط كقناة مجانية |
| معدل الاسترجاع | نسب طبيعية متأثرة بقرارات الاندفاع الشرائي المؤقت | انخفاض بنسبة 2% | تقليل التكاليف التشغيلية المرتبطة باللوجستيات العكسية وإعادة التخزين |
هندسة التكاليف: رسوم التجار في بوابات الدفع الإلكتروني
يتجاوز قرار تفعيل الدفع بالتقسيط مجرد توفير تجربة مستخدم سلسة للمتسوقين؛ ليكون قراراً استراتيجياً يمس صلب الهيكل المالي للمتجر وإدارة سيولته. عندما ينظر صناع القرار المالي إلى هذه الخدمة، فإنهم يقيمونها كعملية نقل منهجي لمخاطر الائتمان. المبدأ الأساسي للموازنة المالية هنا يعتمد على اقتطاع نسبة خصم التاجر (Merchant Discount Rate – MDR) من إجمالي قيمة العملية. مقابل هذه النسبة المباشرة، تتحمل الجهة المزودة للخدمة مخاطر التعثر الائتماني ومخاطر الاحتيال بالكامل، وتضمن تحويل المستحقات إلى حساب التاجر مقدماً حتى وإن تخلف العميل النهائي عن السداد لاحقاً.
تفكيك هيكل العمولات المباشرة
على عكس بوابات الدفع الإلكتروني التقليدية التي تفرض رسوماً اعتيادية تتراوح غالباً بين 2.5% و3.5%، تأتي خدمات التقسيط بهامش تكلفة أعلى نسبياً. هذه الزيادة تمثل عملياً علاوة التأمين التي يدفعها التاجر لتنشيط المبيعات وتحويل مخاطر التحصيل. تختلف النسب الفعلية بناءً على عوامل متعددة تشمل حجم مبيعات المتجر، مستوى المخاطرة في القطاع التجاري، والمفاوضات التجارية المباشرة مع المزود، حيث لا تنشر هذه الشركات قائمة أسعار مقطوعة للعموم.
- تتراوح عمولة منصة “تمارا” عادةً بين 2.5% و 4.0%، ويتم تحديدها بناءً على التقييم الائتماني وحجم العمليات التجارية.
- تطبق منصة “تابي” هيكل رسوم يتراوح بين 2.79% و 5.99%، وتكون هذه النسبة شاملة لرسوم المعالجة وتتأثر بشكل كبير بتصنيف المتجر وحجم المبيعات.
هذا التباين يفرض على الإدارات المالية ضرورة احتساب نقطة التعادل بدقة، للتأكد من أن الزيادة المتوقعة في حجم سلة المشتريات الناتجة عن توفر خيارات التقسيط ستغطي وتتجاوز الفارق في تكلفة التحصيل.
ديناميكية التسوية وإدارة التدفقات النقدية
الجانب المخفي الذي يؤثر مباشرة على السيولة النقدية للمتاجر هو الجدول الزمني لتحويل المستحقات، أو ما يُعرف بدورات التسوية (Settlements). يتسلم التاجر قيمة الطلب (مخصوماً منها نسبة العمولة) من مزود الخدمة، لكن هذه العملية تخضع لإطار زمني يتراوح بين يومي عمل (T+2) كأسرع دورة تسوية، ويمتد ليصل إلى 14 يوم عمل (T+14) في بعض العقود. الإدارة الفعالة لهذه الفترات تضمن عدم حدوث فجوات في التدفقات النقدية التي قد تعرقل الالتزامات التشغيلية اليومية أو مدفوعات الموردين.
آلية المقاصة في حالات الاسترجاع
عندما يقرر العميل إعادة المنتج أو إلغاء الطلب، تبرز أهمية كفاءة عملية المقاصة الحسابية (Reconciliation). الإجراء المالي هنا مبرمج وواضح: تقوم منصة الدفع بالتقسيط بإلغاء الأقساط المجدولة أو المتبقية على المستهلك، وتُعيد نسبة خصم التاجر المقتطعة مسبقاً إلى حساب المتجر وفق آلية المبالغ المرتجعة المتفق عليها في لوحة تحكم التاجر. هذه الآلية المؤتمتة تخفف العبء المحاسبي العكسي وتضمن دقة مطابقة السجلات المالية نهاية كل شهر.
مقارنة التكاليف التشغيلية لأبرز مزودي الخدمة
لتسهيل التقييم المالي واتخاذ القرار الأنسب لهوامش ربح المتجر، يوضح الجدول التالي مقارنة للآليات المالية وهيكل الرسوم للمزودين الرئيسيين في قطاع التجارة الإلكترونية الخليجي:
| المعيار المالي التشغيلي | منصة تمارا (Tamara) | منصة تابي (Tabby) | التأثير المحاسبي على المتجر |
|---|---|---|---|
| نسبة خصم التاجر (MDR) | تتراوح بين 2.5% و 4.0% | تتراوح بين 2.79% و 5.99% | اقتطاع مباشر من هامش الربح الإجمالي لكل عملية بيع ناجحة |
| فترات التسوية (Settlements) | دورات مجدولة تمتد حتى 14 يوماً (T+14) | تبدأ من يومي عمل (T+2) وتصل لـ 14 يوماً | تحدد سرعة توفر السيولة النقدية لإعادة ضخها في المخزون |
| مخاطر التعثر الائتماني | يتحملها المزود بالكامل | يتحملها المزود بالكامل | حماية إيرادات المتجر من الديون المعدومة وعمليات الاحتيال |
| استرداد العمولات (المرتجعات) | إعادة النسبة المقتطعة عبر النظام | إجراء المقاصة وإلغاء الأقساط المتبقية | ضبط دقة العمليات المحاسبية وتسهيل المطابقة (Reconciliation) |
الإطار التنظيمي لخدمات الدفع بالتقسيط خليجياً
لم يعد قطاع “اشتر الآن وادفع لاحقاً” (BNPL) في منطقة الخليج يعمل في منطقة رمادية، بل خضع خلال السنوات الأخيرة لعملية تأطير تشريعي متسارعة حولته من مجرد أداة تسويقية إلى خدمة مالية مؤسسية. تستهدف هذه الفلسفة التنظيمية، التي تقودها البنوك المركزية، fintech.com/%d9%85%d9%86%d8%b5%d8%a7%d8%aa-%d8%a7%d9%84%d8%af%d9%81%d8%b9-%d8%a7%d9%84%d8%a2%d8%ac%d9%84/”>حماية المستهلك من الاستدانة المفرطة، وفي الوقت ذاته حماية التاجر من خلال ضمان الملاءة المالية للشركات المزودة للخدمة. بالنسبة للمدير المالي، فإن فهم هذا الإطار القانوني يعد ضرورة استراتيجية لضمان استدامة الشراكات مع بوابات الدفع وتجنب المخاطر التشغيلية المرتبطة بالتعامل مع جهات قد تفتقر إلى الغطاء القانوني الكافي.
تشريعات البنك المركزي السعودي (SAMA)
أرسى البنك المركزي السعودي (SAMA) قواعد صارمة لتنظيم شركات الدفع بالتقسيط المباشر، مما عزز الثقة في السوق السعودي وجعله بيئة جاذبة ومستقرة للمتاجر.
لضمان قوة المركز المالي للشركات المزودة (مثل تمارا التي حصلت على الترخيص)، اشترط SAMA تأسيس شركة مساهمة برأس مال لا يقل عن 5 ملايين ريال سعودي كحد أدنى. هذا الشرط يطمئن المدراء الماليين بأنهم يتعاملون مع كيانات ذات ملاءة قادرة على الوفاء بالتزاماتها المالية وتحمل مخاطر التعثر.
على مستوى حماية المستهلك وإدارة المخاطر، حددت التشريعات الحد الأقصى للتمويل بـ 5,000 ريال سعودي لكل مستهلك. بالإضافة إلى ذلك، فرض SAMA التزاماً صارماً بنسب التوطين (السعودية)، حيث يجب ألا تقل نسبة الموظفين السعوديين عن 50% عند بدء التشغيل، مع خطة تصاعدية للوصول إلى 75% عبر كافة الإدارات والمستويات التنظيمية.
ضوابط مصرف الإمارات المركزي (CBUAE)
في السوق الإماراتي، يخضع مزودو خدمات التقسيط لرقابة مصرف الإمارات المركزي (CBUAE) ضمن نظام “شركات التمويل الخاص بالائتمان قصير الأجل”. يعكس هذا النظام توجهاً واضحاً نحو دمج هذه الخدمات ضمن المنظومة الائتمانية الرسمية.
وضع المصرف سقفاً ائتمانياً صارماً، حيث لا يجوز أن يتجاوز إجمالي التمويل للمستهلك عبر كافة شركات التقسيط مبلغ 20,000 درهم إماراتي أو ما يعادل صافي دخل 3 أشهر (أيهما أقل). ولضمان جودة الائتمان، أصبح من الإلزامي على الشركات إجراء فحص ائتماني عبر “شركة الاتحاد للمعلومات الائتمانية” (AECB) لأي طلب يتجاوز 5,000 درهم.
كما حددت التشريعات الحد الأقصى لكافة الرسوم (بما فيها رسوم التأخير) بحيث لا تتجاوز 30% من قيمة الشراء الأصلية، مع حظر فرض فوائد على الخطط قصيرة الأجل.
من الزاوية التشغيلية، تختلف طبيعة التراخيص الممنوحة للمزودين؛ فبينما تعمل تمارا بموجب “ترخيص تمويل مقيد” (Restricted Finance License) يتيح لها تقديم الائتمان القصير الأجل، تعمل تابي تحت مظلة “ترخيص منشأة قيمة مخزونة” (SVF Wallet License) الذي يسمح لها بإدارة أموال العملاء وإصدار البطاقات.
مقارنة الإطار التنظيمي بين السعودية والإمارات
| المعيار التنظيمي | البنك المركزي السعودي (SAMA) | مصرف الإمارات المركزي (CBUAE) |
|---|---|---|
| الحد الأقصى للتمويل | 5,000 ريال سعودي كحد أقصى | 20,000 درهم أو دخل 3 أشهر (أيهما أقل) |
| الفحص الائتماني | يخضع لضوابط “سمة” | إلزامي عبر (AECB) للطلبات فوق 5,000 درهم |
| متطلبات رأس المال / التوطين | 5 ملايين ريال / سعودة (50% إلى 75%) | متطلبات ملاءة لتراخيص شركات التمويل |
| سقف الرسوم | مقيدة بضوابط حماية المستهلك | الحد الأقصى 30% من قيمة الشراء |
تابي أم تمارا: استراتيجية اختيار المزود الأنسب
إن قرار تبني حلول اشتر الآن وادفع لاحقاً (BNPL) لا يتوقف عند مجرد توفير خدمة تقسيط، بل يمتد إلى اختيار الشريك الاستراتيجي الذي يتوافق مع طبيعة جمهورك ونموذج عملك. في مشهد التجارة الإلكترونية الخليجي، يتصدر المشهد لاعبان رئيسيان: تابي وتمارا. ورغم أن كلاهما يقدم حلولاً مالية متقاربة ظاهرياً، إلا أن الفروق الجوهرية في الانتشار الجغرافي، نماذج السداد، وهيكل الرسوم، تتطلب من المدير المالي تحليلاً دقيقاً لضمان أقصى عائد استثماري (ROI) وتقليل نسب الرفض الائتماني للعملاء.
تابي: الهيمنة في السوق الإماراتي والمرونة الإضافية
تُعد تابي الخيار الأمثل للمتاجر التي يتركز نشاطها أو جمهورها بشكل أساسي في دولة الإمارات العربية المتحدة. تستمد تابي قوتها من قاعدة مستخدمين ضخمة تتجاوز 20 مليون مستخدم نشط إقليمياً، مع انتشار واسع في أكثر من 40,000 علامة تجارية.
يتميز نموذج تابي بتقسيم الفاتورة إلى 4 دفعات (خطة 25% دفعة أولى). هذه الخطة توفر سيولة أكبر للعميل في لحظة الشراء، مما يحفز قرارات الشراء للمنتجات الاستهلاكية السريعة أو المتوسطة القيمة. كما أطلقت تابي بطاقة مادية ورقمية، مما يعزز من حضورها في قطاع التجزئة المباشر (Omnichannel).
على مستوى التراخيص، تعمل تابي في الإمارات بموجب ترخيص “منشأة قيمة مخزونة” من مصرف الإمارات المركزي، مما يمنحها مرونة في إدارة أموال العملاء. وفي السعودية، تعتبر لاعباً رئيسياً يحظى بثقة واسعة.
- متى تختار تابي؟
- جمهورك الأساسي يتمركز في الإمارات.
- مبيعاتك تعتمد على منتجات متوسطة القيمة تستفيد من خطة التقسيط الرباعية.
- تستهدف شريحة العملاء التي تفضل استخدام البطاقات الرقمية في نقاط البيع الفعلية.
تمارا: الخيار الأقوى للسوق السعودي والمشتريات عالية القيمة
في المقابل، تفرض تمارا نفسها كقوة مهيمنة في السوق السعودي، وهي الشركة السعودية الأولى في هذا القطاع بتقييم ملياري. تتميز تمارا بنموذجها المتوافق مع الشريعة الإسلامية، وهو عامل حاسم لقطاع واسع من المستهلكين في المملكة.
تقدم تمارا خطط دفع أكثر تنوعاً؛ بدءاً من التقسيط على 3 دفعات، وهو النموذج المفضل للعديد من التجار لسرعة دورة التحصيل، وصولاً إلى خطط تمويل تمتد إلى 24 شهراً لقطاعات محددة كالتعليم أو الإلكترونيات عالية القيمة. هذا التنوع يجعلها الخيار الاستراتيجي للمتاجر التي تبيع سلعاً معمرة أو خدمات ذات تذاكر مرتفعة (High-Ticket Items).
قانونياً، تعمل تمارا في السعودية بترخيص من البنك المركزي السعودي (SAMA)، وفي الإمارات بموجب “ترخيص تمويل مقيد” من المصرف المركزي الإماراتي.
- متى تختار تمارا؟
- تركيزك الاستراتيجي ينصب على السوق السعودي.
- تبيع منتجات عالية القيمة تتطلب فترات سداد أطول (تصل لـ 24 شهراً).
- جمهورك يولي أهمية قصوى لخيارات التمويل المتوافقة مع الشريعة الإسلامية.
استراتيجية المزود المزدوج (Dual-Provider Strategy)
بدلاً من الحيرة بين تابي وتمارا، يتجه المدراء الماليون في المتاجر الكبرى نحو تطبيق ما يُعرف بـ “استراتيجية المزود المزدوج”. تعني هذه الاستراتيجية دمج كلتا البوابتين في صفحة الدفع (Checkout) الخاصة بالمتجر.
لماذا تعتبر هذه الاستراتيجية حاسمة لنمو المبيعات؟
- تقليل نسب الرفض الائتماني: يعتمد كل مزود على خوارزميات مستقلة لتقييم المخاطر وتحديد الحد الائتماني للعميل. إذا تم رفض العميل من قبل تابي، قد يتم قبوله من قبل تمارا (أو العكس). وجود خيارين يمنح العميل فرصة ثانية لإتمام الشراء دون التخلي عن السلة.
- تلبية التفضيلات الإقليمية: بتفعيل كلا المزودين، تضمن تغطية تفضيلات المستهلكين في السعودية (حيث تميل الكفة لتمارا) والإمارات (حيث تحظى تابي بانتشار أوسع).
- تحقيق أقصى تغطية للحدود الائتمانية: قد يصل العميل إلى الحد الأقصى المسموح به لدى أحد المزودين. وجود مزود آخر يسمح له بمواصلة الشراء من متجرك دون قيود مالية إضافية.
مقارنة استراتيجية: تابي مقابل تمارا
| معيار المقارنة | تابي (Tabby) | تمارا (Tamara) |
|---|---|---|
| السوق الأقوى | الإمارات العربية المتحدة | المملكة العربية السعودية |
| خطة الدفع القياسية | 4 دفعات (25% دفعة أولى) | 3 دفعات، وصولاً إلى 24 شهراً |
| التوافق الشرعي | خطة 4 دفعات بدون فوائد | متوافقة مع الشريعة (موثقة) |
| التراخيص | منشأة قيمة مخزونة (CBUAE) | شركة تمويل مرخصة (SAMA / CBUAE) |
| الحد الأقصى للتمويل | خاضع لتقييم الائتمان | يصل إلى 10,000 ريال/درهم أو أكثر للخطط الطويلة |
الآلية التشغيلية لربط الدفع بالتقسيط مع منصات التجارة
يظن الكثير من التجار أن تقديم خدمات “اشتر الآن وادفع لاحقاً” (BNPL) يتطلب بنية تحتية برمجية معقدة وتعديلات جذرية في نظام الدفع، وهو اعتقاد لم يعد دقيقاً في ظل تطور بيئة التجارة الإلكترونية الخليجي. اليوم، أصبح التكامل مع مزودين مثل تابي وتمارا عملية تشغيلية انسيابية يمكن إتمامها خلال أيام معدودة، بل وفي بضع خطوات مباشرة عبر لوحات التحكم في المنصات الجاهزة مثل “سلة” و”زد”. يكمن السر هنا في “واجهات برمجة التطبيقات” (APIs) المدمجة مسبقاً، والتي تنقل المتجر إلى نموذج الدفع الجديد بسرعة فائقة، مما يتيح للمدير المالي سرعة جني العائد الاستثماري دون تعقيدات تقنية.
المتطلبات المسبقة: التوثيق والتسجيل التجاري
قبل الشروع في أي خطوة تقنية، يجب على التاجر تهيئة الملف القانوني والمالي للمتجر لضمان قبول الطلب من قبل مزودي الخدمة. تبدأ الرحلة بإنشاء حساب شريك (Partner Account) عبر البوابات الرسمية لـ تابي أو تمارا. وتتطلب هذه المرحلة توفير حزمة من الوثائق الرسمية التي تعكس الملاءة والموثوقية التجارية:
- المستند القانوني للنشاط: صورة من السجل التجاري النشط للشركات، أو وثيقة العمل الحر المعتمدة للأنشطة الفردية، مع الإشارة إلى أن تمارا تقبل كليهما، في حين قد تقتصر بعض الخدمات الأخرى على السجل التجاري فقط.
- إثبات الهوية: صورة الهوية الوطنية أو الإقامة للشخص المفوض قانوناً.
- البيانات البنكية: شهادة بنكية رسمية برقم الآيبان (IBAN Certificate) باسم المنشأة لضمان تحويل السيولة النقدية والتسويات بدقة.
- الامتثال الضريبي: شهادة التسجيل في ضريبة القيمة المضافة (إن وجدت) أو إقرار إعفاء.
بمجرد اكتمال هذه الوثائق وإرسال الطلب، تخضع البيانات لمراجعة دقيقة من قبل فريق الاعتماد لدى مزود الخدمة، وهي عملية تستغرق عادة من يوم إلى ثلاثة أيام عمل. عند الموافقة، يُمنح التاجر مفتاح الدخول لعالم التقسيط: إما عبر “رقم التاجر” (Merchant ID) أو مفاتيح الربط البرمجية (API Keys).
مسار الربط المدمج على منصة “سلة”
تُقدم منصة “سلة” نموذجاً مثالياً للربط اللحظي الذي لا يتطلب أي خبرة برمجية، حيث تعتمد على مسار مدمج كلياً داخل لوحة التحكم.
يبدأ التاجر بالتوجه إلى قسم “إعدادات المتجر” ومن ثم “طرق الدفع”. هناك، يبرز خيار تفعيل تابي أو تمارا بنقرة واحدة. عند تفعيل الخيار، وبناءً على التحديثات الأخيرة، يُطلب من التاجر تقديم موافقة إلكترونية لمشاركة بيانات المتجر والمستندات الرسمية مباشرة مع المزود.
بعد وصول رسالة القبول عبر البريد الإلكتروني، يقوم التاجر بنسخ رقم التاجر (Merchant ID) أو الرمز المخصص ولصقه في الحقل المخصص داخل إعدادات سلة، ليتم الربط فوراً. الخطوة الأخيرة والبالغة الأهمية هي تفعيل خيار “عرض حاسبة الشعار”؛ ليظهر خيار التقسيط بوضوح للعملاء في صفحة المنتج، مما يزيل التردد المالي في لحظة اتخاذ قرار الشراء.
مسار الربط عبر مفاتيح API على منصة “زد”
على الجانب الآخر، توفر منصة “زد” تكاملاً مباشراً يتطلب خطوات إعداد بسيطة تعتمد على إدخال المفاتيح الرقمية.
بعد الموافقة على حساب الشريك، يحصل التاجر على مفاتيح التفعيل الرقمية (Public/Private API Keys) من لوحة تحكم تابي أو تمارا. يتوجه بعدها إلى لوحة تحكم متجره في زد، ويختار “المدفوعات” من القائمة الجانبية، ثم ينتقل إلى قسم “الدفع لاحقاً”.
بمجرد النقر على تفعيل الخدمة المطلوبة، يقوم التاجر بلصق مفاتيح (API Keys) في الحقول المخصصة لها. يقوم نظام زد تلقائياً بتفعيل حاسبة الدفع (Widget) في صفحة المنتج والسلة، لتبدأ الخدمة بالعمل مباشرة، مما يعزز من متوسط قيمة الطلب (AOV) للمتجر.
مقارنة آلية الربط بين سلة وزد
| معيار الربط التشغيلي | منصة “سلة” (Salla) | منصة “زد” (Zid) |
|---|---|---|
| الآلية التقنية | مسار مدمج يعتمد غالباً على “رقم التاجر” (Merchant ID) | إدخال مفاتيح الربط البرمجية (API Keys) |
| عدد الخطوات | 4 خطوات رئيسية عبر لوحة التحكم | 3 خطوات لإعداد وحفظ المفاتيح |
| تفعيل الحاسبة (Widget) | يتطلب تفعيلاً يدوياً لخيار “عرض حاسبة الشعار” | يتم تفعيلها تلقائياً بعد حفظ إعدادات الربط |
| مشاركة البيانات | موافقة إلكترونية من داخل لوحة التحكم لمشاركة المستندات | تسجيل مستقل ورفع المستندات عبر بوابة الشركاء |
الأسئلة الشائعة
هل يتحمل التاجر مخاطر تعثر العميل عن السداد؟
لا، يتحمل مزود خدمة التقسيط (مثل تابي أو تمارا) كافة مخاطر التعثر الائتماني أو الاحتيال، ويقوم بتحويل قيمة الطلب مخصوماً منها نسبة العمولة المتفق عليها إلى حساب التاجر البنكي وفق دورة التسوية المحددة.
ما هي التكلفة الفعلية لتفعيل الدفع بالتقسيط على المتجر؟
لا يتحمل التاجر رسوم تأسيس، لكنه يدفع نسبة خصم (MDR) تُقتطع من كل عملية بيع، وتتراوح عادة بين 2.5% و5.99%، بناءً على نوع القطاع، وحجم مبيعات المتجر، والتفاوض التجاري مع بوابات الدفع الإلكتروني.
كيف يؤثر الدفع بالتقسيط على معدلات الدفع عند الاستلام (COD)؟
يساهم توفير خيارات التقسيط في تقليل الاعتماد على الدفع عند الاستلام؛ حيث تشير البيانات إلى انخفاض معدل الدفع عند الاستلام بنسبة 6%، مما يحسن التدفق النقدي للمتجر ويقلل من المخاطر التشغيلية المرتبطة بالشحنات المرتجعة.
رؤية أرابيان فنتك
يُمثل التحول نحو تفعيل الدفع بالتقسيط في قطاع التجارة الإلكترونية الخليجي إعادة هيكلة لآليات تمويل المستهلك النهائي. من منظور التحليل المالي، يعمل هذا النموذج كأداة تحوط للشركات ضد مخاطر الدفع عند الاستلام، ومحفز مباشر لزيادة الكفاءة التشغيلية. التكلفة التي يتحملها التاجر عبر نسبة الخصم (MDR) لبوابات الدفع الإلكتروني يجب ألا تُقرأ كعبء تشغيلي بحت، بل كاستثمار بديل يخفض من ميزانيات التسويق (عبر تقليل تكلفة الاستحواذ على العملاء) ويضاعف من ولاء المستهلك. ومع النضج التشريعي السريع الذي يقوده البنك المركزي السعودي ومصرف الإمارات المركزي، تنتقل خدمات “اشترِ الآن وادفع لاحقاً” من كونها ميزة تنافسية مؤقتة إلى بنية تحتية مالية إلزامية؛ ما يحتم على المدراء الماليين تبني استراتيجيات مرنة، مثل تفعيل أكثر من مزود ائتماني، لضمان استيعاب كافة شرائح المستهلكين وتعظيم الحصة السوقية.
المصادر والمراجع
استند هذا التحليل إلى مجموعة من التشريعات الرسمية وأدلة الربط المباشرة من مزودي الخدمة لتوثيق المعلومات والبيانات الواردة في المقال.