الذكاء الاصطناعي في البنوك وتطوير المحافظ المالية في الخليج
التحول المالي الرقمي ونمو الذكاء الاصطناعي في البنوك
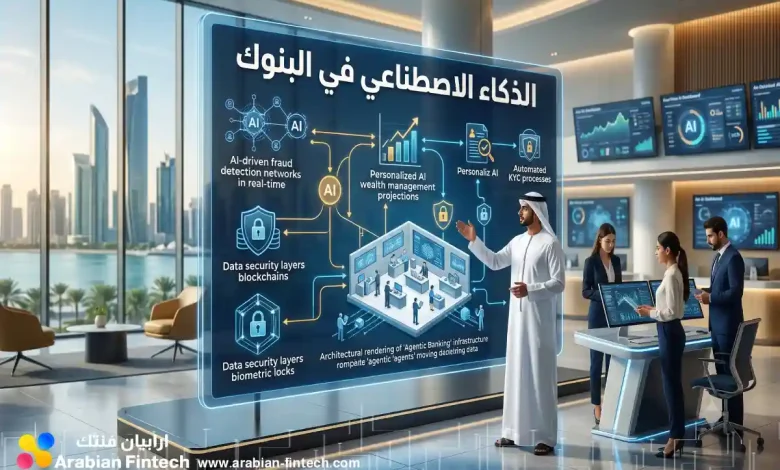
يعيد الذكاء الاصطناعي في البنوك هيكلة المشهد المالي جذرياً، محولاً المؤسسات من أنظمة تقليدية تركز على المعاملات النقدية البسيطة إلى بيئات رقمية متكاملة تتخذ من البيانات ركيزة أساسية لها. تفرض ديناميكيات الأسواق الحالية ضرورة ملحة لاستغلال أدوات التقنية المالية بهدف تسريع وتيرة الإنجاز وتقليل هامش الخطأ البشري، مما يعزز من كفاءة العمليات التشغيلية ويخلق قيمة مضافة للمساهمين والعملاء على حد سواء. تقف الابتكارات التقنية الحديثة كحجر زاوية في تصميم خدمات فائقة التخصيص تلبي تطلعات المستهلكين نحو سرعة وموثوقية المعاملات عبر المنصات المتنوعة.
التحول المالي الرقمي ونمو الذكاء الاصطناعي في البنوك
تتجه الأسواق الخليجية نحو تبني استراتيجيات تقنية تضع تحليل البيانات المالية في صميم عمليات صنع القرار، ما يعزز من القدرة التنافسية الإقليمية عالمياً. يمثل هذا التوجه استجابة مباشرة لتغير سلوكيات المستهلكين واعتمادهم المتزايد على القنوات البديلة.
- تشير التحليلات إلى أن أدوات التقنية المالية ستساهم بزيادة تراكمية في الناتج المحلي الخليجي تصل إلى مائتين وستين مليار دولار بحلول عام ألفين وثلاثين.
- تشير تقديرات السوق العام إلى قفزة استثمارية من ستة مليارات واثنين وعشرين مليون دولار في عام ألفين وخمسة وعشرين، إلى ثلاثة وعشرين ملياراً وثلاثة ملايين دولار بحلول عام ألفين وأربعة وثلاثين.
- تستحوذ المملكة العربية السعودية على صدارة المشهد بحصة تبلغ ثمانية وثلاثين فاصلة سبعة بالمائة من حجم السوق الإقليمي.
- تأتي دولة الإمارات العربية المتحدة في المرتبة الثانية بحصة تبلغ سبعة وعشرين فاصلة ستة بالمائة بفضل مبادرات البنوك الرقمية المتسارعة.
- تهيمن مكونات الأجهزة والبنية التحتية الصلبة على النفقات بنسبة واحد وأربعين فاصلة ثمانية بالمائة لدعم مراكز المعالجة الفائقة.
- تحتل البرمجيات المتخصصة في تعلم الآلة نسبة ستة وثلاثين فاصلة سبعة بالمائة من إجمالي الاستثمارات.
- تعد فئة الخدمات الاستشارية والتكامل التقني الأسرع نمواً بنسبة واحد وعشرين فاصلة خمسة بالمائة.
يواجه القطاع تحدياً يتمثل في تركز الاستثمارات الحالية بنسبة اثنين وسبعين فاصلة ستة بالمائة في نماذج الأنظمة الضيقة والمحددة بمهام روتينية، مما يحد من الابتكار الشامل. تتبلور الحلول الجذرية في توجيه التمويل نحو تطوير خوارزميات توليدية قادرة على التفكير التحليلي، قادرة على ضخ قيمة سنوية تتراوح بين عشرين إلى خمسة وثلاثين مليار دولار. تتيح هذه التوجهات للمؤسسات تقديم خدمات استشارية آلية تتجاوز مجرد الاستجابة للأوامر إلى استباق احتياجات العملاء الاستثمارية.
| المؤشر الاقتصادي والمحور التقني | القيمة التقديرية أو النسبة | النطاق الزمني والتفاصيل |
|---|---|---|
| الأثر الاقتصادي في الناتج المحلي | مائتان وستون مليار دولار | قيمة مضافة تراكمية بحلول عام ألفين وثلاثين |
| مساهمة النماذج التوليدية | عشرون إلى خمسة وثلاثين مليار دولار | عائد اقتصادي سنوي مباشر |
| تقييم القطاع المصرفي تحديداً | مليار ونصف المليار دولار | حجم القطاع وفقاً للأداء التاريخي |
| حصة الأجهزة والبنية التحتية | واحد وأربعون فاصلة ثمانية بالمائة | تلبية متطلبات الخوادم الفائقة لعام ألفين وخمسة وعشرين |
آليات تحسين تجربة العميل المصرفية عبر التقنية المالية
ترتكز الاستراتيجيات الحديثة لبناء تجربة مستخدم استثنائية على تفكيك الحواجز الزمنية والمكانية بالكامل، لتقديم دعم استشاري وتفاعلي فوري يتجاوز المفهوم التقليدي للخدمة. لم تعد أدوات الاستجابة تعتمد على قوالب نصية صماء، بل تطورت إلى واجهات حوارية ديناميكية قادرة على إدراك السياق الدقيق وتحليل المشاعر اللحظية للعميل. يمثل الذكاء الاصطناعي في البنوك المحرك الأساسي لهذا التحول، حيث يتيح للمؤسسات تصميم مسارات مالية متصلة ومستدامة.
كفاءة واجهات الاستجابة الذكية
تتولى روبوتات الدردشة الذكية اليوم إدارة وحسم ما يقارب ثمانين بالمائة من الاستفسارات اليومية بشكل ذاتي ومستقل، دون أي حاجة لتدخل الموظفين. يتيح هذا التفويض التقني توجيه الكوادر البشرية للتركيز على المهام التحليلية المعقدة.
- تقديم توجيهات مالية مخصصة تحاكي المساعد المالي الشخصي.
- تحقيق قفزة نوعية في معدلات تفاعل المستخدمين بنسبة ثلاثين بالمائة.
- ضمان استمرارية الخدمة وإتاحة الاستشارات المالية الفورية على مدار الساعة.
الأتمتة وتقليص تكاليف الاستحواذ
تغيرت ديناميكيات جذب العملاء جذرياً بفضل تبني آليات التسجيل الآلية، حيث ساهمت هذه الأنظمة في تقليص تكاليف الاستحواذ على حسابات جديدة بنسبة تصل إلى خمسة وسبعين بالمائة. يعكس هذا الانخفاض كفاءة نماذج التقييم الائتماني والتحقق الرقمي المدمجة مباشرة في واجهات الاستخدام. يتجلى نجاح هذه الآليات بوضوح في تجاوز نسبة اعتماد العملاء على التطبيقات الذكية حاجز الخمسة والتسعين بالمائة في بعض المؤسسات الخليجية، مما يجعل الهاتف المحمول المنفذ الأول لتنفيذ المعاملات.
توظيف البيانات اللحظية للتسويق
انتقل التركيز التشغيلي نحو استغلال تحليل البيانات المالية في الوقت الفعلي لخلق فرص بيعية ذكية وموجهة. سجلت المؤسسات نمواً لافتاً بنسبة ثمانين بالمائة في إيرادات التسويق الرقمي بفضل المزامنة اللحظية لبيانات الإنفاق والسلوكيات الاستهلاكية. يحقق بنك الإمارات دبي الوطني نتائج استثنائية عبر التطبيق العملي لهذه النماذج، محتلاً المرتبة الأولى إقليمياً في مؤشرات النضج التقني، مما يرسخ معايير جديدة لجودة الخدمات المخصصة.
معالجة تعقيدات اللهجات المحلية
تبرز عقبات فهم اللهجات المحلية المعقدة كأحد التحديات الجوهرية التي تواجه أنظمة معالجة اللغات الطبيعية، مما قد يؤدي إلى استجابات غير دقيقة تضر بالموثوقية وتزعزع ثقة المستخدم. يتطلب تذليل هذه العقبة منهجية تنفيذية واضحة:
- بناء ودمج مكتبات بيانات إقليمية ضخمة تغذي النماذج اللغوية الأساسية.
- تدريب الخوارزميات بشكل مستمر على تفكيك العبارات المعقدة والمصطلحات الدارجة.
- ربط التحليل اللغوي اللحظي بالسجل المالي للعميل لفهم النوايا الحقيقية وراء كل استفسار.
في بيئات العمل الحقيقية، تنفذ واجهات الاستجابة المتطورة عمليات استباقية؛ كتقديم خصومات ولاء فورية أو خيارات تمويل مرنة عند رصد عمليات رفض للدفع ناتجة عن نقص الرصيد. هذا الإجراء الفوري يحول تجربة الرفض المحبطة إلى فرصة حقيقية لرفع معدلات الاحتفاظ بالعملاء وتعزيز ولائهم للمؤسسة.
ملخص العوائد التشغيلية لتحسين التجربة
| مؤشر الأداء والعمليات | نسبة التحسن أو التغيير | التأثير المباشر على المؤسسة المالية |
|---|---|---|
| حسم الاستفسارات ذاتياً | 80% | تقليص الضغط على مراكز الاتصال والدعم |
| تكاليف الاستحواذ على العملاء | خفض بنسبة 75% | تسريع التوسع ورفع هوامش الربحية |
| تفاعل المستخدمين مع المنصات | زيادة بنسبة 30% | تعزيز موثوقية الخدمات المصرفية المفتوحة |
| إيرادات التسويق الرقمي | ارتفاع بنسبة 80% | تعظيم الاستفادة من أدوات تعلم الآلة |
| الاعتماد على التطبيقات الذكية | يتجاوز 95% | ترسيخ منظومة الذكاء الاصطناعي في البنوك |
استراتيجيات كشف الاحتيال المالي والتقييم الائتماني
يمثل التصدي للجرائم الاقتصادية المعقدة محوراً حاسماً ضمن آليات الأتمتة المصرفية الفعالة، حيث تعجز القواعد الرقابية اليدوية بالكامل عن مواكبة سرعة العمليات المشبوهة وتطورها اللحظي. تستند البنية الدفاعية الجديدة المدعومة بتقنيات الذكاء الاصطناعي في البنوك إلى رصد الأنماط السلوكية الشاذة (Anomaly Detection) في أجزاء من الثانية، مما يؤسس لجدار حماية استباقي يحبط التهديدات قبل مساسها الفعلي بالسيولة.
كفاءة الخوارزميات في تقليص الإنذارات الخاطئة
شكلت الإنذارات الأمنية العشوائية عبئاً تشغيلياً خانقاً في غرف الامتثال التقليدية. غيرت الخوارزميات التنبؤية هذه المعادلة جذرياً، محولة التركيز التشغيلي من مجرد معالجة الكم الهائل من التنبيهات إلى الاستجابة للجودة الدقيقة للإنذار الحقيقي.
- نجحت خوارزميات كشف الاحتيال المالي في تقليص معدلات الإنذارات الخاطئة (False Positives) بنسبة تسعين بالمائة.
- يضمن هذا التخفيض الحاسم عدم إيقاف بطاقات المستخدمين الشرعيين بشكل تعسفي، مما يحمي سمعة المؤسسة من الإضرار بتجربة العميل.
- تمكنت الشركات التقنية المبتكرة مثل إس تي سي باي (STC Pay) من التعرف اللحظي على الهجمات المتغيرة وحظرها بمرونة فائقة.
- تؤدي تطبيقات فنتك الأمنية الاستباقية إلى تفادي خسائر محتملة للمؤسسات قد تتجاوز ملايين الدولارات يومياً.
دقة التقييم الائتماني عبر معالجة البيانات البديلة
تحول تقييم الجدارة الائتمانية من الاعتماد الحصري على السجل المصرفي التاريخي إلى تحليل هيكلي شامل للحالة الاقتصادية للعميل. تعالج أدوات التقييم الائتماني القائمة على تقنيات Machine Learning بيانات غير تقليدية للعملاء لسرعة إصدار قرارات القروض الشخصية والتجارية في الوقت الفعلي. تقلل هذه الأنظمة المتقدمة من احتمالات التعثر في السداد عبر قراءة مؤشرات الاستقرار المالي بدقة متناهية، مما يرفع بشكل مباشر من جودة المحفظة الإقراضية ويقلص نسب الديون المعدومة.
تفكيك النماذج الصندوقية المغلقة رقابياً
تطرح تعقيدات النماذج الصندوقية المغلقة (Black-box models) عقبة كبيرة أمام المراجعين الماليين الذين يعجزون غالباً عن تفسير أسباب رفض المعاملات أو تقييم المخاطر بشكل منطقي يرضي الجهات التنظيمية. تتطلب معالجة هذه الفجوة التشريعية والتقنية تبني النماذج التفسيرية Explainable AI (XAI) التي ترفق كل قرار آلي بتقرير مفصل يوضح الأوزان والمتغيرات التي قادت للنتيجة الحاسمة.
يُترجم هذا المنهج عملياً عبر تنبيه فرق التدقيق فوراً إلى الموقع الجغرافي، حجم العملية، وتاريخ الإنفاق المعتاد للعميل. يتيح ذلك مراجعة بشرية مستنيرة للحالات شديدة الخطورة، متوافقاً تماماً مع صرامة الحوكمة المصرفية.
مسار الإشراف البشري للعمليات الحساسة
لضمان التوافق المطلق مع التشريعات المالية التي تشترط التدخل البشري (Human-in-the-loop) في القرارات الائتمانية والأمنية الحرجة، تُنفذ المؤسسات تسلسلاً دقيقاً للتعامل مع التنبيهات:
- ترصد الخوارزمية انحرافاً حاداً في السلوك المالي وتجمد المعاملة مؤقتاً كإجراء احترازي فوري.
- يُصدر نظام التفسير الآلي تقريراً يبرز بدقة العوامل الشاذة التي تسببت في رفع مستوى التنبيه الأمني.
- يُرفع التقرير اللحظي إلى وحدة التدقيق والمطابقة لاتخاذ القرار النهائي بإتمام المعاملة أو حظرها بشكل دائم.
الأثر التشغيلي لتقنيات الحماية والتقييم
| معيار الأداء المصرفي | المنهجية اليدوية والتقليدية | الحلول المعتمدة على التقنية المالية |
|---|---|---|
| معدل الإنذارات الخاطئة | مرتفع جداً واستنزف وقت المحللين | انخفاض جذري يصل إلى 90% |
| آلية تقييم القروض | بطيئة وتعتمد حصراً على السجلات الكلاسيكية | فورية باستخدام مؤشرات البيانات البديلة |
| التصدي للهجمات المالية | تفاعلي يعتمد على تحديث القواعد دورياً | لحظي (Real-time prevention) يتكيف ذاتياً |
| تفسير القرارات الرقابية | واضح ومباشر لكنه يفتقر للسرعة | مدعوم فوراً بتقارير النماذج التفسيرية (XAI) |
الأتمتة التشغيلية لخفض التكاليف المصرفية المباشرة
تشهد الإدارات الخلفية (Back-office) في القطاع المالي ثورة تنظيمية صارمة تتجه نحو إحلال آليات الأتمتة المصرفية محل التدخلات اليدوية البطيئة والمكلفة. يتجاوز الهدف التنفيذي مجرد تسريع المهام اليومية؛ إذ يركز على تحقيق خفض جذري في الأعباء التشغيلية، محولاً هذه الإدارات من مراكز تكلفة تستنزف الميزانيات إلى محركات كفاءة تدعم الربحية. يلعب الذكاء الاصطناعي في البنوك دوراً حيوياً في توجيه الكفاءات البشرية عالية التأهيل نحو التخطيط الاستراتيجي وابتكار المنتجات، بدلاً من إهدار قدراتها في المهام الروتينية.
استراتيجيات الرقمنة الشاملة والعوائد المالية
أثبتت الممارسات العملية أن دمج أدوات تعلم الآلة (Machine Learning) يغير قواعد اللعبة التشغيلية بشكل فوري. أطلق بنك أبوظبي الأول نموذجاً يُحتذى به عبر تأسيس مركز لتميز الأتمتة، متخصص حصراً في إدماج تقنيات الروبوتات البرمجية عبر كافة إداراته. تعكس نتائج هذا التوجه النضج في استخدام فنتك لتحسين مسارات العمل الداخلية:
- تنفيذ أكثر من مائتين وخمسة وثمانين مشروعاً لرقمنة العمليات المتكررة بدقة متناهية.
- نشر مائة وعشرة برامج آلية مستقلة لمعالجة تسعة ملايين ومائتي ألف معاملة مالية دون توقف.
- توفير مليون وثلاثمائة ألف ساعة عمل كانت تهدر سابقاً في إدخال ومطابقة البيانات الورقية والرقمية.
- تحقيق وفر مالي مباشر تجاوز مائتين وعشرة ملايين درهم من ميزانية النفقات التشغيلية.
- تسجيل انخفاض حاسم بنسبة ستة وخمسين بالمائة في زمن التنفيذ الفعلي للعمليات اللوجستية.
تجاوز قيود البنى التحتية الموروثة
تصطدم طموحات التوسع والتحول الرقمي المستمر بتحديات دمج هذه التقنيات المتقدمة مع الأنظمة المركزية القديمة (Legacy Systems). تفتقر هذه البنى التحتية للمرونة اللازمة وتعيق الانسيابية المطلوبة لحركة المعلومات. يتلخص الحل التقني لتجاوز هذا المأزق في توظيف واجهات برمجة التطبيقات المفتوحة (Open APIs) التي تعمل كجسور ربط آمنة. تمر عملية دمج الأنظمة وتجاوز عقبات البنية التحتية عبر المراحل الهيكلية التالية:
- بناء طبقة اتصال وسيطة تستخرج البيانات من الأنظمة القديمة دون تعديل شفرتها الأساسية.
- تمرير المعلومات بشكل مشفر ولحظي لضمان تدفق تحليل البيانات المالية إلى خوارزميات الذكاء الاصطناعي.
- تنفيذ تسويات محاسبية ضخمة آلياً بناءً على مخرجات التحليل التنبؤي.
- إصدار تقارير أداء لحظية وتوجيهها مباشرة للوحات تحكم الإدارة العليا لاتخاذ قرارات استراتيجية.
دقة التنبؤ المالي وتكامل الموارد
تؤدي مركزية تحليل البيانات المالية عبر الأنظمة المؤتمتة إلى تعزيز دقة القراءات المستقبلية لحركة السيولة. بفضل تكامل أنظمة الموارد المستقلة مع تطبيقات الذكاء الاصطناعي في القطاع المصرفي، ارتفعت دقة التنبؤ بالتدفقات النقدية إلى خمسة وثلاثين بالمائة. يُمكن هذا الأسلوب البنوك من تنفيذ عمليات التسوية وإدارة الخزانة بأقل قدر من التدخل البشري، متجنبة بذلك تكاليف التطوير العالية لإعادة هيكلة الأنظمة المركزية بالكامل.
مقارنة العوائد التشغيلية للمؤسسات المصرفية الرائدة
يبرز التباين الإيجابي في أساليب توظيف التقنية المالية لخدمة الأهداف التشغيلية وتقليص النفقات المباشرة بين أبرز المؤسسات المصرفية الإقليمية، مما يوضح تنوع مسارات الابتكار في القطاع.
| المؤسسة المصرفية | أبرز المبادرات التقنية | النتائج والأرقام المحققة |
|---|---|---|
| بنك الإمارات دبي الوطني | استراتيجيات التحليلات المتقدمة | تنفيذ أكثر من مائة حالة استخدام وخفض تكاليف التسويق الرقمي |
| بنك أبوظبي الأول | مركز الأتمتة الذكية | توفير ميزانية قدرها مائتان وعشرة ملايين درهم إماراتي |
| مصرف الراجحي | أنظمة التدقيق اللحظي | الوصول إلى نسبة خمسة وتسعين بالمائة في تبني القنوات الرقمية |
التحليل التنبؤي في إدارة الثروات والمحافظ الاستثمارية
تعيد قدرات معالجة البيانات الفائقة رسم آليات اتخاذ القرار الاستثماري جذرياً، مما يسمح للمؤسسات بتقديم محافظ استثمارية ذكية تتأقلم لحظياً مع تقلبات الأسواق. ينقل هذا التطور الهيكلي وظيفة إدارة الثروات من الاعتماد التقليدي على الحدس البشري إلى منهجية رياضية صارمة تعتمد على خوارزميات متقدمة لقراءة المستقبل المالي. تدمج البنوك الرائدة أنظمة التحليل التنبؤي (Predictive Analytics) لتشريح سلوكيات الأسهم واكتشاف الارتباطات الخفية في الأسواق المالية التي تعجز العين البشرية عن رصدها بالسرعة الكافية.
الارتقاء بدقة التوقعات المالية وإدارة المخاطر
تستثمر الكيانات المالية المرموقة بكثافة في أدوات التقنية المالية لتقليص أخطاء تقييم المخاطر وتوجيه رؤوس الأموال بكفاءة أعلى. تمكنت شركة جدوى للاستثمار والأهلي كابيتال في المملكة العربية السعودية من توظيف هذه الخوارزميات التحليلية لرفع دقة التوقعات المالية بنسبة خمسة وعشرين بالمائة. تتيح هذه الزيادة الملحوظة في الدقة الاستجابة السريعة للظروف الاقتصادية المتغيرة، مثل تذبذب أسعار النفط العالمية، وتحقيق عوائد استثمارية أفضل مع إدارة حازمة للمخاطر المحتملة.
بالتوازي مع ذلك، يحقق بنك الإمارات دبي الوطني نتائج استثنائية عبر استخدام الذكاء الاصطناعي التنبؤي لخلق تجارب عملاء فائقة التخصيص (Hyper-personalization). قام البنك بتسريع عمليات الأبحاث وإعداد عروض العملاء بنسبة خمسين بالمائة، مما يتيح تقديم حلول استثمارية مصممة خصيصاً لتناسب قاعدة جماهيرية واسعة، بما في ذلك تقديم النصح للمستثمرين المبتدئين في قطاع التجزئة المصرفية. تدعم هذه النماذج فرق العمل الأمامية برؤى تحليلية دقيقة ونقاط حوار مخصصة لتوجيه النقاشات المالية مع العملاء بكفاءة وفعالية عالية.
صياغة التقارير المعقدة عبر النماذج التوليدية
تساعد النماذج التوليدية المتقدمة في صياغة ملخصات معقدة لأداء الأسواق والمحافظ الاستثمارية في دقائق معدودة بدلاً من أسابيع. يعالج هذا التطور مشكلة البطء في إصدار تقارير الأداء الدورية، حيث تتولى أدوات تحليل البيانات المالية تفكيك القوائم المعقدة وتحويلها إلى سرديات واضحة توضح أسباب الربح أو الخسارة. يُمكن هذا النهج مديري الثروات من تزويد عملائهم بتحديثات لحظية وموثوقة تعزز من مستويات الشفافية والموثوقية في الأوقات الحرجة.
التداول الخوارزمي وقراءة اتجاهات الأسواق
يعتمد التداول الخوارزمي (Algorithmic Trading) على قدرات الذكاء الاصطناعي في رصد وتحليل كميات ضخمة من البيانات لصياغة قرارات تداول فورية خالية من الانفعال البشري. تُنفذ هذه الأنظمة المهام المعقدة عبر مسار تشغيلي دقيق لضمان تحقيق الأهداف الاستثمارية:
- سحب وتصنيف البيانات التاريخية للأسواق المالية بشكل مستمر وتخزينها في مستودعات البيانات.
- تحليل الاتجاهات الاقتصادية الكلية وقراءة الأخبار المؤثرة (News Analytics) على حركات الأسهم.
- التنبؤ الفوري بأسعار الأصول المالية وتحديد نقاط الدخول والخروج المُثلى لتعظيم الأرباح.
- تنفيذ أوامر التداول آلياً في أجزاء من الثانية استناداً إلى المعطيات التحليلية دون أي تأخير زمني.
تحقق هذه الكفاءة الاستباقية حماية لرؤوس أموال المستثمرين وتجنبهم الانكشاف العنيف على الأصول عالية التذبذب، مما يبني جدار ثقة متين بين العميل والمؤسسة.
معالجة معضلة التحيز الخوارزمي تنظيمياً
تبرز معضلة التحيز الخوارزمي (Algorithmic Bias) كنتيجة حتمية للتدريب المسبق على مجموعات بيانات تاريخية غير متوازنة، مما قد يدفع الأنظمة لاقتراح توصيات استثمارية تركز على قطاعات محددة وتتجاهل فرصاً واعدة أخرى. تنتج التوقعات الخاطئة غالباً عن قصور في جودة البيانات المغذية للنموذج، مما قد يؤدي في سيناريوهات متطرفة إلى ممارسات تمييزية أو تقييمات غير عادلة لبعض العمليات.
تكمن استراتيجية المعالجة الناجعة في فرض آليات تدقيق مستمرة تعتمد على تنويع مصادر البيانات وضبط الأوزان الرياضية بانتظام لضمان حيادية القرار التنبؤي. ولتحقيق مستوى عالٍ من النزاهة في القرارات المالية، تلتزم المؤسسات بإجراءات رقابية تشمل:
- الإخضاع الدوري لخوارزميات تعلم الآلة (Machine Learning) لاختبارات التدقيق الشاملة لاكتشاف الانحرافات.
- تصحيح الاختلالات الرياضية في قواعد البيانات لتجنب تكرار التحيزات التاريخية التي قد تضر بمصالح شرائح معينة.
- دمج الإشراف البشري المباشر لتقييم النتائج النهائية للنماذج قبل تنفيذ التوصيات ذات الحساسية الاستراتيجية.
يضمن هذا التدخل التقني المنضبط تصميم خطط مالية تتوافق تماماً مع مستويات المخاطرة المحددة لكل عميل، وتلبي أهداف النمو طويلة الأجل للشركات العائلية والصناديق المؤسسية دون المساس بمبادئ العدالة والشفافية الاستثمارية.
مقارنة العوائد الاستراتيجية للتحليل المالي المتقدم
يُظهر التكامل الاستراتيجي بين الإدارة البشرية وقدرات الذكاء الاصطناعي التنبؤية قفزات نوعية في العوائد التشغيلية وجودة الاستهداف ضمن إدارات الثروات.
| مؤشر الأداء الاستثماري | منهجية الإدارة التقليدية | منهجية التحليل التنبؤي (AI) |
|---|---|---|
| دقة التوقعات المالية | تعتمد كلياً على الخبرة البشرية وذات هامش خطأ مرتفع | زيادة في الدقة تصل إلى 25% من خلال دراسة تقلبات السوق لحظياً |
| سرعة إعداد أبحاث العملاء | تستغرق أياماً إلى أسابيع لصياغة تقارير دورية | تسريع دورة الإعداد بنسبة 50% بفضل النماذج التوليدية |
| تحديد فرص الاستثمار | محدود بقدرة المحلل الفردي على استيعاب ومتابعة الأخبار | فوري عبر خوارزميات تحليل الأخبار والبيانات التاريخية |
| مستوى التخصيص | باقات عامة تستهدف شرائح واسعة بمنتجات مالية نمطية | تخصيص فائق الدقة لاستهداف المستثمرين المبتدئين وتوجيه المحافظ |
العقبات البنيوية والأمنية في مسار الرقمنة المالية
يفرض التحول نحو تبني تطبيقات الذكاء الاصطناعي في البنوك واقعاً تشغيلياً معقداً يتجاوز بريق العوائد المالية المؤكدة. تصطدم طموحات التوسع بحزمة من المعوقات العميقة التي تتطلب ضخ سيولة نقدية هائلة وتخطيطاً استراتيجياً صارماً لضمان استدامة الأعمال. تتعاظم هذه التحديات يومياً في ظل التطور الشرس لأساليب الاختراق، وارتفاع تكاليف التحديث المستمر للأنظمة الأساسية لتواكب المعايير العالمية.
الفجوة التمويلية وتكاليف البنية التحتية
تشير التقديرات الفعلية إلى أن الكيانات المصرفية الخليجية ستحتاج إلى إنفاق ما يقارب ثمانمائة مليون دولار لتجهيز البنية التحتية الرقمية وتأهيل الطواقم الفنية المتخصصة. يخلق هذا العبء الرأسمالي الضخم فجوة تنافسية تتسع بشراسة بين المؤسسات المصرفية العملاقة المدعومة بميزانيات سيادية، وبين البنوك المتوسطة والصغيرة التي تكافح لمواكبة هذا السباق التقني. يبرز هنا تباين واضح؛ فبينما تستطيع البنوك الكبرى بناء مراكز بيانات فائقة القدرة (Data Centers) محلياً، تضطر المؤسسات الأصغر إلى البحث عن بدائل أقل تكلفة قد لا توفر نفس مستوى الاستقلالية.
تحديات الأمن السيبراني وسيادة المعلومات
يعد الخوف من تسريب المعلومات الحساسة الحاجز النفسي والتقني الأكبر أمام التبني الشامل لأدوات التقنية المالية مفتوحة المصدر في البيئات المصرفية.
- ترتفع التكلفة المحتملة لاختراقات قواعد البيانات في القطاع المصرفي الخليجي إلى نحو مليار دولار في حال انهيار الجدران الأمنية أمام الهجمات المتطورة.
- يؤدي الاعتماد المفرط على مزودي الخدمات السحابية العالميين إلى إثارة مخاوف قانونية جوهرية حول سيادة البيانات (Data Sovereignty) ومدى توافقها مع التشريعات المحلية الصارمة.
- تشكل تراخيص البرمجيات الأجنبية نزيفاً مالياً مستمراً يضغط بشدة على ميزانيات أقسام تقنية المعلومات سنوياً ويحد من قدرتها على الابتكار الداخلي.
- تعاني الأسواق الإقليمية من نقص حاد في المواهب والكوادر القادرة على بناء وصيانة نماذج تعلم الآلة المتقدمة (Machine Learning)، حيث يتجاوز الطلب الفعلي حجم العرض المتاح بكثير.
المعالجة التشغيلية عبر نماذج السحابة الهجينة
لتجاوز معضلة الأمان مقابل المرونة، تتبنى الإدارات التقنية استراتيجية الحلول الهجينة (Hybrid Cloud) بشكل قاطع. يدمج هذا النهج بين تخزين الملفات السرية في خوادم داخلية محصنة، والاستفادة من السحب العامة لمعالجة المهام الروتينية. يتطلب تنفيذ هذه الاستراتيجية التزاماً بالإجراءات الهيكلية التالية:
- تصنيف الأصول الرقمية للمؤسسة لتحديد البيانات عالية الحساسية كبيانات العملاء والأرصدة، وفصلها عن البيانات التشغيلية العامة.
- بناء وتأمين خوادم داخلية (On-Premises) متوافقة مع متطلبات البنك المركزي لمعالجة وتخزين البيانات الحرجة.
- إنشاء قنوات اتصال مشفرة لترحيل المهام الحسابية وتدريب النماذج غير الحساسة إلى السحابة العامة لتقليل تكاليف التشغيل.
- نشر أنظمة مراقبة لحظية تضمن عدم تسرب أي بيانات مصنفة خارج الحدود الجغرافية المسموح بها قانونياً.
بالتوازي مع هذه الإجراءات، يتسارع الاستثمار المؤسسي في بناء أصول تقنية وطنية خالصة تتضمن نماذج لغوية ضخمة مدربة محلياً. تهدف هذه الخطوة لتوفير قدرات معالجة سريعة ومحمية بمعايير حوكمة صارمة تلبي متطلبات قطاع الأعمال وتنهي التبعية التقنية للمزودين الخارجيين.
| وجه المقارنة | البنية المصرفية التقليدية | بيئات الذكاء الاصطناعي الهجينة (Hybrid AI) |
|---|---|---|
| التكلفة التأسيسية | متوسطة وموزعة على فترات زمنية متباعدة | استثمار رأسمالي ضخم للعتاد وتراخيص الخوارزميات |
| استضافة البيانات | داخلية بالكامل وتفتقر لسرعة التوسع | مزيج مرن بين الخوادم المحلية والسحابة لتلبية الامتثال الرقابي |
| المخاطر السيبرانية | تعطل الأنظمة أو أخطاء بشرية في إدخال السجلات | اختراقات معقدة قد تكبد المؤسسة خسائر تقارب المليار دولار |
| الاعتماد التقني | كوادر تشغيلية كلاسيكية لإدارة الشبكات | حاجة ماسة لخبراء تحليل البيانات الضخمة وعلماء البيانات |
مستقبل النماذج التوليدية والمصرفية المستقلة في الخليج
يستعد القطاع المالي لانتقالة نوعية هائلة تتجاوز مفهوم المساعدات الآلية التقليدية لتدخل عصر الخوارزميات الوكيلة القادرة على تنفيذ سلسلة مهام متراكبة باستقلالية تامة. يعيد هذا التحول الهيكلي تعريف مفاهيم التقنية المالية وإدارة الأصول، حيث يتبلور دور الذكاء الاصطناعي في البنوك في خلق مسارات تنفيذية ذاتية التوجيه تتأقلم لحظياً مع المتغيرات الاقتصادية الحادة، وتنتقل من حيز التوصية إلى حيز الفعل المباشر.
استقلالية القرار المالي ضمن مسارات محوكمة
تتجه المؤسسات بخطى متسارعة نحو تمكين البرامج المتطورة من اتخاذ قرارات تداول فورية وتنفيذها دون انتظار الموافقة البشرية المباشرة لكل عملية. تنتقل أدوات التحليل التنبؤي من مجرد اقتراح الفرص الاستثمارية إلى إدارة الصفقات بالكامل عبر الأطر التالية:
- تفويض الخوارزميات بتعديل مسارات المحافظ الاستثمارية الذكية استباقياً استناداً إلى استيعاب السياقات الاقتصادية العالمية وتحليل الأخبار اللحظية.
- بناء أطر حوكمة صارمة تتيح التدخل البشري الآلي لإيقاف التداول فوراً عند رصد تقلبات غير منطقية تفوق مستويات المخاطرة المسموحة.
- تنفيذ عمليات التداول بأجزاء من الثانية لضمان اقتناص أفضل نقاط الدخول والخروج للسيولة النقدية.
اندماج التحليل التنبؤي مع تقنيات سلاسل الكتل
يتصاعد الاندماج التقني بين خوارزميات تحليل البيانات المالية وتقنيات سلاسل الكتل لتعزيز شفافية المعاملات وتتبع مساراتها بدقة رياضية لا تقبل التلاعب. يوفر هذا التزاوج بيئة خصبة لابتكار نماذج أعمال مالية لامركزية، مما يقضي على المخاوف المرتبطة بالاختراقات ويضمن تتبع كل حركة نقدية من المصدر إلى الوجهة.
- من المتوقع ضخ استثمارات إقليمية ضخمة تبلغ ثلاثمائة مليون دولار لتطوير حلول حصرية تعتمد على هذا الدمج المتطور.
- تساهم هذه البيئة الخصبة والداعمة للابتكار في إطلاق أكثر من مائتي مؤسسة مالية ناشئة تركز حصراً على تقديم منتجات غير تقليدية تتحدى الهياكل المصرفية الكلاسيكية.
سيادة البيانات وتطوير النماذج الوطنية
تركز مختبرات الابتكار والمراكز البحثية على إنتاج النماذج التوليدية الوطنية المتخصصة لضمان استقلال القرار التقني والمالي عن المزودين الخارجيين. تستوعب هذه النماذج السيادية تعقيدات الثقافة اللغوية والاقتصادية الإقليمية بدقة فائقة تفوق نظيراتها العالمية، مما يمنح استجاباتها طابعاً محلياً شديد الموثوقية. يساهم هذا التوجه الاستراتيجي في معالجة القوائم المالية المعقدة وفهم التباينات الدقيقة في اللهجات الدارجة، وهو ما ينعكس بشكل مباشر على جودة التفاعل ضمن قنوات المنصات الرقمية.
معالجة تحديات التقادم عبر هيكلية الوحدات المنفصلة
تبرز عقبة التطور التكنولوجي المتسارع الذي قد يؤدي إلى تقادم الاستثمارات البرمجية الحالية قبل تحقيق العائد المستهدف منها، مما يهدد بشدة استقرار ميزانيات تطوير المؤسسات الرقمية. يتطلب تجاوز هذا الفخ التقني الانتقال الحتمي من الأنظمة المركزية المتصلبة إلى معمارية برمجية قائمة على الوحدات المنفصلة. تتضمن آلية الانتقال لهذه الهيكلية المرنة الإجراءات التالية:
- تفكيك النظام المصرفي الأساسي إلى وحدات برمجية مصغرة ومستقلة تتواصل فيما بينها عبر واجهات برمجة موحدة وآمنة.
- عزل محركات اتخاذ القرار المالي عن قواعد البيانات الكبرى لضمان سلاسة استبدال النماذج القديمة فور صدور نسخ أحدث.
- ترقية أجزاء محددة من النظام، كأدوات التقييم الائتماني أو محركات الدفع، بشكل فردي دون الحاجة لتعطيل المنظومة الشاملة أو التسبب في توقف الخدمات.
تضمن هذه المرونة الهندسية التكيف الفوري مع أحدث إصدارات المعالجات، مما يمنح المؤسسات قدرة دائمة على المنافسة الشرسة وطرح خدمات تسديد وإقراض وتداول تتفوق على مثيلاتها في الأسواق العالمية.
الأثر الاستراتيجي لتحديث المعمارية البرمجية
| معيار الأداء المؤسسي | الأنظمة البرمجية المركزية المتصلبة | معمارية الوحدات البرمجية المنفصلة |
|---|---|---|
| الاستجابة لتقنيات الذكاء الاصطناعي في البنوك | بطيئة ومعقدة، تتطلب تعديلات جذرية في أساس النظام المصرفي | فورية ومرنة، تتيح دمج أحدث النماذج كإضافات مستقلة |
| كفاءة الإنفاق الرأسمالي التقني | إهدار مستمر للميزانية في تحديثات شاملة تتقادم أسرع من المتوقع | استثمار دقيق وموجه لتحديث الوحدات أو الخوارزميات المطلوبة حصراً |
| استقرار عمليات التداول المستقلة | معرضة للتوقف الكامل أثناء دورات التحديث والصيانة الدورية | استمرارية الخدمة بنسبة كاملة بفضل عزل المهام البرمجية عن بعضها |
الأسئلة الشائعة
كيف يخفض الذكاء الاصطناعي من التكاليف التشغيلية للمؤسسات المالية؟
يتم ذلك عبر إحلال أتمتة العمليات الآلية محل المهام اليدوية، حيث تساهم تقنيات التحليل التنبؤي وتقييم المخاطر في تقليص ساعات العمل الروتينية، مما يوفر ملايين الدولارات الموجهة للأجور وتصحيح الأخطاء التشغيلية وتسريع وتيرة دورة المعاملات اليومية.
ما دور التقنية المالية في حماية الحسابات من الاختراقات؟
تعتمد المؤسسات على قدرات تعلم الآلة لمراقبة ملايين الحركات المالية في أجزاء من الثانية، مما يسمح باكتشاف الأنماط السلوكية الشاذة وإيقافها فوراً مع خفض معدلات الإنذارات الكاذبة بنسبة تسعين بالمائة، لضمان استمرار تقديم الخدمة للمستخدمين الفعليين دون إزعاج.
هل تلغي روبوتات الدردشة الذكية دور المستشار المالي البشري؟
لا تلغي أدوات فنتك التفاعلية دور الخبراء، بل تتولى حسم ثمانين بالمائة من الاستفسارات المتكررة بفعالية تامة، لتتيح للمستشارين التفرغ لبناء الخطط الاستراتيجية وتقديم توجيهات معمقة لتنمية الثروات وفق معطيات معقدة تتطلب حكمة وتدخلاً بشرياً مباشراً.
رؤية أرابيان فنتك
تشير قراءة المعطيات إلى أن التبني المتسارع للذكاء الاصطناعي في القطاع المصرفي الخليجي قد تجاوز مرحلة تحسين الكفاءة التشغيلية ليصبح محددًا وجوديًا لقدرة المؤسسات على البقاء في السوق. الفجوة التمويلية الضخمة لتأسيس البنية التحتية ستؤدي حتمًا إلى إعادة رسم خريطة المنافسة، حيث ستتركز الهيمنة لدى الكيانات المصرفية القادرة على بناء نماذج تقنية سيادية وهجينة توازن بين الابتكار المستقل وصرامة الامتثال الرقابي. ومع انتقال الصناعة نحو عصر الخوارزميات الوكيلة المستقلة، يكمن الفارق الحقيقي ليس في مجرد امتلاك التقنية، بل في القدرة على تبني معمارية برمجية مرنة ونماذج تفسيرية تضمن تبرير القرارات الائتمانية والاستثمارية لحظيًا وتحييد المخاطر السيبرانية، مما يجعل حوكمة البيانات وأمنها الميزة التنافسية الأهم في العقد القادم.
المصادر والمراجع
استند هذا التحليل المالي والتقني إلى مجموعة من الوثائق التنظيمية والتقارير المصرفية الصادرة عن الجهات المعنية، بجانب بيانات ودراسات متخصصة لدعم الرؤى المتعلقة بتبني الذكاء الاصطناعي وتطبيقاته في الأسواق الخليجية.
- المجلة الدولية للبحوث والدراسات القانونية – الإطار القانوني لاستخدام الذكاء الاصطناعي في البنوك وفق التنظيمات السعودية
- بنك الإمارات دبي الوطني – تقرير الابتكار والتطبيق العملي للذكاء الاصطناعي
- مصرف الراجحي – تقرير البصمة الرقمية والتحول التكنولوجي لعام 2023
- مجلة CIO – استراتيجية بنك أبوظبي الأول في توظيف التقنيات السحابية والأتمتة
- ريسيرش آند ماركتس – بيانات حجم وتوجهات سوق الذكاء الاصطناعي المصرفي في دول الخليج
- منصة MDPI للأبحاث العلمية – دراسة تبني الذكاء الاصطناعي لكشف الاحتيال المالي في الإمارات وقطر