تفعيل ضوابط الإنفاق الاستباقية لحماية سيولة شركتك
التحول من الإدارة التقليدية إلى ضوابط الإنفاق الاستباقية

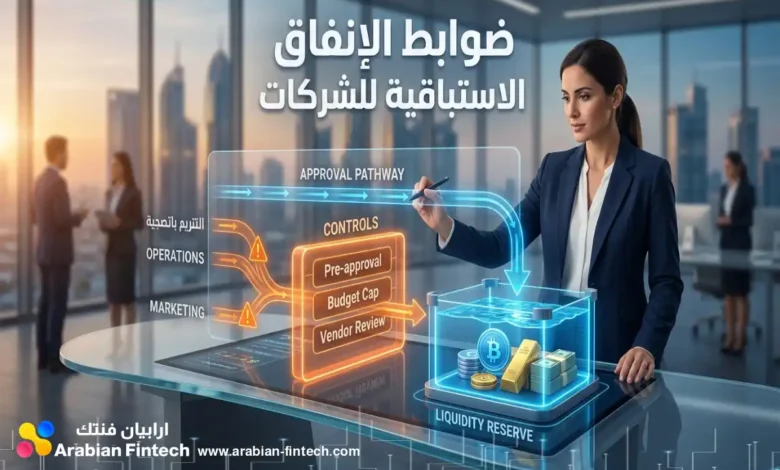
تُمثل الإدارة المالية في قطاع الأعمال اليوم ركيزة محورية لضمان استدامة الربحية وحماية التدفقات النقدية عبر الحد من المخاطر التشغيلية. لم يعد مقبولاً الاعتماد على نماذج تفاعلية تكتشف الأخطاء بعد وقوعها؛ بل بات من الضروري تبني استراتيجية ضوابط الإنفاق الاستباقية لضمان توجيه كل مورد مالي نحو مساره الصحيح. يتطلب هذا التحول دمج تقنيات الابتكار الرقمي في صميم العمليات التشغيلية، لتجنب الهدر المالي وتحقيق أعلى درجات الكفاءة. تخيل أنك تبحث عن حلول دفع لشركتك؛ فإن الاعتماد على أنظمة التتبع المتأخرة سيكلفك الكثير، بينما يمنحك التحكم المسبق قدرة غير مسبوقة على توجيه مسار نمو مؤسستك بفعالية واقتدار.
التحول من الإدارة التقليدية إلى ضوابط الإنفاق الاستباقية
تعتمد النماذج التقليدية في إدارة المصروفات على نهج لاحق ينتظر قيام الموظف بإجراء عملية الشراء، ثم تقديم الإيصالات والتقارير لاحقاً للمراجعة وإعادة التسوية. هذا الأسلوب يخلق تحديات عميقة للشركات، كونه يعالج البيانات المحاسبية في نقطة زمنية تأتي بعد خروج الأموال بالفعل من الحسابات المصرفية. في المقابل، تُعد ضوابط الإنفاق الاستباقية وظيفة حوكمية متقدمة تتدخل قبل إتمام المعاملة المالية، مما يمنع حدوث الانحرافات أو التجاوزات من جذورها.
تبرز عدة عقبات تنظيمية عند الاستمرار في استخدام أدوات الرقابة اللاحقة:
- فقدان السيطرة الحقيقية على مسار المدفوعات المالية التجارية بمجرد تمرير المعاملة المالية من قبل الموظف.
- استنزاف طاقات فرق العمل المحاسبية في مطابقة الإيصالات ومعالجة تقارير التدقيق يدوياً.
- عجز الإدارة عن استرداد الأموال التي أُنفقت بالفعل خارج نطاق الميزانيات والعقود المعتمدة.
للتغلب على هذه الهفوات، توفر منصات التكنولوجيا المالية بيئة شمولية تدمج وظائف المشتريات، وتتبع النفقات، وأتمتة الحسابات الدائنة في واجهة موحدة. هذه البيئة المتكاملة تضمن عدم تنفيذ أي طلب مالي دون استيفاء الشروط المحددة سلفاً. بالتالي، يتحول العمل المالي من مجرد وظيفة توثيقية للأحداث الماضية إلى أداة استراتيجية تحدد ما يُسمح بحدوثه مستقبلاً.
لتحقيق هذا التحول الهيكلي، تعتمد الشركات على إجراءات عملية محددة:
- ربط استخدام بطاقات الشركات المدفوعة مسبقا بأنظمة الموافقة اللحظية لضمان تطابقها مع أهداف الشراء.
- حظر المشتريات العشوائية التي تتم خارج قائمة الموردين الاستراتيجيين المعتمدين.
- حماية سيولة الشركة عبر تقييد السقف المالي المسموح به لكل مشروع أو قسم مسبقاً.
أدوات الابتكار المالي لتفعيل التحكم المسبق
تستند ضوابط الإنفاق الاستباقية إلى بنية تحتية متطورة من الأدوات التقنية التي تمنح الشركات السيطرة التامة على التدفقات النقدية في الوقت الفعلي. لا تقتصر هذه الأدوات على تقديم واجهات رسومية لعرض البيانات، بل تتعداها إلى آليات تحكم مدمجة تضمن فرض اللوائح دون التسبب في تباطؤ الأنشطة. في واقع سوق الفنتك العربي اليوم، يُعد دمج هذه الأدوات خطوة حاسمة لتعزيز مرونة الشركات.
تقنيات البطاقات والقيود الديناميكية
تمثل ابتكارات البطاقات الرقمية خط الدفاع الأول ضد المصروفات المارقة، حيث تقدم مستويات تحكم لا تتوفر في البطاقات الائتمانية التقليدية.
من أبرز التقنيات المستخدمة لتعزيز الحوكمة المالية في هذا السياق:
- إصدار البطاقات الافتراضية المخصصة لكل غرض مالي مستقل، مع ضبط سقوفها المالية بدقة تامة.
- تفعيل قيود الإنفاق الزمنية التي تحظر استخدام البطاقة خارج أوقات العمل الرسمية.
- تحديد نطاقات التجار المسموح بها، لمنع سحب الأموال لصالح فئات تجارية غير مصرح بها.
- نشر البطاقات ذات الاستخدام الواحد المخصصة لإتمام صفقات محددة، لمنع تجديد الاشتراكات التلقائية المجهولة.
حراس السياسات المدمجون عبر الذكاء الاصطناعي
يلعب الذكاء الاصطناعي المالي دوراً محورياً في حماية منظومة الإنفاق. تطورت هذه الخوارزميات من مجرد قراءة الإيصالات ضوئياً إلى أداء دور “حارس السياسات” الذي يحلل كل معاملة متوقعة قبل إرسال أمر الدفع. تقضي هذه الآلية الذكية على مساحة الخطأ البشري وتحبط محاولات الشراء المخالفة فورياً.

كيف يحلل الذكاء الاصطناعي المخاطر ويفعل الضوابط بشكل استباقي؟
- تقييم هوية المورد ومدى ملاءمة الطلب لسياسات الشراء قبل تفويض أي دفعة نقدية.
- إرسال تنبيهات تصحيحية فورية للموظفين عند إدخال طلبات قد تتجاوز الميزانيات المقررة.
- الحد من مساعي الاحتيال المالي أو الدفع المزدوج عبر تحليل الأنماط السلوكية غير المعتادة لحظياً.
معالجة تسرب الإنفاق وتقييم المخاطر المؤسسية
تُعاني الكثير من المنشآت التجارية مما يُعرف بظاهرة “تسرب الإنفاق”، وهي الفجوة المالية الحادة التي تنشأ عندما تنفذ الشركات عمليات شراء تنفيذية بعيداً عن الخصومات المبرمة في العقود الاستراتيجية. يحدث هذا النزيف عندما تلجأ فرق العمل إلى خيارات سريعة وغير مدروسة، مما يؤدي إلى ضياع الوفورات المحققة. ولذلك، تبرز ضوابط الإنفاق الاستباقية كآلية حتمية لإيقاف تآكل الأرباح.
تتجسد أبرز تحديات تسرب النفقات وضعف الرقابة في النقاط التالية:
- فقدان ما يتراوح بين 5% إلى 9% من قيمة العقود الاستراتيجية كخسائر تسرب مباشر نتيجة غياب الحوكمة المالية القبلية.
- هدر هائل في اشتراكات البرمجيات الرقمية؛ حيث تنفق شركة تضم 100 موظف نحو 200,000 دولار سنوياً، يتبدد جزء منها على برامج مكررة.
- التعرض المباشر لعمليات الاحتيال، والتي تُكبد المؤسسات خسائر تصل في المتوسط إلى 5% من إجمالي إيراداتها السنوية.
تتطلب مواجهة تقييم المخاطر المؤسسية بفعالية الانتقال إلى آليات رصد أكثر استباقية. تتيح أنظمة الإنفاق الذكية تتبعاً تراكمياً للالتزامات يرتبط مباشرة بالموازنات المتاحة. فعند الشروع في إصدار أي أمر شراء جديد، يُقتطع مبلغه من ميزانية القسم فوراً، لتوضيح الرصيد المتبقي بدقة أمام متخذي القرار.
تتضمن الحلول التقنية الجذرية لإيقاف التسرب المالي:
- الاكتشاف اللحظي للموردين المكررين وتوجيه الموظفين تلقائياً للالتزام بالشروط المفتوحة مع الموردين المفضلين.
- رصد معدلات الاستخدام الفعلي لتطبيقات العمل، وإلغاء الاشتراك في الخدمات المهجورة قبل صدور الفاتورة البنكية.
- استرداد نسبة مالية تصل إلى 2% و 5% من الخسائر السنوية عبر ضمان تطبيق شروط العقود لحظة الطلب التنفيذي.
ديناميكية الموافقات وتحقيق الانسيابية التشغيلية
يخشى بعض مدراء العمليات من أن تؤدي الصرامة الرقابية إلى خلق اختناقات إدارية تبطئ سير العمل اليومي. يمثل هذا الاعتقاد قصوراً في فهم آليات ضوابط الإنفاق الاستباقية الحديثة التي توازن بين سرعة الإنجاز والتحكم المالي الصارم. يتحقق هذا التوازن التشغيلي من خلال صياغة مسارات موافقة متدرجة تستند كلياً إلى حجم المخاطر المرتبطة بكل معاملة مالية.
تسلسل خطوات تسريع الموافقات دون التفريط بأسس الرقابة:
- تطبيق بروتوكول الإقرار الآلي الفوري للمشتريات منخفضة التكلفة، بشرط توجيهها لموردين معتمدين وضمن الميزانية.
- إحالة المشتريات ذات المخاطر المتوسطة نحو مسار إشرافي مباشر بجدول زمني محدد للإنجاز السريع.
- توجيه المعاملات الضخمة أو التي تتجاوز السقوف المالية المعتمدة إلى لجان مالية متعددة المستويات لتأمين فحص وقائي دقيق.
يساهم هذا التصنيف الذكي المدمج في منصات الفنتك في تخفيف الضغوط المتراكمة على الفرق المحاسبية ويزيل الاحتكاك اليومي مع الأقسام التنفيذية. ومع تبني لوحات التحكم التفاعلية، تصبح إدارة أتمتة الحسابات الدائنة ميزة تنافسية تُسرّع من دورات الإغلاق المحاسبي وتُجنب الشركة قضاء أسابيع في تتبع الأرصدة.
تتجسد فوائد نموذج الموافقات الديناميكي في الآتي:
- منح الحرية الكافية للفرق التنفيذية للتحرك السريع ضمن الحدود والأُطر المالية المرسومة سلفاً.
- تقليص التكاليف التشغيلية لمعالجة تقارير المصروفات التقليدية، والتي تصل تكلفتها إلى 58 دولاراً لكل تقرير بمعدل خطأ يبلغ 19%.
- تعزيز موثوقية العمليات لدى القيادة التنفيذية بفضل التدفق اللحظي للبيانات وحماية المنظومة من الهفوات البشرية.
العائد على الاستثمار والتحليل المالي المتقدم
يتطلب إقناع القيادات العليا بتبني مشاريع تقنية جديدة تقديم أدلة ملموسة ومؤشرات أداء تعتمد على الأرقام الصارمة المستردة. ينعكس التطبيق المنهجي لنظم ضوابط الإنفاق الاستباقية بشكل سريع ومباشر على هوامش الأرباح بفضل تقليص التكاليف المباشرة والتشغيلية. يتم قياس هذا العائد الاستثماري الدقيق عبر تحليل وفورات التكلفة المستردة والتخلص من ساعات العمل اليدوي.
مؤشرات قياس العائد المالي المباشر من أنظمة الحوكمة الاستباقية:
- خفض تكاليف الإدارة التشغيلية الخاصة بالعمليات المالية والمحاسبية بنسبة ملحوظة تبلغ 24%.
- تقليص فترات دورة معالجة المعاملات والموافقات على الطلبات بنسب استثنائية تتراوح بين 50% إلى 70%.
- تخفيض ميزانيات المراجعات القانونية والتدقيق الداخلي بنسبة 30% إلى 50% بفضل الفحص الآلي المستمر.
إلى جانب هذه الوفورات المباشرة، تبرز قيمة العوائد التشغيلية غير المباشرة المتمثلة في سرعة الاستجابة لمتغيرات التكلفة وتجنب الغرامات. يُمكّن الابتكار الرقمي المؤسسات من التقييم الموضوعي لعائد الاستثمار (ROI) من خلال دمج وضوح البيانات مع القدرة على تخصيص مسار الاستثمارات نحو مراكز النمو الحقيقية.
لضمان بناء نموذج قياس صحيح وواقعي للعائد المالي، يجب الالتزام بالآتي:
- إحصاء التكلفة الإجمالية للاشتراك في منصات التكنولوجيا المالية ومقارنتها بقيمة التسرب المالي الفعلي الذي تم تداركه.
- توثيق إجمالي ساعات العمل اليدوي المستردة وضربها في متوسط التكلفة التشغيلية لكل موظف مالي لبيان القيمة المكتسبة.
- مراقبة مؤشرات تكلفة الاستحواذ على العملاء (CAC) ومدى تحسنها جراء ضبط وإدارة نفقات المبيعات بكفاءة.
مقارنة منصات التكنولوجيا المالية لإدارة المدفوعات
تزخر أسواق منصات الفنتك بالعديد من البرمجيات المتطورة التي صُممت بعناية لتلبية متطلبات الشركات بمختلف هياكلها التنظيمية. تتفاوت هذه المنصات في عمق خصائصها؛ فبعضها يصب تركيزه على إحكام السيطرة على البطاقات الائتمانية، بينما يقدم البعض الآخر حزمة شمولية تمتد من المشتريات الكبرى وحتى إدارة الحسابات الدائنة. من الحتمي لمدراء العمليات انتقاء المنصة التي تحاكي نموذج أعمالهم بدقة.
| المنصة المالية | القطاع المستهدف | نقاط القوة الرئيسية | آليات الحوكمة المالية |
|---|---|---|---|
| Ramp | الشركات الناشئة والمتوسطة | أتمتة فائقة للإيصالات مع إرشادات مدعومة بالذكاء الاصطناعي لتقليص التكاليف. | بطاقات افتراضية ديناميكية، ومطابقة للسياسات لحظياً لحظر الإنفاق المكرر. |
| Brex | الشركات التكنولوجية والمتعددة الكيانات | دعم واسع متعدد العملات، مع سياسات مالية مخصصة لمختلف الفروع والكيانات. | حوكمة موحدة للميزانيات، قيود إنفاق دقيقة مسبقة، وفحص مبكر للمخاطر. |
| BILL | الشركات الصغيرة والمتوسطة | دمج محكم ومباشر بين وظائف المشتريات وأتمتة الحسابات الدائنة والمدينة. | ربط بطاقات الشركات مباشرة بالميزانيات لإدارة فواتير الموردين ودفعها آلياً. |
| Spendesk | الشركات المتوسطة والأوروبية | تحكم استباقي شامل وعميق في عمليات الشراء والدفع من المنبع (Procure-to-Pay). | موافقات مسبقة صارمة قبل الشراء، وربط متقدم برموز وقوانين ضريبة القيمة المضافة. |
| Coupa | المؤسسات الكبرى (Enterprise) | إدارة كلية وشاملة لإنفاق المؤسسة بالكامل وتنظيم علاقات الموردين وسلاسل الإمداد. | أتمتة العقود والمشتريات شديدة التعقيد، مضافاً إليها تقنيات التحليل التنبؤي للمخاطر. |
تُجسد هذه الحلول البرمجية الطفرة النوعية في قطاع الابتكار الرقمي؛ فهي مصممة لتتكامل بصورة سلسة مع أنظمة تخطيط الموارد (ERP) الحالية لتكوين بيئة متناغمة ومؤتمتة بالكامل. يوفر هذا الاستثمار التقني رؤية استراتيجية للمصروفات، مما يدعم كفاءة المدفوعات المالية التجارية ويحد من الاختناقات المرتبطة بالأنظمة الإدارية المعزولة.
خريطة طريق استراتيجية لتطبيق المدفوعات التجارية
يُعتبر الانتقال الناجح نحو تطبيق ضوابط الإنفاق الاستباقية بمثابة تحول استراتيجي وتنظيمي متكامل يتجاوز مجرد تثبيت البرمجيات التقنية. يتوجب على الإدارات المالية صياغة خريطة طريق مرحلية محكمة تضمن انتقالاً مرناً يقي الشركة من أي اضطراب محتمل في الأنشطة والمشتريات اليومية للموظفين.
المراحل التنفيذية المنهجية لضمان نجاح التحول المالي:
- المرحلة الأولى (التشخيص المالي): تدقيق واقع نفقات الشركة الراهن لاستخراج مؤشر الإنفاق الخاضع للإدارة، وتحديد مصادر الهدر والموردين المكررين.
- المرحلة الثانية (الربط التقني): بناء وتأسيس الربط المباشر (APIs) بين منصة التحكم ونظام تخطيط الموارد (ERP) لتوحيد التدفقات وسجلات الحسابات دون أي فجوات.
- المرحلة الثالثة (رقمنة السياسات): إلغاء أنظمة التعويض اليدوي، وتحويل اللوائح الورقية إلى سياسات رقمية مُبرمجة تُلزم الفرق بالتقيد بالشروط لحظياً.
- المرحلة الرابعة (التحليل والتنبؤ): تفعيل منظومة المراقبة المستمرة لتحليل الانحرافات، بحيث تُرسل الإنذارات فور تجاوز قسم معين نسبة 10% من ميزانيته المعتمدة.
| مستوى المخاطرة | التحدي أو المعاملة المالية | مسار الموافقة الديناميكي ضمن منصات الفنتك |
|---|---|---|
| مخاطرة منخفضة | المعاملات الموجهة لمورد معتمد، وضمن الميزانية، وبمبالغ صغيرة اعتيادية | تفويض وإقرار آلي وفوري لإتمام الشراء دون أي تأخير بشري أو إداري. |
| مخاطرة متوسطة | مبالغ نقدية متوسطة، أو فئة شراء غير معتادة ولكنها لا تزال ضمن الميزانية | توجيه الطلب لموافقة إشرافية أحادية، مع إرسال إشعار لحظي محدد بوقت للإنجاز. |
| مخاطرة عالية | معاملات تتخطى السقوف المالية المقررة، أو التعامل مع موردين جدد غير مصرحين | تمرير الطلب عبر مسارات فحص متعددة المستويات تشمل الإدارات المالية والتنفيذية. |
| مخاطرة استثنائية | مخالفة صريحة ومباشرة لسياسات الشراء أو اشتباه قوي بحدوث احتيال | إيقاف فوري ومباشر للمعاملة، واشتراط تقديم مبررات واعتمادات استثنائية من القيادة. |
يتيح التطبيق الدقيق لهذه المصفوفة إرساء ثقافة مالية منضبطة وداعمة لمسارات النمو المؤسسي المستدام. من خلال هذا التنظيم الهيكلي، تتيقن الشركة من توظيف بطاقات الشركات المدفوعة مسبقا بفعالية استثنائية، مما يوجه طاقات فرق العمل نحو مبادرات ذات قيمة استراتيجية عالية بدلاً من الغرق في الأعباء الورقية المتأخرة.
رؤية أرابيان فنتك
من منظور أرابيان فنتك، تكشف المعطيات أن الجوهر الحقيقي لضوابط الإنفاق الاستباقية لا يكمن في التحديث التقني للبرمجيات المحاسبية، بل في إحداث تحول جذري في “توقيت” الرقابة المالية. إن نقل نقطة التحكم لتسبق المعاملة التجارية يعيد تعريف دور الإدارة المالية بالكامل؛ لتتحول من جهة تدقيق توثق الهدر التاريخي، إلى موجه استراتيجي يحمي السيولة قبل تحركها. يكمن التحدي الحاسم للشركات اليوم في موازنة هذه الحوكمة الصارمة الموجهة بالذكاء الاصطناعي مع الانسيابية التشغيلية، بحيث تصبح أدوات الحوكمة القبلية محركات تمكين تنافسية تضمن توجيه كل مورد مالي نحو النمو، وليست مجرد قيود إدارية تعرقل سرعة الأعمال.
المصادر والمراجع
يستند هذا التحليل إلى مجموعة من الأدوات الإرشادية والتقارير الفنية الصادرة عن كبرى شركات التكنولوجيا المالية وأنظمة تخطيط الموارد (ERP)، لتقديم رؤية عملية مدعومة بالبيانات حول آليات حوكمة المصروفات والتحكم المالي.
- أوراكل نت سويت (Oracle NetSuite) – الدليل الشامل لتسرب الإنفاق المالي
- سيريون (Sirion) – معايير ومؤشرات العائد على الاستثمار لإدارة العقود 2026
- رامب (Ramp) – دليل ضوابط الإنفاق للشركات الحديثة
- ميركوري (Mercury) – تحليل العائد على الاستثمار من إدارة الإنفاق
- زايكوس (Zycus) – الحاجة المتزايدة لحلول إدارة الإنفاق الذكية
- بايلوسيتي (Paylocity) – الفروق الجوهرية والفوائد بين إدارة الإنفاق والمصروفات