تقنيات تكامل الأنظمة المالية والمحاسبية المتقدمة للشركات
المعمارية التقنية في تكامل الأنظمة المالية والمحاسبية
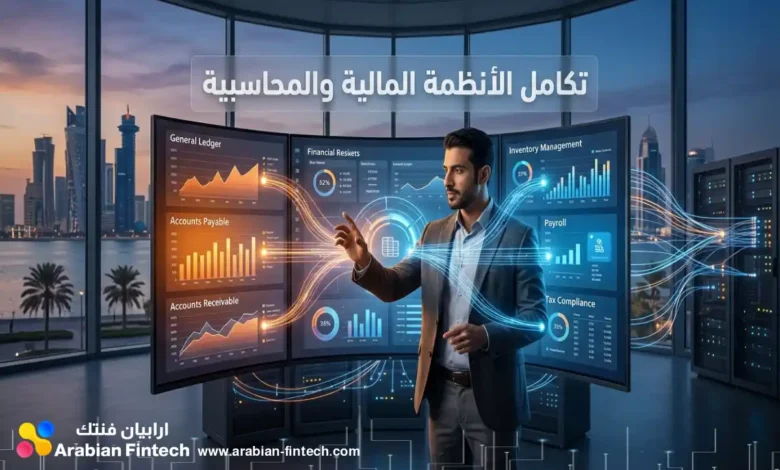
يشهد قطاع الأعمال تحولاً بنيوياً جذرياً يستوجب تحقيق تكامل الأنظمة المالية والمحاسبية بمرونة ودقة عالية، لضمان الانتقال السلس من العمليات اليدوية المعزولة إلى أطر رقمية مترابطة. تعتمد المؤسسات اليوم على واجهات برمجة التطبيقات المتقدمة لربط عملياتها بشكل مباشر، مما يعزز من كفاءة العمليات ويقلل من الأخطاء البشرية والمخاطر التشغيلية. يفرض هذا التطور تحديثات جوهرية على كيفية تبادل البيانات ومعالجة المستندات، مما يحتم على المدراء الماليين ومهندسي الأنظمة تبني معماريات برمجية مرنة تستجيب للمتطلبات التقنية الحديثة بفعالية.
المعمارية التقنية في تكامل الأنظمة المالية والمحاسبية
تتطلب البنية التحتية الحديثة في قطاع الفنتك معمارية تقنية متطورة لضمان تدفق البيانات دون انقطاع. يمثل تكامل البرمجيات اليوم أساساً صلباً لضمان التوافق مع متطلبات السوق الفورية، حيث لم يعد كافياً الاعتماد على التصدير اليدوي للتقارير. يعتمد هذا المستوى من التكامل على التبادل الآلي للبيانات المنسقة وتطبيق التشفير الأمني المتقدم لحماية السجلات.
تبرز التحديات (Pitfalls) بشكل واضح عند استخدام الأنظمة القديمة والمغلقة؛ حيث تفشل في الاستجابة اللحظية لمعالجة آلاف المعاملات اليومية. يؤدي هذا البطء إلى اختناقات تشغيلية، وتأخير في إصدار المستندات، مما يؤثر سلباً على البنية التحتية المالية بأكملها. لحل هذه العقبات، يكمن الإجراء التقني الأمثل في التحول نحو تخطيط موارد المؤسسات القائمة على الخدمات المصغرة لتسريع زمن الاستجابة.
التحول نحو الدفاتر الرقمية والربط البرمجي المعقد
يعتمد التحول الناجح إلى الدفاتر الرقمية على تطبيق طبقات معالجة وسيطة، تضمن توحيد صيغ البيانات قبل تبادلها بين الأطراف.
- يتطلب التكامل الفعال توظيف الربط البرمجي المعقد لضمان اتصال آمن ومستمر بين الخوادم السحابية.
- تُستخدم خوارزميات التشفير لربط المستندات ببعضها البعض، مما ينشئ تسلسلاً رقمياً غير قابل للتعديل التراجعي.
- تضمن هذه التقنية اكتشاف أي حذف أو تعديل في السجلات التاريخية فوراً، مما يعزز سلامة السلسلة بأكملها.
- يُشترط تطبيق الختم التشفيري باستخدام مفاتيح التشفير ذات المنحنيات البيضاوية لتوثيق المصداقية.
- تعتمد العملية على الشهادات الرقمية التي يتم جلبها برمجياً عبر كلمات مرور مؤقتة تُنشأ لمرة واحدة.
أنظمة تخطيط الموارد والمدفوعات التجارية
تجاوزت منصات fintech.com/%d8%a7%d9%84%d9%81%d9%88%d8%aa%d8%b1%d8%a9-%d8%a7%d9%84%d8%a5%d9%84%d9%83%d8%aa%d8%b1%d9%88%d9%86%d9%8a%d8%a9/”>تخطيط موارد المؤسسات دورها التقليدي كأداة لحفظ السجلات، لتتحول إلى المحرك الرئيسي في توجيه المدفوعات المالية التجارية بين الشركات (B2B). يعتمد نجاح تكامل الأنظمة المالية والمحاسبية على بناء بيئة مالية سلسة وآمنة تستجيب لمتطلبات السوق اللحظية. يتم تصميم المكونات الإضافية لتعمل كوسطاء معالجة تضمن التشفير المتقدم للمفاتيح الخاصة، مما يفكك تعقيد العمليات المالية ذات الحجم الكثيف ويحمي سلامة الأصول الرقمية.
يقع المدراء الماليون غالباً في فخ الاعتماد على التخصيص البرمجي المفرط (Custom Coding) داخل قواعد البيانات الأساسية للأنظمة القديمة في محاولة لتسريع الامتثال. هذا التوجه يخلق ديون تقنية (Technical Debt) تتراكم بمرور الوقت، مما يعوق عمليات التحديث البرمجي المستقبلية ويجعل النظام هشاً أمام المتغيرات التشريعية. المنظومات التشغيلية المتقدمة ترفض هذا الترقيع البرمجي؛ فالحل العملي يكمن في تهيئة الأنظمة لتصدير البيانات بصيغ قياسية مستقلة، وتكليف البرمجيات الوسيطة (Middleware) بمهام التشفير والتوجيه اللحظي. المؤسسات التي تتبنى هذا الفصل التقني تضمن استمرارية أعمالها دون المساس بالكود الأساسي لأنظمتها.
| معيار التقييم | التخصيص البرمجي الداخلي (Custom Coding) | الربط عبر البرمجيات الوسيطة (Middleware) |
|---|---|---|
| زمن التنفيذ والتشغيل | يستغرق من 3 إلى 6 أشهر من التجارب وتصحيح الأخطاء. | يُنجز بالكامل ويُعتمد خلال 5 إلى 10 أيام عمل. |
| مرونة التحديثات | التعديلات التنظيمية تتطلب إعادة كتابة معقدة للأكواد. | تحديثات سحابية فورية دون التسبب في توقف الأنظمة. |
| إدارة التشفير والمفاتيح | معالجة يدوية معقدة للشهادات الرقمية والمفاتيح الخاصة. | أتمتة كاملة لدورات تجديد المفاتيح والتخزين الآمن. |
| استقرار البنية التحتية | مخاطر عالية بانهيار قواعد البيانات عند معالجة الضغط. | طبقة معزولة تحمي استقرار النظام المالي الأساسي. |
دور واجهات برمجة التطبيقات في أتمتة دورات الدفع
تُشكل واجهات برمجة التطبيقات (APIs) القناة العصبية لنقل البيانات المالية بأمان وسرعة فائقة بين الموردين، العملاء، والجهات المصرفية. لا يقتصر دور هذه الواجهات على تمرير الأرقام الصماء، بل تمتد لتنفيذ وتسوية العمليات اللحظية التي تلغي الحاجة للتدخل البشري المستمر في عمليات المطابقة.
لتحقيق أتمتة شاملة وخالية من الاحتكاك، يمر التدفق التقني لدورة الدفع بالمراحل المتسلسلة التالية:
- تستخرج الأنظمة البيانات الخام من أوامر الشراء والفواتير لبناء الحمولات البرمجية (Payloads) عبر قنوات اتصال محلية وموثقة.
- تُوجّه طلبات الدفع المعتمدة تشفيرياً إلى نقاط المعالجة المصرفية لتنفيذها عبر طبقات الربط المباشر.
- تستقبل الواجهات تأكيدات الملاءة المالية والخصم فوراً، لتحديث أرصدة الحسابات آلياً.
- تترجم البرمجيات الاستجابات الشبكية المعقدة إلى رموز أخطاء واضحة ومقروءة، لتتمكن فرق المالية من معالجتها بسلاسة.
- تُزامن المنظومة دورات الدفع الخاصة برواتب الموظفين وترفعها تلقائياً للمصارف المعتمدة بما يتوافق مع تشريعات حماية الأجور.
تُسهم هذه الأتمتة العميقة في تسريع معالجة المستندات في حسابات الدائنين، وتضمن دقة القيود المحاسبية. وتوفر هذه الهندسة المفتوحة مزايا إضافية لا يمكن تحقيقها في الأنظمة المغلقة، من أبرزها:
- الاستعلام اللحظي عن بيانات مالية موثقة تعزز من سرعة وجودة القرارات الائتمانية.
- المعالجة الفورية لمرتجعات الدفع، والانسحابات، والتسويات المجمعة بأقل هوامش للخطأ.
- مواءمة التدفقات النقدية مع منصات المصرفية المفتوحة لتخفيض التكاليف التشغيلية للمعاملات.
نماذج الفوترة الإلكترونية المتقدمة لقطاع الشركات
يتجه المشهد التجاري في دول الخليج نحو تبني نماذج الفوترة الإلكترونية المتطورة، التي تمزج بين الاستقلالية التجارية والرقابة الهيكلية الدقيقة. يعتمد تبادل المستندات التجارية هنا على التزامن بدلاً من التتابع، مما يعزز كفاءة الشركات في معالجة فواتيرها داخلياً.
من أكبر العقبات (Pitfalls) في نماذج المعالجة المركزية التقليدية، هي توقف تدفق الأعمال بمجرد تعطل البوابة الموحدة، مما يشل حركة البضائع. تتغلب أسواق الخليج على ذلك من خلال تطبيق نماذج التبادل اللامركزي، التي تُفوض عمليات التحقق وترجمة الصيغ إلى منظومة تنافسية من مزودي الخدمة المعتمدين، مما يضمن استمرارية التجارة حتى أثناء الانقطاعات الجزئية.
هيكلية الزوايا الخمس في التبادل اللامركزي للبيانات
تعتمد معمارية التبادل اللامركزي للبيانات (DCTCE) على تصميم تفاعلي بين خمسة أركان أساسية لإدارة المعاملات.
- يبدأ المسار من الركن الأول، حيث يولد نظام المورد البيانات الخام باستخدام منصات الدفع وبرامج الإدارة.
- تنتقل الحزمة التقنية إلى الركن الثاني؛ وهو مزود الخدمة المعتمد الخاص بالمورد لغايات التحقق من الصيغة.
- يتولى الركن الثاني تطبيق الختم التشفيري ومقارنة الحقول بقواعد التحقق المعيارية، ثم يوزع المعاملة في مسارين.
- يُرسل الركن الثاني ملخص المعاملة إلى الركن الخامس للمراقبة، وينقل المستند الكامل إلى الركن الثالث.
- يستقبل الركن الثالث (مزود المشتري) المستند ويسلمه للركن الرابع (نظام المشتري) لقيده في دفاتر الحسابات.
| الركن في الهيكلية اللامركزية | الوظيفة التقنية والتشغيلية المخصصة |
|---|---|
| الركن الأول (نظام المورد) | ينشئ بيانات المعاملة الخام والمسودات بصيغ رقمية أولية قابلة للتحليل. |
| الركن الثاني (مزود المورد) | يحول البيانات لصيغ معيارية، يطبق التوقيع الرقمي، ويوزع مسارات الإرسال. |
| الركن الثالث (مزود المشتري) | يتلقى المستند الموثق، يفحص الشهادات، ويرسل إشعار الاستلام. |
| الركن الرابع (نظام المشتري) | يستورد البيانات المنسقة مباشرة لدفاتر الحسابات ويدير مطابقة أوامر الشراء. |
| الركن الخامس (المنصة المركزية) | يستقبل تدفقات البيانات الضريبية اللحظية لأغراض التدقيق والمراقبة الشاملة. |
المصرفية المفتوحة كركيزة أساسية للابتكار المالي
يمثل تكامل الأنظمة المالية والمحاسبية مع قطاع الفنتك نقطة تحول مفصلية تعيد تعريف كيفية إدارة السيولة المؤسسية. تتجاوز إطارات المصرفية المفتوحة (Open Banking) المفهوم التقليدي للخدمات البنكية، لتُحول الحسابات المصرفية للشركات من كيانات معزولة داخل خوادم البنوك، إلى نقاط بيانات ديناميكية قابلة للاستعلام المباشر والبرمجي من داخل أنظمة تخطيط موارد المؤسسات (ERP). يعتمد هذا التحول على واجهات برمجة التطبيقات الآمنة التي تشترط أعلى معايير التشفير لحماية البيانات الحساسة أثناء نقلها.
تصطدم الشركات تقنياً بإشكالية معمارية معقدة عند محاولة بناء اتصالات برمجية مباشرة (Point-to-Point) ومخصصة لكل بنك تجاري على حدة. يؤدي هذا النهج إلى تضخم تكاليف الصيانة، وتراكم الديون التقنية، وصعوبة الاستجابة لتحديثات بروتوكولات الأمان المستمرة لدى البنوك. يقدم وسطاء ومجمّعو خدمات الربط المصرفي المصرحون (مثل منصات SingleView و Tarabut Gateway) معالجة هندسية جذرية لهذه العقبة؛ حيث يوفرون طبقة ربط موحدة (API) تُمكّن النظام المالي للشركة من الاتصال بجهات مصرفية متعددة عبر نافذة تكامل واحدة، مما يجرد التعقيد التقني من عمليات الإدارة المالية.
وظائف التسوية اللحظية وتقليل فجوات الإغلاق المالي
تمنح واجهات المصرفية المفتوحة الإدارات المالية قدرات استثنائية للسيطرة على التدفقات النقدية، مما يقلص فجوات الإغلاق الشهري بشكل جذري ويحولها من عملية يدوية مرهقة إلى تدفق بيانات مستمر. لم تعد الشركات بحاجة إلى الانتظار لنهاية الفترات المالية لتسوية قيودها بفضل قدرات المعالجة اللحظية المتقدمة.
- تسحب الخوارزميات المتقدمة كشوفات الحسابات المصرفية لحظياً وبشكل آلي، مما يلغي الحاجة إلى تنزيل الملفات يدوياً وتدقيقها في نهاية كل شهر.
- تُنفذ الأنظمة عمليات مطابقة آلية (Auto-Reconciliation) معقدة، تربط حركات الدفع والقبض المصرفية مباشرة مع أوامر الشراء المفتوحة وأرقام الفواتير القياسية المقيدة في النظام المحاسبي.
- تُمكّن هذه البنية إدارة الخزينة من إصدار المدفوعات المالية التجارية، تسوية المصروفات التشغيلية، وصرف الرواتب مباشرة من واجهة النظام المحاسبي نحو حسابات الموردين والموظفين دون مغادرة المنصة.
- تدعم تدفقات البيانات المالية الموثقة عمليات تقييم المخاطر الائتمانية بشكل لحظي، مما يسرع اتخاذ القرارات لمزودي خدمات الشراء الآن والدفع لاحقاً (BNPL) دون الحاجة لمراجعة مستندات ورقية مطولة.
- تعزز هذه الواجهات دقة القرارات الاستثمارية للشركات عبر تقديم تقارير أداء فورية وشفافة تعكس حالة السيولة النقدية الحقيقية في جميع الحسابات المجمعة.
| معيار الأداء المالي | التسوية المصرفية التقليدية | المصرفية المفتوحة (عبر واجهات API) |
|---|---|---|
| زمن مطابقة الحسابات | دوري (نهاية الشهر أو الأسبوع) عبر تفريغ الكشوفات. | لحظي، مع مطابقة فورية لأوامر الشراء والفواتير. |
| توجيه المدفوعات (B2B) | يتطلب تسجيل الدخول لمنصات بنكية متعددة ومختلفة. | مركزي ومباشر من داخل واجهة نظام المحاسبة. |
| هيكلية الربط التقني | بناء قنوات اتصال منفصلة (Point-to-Point) لكل بنك. | طبقة ربط موحدة للوصول إلى شبكة واسعة من البنوك. |
| دعم القرارات الائتمانية | يعتمد على قوائم مالية تاريخية ومستندات ورقية. | يعتمد على تحليل لحظي لسلوك الإنفاق والملاءة. |
يعيد تكامل الأنظمة المالية والمحاسبية عبر قنوات المصرفية المفتوحة هيكلة أدوار الفرق المالية؛ لتنتقل من مهام إدخال البيانات ومطابقتها، إلى التحليل الاستراتيجي وإدارة الخزينة الاستباقية بناءً على تدفقات نقدية دقيقة ومحدثة بالثانية.
استراتيجيات معالجة الانقطاعات الشبكية الطارئة
في بيئات التجارة عالية الكثافة، يمثل الاعتماد المطلق على الاتصال المستمر بالإنترنت نقطة ضعف حرجة. توقف الشبكة لدقائق معدودة لا يعني مجرد تأخير بسيط، بل يترجم فوراً إلى توقف المبيعات في قطاع التجزئة، أو ما هو أسوأ؛ تعطل خروج الشاحنات من المستودعات لعجز النظام عن إصدار فواتير ضريبية معتمدة مسبقاً. هنا يبرز الدور الحاسم لـ تكامل الأنظمة المالية والمحاسبية في تصميم بنية تحتية مرنة قادرة على امتصاص الصدمات التقنية. تتطلب هذه التحديات تبني معالجة برمجية صارمة تعتمد على بناء قواعد بيانات محلية مؤقتة تعمل كشبكات انتظار (Queuing Networks) آمنة، تضمن تخزين البيانات اللحظية دون كسر التشفير أو فقدان أي سجلات مالية حساسة.
رصيف التحميل الذي ينتظر الختم الرقمي لتصريح خروج البضائع يمثل بيئة اختبار حقيقية لمرونة الأنظمة. في نماذج التوريد التجاري المباشر، لا يعتبر الشحن قانونياً ما لم تحصل الفاتورة على الختم المعتمد. الأنظمة المفتقرة لآليات الطوارئ تشل سلاسل الإمداد فوراً عند أي تذبذب شبكي، بينما تعتمد المنظومات المتقدمة على مسارات معالجة استثنائية تحافظ على استمرارية الأعمال.
آليات التشفير والانتظار التلقائي في نقاط البيع
تلعب خوارزميات العمل دون اتصال (Offline Mode) دوراً محورياً في استدامة تدفق الإيرادات وتوثيق الدفاتر الرقمية دون انقطاع. تتجاوز هذه التقنيات مجرد الحفظ المؤقت للبيانات، لتنفذ مهام تشفيرية معقدة تحمي المنظومات التشغيلية من مخاطر عدم الامتثال:
- تمكين أجهزة البيع من إصدار المستندات المبسطة وتوقيعها محلياً فور غياب الاتصال، مما يضمن عدم توقف خدمة العملاء.
- الاحتفاظ بتسلسل السلسلة التشفيرية المترابطة (Hash Chain) داخل الذاكرة المحلية للأجهزة لمنع أي تلاعب تراجعي في توقيت إصدار العمليات.
- تفعيل وحدات المزامنة الخلفية (Background Sync) لإرسال المعاملات المتراكمة تلقائياً وبأمان بمجرد استعادة الاتصال بخوادم الرفع المركزية.
- توزيع الأحمال التشغيلية عبر خوادم سحابية متعددة المناطق (Load Balancing) لضمان الاستجابة السريعة وتفادي التكدس عند عودة آلاف الأجهزة للاتصال بالشبكة في لحظة واحدة.
- تطبيق مسارات معالجة استثنائية تنظم حالات التوقف الطارئة بما لا يخل بالاشتراطات الرقابية للمؤسسات التجارية.
لإدارة أزمات الانقطاع الشبكي وتجنب غرامات التأخير في الإفصاح المالي، تتبع واجهات تكامل الأنظمة المالية والمحاسبية المتطورة مساراً دقيقاً للتعافي الآلي يتمثل في الخطوات التالية:
- رصد انقطاع الاتصال بالخوادم المركزية وتحويل مسار تدفق البيانات فوراً نحو قاعدة البيانات المحلية المشفرة داخل جهاز المعالجة.
- تطبيق الختم التشفيري محلياً على كل مستند، مع إصدار رموز الاستجابة السريعة للعملاء لضمان إتمام دورة المبيعات بشكل قانوني.
- مراقبة حالة الشبكة برمجياً، وبمجرد رصد استقرار الاتصال، يتم رفع الحزم المتراكمة (Payloads) على دفعات مجدولة لتجنب حظر الخوادم التابع للجهات الرقابية.
| سيناريو العمليات المالية | تأثير الأنظمة القديمة المعزولة | قدرات تكامل الأنظمة المالية والمحاسبية |
|---|---|---|
| فواتير التجزئة المباشرة | شلل نقاط البيع بالكامل وخسارة الإيرادات وتكدس العملاء. | استمرار البيع محلياً والرفع التلقائي خلال نافذة 24 ساعة. |
| العمليات اللوجستية والتوريد | توقف الشاحنات لعجز النظام عن نيل الاعتماد الرقمي المسبق. | تفعيل مسارات الاستثناء اللوجستي وتوثيق التسلسل الزمني. |
| سلامة وموثوقية البيانات | فقدان المعاملات غير المكتملة أو ازدواجيتها عند عودة البث. | حماية السجلات تماماً عبر خوارزميات السلسلة التشفيرية المترابطة. |
متطلبات البيانات وتوحيد القواميس المحاسبية
يعتمد نجاح تكامل الأنظمة المالية والمحاسبية بشكل تام على هندسة البيانات وصرامة توافقها مع القواميس والمعايير الهيكلية الدولية (مثل UBL 2.1). يُعد استخدام لغات الترميز القابلة للقراءة آلياً (XML) الأساس الذي تقوم عليه واجهات التبادل البيني لضمان تجريد البيانات من الأخطاء.
من أشد التحديات (Pitfalls) التي تواجه الشركات هي رداءة جودة البيانات المرجعية للعملاء، مثل تشوه الأرقام الضريبية أو ازدواجية السجلات بمعايير كتابة مختلفة. هذه الفجوات تؤدي لرفض فوري للمعاملات. يتطلب الحل الجذري قيام فرق تكنولوجيا المعلومات بتنقية قواعد البيانات المرجعية وتطبيق فحص إجباري داخل البرمجيات لمنع إنشاء مسودات المستندات قبل اكتمال وصيانة كافة الحقول.
مطابقة الحقول الإلزامية لتجنب رفض المعاملات
يتطلب تصميم المستند الرقمي الامتثال الصارم لهيكلية البيانات لضمان تمريرها عبر شبكات معالجة البيانات المركزية.
- تُصنف عناصر البيانات ضمن فئات إلزامية، وشرطية، واختيارية، لدعم تدفق المدفوعات المالية التجارية الدقيقة.
- يُعد دمج المعرفات الفريدة (UUID) وتواريخ الإصدار الدقيقة متطلباً أساسياً لتوثيق التسلسل الزمني للمستند.
- يُلزم إدراج الأرقام الضريبية كونة من 15 رقماً لكلا الطرفين (المورد والمشتري) في الحقول الهيكلية المخصصة.
- تتطلب الحقول الشرطية إرفاق أسعار الصرف المعتمدة عند تنفيذ معاملات مالية باستخدام العملات الأجنبية.
- تُضاف أكواد مسار العمليات (Transaction Type Codes) لتوضيح طبيعة العملية كالتصدير أو التوريد اللحظي.
| تصنيف حقل البيانات | الوظيفة ضمن القاموس المحاسبي (UBL 2.1) |
|---|---|
| الحقول الإلزامية | المعرفات الفريدة، التواريخ، الأرقام الضريبية، المجاميع النهائية، ونوع العملة. غيابها يرفض المستند. |
| الحقول الشرطية | أسعار الصرف الأجنبي، وحقول الخصومات الخاصة. تصبح إلزامية عند توفر حالات تجارية معينة. |
| الحقول الاختيارية | أرقام تتبع المشاريع الداخلية، ومراجع أوامر الشراء التفصيلية المطلوبة ضمن سياسات الشركات. |
| الختم التشفيري | شفرة رياضية معقدة تربط المستند الحالي بالذي يسبقه لضمان سلامة سلسلة السجلات الرقمية. |
| الأكواد التصنيفية | تحديد ما إذا كانت المعاملة تتعلق بالمناطق الحرة، التجارة الإلكترونية، أو التوريد المستمر. |
الأسئلة الشائعة
ما هو دور مزود الخدمة المعتمد في الأنظمة المالية؟
يُشكل مزود الخدمة المعتمد (ASP) البوابة الرقمية التي تقوم بترجمة وتحويل بيانات الشركة الخام إلى صيغ معيارية (مثل XML)، وتطبق عليها الختم التشفيري، ثم تدير توجيهها بشكل آمن بين أنظمة الموردين والمشترين ومنصات التدقيق ضمن هيكل التبادل اللامركزي.
كيف تعمل نماذج التبادل اللامركزي للبيانات للشركات؟
يعمل نموذج التبادل اللامركزي (DCTCE) من خلال السماح للشركات بتبادل مستنداتها التجارية مباشرة ومزامنتها عبر وسطاء برمجيات معتمدين، بينما يتم توجيه نسخة لحظية من البيانات الهيكلية للجهات المختصة بشكل متوازٍ، مما يمنع اختناقات المعالجة المركزية.
ما هي صيغ البيانات المقبولة لعمليات الربط المحاسبي؟
تُقبل الصيغ المهيكلة والقابلة للقراءة آلياً بشكل حصري، وأهمها صيغة XML المتوافقة مع معيار UBL 2.1، وصيغة PDF/A-3 الهجينة التي تدمج بين العرض المرئي وشفرات XML المضمنة بداخلها لضمان التوافق البرمجي.
رؤية أرابيان فنتك
أثبتت المراجعة المعمارية الدقيقة لعمليات تكامل الأنظمة المالية والمحاسبية أن هذا التحول التقني يمثل إعادة هندسة شاملة للأصول الرقمية في المؤسسات. من خلال تبني نماذج الزوايا الخمس، وتوظيف حلول واجهات برمجة التطبيقات المخصصة للمصرفية المفتوحة، تتمكن شركات الأعمال (B2B) من تحقيق كفاءة غير مسبوقة في تدفقات المدفوعات المالية التجارية. تتجلى الحتمية التشغيلية اليوم في اختيار مزودي خدمات مؤهلين، وتنقية بيانات العملاء المرجعية، وتجهيز البنى التحتية السحابية لضمان الامتثال التلقائي والمرونة اللوجستية التامة دون الإخلال بسرعة استجابة الأسواق.
المصادر والمراجع
استند هذا التحليل المعماري إلى مجموعة من الوثائق التنظيمية الرسمية، والأدلة التقنية المعتمدة لمزودي أنظمة تخطيط الموارد، لضمان تقديم بنية هندسية دقيقة لتكامل الأعمال.
- مصرف الإمارات العربية المتحدة المركزي – إطار التمويل المفتوح
- أودو Odoo – الوثائق التقنية للأنظمة المالية السعودية
- ستوركوف Storecove – الدليل المعماري لنموذج الزوايا الخمس الإماراتي (DCTCE)
- موفيرا Movera – دليل الربط البرمجي وآليات التشفير لمعايير زاتكا (المرحلة الثانية)
- سنجل فيو SingleView – حلول المصرفية المفتوحة للشركات
- تارابوت جيت واي Tarabut Gateway – منصات الربط المصرفي وتجميع البيانات
- دفترة Daftra – القاموس المحاسبي للفوترة الإلكترونية وتشفير البيانات