منصات التوثيق الرقمي اللاتلامسي وأمن المعاملات في الخليج
البنية التقنية لمنظومات التوثيق الرقمي اللاتلامسي في الفنتك
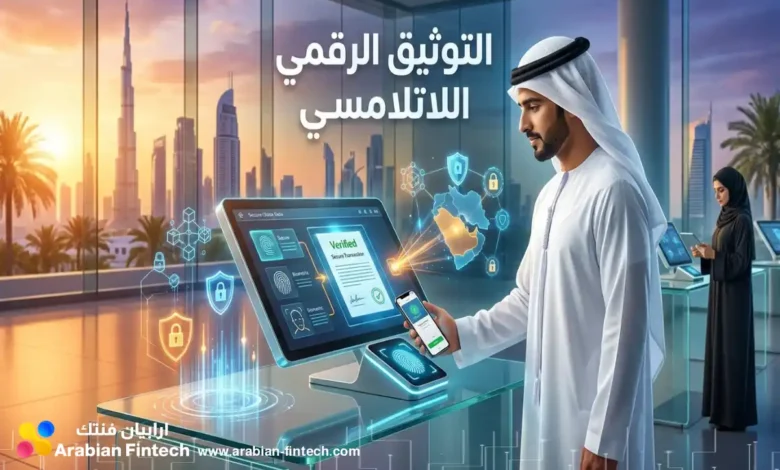
يشكل التوثيق الرقمي اللاتلامسي ركيزة استراتيجية في قطاع التكنولوجيا المالية (الفنتك)؛ إذ ينقل المؤسسات من الإجراءات التقليدية المعتمدة على الحضور الفيزيائي والأختام الورقية إلى منظومات سيبرانية مشفرة بالكامل. تتيح هذه المنظومة للشركات إثبات الإرادة، والتحقق من الأهلية، وإبرام العقود والاتفاقيات المالية عن بُعد عبر تقنيات البنية التحتية للمفتاح العام والجلسات المرئية الموثقة. يدعم هذا التحول كفاءة العمليات التجارية (B2B)، ويخفض التكاليف التشغيلية، ويمنح المحررات الإلكترونية حجية إثباتية قاطعة تسرع دوران رؤوس الأموال وتدفق الاستثمارات مع توفير حماية صارمة في مكافحة الاحتيال المالي.
البنية التقنية لمنظومات التوثيق الرقمي اللاتلامسي في الفنتك
تعتمد الموثوقية التشغيلية لعمليات التوثيق الرقمي اللاتلامسي في قطاع الأعمال والشركات المالية على بنية تقنية صلبة تضمن أمان المعاملات وسلامتها من الاختراق أو الإنكار. لم يعد التوقيع مجرد إجراء شكلي، بل تحول إلى عملية تشفيرية معقدة ترتكز على البنية التحتية للمفتاح العام (PKI)، والتي تشمل الأجهزة، والبرمجيات، والسياسات اللازمة لإنشاء وإدارة وتوزيع الشهادات الرقمية وتشفير البيانات عبر مفاتيح خاصة وعامة.
تواجه الشركات تحديات تقنية جسيمة عند إبرام الصفقات العابرة للحدود أو العقود المالية الضخمة عن بُعد، وتتمثل أبرز هذه العقبات في:
- خطر التلاعب بمحتوى المستندات المالية بعد توقيعها من قبل أحد الأطراف.
- صعوبة إثبات هوية الموقّع الفعلي وربطه بشكل حصري بالمعاملة الإلكترونية.
- التلاعب بتواريت وأوقات إصدار الوثائق للتهرب من الالتزامات التعاقدية.
- غياب الأدلة الرقمية الكافية لتقديمها أمام جهات التقاضي عند نشوب نزاعات تجارية.
- تعقيد الامتثال لمتطلبات إقامة البيانات والسيادة الرقمية عبر ولايات قضائية متعددة.
لمعالجة هذه الثغرات، تطبق منصات الفنتك وحلول الثقة الرقمية أربعة أركان تقنية متكاملة تشكل حجر الزاوية في حماية المعاملات التجارية:
- الربط المؤكد بالهوية: يتم ربط الشهادة الرقمية بالهوية السيادية للمستخدم عبر المصادقة البيومترية ومطابقة بيانات السجل المدني لضمان عدم انتحال الشخصية.
- سلامة المحرر الرقمي: تُطبق خوارزميات التشفير الرقمي لإغلاق السند بختم إلكتروني، بحيث يؤدي أي تعديل لاحق في الوثيقة إلى كسر الختم وإبطال التوقيع على الفور.
- الختم الزمني المشفر: يُستخدم لإثبات لحظة صدور التوثيق والتوقيع بدقة متناهية تمنع أي محاولة للتلاعب بتاريخ المعاملة.
- سجل التدقيق الإلكتروني: يمثل سجلاً رقمياً غير قابل للتعديل يوثق كافة الأحداث التشغيلية بالتسلسل الزمني، بما يشمل عناوين بروتوكول الإنترنت (IP)، وبصمات الأجهزة، ووسيلة التحقق من الهوية، وتفاصيل الجلسة المرئية.
مستويات التوقيع الإلكتروني ومعايير الأمان المؤسسي
تحتاج المؤسسات المالية والشركات إلى نهج قائم على تقييم المخاطر لاختيار نوع التوقيع الأنسب لعملياتها؛ فكلما ارتفعت القيمة المالية للصفقة، زادت الحاجة إلى مستوى أعلى من الضمانات التقنية. تصنف حلول التوقيع الإلكتروني المؤهل والمتقدم ضمن ثلاثة مستويات رئيسية تختلف في قوتها الإثباتية ومتطلباتها الأمنية:
- التوقيع الإلكتروني البسيط (SES): يناسب المعاملات منخفضة المخاطر، مثل الموافقات الداخلية، والاتفاقيات غير الرسمية، وموافقات الموارد البشرية، ونقاط البيع، ويعتمد على وسائل تحقق بسيطة كالرسائل النصية أو البريد الإلكتروني، ولا يتطلب شهادة إلكترونية، لكن يقع عبء إثبات صحته عند النزاع على عاتق الموقّع نفسه.
- التوقيع الإلكتروني المتقدم (AES): يلائم المعاملات ذات المخاطر الأعلى مثل عقود العمل واتفاقيات الإيجار، ويتطلب ربطاً فريداً وحصرياً بالموقّع عبر الهوية الرقمية السيادية أو التحقق عبر الفيديو، ويستلزم شهادة إلكترونية، كما ينتقل عبء الإثبات فيه إلى الطرف المعترض.
- التوقيع الإلكتروني المؤهل (QES): يوفر أعلى مستويات الأمان للاتفاقيات المالية، والعقود العابرة للحدود، وعمليات تسجيل العملاء (Onboarding); إذ يصدر حصرياً عن مزود خدمات الثقة المؤهل (QTSP) المعتمد، ويستحيل رفضه، ويلزم الطرف المعترض بإثبات عدم صحته.
المعايير العالمية لضمان توافق البنية التحتية للمفتاح العام
لضمان موثوقية الشهادات الرقمية وقبولها في المعاملات المالية والمصرفية، تلتزم منصات التوثيق وجهات إصدار الشهادات بمعايير تدقيق وتوافق دولية صارمة:
- معيار WebTrust: منظومة معايير طورتها هيئات المحاسبين القانونيين في أمريكا وكندا لتدقيق واعتماد سلطات إصدار الشهادات (CAs)، وتُعد علامة عالمية للجودة والموثوقية في صناعة التشفير.
- معيار ETSI TS 102 042: معيار تقني أصدره المعهد الأوروبي لمعايير الاتصالات، يحدد متطلبات إدارة وتشغيل أنظمة المفاتيح العامة لضمان التوافق التشغيلي والثقة عبر الحدود.
- معيار EN 319 412: يضبط تنسيقات الشهادات الرقمية الموحدة لضمان القابلية للتشغيل البيني والاعتراف المتبادل بين الأنظمة التقنية المختلفة.
| وجه المقارنة التقني والتشغيلي | التوقيع الإلكتروني البسيط (SES) | التوقيع الإلكتروني المتقدم (AES) | التوقيع الإلكتروني المؤهل (QES) |
|---|---|---|---|
| مستوى الأمان والموثوقية | بسيط ومناسب للمعاملات منخفضة المخاطر | مرتفع وملائم للمعاملات متوسطة وعالية المخاطر | الأعلى إطلاقاً ولا يمكن رفضه من الطرف المستلم |
| آلية التحقق والمصادقة | البريد الإلكتروني، الرسائل النصية، النقر للموافقة | الحضور المباشر، التحقق المرئي، الهوية الرقمية | الحضور المباشر، التحقق المرئي، الهوية الرقمية المعتمدة |
| الارتباط بهوية الموقّع | غير مرتبط دائماً بشكل فريد بالموقّع | مرتبط بشكل فريد ولا لبس فيه بهوية الموقّع | مرتبط بشكل فريد وحصري عبر شهادة رقمية مؤهلة |
| متطلب الشهادة الإلكترونية | غير مطلوبة | مطلوبة بشكل إلزامي | مطلوبة (شهادة مؤهلة من مزود ثقة معتمد) |
| عبء الإثبات عند النزاع | يقع على عاتق الموقّع إثبات صحة التوقيع | يقع على الطرف المتنازع إثبات صحة التوقيع | يقع على الطرف المعترض إثبات بطلان التوقيع |
| أبرز حالات الاستخدام للشركات | الموافقات الداخلية، إقرارات الموارد البشرية، نقاط البيع | عقود التوظيف، اتفاقيات الإيجار التجارية | الاتفاقيات المالية، العقود الدولية، ضم العملاء بالبنوك |
آليات المصادقة البيومترية والتحقق من الهوية الرقمية السيادية
لا يمكن للمؤسسات المالية الوثوق بأي توقيع أو محرر رقمي دون الوثوق الكامل بهوية الشخص الذي يقف خلف الشاشة. لذلك، تمثل المصادقة البيومترية المقترنة بأنظمة الهوية الرقمية السيادية خط الدفاع الأول في عمليات التوثيق الرقمي اللاتلامسي، حيث تتيح للشركات ربط الشخص الفيزيائي بوثيقة هويته الرسمية عبر عمليات تحقق مرئية وآلية فائقة الدقة.
تعاني الشركات من عقبات تشغيلية عند التحقق من هويات المفوضين بالتوقيع والعملاء عن بُعد، ومن أبرز تلك العقبات:
- الاعتماد السابق على شرائح الهاتف المحمول (SIM) المفعلة للتصديق أو الحاجة لأجهزة قارئ بطاقات خارجية معقدة تعيق تجربة المستخدم.
- صعوبة التحقق من الأهلية القانونية وخلو إرادة الموقّع من الإكراه الخفي أو التغرير في البيئات الافتراضية الكاملة.
- رفض المعاملات الإلكترونية نتيجة عدم تطابق بيانات الهوية أو انتهاء صلاحية وثائق الإقامة أو السجلات التجارية.
- الحاجة لإعادة التحقق من هوية العميل في كل مرة يطلب فيها خدمة مالية أو حكومية مختلفة مما يرفع تكلفة الاستحواذ.
تغلبت المنظومات الخليجية الحديثة على هذه العقبات عبر ابتكار تطبيقات هوية رقمية وطنية متكاملة توفر تحققا متعدد العوامل وخصائص حيوية متقدمة:
- نظام النفاذ الوطني الموحد (نفاذ) في السعودية: يربط منصات التوثيق برقم الهوية الوطنية أو الإقامة، ويتحقق آلياً من الأهلية والصفة عبر ربط بياني شامل مع القطاعات ذات العلاقة، مع تطبيق التحقق الحيوي المباشر.
- الهوية الرقمية (UAE Pass) في الإمارات: أول هوية وطنية آمنة للمواطنين والمقيمين والزوار، توفر تحققاً ثلاثي العوامل يشمل اسم المستخدم وكلمة المرور، ورمز التحقق لمرة واحدة (OTP) المرسل للهاتف المسجل، بالإضافة إلى المصادقة البيومترية عبر بصمة الإصبع أو التعرف على الوجه (Face-ID)، مع تأكيد فوري لصلاحية الهوية أو التأشيرة.
- تطبيق هويتي (Hawiyati) في الكويت: يُستخدم للتحقق الموثوق من الهوية وإصدار شهادة التوقيع الإلكتروني المحمية خلال جلسات الاتصال المرئي وعبر أجهزة الخدمة الذاتية لإنجاز المعاملات المالية والعدلية.
- نظام التصديق الإلكتروني (ثقة) في سلطنة عمان: ألغى الحاجة لتغيير شرائح الاتصال أو استخدام أجهزة قراءة البطاقات، حيث يُفعل مباشرة عبر تطبيق الهاتف المحمول أو بطاقات الرقم المدني ورخص الإقامة لإثبات الهوية والتوقيع الإلكتروني المعتمد عن بُعد.
- ميزة إعادة استخدام الهوية (ReuseID): تتيح الهويات الموثقة (مثل UAE Pass) ميزة الهوية القابلة لإعادة الاستخدام؛ فبمجرد توثيق الحساب مرة واحدة، يمكن للشركات والأفراد استخدام نفس بيانات الاعتماد في التوثيق، وتقديم الإقرارات الضريبية للشركات، والخدمات المصرفية دون إعادة إجراءات التحقق من الصفر.
دور التوثيق اللاتلامسي في مكافحة الاحتيال المالي والمخاطر السيبرانية
مع تسارع التحول الرقمي في القطاع المالي، تتطور أساليب الجريمة الإلكترونية، مما يجعل التوثيق الرقمي اللاتلامسي أداة حاسمة في مكافحة الاحتيال المالي وحماية الأصول المؤسسية. يشير تقرير احتيال الهوية المعنون “المعركة في الظلام” (The Battle in the Dark) الصادر عن منصة (Signicat) إلى وجود فجوة خطيرة لدى الشركات؛ تتمثل في الثقة المفرطة بإجراءاتهم الأمنية التقليدية مقابل الارتفاع المتسارع في الهجمات المدعومة بالذكاء الاصطناعي.
تتمثل أخطر التهديدات السيبرانية والاحتيالية التي تواجهها المؤسسات المالية والشركات أثناء عمليات التوثيق عن بُعد في النقاط التالية:
- هجمات التزييف العميق (Deepfake) التي تستهدف جلسات الاتصال المرئي لانتحال صفة المدراء التنفيذيين أو الموكلين وتمرير صفقات احتيالية.
- استغلال الوكالات التجارية والمالية القديمة غير المقيدة بمدة زمنية لإجراء تصرفات مالية أو نقل ملكيات بعد انقضاء الغرض الفعلي منها.
- مخاطر الإكراه الخفي واستغلال الفئات الأكثر عرضة للتغرير (مثل كبار السن) لإجبارهم على توقيع إقرارات مالية أو تنازلات خلف الشاشات في غياب الرقابة المباشرة.
- محاولات تزوير المستندات المرفقة أو التلاعب بصلاحيات المفوضين بالتوقيع باسم الشركات للاستيلاء على الأموال أو العقارات.
لإحباط هذه المخططات وتعزيز منظومة مكافحة الاحتيال المالي، طبقت المنصات الخليجية وحلول الفنتك حزمة من الصمامات التقنية والضوابط الإجرائية الصارمة:
- تقنيات كشف الحيوية (Liveness Detection): دمج خوارزميات الذكاء الاصطناعي والتحديث المستمر لتقنيات كشف الحيوية خلال جلسات الفيديو، والتي تقوم بتحليل العلامات البيومترية الدقيقة وكشف مقاطع التزييف العميق بشكل تلقائي وفوري قبل إتمام التوثيق.
- تقييد الصلاحية الزمنية للوكالات: إنهاء ظاهرة الوكالات الأبدية عبر فرض سقف زمني أقصى لصلاحية الوكالات الجديدة يبلغ 5 سنوات (ما لم يتفق الأطراف على مدة أقصر)، وإنهاء صلاحية الوكالات القديمة الممتدة خلال فترة انتقالية مدتها سنتان، مما يجبر الشركات والأفراد على المراجعة الدورية للصلاحيات الممنوحة.
- حظر الأتمتة في المعاملات عالية المخاطر: قصر مسارات التوثيق الآلي الكامل (دون تدخل بشري) على المعاملات الإدارية الروتينية منخفضة المخاطر، وحظر استخدامها نهائياً في المعاملات التي تتضمن نقل الملكية، أو إنشاء حقوق عينية، أو ترتيب التزامات مالية وقانونية جسيمة.
- حماية الفئات الحساسة وإلزامية الحضور: استثناء الأشخاص الذين بلغت أعمارهم 75 عاماً فما فوق، وفاقدي الأهلية، والمشمولين بالمساعدة القضائية من خدمات التوثيق عن بُعد، وإلزامهم بالحضور الشخصي الكامل لضمان خلو إرادتهم من أي استغلال مالي.
- التسجيل المرئي المحمي والحوسبة السحابية: تشغيل المنصات ضمن شبكات آمنة مرتبطة بالسحابة الحكومية (G-cloud)، مع تسجيل كافة جلسات الفيديو وحفظها في أرشيف مشفر لا يمكن الوصول إليه إلا بطلب رسمي من جهات التحقيق أو المحاكم، وتزويد كل وثيقة برمز استجابة سريعة (QR Code) للتحقق اللحظي من أصالتها.
حلول التوثيق الرقمي اللاتلامسي للشركات في السعودية والإمارات
تتصدر المملكة العربية السعودية ودولة الإمارات العربية المتحدة المشهد الإقليمي في تقديم حلول التوثيق الرقمي اللاتلامسي الموجهة لقطاع الأعمال (B2B); حيث تم تحويل العقود التجارية والإقرارات المالية إلى أدوات رقمية فورية تدعم مرونة الشركات وتسرع عمليات الاندماج، وتأسيس الكيانات، وإدارة الأصول.
منظومة ناجز وموثّق والعقود التنفيذية في السعودية
تعتمد المنظومة الرقمية في المملكة العربية السعودية على مفهوم العدالة الوقائية، الذي يهدف إلى تحصين العلاقات التعاقدية بين الشركات والأفراد قبل وقوع النزاع. وبموجب هذا النهج، تكتسب العقود والإقرارات الموثقة إلكترونياً صفة السندات التنفيذية الحائزة للقوة التنفيذية المباشرة؛ مما يعني أنه في حال إخلال أحد الأطراف بالتزاماته المالية، يُرفع العقد الإلكتروني مباشرة إلى محكمة التنفيذ لتحصيل الحقوق فوراً دون الحاجة لخوض محاكمات موضوعية طويلة الأمد.
توفر المنظومة السعودية مسارين رئيسيين لخدمة قطاع الأعمال والمؤسسات المالية على مدار الساعة:
- المكتب العدلي الافتراضي عبر منصة ناجز: يتيح للشركات والأفراد إصدار وفسخ الوكالات، وتوثيق الإقرارات المالية، وعقود الشركات، والمعاملات العقارية المحددة وعقود الإيجار بشكل إلكتروني كامل ومجاني للمعاملات الأساسية، مع إمكانية تحقق البنوك وأي طرف ثالث من صحة الوثيقة لحظياً عبر المنصة.
- منصة موثّق (Mwathiq): تمثل نموذجاً ناجحاً للشراكة مع القطاع الخاص؛ إذ تتيح للشركات إنجاز معاملاتها في أي وقت ومن أي مكان عبر موثقين معتمدين. تغطي المنصة نطاقاً واسعاً يشمل توثيق عقود تأسيس الشركات وتعديلاتها، والرهون العقارية والتجارية، وتصحيح الصكوك، والإقرارات المالية، وإفراغ العقارات الكبرى التي تتجاوز مساحتها 10,000 متر مربع، بما في ذلك معاملات حاملي الإقامة المميزة.
مؤشرات الأداء والنمو القياسي في التوثيق الرقمي السعودي
تعكس البيانات والإحصائيات الرسمية حجم الاعتماد المؤسسي والفردي الهائل على حلول التوثيق الرقمي اللاتلامسي في السوق السعودي:
- تجاوز إجمالي المعاملات التوثيقية المنجزة عبر المكتب العدلي الافتراضي حاجز 1.4 مليون معاملة رقمية.
- سجلت خدمات التوثيق الرقمي نمواً قياسياً بنسبة 60% خلال عام 2024 مقارنة بعام 2023، وتصدرت خدمات الحالة الاجتماعية القائمة بأكثر من 500,000 معاملة توثيقية.
- نجحت منصة “موثّق” في إنجاز أكثر من مليون عملية توثيقية منذ انطلاقها في 2017، منها أكثر من 380,000 معاملة تم تنفيذها خلال عام 2024 وحده.
- توسعت شبكة مقدمي الخدمة في منصة “موثّق” من 2,200 موثق خاص مرخص لتصل إلى نحو 5,600 موثق وموثقة معتمدين لخدمة قطاع الأعمال والأفراد.
| معيار المقارنة المؤسسي | المكتب العدلي الافتراضي (منصة ناجز) | منصة موثّق (قطاع الأعمال والموثق الخاص) |
|---|---|---|
| الجهة المقدمة للخدمة | كتاب العدل الحكوميون والنظام الآلي المباشر | نحو 5,600 موثق وموثقة معتمدين من القطاع الخاص |
| أداة التحقق والمصادقة | النفاذ الوطني الموحد (نفاذ) ومصادقة أبشر | النفاذ الوطني الموحد (نفاذ) والتحقق الحي المباشر |
| هيكل رسوم الخدمة | مجانية للمعاملات الحكومية الأساسية | رسوم تنافسية يحددها الموثق الخاص وفق ضوابط محددة |
| نطاق خدمات الشركات | الوكالات، الإقرارات المالية، عقود الشركات والإيجار | تأسيس الشركات، الرهون، الإفراغات الكبرى (+10 آلاف م²)، الإقرارات |
| الحجية والقوة التنفيذية | سندات تنفيذية معتمدة مباشرة أمام قضاء التنفيذ | سندات تنفيذية معتمدة مباشرة أمام قضاء التنفيذ |
| حجم الإنجاز التشغيلي | أكثر من 1.4 مليون معاملة توثيقية منجزة | أكثر من مليون عملية (منها 380 ألف معاملة في 2024) |
منظومة الكاتب العدل الذكي والتكامل المؤسسي في الإمارات
في دولة الإمارات العربية المتحدة، تقدم منظومة “الكاتب العدل الذكي” في محاكم دبي ومحاكم مركز دبي المالي العالمي (DIFC) نموذجاً متكاملاً لرقمنة المعاملات التجارية؛ حيث تُنجز المعاملة بالكامل من رفع الملف حتى تحميل الوثيقة المختومة في أقل من 10 دقائق، مما يلغي تكاليف التنقل وشركات الشحن ويسرع الصفقات الحساسة للوقت كاتفاقيات القروض ونقل الأسهم.
لتجنب رفض المعاملات الإلكترونية وضمان قبولها الفوري، يتعين على الشركات اتباع مسار العمل التطبيقي المعتمد والذي يتكون من خمس مراحل دقيقة:
- التحقق من الهوية عبر UAE Pass: يقوم الموقّع بتسجيل الدخول عبر الهوية الرقمية وتنفيذ التحقق ثلاثي العوامل شاملاً البصمة الحيوية، ليتم التأكد آلياً من سريان الهوية أو الإقامة.
- فحص الأهلية والصلاحيات المؤسسية: بالنسبة للشركات، يجب على الممثل المفوض رفع رخصة تجارية سارية، وعقد تأسيس الشركة (MoA)، وقرار مجلس الإدارة الذي يمنحه سلطة التوقيع، حيث يقوم الكاتب العدل بمطابقة هذه الوثائق مع السجل التجاري في دائرة الاقتصاد والسياحة بدبي (DED) للتأكد من صلاحية الموقّع، مع إجراء جلسة اتصال مرئي مسجلة لتلاوة البنود والتأكد من حرية الإرادة.
- المراجعة الموضوعية للمستند: يدقق الكاتب العدل الملف المرفوع (بصيغة PDF أو JPEG أو PNG) للتأكد من وضوحه، واكتمال الترجمات والتصديقات الأجنبية، وتطابق الأسماء، واستيفاء البنود الإلزامية، وفي حال وجود نقص يُطلب من المستخدم تعديله إلكترونياً.
- تطبيق التوقيع الإلكتروني المؤهل والختم: يستدعي الكاتب العدل وحدة التوقيع الخاصة بمزود خدمات الثقة لإصدار شهادة رقمية تدمج تجزئة تشفيرية (Cryptographic Hash) للمستند، ويُضاف الختم الزمني المشفر ورمز الاستجابة السريعة (QR Code) لإغلاق ملف PDF بختم يكشف أي تلاعب لاحق.
- إنشاء سجل التدقيق والربط الحكومي المباشر: يُحفظ سجل تدقيق غير قابل للتغيير، وتُقبل الوثيقة النهائية فوراً في البوابات الحكومية؛ إذ يمكن رفع سند نقل الملكية مباشرة في نظام “إيجاري” التابع لدائرة الأراضي والأملاك بدبي (DLD)، أو إرفاقه في طلبات وزارة الموارد البشرية والتوطين (MOHRE)، أو تقديمه عبر البوابة الإلكترونية لمحاكم (DIFC) التي تتحقق آلياً من سلسلة الشهادات وتقبل المستند دون أي تصديق إضافي.
التحول نحو الأتمتة الشاملة للتوثيق في الكويت ودول الخليج
يمتد حراك التوثيق الرقمي اللاتلامسي ليشمل كافة دول مجلس التعاون الخليجي، حيث تتسابق المنصات الوطنية لتقديم حلول مبتكرة تدمج بين المسارات المرئية، والمسارات الآلية بالكامل، وأجهزة الخدمة الذاتية الذكية لتسهيل أعمال الشركات والمؤسسات المالية.
في دولة الكويت، أحدثت المنظومة الإلكترونية نقلة نوعية عبر تقسيم قنوات التوثيق إلى ثلاثة مسارات متوازية تلبي احتياجات قطاع الأعمال عبر بوابة وزارة العدل وتطبيق “سهل” الحكومي وتطبيق “هويتي”:
- المسار الحضوري التقليدي: يُخصص للحالات الاستثنائية والمعاملات التي تتطلب تواجداً فيزيائياً إلزامياً أمام الموثق.
- مسار التوثيق عن بُعد عبر الاتصال المرئي: يتم عبر جلسة فيديو وصوت مسجلة ومؤرشفة يقرأ فيها الموثق السند أمام الكاميرا، ويتم التحقق من الهوية عبر تطبيق “هويتي” أو إبراز البطاقة المدنية أو جواز السفر، ثم يوقّع الأطراف باستخدام توقيع إلكتروني محمي معتمد من الهيئة العامة للمعلومات المدنية، وتصدر الوثيقة مزودة برمز تحقق فوري وبنفس رسوم الخدمة الحضورية.
- المسار الآلي المتكامل دون تدخل بشري: يمثل قمة الابتكار التقني في التوثيق؛ حيث تُصدر الوكالات الإدارية الروتينية (مثل وكالات التقاضي التي لا تتضمن حق الصلح أو القبض، ووكالات المعاملات الحكومية، والمركبات) بشكل آلي بالكامل وتُمهر بالختم الإلكتروني، مع إتاحة تفعيل التوقيع الإلكتروني للمواطنين عبر تطبيق “هويتي” وللمقيمين عبر أجهزة الخدمة الذاتية (Kiosks) المنتشرة في الكويت لخدمة الاتفاقيات المصرفية وتراخيص الشركات.
لتجنب تعطل أعمال الشركات في الكويت جراء هذه التحولات، يجب على الإدارات المالية والقانونية تنفيذ أربع خطوات إدارية فورية:
- إجراء جرد شامل لكافة الوكالات الموثقة عبر مجموعة الشركات وتسجيل تواريخ انتهاء صلاحيتها بدقة لتفادي انتهائها المفاجئ بموجب سقف الخمس سنوات.
- مواءمة مصفوفات التوقيع والوثائق التأسيسية للشركات بحيث يتمكن كل مفوض بالتوقيع من إثبات صلاحيته بالصيغة المعتمدة إلكترونياً.
- تسجيل المفوضين الدائمين بالتوقيع في الشركة في خدمة التوقيع الإلكتروني المحمي وتطبيق “هويتي” لضمان جاهزيتهم لاستخدام المسار عن بُعد عند الحاجة للسرعة.
- الاستفادة من تراخيص “الموثق الخاص” (المشروط بالخبرة والمؤهل والتأمين ضد المسؤولية المهنية) لإنجاز عقود تأسيس الشركات وتعديلاتها بعيداً عن طوابير الانتظار، مع بقاء المعاملات العقارية ضمن القناة الرسمية.
وعلى صعيد بقية دول مجلس التعاون الخليجي، تتكامل الحلول التقنية لتوفير بيئة أعمال لاتلامسية متطورة:
- سلطنة عمان: أطلقت منصة “توثيق” الرقمية التي تتميز بربط بيني لحظي مع أكثر من 18 مؤسسة حكومية لتبادل البيانات فورياً، وتعتمد على تطبيق “ثقة” للتوقيع الإلكتروني المعتمد دون الحاجة لزيارة مراكز الخدمة.
- دولة قطر: نفذت أتمتة شاملة للمعاملات عبر نظام “توثيق” والمنظومة الوطنية للتشفير والتصديق (NAS)، وانفردت بنشر أجهزة التوثيق الذكية اللاتلامسية (Self-service smart devices) في الأماكن العامة لإتاحة الوصول الفوري للخدمات.
- مملكة البحرين: دمجت خدمات التوثيق الرقمي وخدمات “الموثق الخاص” بشكل شامل ضمن بوابة “سجلات” (Sijilat) بالاعتماد على الهوية الرقمية (eKey)، مما يتيح للشركات توثيق عقود التأسيس والمعاملات التجارية إلكترونياً بالكامل.
التكامل العابر للحدود وحوكمة البيانات في المعاملات الرقمية
عندما تتوسع شركات الفنتك والمؤسسات المالية للعمل إقليمياً ودولياً، يصبح الاعتراف المتبادل بالتوقيعات الإلكترونية وحوكمة البيانات تحدياً استراتيجياً؛ إذ إن التوقيع الصالح محلياً قد يواجه مخاطر عدم القبول في دولة أخرى إذا غابت أطر التوافق التقني والسيادة الرقمية.
لمعالجة إشكاليات التجارة الرقمية العابرة للحدود، تستند المنظومات الخليجية الحديثة إلى المعايير الدولية التي أرستها لجنة الأمم المتحدة للقانون التجاري الدولي (UNCITRAL)، وتحديداً قانون الأونسيترال النموذجي بشأن استخدام الهوية وإدارتها وخدمات الثقة والاعتراف بها عبر الحدود لعام 2022 (MLIT)، بالإضافة إلى قانون السجلات الإلكترونية القابلة للتحويل لعام 2017 (MLETR).
يرتكز هذا الإطار الدولي والإقليمي لتسهيل المعاملات المالية والتجارية للشركات على المبادئ والآليات التالية:
- مبدأ التكافؤ الوظيفي وعدم التمييز: يمنع إنكار الأثر القانوني أو القوة الإثباتية لأي عقد أو توقيع لمجرد وروده في شكل إلكتروني، ويؤسس لتكافؤ كامل بين التحقق الحضوري والتحقق عبر إدارة الهوية الرقمية الموثوقة.
- رقمنة السندات المالية والتجارية القابلة للتحويل: يتيح إطار (MLETR) استخدام السندات المالية في شكل إلكتروني، مثل الكمبيالات، والشيكات، وسندات الشحن، وإيصالات المستودعات، عبر الاعتماد على تقنيات البلوكشين وإنترنت الأشياء لضمان التفرد (Singularity) ومنع الإنفاق المزدوج، وتأكيد السيطرة الحصرية (Control) وسلامة السجل.
- التقييم المسبق واللاحق للموثوقية: يعتمد الاعتراف العابر للحدود لخدمات الثقة (التوقيعات، الأختام، الأختام الزمنية، الأرشفة الإلكترونية، والتسليم المسجل) على نهج مزدوج يشمل التعيين المسبق (Ex-ante) عبر قوائم الثقة المعتمدة، أو التحديد اللاحق (Ex-post) بناءً على ظروف ومعايير الأمان المطبقة.
- نطاق الاعتراف المتبادل بالوثائق: تشمل اتفاقيات الاعتراف المتبادل لمظلة (PKI) الوطنية كلاً من البيانات الموقعة من الجهات المنظمة، والوثائق المالية (مثل كشوف الحسابات البنكية والشهادات المالية)، والعقود المبرمة بين الشركات، ووثائق الاستيراد والتصدير.
جواز مرور حماية البيانات الخليجي والسيادة الرقمية للشركات
لا يقتصر الامتثال في التوثيق الرقمي اللاتلامسي على صحة التوقيع، بل يمتد ليشمل مكان تخزين المستندات الموقعة وسجلات التدقيق التي تحتوي على بيانات شخصية ومالية حساسة. ولتسهيل توسع المؤسسات المالية وشركات الفنتك والاتصالات والرعاية الصحية عبر أسواق الخليج، تم إطلاق مبادرة الإطار الخليجي الموحد لحماية البيانات، والتي قدمت آلية “جواز مرور حماية البيانات الخليجي” (GCC Data Protection Passport).
تتيح هذه الآلية للشركات المعتمدة في إحدى دول المجلس إثبات امتثالها بكفاءة عند العمل عبر الحدود في الدول الأعضاء الأخرى، مما يقلل الاحتكاك التشغيلي للمؤسسات المالية الملتزمة بمعايير الأمن السيبراني (مثل إطار الأمن السيبراني SAMA CSF، والضوابط الأساسية للأمن السيبراني NCA ECC، ونظام حماية البيانات الشخصية PDPL، ومعايير ISO/IEC 27001 و27701)، ويمكّن البنوك من توسيع خدماتها المصرفية الرقمية إقليمياً بأمان.
استراتيجيات تبني التوثيق اللاتلامسي في المؤسسات المالية
يتطلب الانتقال الناجح نحو التوثيق الرقمي اللاتلامسي وتوسيع الخدمات المالية الرقمية عبر الحدود خطة عمل تنفيذية محكمة تدمج بين الجاهزية التقنية، وأمن البيانات، وحوكمة العمليات الداخلية للشركات.
لتحقيق أقصى عائد استثماري من منصات التوثيق الرقمي وضمان الحماية الكاملة ضد مخاطر الاحتيال وعدم الامتثال، يوصى صناع القرار في الشركات والمؤسسات المالية بتطبيق الإجراءات الاستراتيجية التالية:
- رسم خرائط تدفق البيانات (Data Mapping): إجراء مسح شامل لتحديد كافة تدفقات البيانات والعقود العابرة للحدود داخل منطقة الخليج، وتقييم آليات النقل الحالية ومكان تواجد الخوادم لضمان الالتزام بمتطلبات السيادة الرقمية وإقامة البيانات.
- تحديث اتفاقيات المعالجة والسياسات: تطوير اتفاقيات معالجة البيانات، وسياسات الخصوصية، وآليات أخذ الموافقة الإلكترونية لتعكس المعايير الخليجية الموحدة ومتطلبات حماية البيانات الشخصية.
- توحيد تقييمات أثر حماية البيانات (DPIA): تطبيق عمليات تقييم أثر موحدة باستخدام قوالب إقليمية لتلبية متطلبات الامتثال عبر ولايات قضائية متعددة في وقت واحد وتقليل الأعباء الإدارية.
- الاستثمار في الضوابط التقنية ووحدات الأمان: تعزيز البنية التحتية المؤسسية عبر تبني حلول إدارة دورة حياة الشهادات (CLM)، واستخدام وحدات الأمان المادية (HSM)، وتقنيات المصادقة المقاومة للتصيد الاحتيالي (FIDO)، والاستعداد للانتقال نحو التشفير لما بعد الكم (Post-Quantum Migration).
- الفحص الدقيق لمزودي خدمات الثقة (Due Diligence): عدم الاعتماد على الادعاءات التسويقية لمزودي منصات التوقيع، بل التحقق الفعلي من إدراج المزود ضمن قوائم الثقة الرسمية المعتمدة (مثل قائمة الثقة الأوروبية EUTL أو القوائم الوطنية المماثلة) لضمان إصدار توقيعات مؤهلة مقبولة قضائياً.
- تأهيل الفرق وبناء القدرات المؤسسية: تدريب الفرق القانونية، وإدارات الامتثال، وفرق تقنية المعلومات على إدارة المفاتيح التشفيرية، وفحص سجلات التدقيق الإلكتروني، واستغلال آليات الاعتراف المتبادل وجواز مرور البيانات الخليجي لتسريع التوسع الإقليمي.
الأسئلة الشائعة
ما الفرق بين التوقيع الإلكتروني والتوقيع الرقمي في المعاملات المالية؟
التوقيع الإلكتروني هو مفهوم شامل يشير إلى أي عملية إلكترونية تدل على الموافقة على مستند أو معاملة، بينما التوقيع الرقمي هو التقنية التشفيرية المحددة القائمة على البنية التحتية للمفتاح العام (PKI) التي تُستخدم لتأمين الوثيقة، وإغلاقها بختم يكشف التلاعب، والتحقق الصارم من هوية الموقّع في التوقيعات المتقدمة والمؤهلة.
لماذا يعد سجل التدقيق الإلكتروني حاسماً لقبول العقود الرقمية أمام القضاء؟
بينما قد يكون التوقيع الإلكتروني صالحاً من الناحية الشكلية، فإن مقبوليته كدليل إثبات قاطع أمام المحاكم عند نشوب نزاع مالي تعتمد كلياً على سجل التدقيق الإلكتروني؛ لأنه يمثل حزمة الأدلة المحمية ضد التلاعب التي توثق زمنياً من قام بالتوقيع، وماذا وقّع، ومتى وقّع، وعنوان (IP) الخاص به، والطريقة الدقيقة التي تم بها التحقق من هويته.
ما هي أبرز أسباب رفض طلبات التوثيق الرقمي للشركات وكيف يمكن تفاديها؟
غالباً ما تُرفض الطلبات لأسباب إجرائية لا علاقة لها بالتقنية؛ مثل عدم تطابق بيانات الهوية، أو عدم وضوح المستندات المرفقة، أو غياب قرار مجلس الإدارة الذي يثبت صلاحية الموقّع بالصيغة المعتمدة في السجل التجاري، أو نقص الترجمات والتصديقات الأجنبية، أو محاولة تمرير معاملة تتطلب حضوراً شخصياً عبر المسار الآلي، ويمكن تفادي ذلك بمطابقة الوثائق التأسيسية مسبقاً واختيار القناة الصحيحة.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن التحول نحو التوثيق الرقمي اللاتلامسي في دول الخليج يتجاوز كونه ترقية تقنية لتسريع الإجراءات، بل يمثل إعادة صياغة مادية لمفهوم “الثقة المؤسسية”. إن دمج البنية التحتية للمفتاح العام مع الهوية السيادية يحول العقود التجارية إلى دروع قانونية مانعة للاختراق وسريعة الإنفاذ. ومع ذلك، تشير قراءة المعطيات إلى أن التحدي الأكبر للشركات لا يكمن في تبني التقنية، بل في الجاهزية الإدارية والتشغيلية الداخلية؛ فالفشل في مواءمة مصفوفات الصلاحيات أو التكيف مع القيود المستحدثة مثل السقف الزمني للوكالات أو اشتراطات السيادة الرقمية— قد يحول هذه الحلول المتقدمة إلى عقبات توقف الأعمال فجأة. وعليه، فإن الميزة التنافسية في السوق ستكون من نصيب الكيانات التي تدمج هذه المنظومات ضمن استراتيجية استباقية لحوكمة المخاطر، وليس كمجرد أداة إدارية بديلة.
المصادر والمراجع
استند هذا التحليل إلى مجموعة من التشريعات التنظيمية الرسمية، والبيانات الحكومية الصادرة عن وزارات العدل الخليجية، والتقارير القانونية والتقنية المتخصصة لتتبع مسار وموثوقية التوثيق الرقمي.
- وزارة العدل السعودية – خدمة كتابة العدل الافتراضية
- وزارة العدل السعودية – إنجاز 380 ألف عملية توثيق عبر منصة موثّق خلال 2024
- لجنة الأمم المتحدة للقانون التجاري الدولي (الأونسيترال) – القانون النموذجي بشأن إدارة الهوية وخدمات الثقة
- بوابة حكومة سلطنة عُمان (Gov.om) – الهوية الرقمية (ثقة)
- نظام سجلات (مملكة البحرين) – دليل الموثقين الخاصين
- ليكسس ميدل إيست – المرسوم بقانون اتحادي إماراتي رقم 46 لسنة 2021 بشأن المعاملات الإلكترونية وخدمات الثقة
- سيسو كونسلتينج (CISO Consulting) – توافق أطر حماية البيانات العابرة للحدود في دول مجلس التعاون
- مكتب باتك للمحاماة – نمو قياسي يتجاوز 1.4 مليون معاملة رقمية في السعودية
- نور للمحاماة – الكاتب العدل الإلكتروني في دبي والمصادقة على المستندات القانونية
- مكتب جي إل إيه آند كومباني (GLA & Company) – قانون التوثيق الكويتي الجديد وصلاحية الوكالات