استراتيجيات الدفع عند الاستلام أتمتة التحصيل وحماية الربح
واقع الدفع عند الاستلام في أسواق التجارة الإلكترونية الخليجية

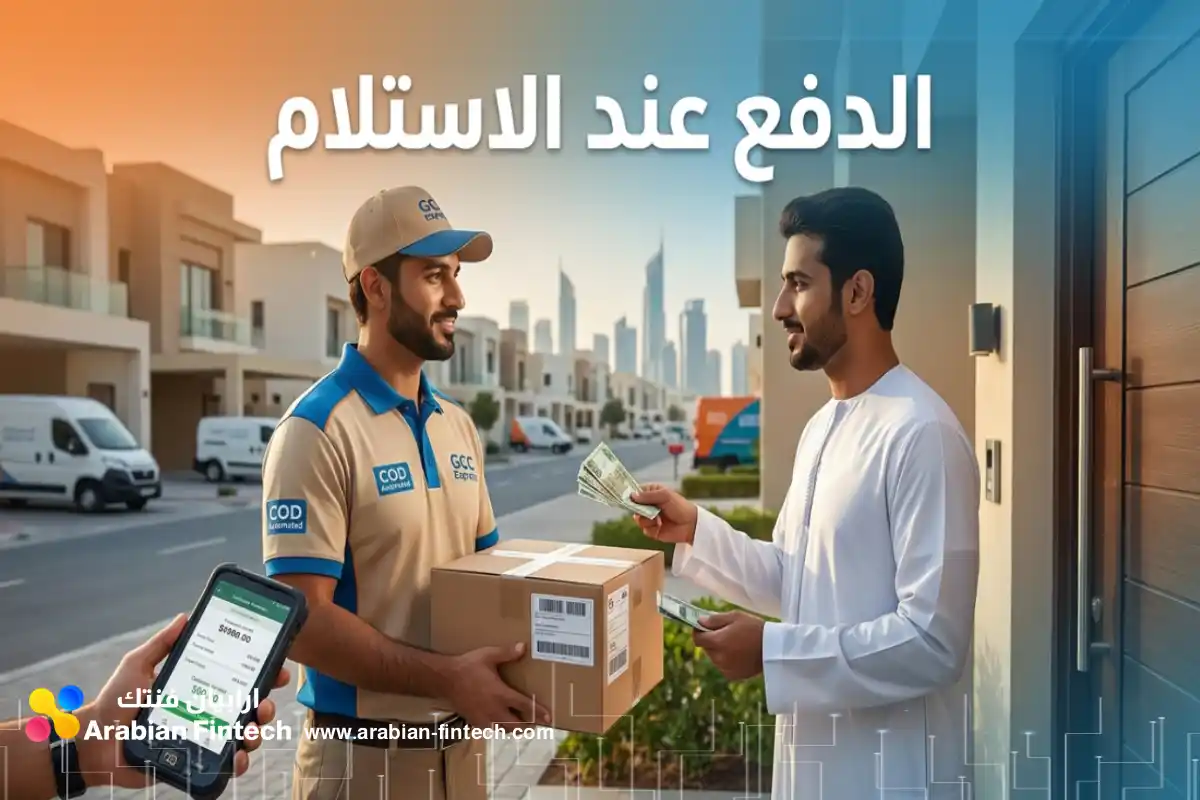
يمثل الدفع عند الاستلام معضلة مالية وتشغيلية معقدة تواجه مدراء المال والتشغيل في شركات التجارة الإلكترونية عبر أسواق الخليج العربي. ورغم الطفرة الهائلة في حلول الفنتك وتوسع بوابات الدفع الإلكتروني، لا يزال التحصيل النقدي عند الباب يفرض نفسه كأداة لا غنى عنها لاقتناص شريحة واسعة من المتسوقين وبناء الثقة الأولية مع العلامات التجارية. غير أن التعامل مع هذه القناة باعتبارها مجرد خيار دفع افتراضي دون ضبط صارم يؤدي مباشرة إلى تآكل السيولة النقدية وتضخم تكاليف الشحن العكسي. يضع هذا التحليل المعمق بين يدي صانعي القرار خارطة طريق تشغيلية ومالية لإدارة قنوات الدفع النقدي، وتوظيف الأتمتة الذكية، وموازنة التكاليف مع البدائل الرقمية لضمان نمو مستدام وحماية صافي الأرباح.
واقع الدفع عند الاستلام في أسواق التجارة الإلكترونية الخليجية
يتباين الاعتماد على الدفع عند الاستلام هيكلياً بين دول مجلس التعاون الخليجي تبعاً لنضج البنية التحتية الرقمية والتركيبة السكانية وسلوكيات المستهلكين. تشير الإحصاءات الإقليمية إلى أن 62% من المتسوقين عبر الإنترنت في دول الخليج يختارون السداد النقدي عند التسلم مرة واحدة على الأقل سنوياً، بينما تتراوح نسبة الاعتماد الكلي عليه في بعض القطاعات والأسواق بين 60% و75% من إجمالي الطلبات.
ينبع هذا التمسك المستمر بآلية التحصيل النقدي من فجوة الثقة لدى المتسوقين الجدد، خاصة عند الشراء لأول مرة من متاجر غير معروفة. يفضل المستهلك الخليجي فحص السلعة والتأكد من جودتها ومطابقتها للمواصفات قبل التخلي عن أمواله، مما يحول هذه الوسيلة في ذهن المشتري إلى بوليصة تأمين مجانية وسياسة إرجاع ضمنية تتيح له رفض الطرد عند الباب دون الدخول في إجراءات استرداد المدفوعات المعقدة.
تتصدر المملكة العربية السعودية مشهد التحول نحو المدفوعات الرقمية في المنطقة؛ حيث قفزت حصة المدفوعات الإلكترونية في قطاع التجزئة إلى 85%. أدى هذا التطور التقني وتوسع شبكات الدفع الوطنية إلى تقليص حصة الدفع عند الاستلام في السوق السعودي لتستقر بين 10% و15% من إجمالي المعاملات، فيما أظهرت بيانات البنك الدولي أن 44.8% من البالغين في المملكة سددوا مشترياتهم عبر الإنترنت رقمياً مقابل 11.4% دفعوا نقداً عند الباب.
ورغم تراجع النسبة المئوية في السعودية، تظل الكتلة النقدية لهذه المعاملات ضخمة ومؤثرة تشغيلياً نظراً لحجم السوق السعودي واتساع نطاقه الجغرافي، خصوصاً في المدن الثانوية والمناطق البعيدة عن المراكز الحضرية الكبرى التي لا تزال تفضل التعامل النقدي المباشر.
التباين الهيكلي بين أسواق الإمارات والكويت وباقي دول الخليج
في دولة الإمارات العربية المتحدة، يستحوذ الدفع عند الاستلام على 31.6% من إجمالي حجم طلبات التجارة الإلكترونية، مسجلاً تراجعاً هيكلياً بنسبة 53% مقارنة بمستويات عام 2020. ورغم هذا الانخفاض، لا تزال 71.2% من المتاجر الإلكترونية العاملة في الإمارات تتيح هذا الخيار في صفحات إتمام الشراء لاستقطاب شرائح المقيمين والعمالة الوافدة والفئات العمرية التي لا تمتلك بطاقات ائتمانية.
وتكشف بيانات السوق الإماراتي عن فجوة واضحة بين حصة الطلبات وحصة القيمة المالية؛ إذ يمثل التحصيل النقدي نحو 31.6% من عدد الطلبات لكنه لا يشكل سوى 7% إلى 10% من إجمالي القيمة المالية للمبيعات، نظراً لتركزه في سلات الشراء منخفضة القيمة. وفي قطاع التجارة السريعة، تراجعت حصة الدفع النقدي في الإمارات من 38% في عام 2021 لتصل إلى 23% فقط مع تسارع تبني المحافظ الرقمية.
على النقيض من ذلك، يظل الدفع عند الاستلام المحرك المهيمن على التجارة الإلكترونية في دولة الكويت بحصة تتراوح بين 55% و75% من إجمالي الطلبات باختلاف الفئات السلعية. ويعود ذلك إلى الاعتماد الثقافي على النقد عند شراء السلع المادية، إلى جانب قيام أفراد الأسرة أو العمالة المنزلية باستلام الطلبات وسداد قيمتها نقداً نيابة عن أصحاب المنازل، بالتوازي مع الحضور القوي لشبكة الدفع الوطنية.
وفي سلطنة عمان، تتوزع تفضيلات الدفع في بعض قطاعات السوق بين البطاقات بنسبة 55% والمحافظ بنسبة 25% والدفع عند الاستلام بنسبة 20%، بينما ترتفع حصة النقد الإجمالية في السوق العماني الأوسع لتتراوح بين 40% و60% نتيجة انخفاض انتشار البطاقات الائتمانية وتفضيل المتسوقين المحليين للسداد عند التسليم، حيث يبلغ متوسط قيمة الطلب هناك ما بين 70 و90 دولاراً أمريكياً مع هيمنة المتاجر المحلية على 80% من المشتريات. أما في قطر والبحرين، فتتراوح حصة الدفع النقدي بين 20% و35% في السوق القطري، وبين 25% و40% في السوق البحريني، مدعومة بشبكات دفع محلية متطورة تسهل المعاملات الفورية.
| الدولة الخليجية | حصة الدفع عند الاستلام | شبكة الدفع الوطنية والبديلة | رسوم التحصيل والتوصيل التقديرية | دورة تحويل الأموال للتاجر |
|---|---|---|---|---|
| المملكة العربية السعودية | 10% – 15% | مدى (Mada) / STC Pay | 10 – 15 ريال سعودي | 7 – 14 يوم عمل |
| الإمارات العربية المتحدة | 31.6% | المحافظ الرقمية / البطاقات / آني | 5 – 15 درهم إماراتي | 14 – 30 يوم عمل |
| دولة الكويت | 55% – 75% | كي نت (KNET) | سقف المستهلك: 1 دينار كويتي | 7 – 14 يوم عمل |
| دولة قطر | 20% – 35% | نابس (NAPS) / هميان | حسب الاتفاق التشغيلي | 7 – 14 يوم عمل |
| سلطنة عمان | 40% – 60% | عمان نت (OmanNet) | حسب الاتفاق التشغيلي | 7 – 21 يوم عمل |
| مملكة البحرين | 25% – 40% | بنفت (BENEFIT) | مجاني محلياً لدى بعض المزودين | 1 – 14 يوم عمل |
التحليل المالي واقتصاديات الوحدة بين النقد وبوابات الدفع الإلكتروني
تقع العديد من الشركات الناشئة والمتاجر المتوسطة في فخ التقييم السطحي لتكاليف الدفع عند الاستلام عبر مقارنة رسم التحصيل الثابت الذي تفرضه شركة الشحن مع عمولة بوابات الدفع الإلكتروني. يغفل هذا المنظور القاصر سلسلة طويلة من التكاليف الخفية التي لا تظهر كبند منفصل ومباشر في قوائم الدخل، لكنها تستنزف هامش المساهمة لكل طلب.
تتألف التكلفة الفعلية لمعاملات التحصيل النقدي من ستة عناصر مالية مترابطة تبدأ برسم معالجة وتحصيل النقد الذي تقتطعه شركات التوصيل، والذي يتراوح بين 5 و15 درهماً أو ريالاً لكل شحنة، أو نسبة تتراوح بين 1% و3% من إجمالي قيمة الطلب للسلع مرتفعة الثمن. تمنح بعض شركات الخدمات اللوجستية في الإمارات خصومات حجم عند تجاوز المتجر حاجز 500 طرد شهرياً، حيث تتراوح الرسوم الثابتة الأساسية بين 5 و8 دراهم للطرد.
العنصر الثاني والأشد خطورة يتمثل في تكلفة المرتجعات المرفوضة المعروفة تشغيلياً بمصطلح العودة إلى المصدر (RTO). عندما يرفض العميل استلام الطلب عند الباب أو يتعذر الوصول إليه، يتحمل التاجر تكلفة الشحن الذهابي بالكامل مضافاً إليها رسوم الشحن العكسي لإعادة البضاعة إلى المستودع، والتي تتراوح بين 15 و30 درهماً أو ريالاً للشحنة الواحدة دون تحقيق أي إيراد مالي.
مقارنة التكاليف المباشرة والخفية ونقطة التعادل الحرجة
لفهم الفارق الجوهري في اقتصاديات الوحدة، نطبق مقارنة رقمية مباشرة على طلب بقيمة 150 درهماً إماراتياً يتم سداده عبر بطاقة مصرفية من خلال بوابة دفع سحابية مثل Stripe في الإمارات، والتي تفرض رسماً قياسياً قدره 2.9% بالإضافة إلى درهم واحد لكل معاملة محلية. في هذه الحالة، تبلغ تكلفة معالجة الدفع الإلكتروني 5.35 درهم إماراتي فقط، وتكون العملية مضمونة التحصيل بنسبة نجاح تتراوح بين 94% و96%.
في المقابل، إذا فرضت شركة الشحن رسماً ظاهرياً قدره 5 دراهم لتحصيل طلب الدفع عند الاستلام لنفس السلة البالغة 150 درهماً، قد يبدو الخيار النقدي أرخص بمقدار 35 فلساً للطلب الناجح. غير أن إدخال معدل رفض متواضع بنسبة 15% (أي رفض 15 طلباً من كل 100 طلب) بتكلفة شحن مزدوج وعكسي تبلغ 20 درهماً للطلب المرفوض، يضيف عبئاً مالياً قدره 300 درهم موزعة على المئة طلب، ما يعادل 3 دراهم إضافية لكل شحنة.
ترتفع بذلك التكلفة الفعلية لطلب الدفع عند الاستلام إلى 8 دراهم مقارنة بـ 5.35 درهم للبطاقة الإلكترونية، وذلك قبل احتساب تكلفة تجميد السيولة وتلف التغليف. وتكشف النمذجة المالية للمتاجر الخليجية أن وصول معدل المرتجعات المرفوضة إلى حاجز 28% يمثل نقطة الانقلاب الحرجة التي يتحول عندها البيع النقدي عند الباب إلى نشاط سالب الهامش يلتهم الأرباح التشغيلية بالكامل.
أثر احتجاز السيولة النقدية وتجميد المخزون على رأس المال العامل
لا تتوقف النزيف المالي عند رسوم الشحن المزدوجة؛ بل يمتد ليضرب التدفقات النقدية للشركة عبر فجوة التسوية الزمنية. بينما تتم تسوية معاملات بوابات الدفع الإلكتروني والمحافظ الرقمية وإيداعها في الحساب البنكي للتاجر خلال 24 إلى 48 ساعة، تستغرق دورة تحصيل وعدّ ومطابقة وتحويل أموال الدفع عند الاستلام ما بين 14 إلى 30 يوماً لدى معظم شركات الشحن في الإمارات، ومن 7 إلى 14 يوماً في السعودية والكويت.
هذا التأخير يعني أن متجراً يحقق مبيعات شهرية بقيمة 500,000 درهم عبر التحصيل النقدي يجد ما بين 250,000 و500,000 درهم من رأس المال العامل محتجزاً بصفة دائمة في قنوات النقل والتحصيل، مما يشل قدرته على تمويل شراء مخزون جديد أو ضخ ميزانيات في الحملات الإعلانية الممولة.
وفي السوق الكويتي، يحتاج التاجر الذي يشحن يومياً ويحصل على تسوية أسبوعية إلى تغطية مالية تعادل 10 إلى 14 يوماً من إجمالي قيمة البضائع المباعة (GMV) في جميع الأوقات؛ نظراً لأن شحنات اليوم الأول تُسلم بين اليوم الأول والثالث، وتُجمع أموالها لتدخل في إغلاق الأسبوع السابع، ولا تصل الحساب البنكي إلا في اليوم الثامن أو العاشر. متجر كويتي بحجم مبيعات 30,000 دينار شهرياً يحتاج فعلياً إلى تجميد 10,000 إلى 14,000 دينار كويتي كسيولة عالقة في الطريق ومخزون قيد التسليم.
علاوة على احتجاز النقد، تفرض الطلبات المرفوضة تكلفة تشغيلية قاسية تتمثل في تجميد المخزون (Inventory Lock-Up) لمدة تتراوح بين 5 و10 أيام في رحلة العودة والفرز وإعادة التغليف قبل أن يصبح المنتج صالحاً للبيع مرة أخرى. في مواسم الذروة مثل شهر رمضان والجمعة البيضاء، يؤدي احتجاز البضائع في مستودعات شركات الشحن إلى نفاد المخزون المتاح للبيع (Stockouts) للسلع الأكثر طلباً، تزامناً مع إهلاك مواد التغليف بتكلفة تتراوح بين 5 و20 درهماً أو ريالاً للطلب، وارتفاع نسبة الطلبات الوهمية والمزيفة التي تتراوح بين 3% و8% في قنوات الدفع النقدي.
| معيار المقارنة المالي والتشغيلي | بوابات الدفع الإلكتروني والبطاقات | المحافظ الرقمية والدفع الفوري | الشراء الآن والدفع لاحقاً (BNPL) | الدفع عند الاستلام (الناجح والمرفوض) |
|---|---|---|---|---|
| حصة الطلبات في الإمارات | 40% – 49% | 15% – 20% | 8% – 12% | 31.6% |
| حصة القيمة المالية (الإمارات) | 45% – 50% | 20% – 25% | 15% – 18% | 7% – 10% |
| معدل النجاح التشغيلي | 94% | 96% | 92% | 70% – 80% (رفض 20%–30%) |
| سرعة التسوية وتحويل السيولة | 24 – 48 ساعة | فوري إلى 24 ساعة | 24 – 48 ساعة | 7 – 30 يوماً حسب الدولة والناقل |
| تكلفة الشحن العكسي والمرتجعات | منعدمة عند الإلغاء قبل الشحن | منعدمة عند الإلغاء قبل الشحن | منعدمة (المخاطرة على المزود) | 15 – 30 درهم/ريال للطلب المرفوض |
سياسات المنصات الكبرى وسلاسل التجزئة في إدارة الدفع النقدي
تدرك منصات التجارة الإلكترونية العملاقة وسلاسل التجزئة الإقليمية المخاطر المالية المترتبة على الدفع عند الاستلام، ولذلك تطبق ضوابط صارمة ورسوماً إضافية لتحجيم استخدامه وتوجيه المستهلكين نحو المدفوعات الرقمية. تمثل هذه السياسات معياراً مرجعياً يمكن لمدراء المتاجر الإلكترونية محاكاته عند صياغة شروط الخدمة الخاصة بهم.
في المملكة العربية السعودية، تفرض منصة أمازون (Amazon.sa) رسماً ثابتاً قدره 17 ريالاً سعودياً على كل طلب يُسدد عبر الدفع عند الاستلام، وتضع سقفاً أقصى لقيمة الطلب النقدي لا يتجاوز 5000 ريال سعودي. وتمنع أمازون تفعيل هذا الخيار تماماً لمنتجات المتجر العالمي (Global Store)، أو عند شراء ضمان ممتد للسلعة، أو لشراء اشتراكات خدمة Prime، كما لا تسمح بدمج الدفع النقدي مع أي وسيلة دفع أخرى باستثناء بطاقات الهدايا في حالات محددة.
ولحماية هوامشها التشغيلية، تحرم أمازون طلبات التحصيل النقدي من الاستفادة من العروض الترويجية والخصومات البنكية المشتركة (مثل عروض بطاقات بنك ميم)، وتوقف الخدمة تلقائياً عن حسابات العملاء الذين يسجلون عمليات إلغاء أو رفض استلام متكررة. وعند حدوث مشكلات في السلعة، تضع المنصة حداً أقصى للتعويضات المباشرة دون إرجاع المنتج بواقع 50 ريالاً سعودياً، وسقفاً للخصومات الإصلاحية بنسبة 20% من سعر السلعة وبما لا يتجاوز 50 ريالاً.
هيكل الرسوم والسقوف التشغيلية لدى نون وشي إن ومتاجر الأزياء
تتبع منصة نون (Noon) استراتيجية تسعير مماثلة لتغطية أعباء التوصيل للميل الأخير وإدارة النقد؛ حيث تفرض رسماً قدره 10 دراهم إماراتية في سوق الإمارات، ويتراوح الرسم في السوق السعودي بين 18 و19 ريالاً سعودياً وفقاً لهيكل الرسوم المعتمد. وتستبعد نون المنتجات مرتفعة القيمة أو الشحنات العابرة للحدود من خيار الدفع عند الاستلام، مع حظر الميزة عن المتسوقين الذين لديهم طلبات سابقة معلقة لم يتم استلامها بعد.
وفي قطاع الأزياء السريعة والتسوق العابر للحدود، تفرض منصة شي إن (SHEIN) رسماً ثابتاً لخدمة الدفع عند الاستلام يبلغ 3 دولارات أمريكية (ما يعادل نحو 11 درهماً إماراتياً)، وتشترط لقبول الدفع النقدي أن تتراوح قيمة سلة المشتريات في الإمارات بين 75 درهماً كحد أدنى و1800 درهم كحد أقصى.
أما المتاجر الإقليمية المتخصصة، فتتفاوت رسومها بحسب التكلفة اللوجستية لكل سوق؛ إذ تفرض منصة سيفي (Sivvi) رسماً إضافياً قدره 12 درهماً في الإمارات و18 ريالاً في السعودية، بينما تفرض منصة نمشي (Namshi) 9 ريالات سعودية في المملكة. وتطبق علامة ماكس فاشن (Max Fashion) تسعيراً متدرجاً لخدمة الدفع عند الاستلام بواقع 9 ريالات في السعودية، و5 دراهم في الإمارات، ونصف دينار في الكويت، ودينار واحد في البحرين، في حين تتيح الخدمة مجاناً للمتسوقين في دولة قطر.
- فرض رسوم خدمة شفافة: إضافة رسم يتراوح بين 5 و15 درهماً أو ريالاً يعوض جزءاً من تكلفة المناولة النقدية ويدفع ما بين 10% و20% من العملاء القادرين على الدفع الرقمي إلى استخدام البطاقات دون التأثير على معدل التحويل الكلي.
- تحديد سقف لسلة المشتريات: إيقاف خيار الدفع النقدي للطلبات التي تتجاوز قيمتها 500 إلى 800 درهم أو ريال، نظراً لأن مخاطر الرفض في السلات المرتفعة تدمر ربحية التاجر.
- تقييد الفئات السلعية الحساسة: حجب السداد النقدي عن السلع الفاخرة، الإلكترونيات الدقيقة التي تفقد قيمتها بمجرد فتح غلافها، والمنتجات القابلة للكسر أو التلف السريع.
- الحظر التلقائي لمكرري الرفض: إدراج العملاء الذين يرفضون استلام شحنتين أو أكثر في قائمة سوداء تحول حساباتهم برمجياً إلى الدفع المسبق فقط، حيث إن 3% إلى 5% من العملاء يتسببون عادة في 15% إلى 20% من إجمالي المرتجعات.
دورة الحياة التشغيلية لطلبات الدفع عند الاستلام ونقاط التسرب المالي
تمر عملية الدفع عند الاستلام بسلسلة تشغيلية معقدة تتكون من ست إلى سبع مراحل متتابعة، تبدأ من لحظة نقر العميل على زر الشراء وتنتهي باستقرار الأموال في الحساب البنكي للشركة. تحمل كل حلقة من هذه السلسلة احتمالية فشل تشغيلي أو تسرب مالي إذا غابت الرقابة الصارمة وأنظمة التتبع الفوري.
تبدأ الدورة بمرحلة تسجيل الطلب على الائتمان دون تحصيل أي مقابل مالي، حيث يقوم نظام إدارة المستودعات (WMS) بحجز المخزون وإصدار بوليصة الشحن (AWB) مرفقة بقيمة المبلغ المطلوب تحصيله نقداً. تليها مرحلة التجهيز والتغليف (Pick and Pack) وتسليم الطرد لشركة النقل؛ وفي هذه اللحظة تكون تكاليف التغليف والعمالة قد أُنفقت بالفعل وأصبحت تكاليف غارقة لا يمكن استردادها في حال رفض العميل للطلب لاحقاً.
عند خروج السائق في رحلة التوصيل للميل الأخير، تظهر أهمية جودة بيانات الاتصال والعنوان؛ إذ يتراوح معدل نجاح التسليم من المحاولة الأولى لدى شركات الشحن الموثوقة في أسواق مثل الكويت بين 78% و88%، ويعد انخفاض هذا المؤشر عن حاجز 75% إنذاراً بوجود خلل تشغيلي خطير. بعد تحصيل النقد عند الباب، يسلم السائق الحصيلة النقدية في نهاية ورديته إلى مركز التجمع التابع لشركة الشحن، لتبدأ مرحلة المطابقة المحاسبية ثم التحويل البنكي للتاجر وفق الجدول الزمني المتفق عليه.
التشخيص الدقيق لمواطن الهدر المالي في سلسلة التوصيل
يكشف التدقيق التشغيلي في دفاتر المتاجر الإلكترونية عن أربع ثغرات رئيسية تتسبب في نزيف السيولة وتآكل الهوامش الربحية في عمليات الدفع عند الاستلام:
- دوامة محاولات التوصيل المتكررة غير المجدية: تقوم بعض شركات الشحن بإعادة محاولة توصيل الطرد ثلاث أو أربع مرات للعميل الذي لا يرد، وتحتسب تكلفة كل محاولة فاشلة (بين 10 و25 درهماً أو ريالاً) على حساب التاجر. إذا كان معدل الفشل 15% وكل شحنة فاشلة تستهلك محاولتين إضافيتين، فإن التاجر يدفع تكلفة ساعات عمل ووقود تزيد بنسبة 30% عما تتطلبه طلباته الناجحة. الحل التشغيلي يكمن في تقييد المحاولاتباثنتين فقط، مع إرسال رابط آلي لإعادة الجدولة عبر الرسائل القصيرة بعد المحاولة الثانية، وإعادة الطرد للمستودع فوراً إذا لم يستجب العميل خلال 24 ساعة.
- أخطاء إدخال أرقام الهواتف والعناوين عند الدفع: رقم هاتف ناقص أو إضافة صفر زائد أو إدخال رقم هاتف أرضي يحول عملية توصيل ناجحة إلى رحلة فاشلة تستغرق 20 دقيقة ضائعة من وقت المندوب. في السعودية، يؤدي عدم جمع رمز العنوان الوطني المختصر (مثل RRRD2929) إلى فرض شركات الطرف الثالث اللوجستية (3PL) “رسوم تصحيح عنوان” تتراوح بين 5 و10 ريالات سعودية للتحقق اليدوي عبر سبل.
- بطء دورة إعادة المخزون المرتجع إلى الرفوف: تستغرق بعض شركات الشحن أسبوعاً كاملاً لتجميع الطرود المرفوضة وإعادتها دفعة واحدة إلى مستودعات التاجر. يجب فرض مؤشر أداء رئيسي (KPI) يقيس “زمن العودة إلى المخزون” بحيث لا يتجاوز 72 ساعة كحد أقصى، مع إلزام الناقل بإرجاع الطرود المرفوضة يومياً أو مع رحلة الاستلام التالية.
- فجوات المطابقة والتسوية المالية: تؤدي الأخطاء البشرية في عدّ النقد وتسجيل الشحنات المسلمة جزئياً أو المفقودة إلى تسرب في الإيرادات يتراوح بين 3% و5% من إجمالي المبيعات النقدية إذا أُديرت العملية يدوياً دون نظام مطابقة صارم على مستوى كل بوليصة شحن.
أتمتة عمليات الدفع عند الاستلام وتقنيات خفض المرتجعات
يمثل الانتقال من الإدارة اليدوية لطلبات الدفع عند الاستلام إلى الأتمتة الشاملة نقطة التحول الفاصلة بين المتاجر التي تنزف مالياً وتلك التي تحقق توسعاً ربحياً مستداماً. تستنزف العمليات اليدوية للتحقق من الطلبات وتتبع النقد ما بين 30% و40% من وقت فرق التشغيل الإضافي، مما يخلق اختناقات إدارية تمنع الشركة من مضاعفة حجم مبيعاتها في مواسم الذروة.
تعتمد استراتيجية الأتمتة الحديثة على التدخل الاستباقي في اللحظات الخمس الأولى التي تلي إتمام الطلب، وقبل أن يتحرك الطرد من رفوف المستودع. من خلال ربط منصات التجارة الإلكترونية مثل Shopify وSalla وZid وWooCommerce بأنظمة التحقق الآلي المسبق، يقوم النظام بفحص ملف المخاطر للطلب، والتأكد من صحة تنسيق رقم الهاتف والرمز الدولي (+966 للسعودية، +971 للإمارات، +965 للكويت)، والتحقق من اكتمال حقول العنوان كالمنطقة والقطعة والشارع ورقم المبنى بشكل منفصل.
تثبت البيانات الميدانية أن تطبيق أنظمة الذكاء الاصطناعي في فحص وتأكيد الطلبات يقلص الطلبات الاحتيالية والوهمية بنسبة تصل إلى 85%، بينما يؤدي التواصل الآلي الاستباقي وتحديثات التتبع اللحظية إلى خفض محاولات التوصيل الفاشلة بنسبة 60%، وتحسين التدفقات النقدية للشركة بنسبة تتراوح بين 25% و35% خلال الربع الأول من التطبيق.
التوثيق الفوري عبر واتساب والمكالمات التفاعلية الذكية
تعد رسائل التوثيق التفاعلية عبر واجهة برمجة تطبيقات واتساب للأعمال (WhatsApp Business API) والمكالمات الصوتية الآلية (AI Voice Agents / IVR) خط الدفاع الأول لفلترة نوايا الشراء العشوائية. تنشأ نسبة كبيرة من طلبات الدفع عند الاستلام في الخليج نتيجة الشراء الاندفاعي عبر منصات التواصل الاجتماعي مثل تيك توك وسناب شات في ساعات متأخرة من الليل؛ حيث يكمل المستهلك الطلب في أقل من دقيقتين لعدم وجود حاجز دفع فوري، ثم يتراجع عن قراره أو ينساه بحلول موعد التوصيل.
لمعالجة هذه الظاهرة، ترسل المتاجر المتقدمة رسالة واتساب خدمية (Utility Message) تلقائياً فور تسجيل الطلب، تتضمن تفاصيل السلة والعنوان مع أزرار تفاعلية واضحة باللغة العربية (“تأكيد الطلب” و”إلغاء الطلب”). يقوم النظام بوسم الطلب داخل لوحة تحكم المتجر بناءً على استجابة العميل، ولا يتم تمرير بوليصة الشحن إلى المستودع للتجهيز إلا بعد الحصول على نقرة التأكيد.
تتميز هذه الآلية بانخفاض تكلفتها التشغيلية مقارنة بحجم الخسائر التي تمنعها؛ فوفقاً لتسعيرة شركة ميتا (Meta)، تبلغ تكلفة رسالة واتساب الخدمية للعميل نحو 0.0107 دولار أمريكي في السعودية (ما يعادل نحو 0.0401 ريال سعودي)، و0.0157 دولار في الإمارات، و0.0440 دولار في الكويت. ويشترط للحفاظ على هذا السعر المنخفض خلو رسالة التأكيد من أي عبارات ترويجية أو عروض بيعية حتى لا يصنفها النظام كرسالة تسويقية مرتفعة التكلفة.
وإلى جانب الرسائل النصية، أثبتت المكالمات التأكيدية المسبقة قبل الشحن قدرتها على خفض معدلات المرتجعات المرفوضة بمقدار يتراوح بين 15 و25 نقطة مئوية. وعند شحن الطلب عبر شركات نقل إقليمية لا تتعرف عليها منصات مثل Shopify تلقائياً لبناء روابط التتبع (مثل سمسا SMSA وناقل Naqel وأرامكس خارج أستراليا)، يتوجب على المتجر برمجة النظام لحفظ رابط التتبع الكامل (Full Tracking URL) داخل كل عملية تنفيذ وإرساله للعميل عبر واتساب لضمان شفافية موعد الوصول.
تقليص نافذة التوصيل والدمج الهجين لنقاط البيع المتنقلة
يرتبط نجاح تحصيل أموال الدفع عند الاستلام ارتباطاً طردياً بسرعة الوصول إلى العميل قبل تلاشي حماسه الشرائي (Customer Intent Decay). العميل الذي يطلب سلعة يوم الإثنين بنظام الدفع النقدي قد يغير رأيه أو يشتري البديل من متجر تقليدي إذا تأخر وصول المندوب حتى يوم الخميس. تؤكد المؤشرات التشغيلية في الإمارات والسعودية أن التوصيل في نفس اليوم أو في اليوم التالي (Same-Day / Next-Day Delivery) يرفع معدلات نجاح التسليم وتحصيل النقد بنسبة 10% إلى 15% مقارنة بنوافذ التوصيل التي تستغرق من يومين إلى خمسة أيام.
وفي خطوة متقدمة لردم الفجوة بين النقد والرقمنة عند عتبة الباب، برز النموذج الهجين الذي يسلح مندوبي التوصيل بأجهزة نقاط البيع المتنقلة (mPOS) أو إمكانية إرسال روابط دفع فورية (Tap-to-Pay / Payment Links) عبر واتساب لحظة التسليم. يعالج هذا الحل أحد أكثر أسباب فشل التسليم شيوعاً، وهو تواجد العميل في المنزل ورغبته في الاستلام مع عدم توفر المبلغ النقدي الدقيق (الفكة) لديه أو لدى السائق.
توفر شركات لوجستية رائدة في المنطقة مثل Fetchr وQuiqup في الإمارات، وOreem في البحرين، تجهيزات متكاملة لمندوبيها تقبل الدفع بالبطاقات المصرفية ومحافظ Apple Pay وGoogle Pay وSamsung Pay عند الباب. يحول هذا الدمج الذكي معاملة الدفع عند الاستلام في لحظتها الأخيرة إلى معاملة إلكترونية موثقة، مما يزيل مخاطر حمل النقد مع السائقين ويسرع من دورة مطابقة الأموال.
بروتوكول التسوية والمطابقة المالية الأسبوعية مع شركات الشحن
تعد التسوية المالية (COD Reconciliation) العملية المحاسبية الدقيقة التي تثبت أن كل ريال أو درهم أو دينار حصّله مندوب التوصيل نيابة عن المتجر قد وصل فعلياً إلى الحساب البنكي للشركة، مخصوماً منه فقط الرسوم اللوجستية المتفق عليها في العقد. في غياب بروتوكول مطابقة أسبوعي على مستوى كل شحنة (Shipment-Level Reconciliation)، تتراكم الفروقات غير المفسرة وتتحول إلى خسائر صامتة تلتهم السيولة.
تنبع صعوبة المطابقة من أن أموال الدفع عند الاستلام تتحرك في اتجاه معاكس لحركة البضائع وتمر عبر تجميعات زمنية متداخلة. فقد يرسل التاجر 218 شحنة مسجلة في نظامه على أنها “تم التسليم”، لكن كشف التحويل البنكي الأسبوعي من شركة الشحن يسدد قيمة 212 شحنة فقط. بدون تتبع رقمي لكل بوليصة، يستحيل على الفريق المالي تحديد الشحنات الست المفقودة ومعرفة ما إذا كانت محتجزة لما بعد وقت القطع (Cut-off Time) أم أنها مفقودة في حسابات الناقل.
لبناء نظام رقابة مالية محكم، يجب على الإدارة المالية استخراج شروط التعاقد اللوجستي وتوثيق أربعة محددات أساسية قبل إطلاق العمليات: دورية التحويل ويوم القطع الزمني الذي يفصل بين الدفعات، آلية المقاصة (Netting) وما إذا كان الناقل يقتطع رسوم الشحن من النقد المحصل مباشرة أم يحول الإجمالي ويصدر فاتورة منفصلة، صيغة ملف المطابقة المرفق بالتحويل، والمهلة الزمنية التعاقدية المسموح بها للاعتراض على الفروقات المالية.
نموذج تطبيقي لمطابقة دفعة تحصيل نقدي واكتشاف الفروقات
لتوضيح آلية العمل المحاسبي، نفترض أن علامة تجارية في دبي شحنت خلال أسبوع واحد 120 طلباً بنظام الدفع عند الاستلام بقيمة إجمالية متوقعة تبلغ 14,400 درهم إماراتي، ثم تلقت في نهاية الدورة تحويلاً بنكياً صافياً من شركة الشحن بقيمة 9,180 درهماً فقط. عند تطبيق بروتوكول المطابقة التفصيلي على مستوى البوليصة، يتفكك هذا الفارق الظاهري البالغ 5,220 درهماً على النحو التالي:
- إجمالي قيمة الطلبات المشحونة: 14,400 درهم إماراتي تمثل السقف الأعلى المتوقع للدفعة.
- طرح الطلبات المسلمة بعد وقت القطع: 18 طلباً بقيمة 2,160 درهماً تم تسليمها للعملاء بعد إغلاق دورة الأسبوع، وبالتالي تُرحل تلقائياً إلى قائمة “محصل وبانتظار التحويل” للأسبوع القادم.
- طرح شحنات المرتجعات المرفوضة (RTO): 14 طلباً بقيمة 1,680 درهماً رفض العملاء استلامها وعادت للمستودع دون تحصيل.
- طرح التسليم الجزئي: طلب واحد بقيمة 120 درهماً احتفظ فيه العميل بقطعة واحدة وأرجع القطعة الثانية مع المندوب.
- صافي النقد المحصل والمستحق في هذه الدفعة: يستقر عند 10,440 درهماً إماراتياً في ذمة شركة الشحن.
- طرح رسوم الشحن والتحصيل المقتطعة بالمقاصة: 1,260 درهماً تمثل أجور التوصيل ورسوم مناولة النقد التي خصمها الناقل مباشرة من الحصيلة.
- صافي التحويل المتوقع والمطابق للبنك: 9,180 درهماً إماراتياً، مما يجعل الفارق غير المفسر يساوي صفراً ويغلق الدورة المحاسبية بدقة تامة.
يجب على المدير المالي نقل جميع الطلبات التي سُلمت ولم تُحول أموالها إلى سجل رقابي خاص يحمل اسم “محصل وبانتظار التسوية” مقروناً بتاريخ التسليم الفعلي ورقم البوليصة. إذا تجاوزت أي شحنة دورة التحويل المنصوص عليها في العقد دون سداد، يُرفع نزاع رسمي فوري برقم البوليصة مع شركة الشحن، مع ضرورة المطالبة بفواتير ضريبية رسمية ومعتمدة عن كافة رسوم الشحن والتحصيل المقتطعة حتى تتمكن الشركة من استرداد ضريبة القيمة المضافة المدفوعة عليها. وعندما يتوسع المتجر ليتعامل مع أكثر من شركة شحن أو يبيع في أكثر من دولة خليجية، يصبح الاعتماد على جداول البيانات اليدوية مستحيلاً، ويتحتم الانتقال إلى منصات تجميع الشحنات (Last-Mile Aggregators) مثل Quickship أو Karrix التي تطابق البوليصة مع التحويل البنكي آلياً وتكشف التباينات لحظياً.
استراتيجيات التوسع العابر للحدود والبدائل التقنية في قطاع الفنتك
يطمح العديد من التجار في السعودية والإمارات إلى توسيع نطاق مبيعاتهم ليشمل الأسواق الخليجية الستة، مستفيدين من النمو المتسارع للتجارة الإلكترونية العابرة للحدود في منطقة الشرق الأوسط وشمال أفريقيا، والتي بلغت قيمتها 15.8 مليار دولار بمعدل نمو سنوي مركب يصل إلى 30.2%. غير أن نقل نموذج الدفع عند الاستلام من النطاق المحلي إلى الشحن الدولي يصطدم بعقبات هيكلية تجعل معظم شركات النقل ترفض تقديم الخدمة عبر الحدود أو تفرض شروطاً معقدة لتنفيذها.
في الشحن المحلي، يسلم المندوب الطرد ويحصل النقد بنفس عملة التاجر ويودعه في النظام المصرفي المحلي. أما في الدفع عند الاستلام العابر للحدود، فإن شركة الشحن تحصل النقد بعملة أجنبية (كالريال السعودي أو الدينار الكويتي) وتحتاج إلى تحويله وإرساله لتاجر يعمل بالدرهم الإماراتي أو الريال العماني، مما يخلق مخاطر تقلب أسعار الصرف ورسوم تحويل العملات، إلى جانب تعقيدات الامتثال المالي ومكافحة غسل الأموال عند نقل السيولة النقدية بين الدول.
الأخطر من ذلك هو تضاعف خسائر المرتجعات المرفوضة في الشحن الدولي؛ فالطرد المرفوض عبر الحدود يكلف التاجر شحناً دولياً ذهاباً وإياباً، بالإضافة إلى رسوم تخليص جمركي وضرائب استيراد غير قابلة للاسترداد، أو الدخول في إجراءات طويلة ومعقدة لاسترداد الرسوم الجمركية (Duty Drawback) قد تستغرق ما بين 3 إلى 12 شهراً.
حسم معضلة الرسوم الجمركية ونظام الدفع الجزئي المسبق
تواجه المتاجر التي تشحن طلبات الدفع عند الاستلام بين دول الخليج خيارين لتسوية الرسوم الجمركية والضرائب الحدودية: إما نظام الرسوم غير المدفوعة (DDU) حيث يُفاجأ العميل عند الباب بمطالبة المندوب له بسداد رسوم جمركية وضريبية إضافية فوق سعر السلعة، أو نظام الرسوم المدفوعة مسبقاً (DDP) حيث يتحمل التاجر أو يضمّن كافة الرسوم في السعر النهائي عند الشراء.
تؤكد التجارب التشغيلية أن اعتماد نظام (DDU) في طلبات التحصيل النقدي يعد المحفز الأول لرفض استلام الشحنات الإقليمية؛ لأن المتسوق الذي اختار الدفع عند الباب يتعامل مع أي رسم إضافي غير متوقع باعتباره خداعاً سعرياً ويرفض الطرد فوراً. لذلك، يمثل اعتماد نظام (DDP) خياراً إجبارياً لحماية معدلات التسليم عبر الحدود، بالتوازي مع الاستعانة بمنصات تمكين التجارة والـ Dropshipping الإقليمية مثل Zambeel التي تمتلك مستودعات محلية في دول الخليج الست وتتولى تأكيد الطلبات هاتفياً وتحصيل النقد وتحويل صافي الأرباح للتاجر أسبوعياً دون الحاجة لترخيص تجاري محلي في كل دولة.
ولتحييد مخاطر الرفض في الشحن الدولي والسلع مرتفعة القيمة محلياً، تبرز استراتيجية الدفع الجزئي المسبق (Partial Prepayment) كحل مبتكر وعالي الكفاءة. تقوم هذه الآلية على برمجة صفحة الدفع (باستخدام تطبيقات مثل EasySell على منصة Shopify) لتحصيل عربون إلكتروني يتراوح بين 20% و30% من قيمة الطلب عبر بوابات الدفع الإلكتروني لحظة الشراء، مع جدولة الرصيد المتبقي البالغ 70% إلى 80% ليُحصل نقداً عند التسليم.
يحقق هذا النموذج الهجين ثلاث مزايا استراتيجية فورية للتاجر الخليجي:
- فلترة الطلبات الوهمية نهائياً: المشتري الذي يلتزم بدفع 20% من قيمة السلعة مقدماً عبر بطاقته المصرفية هو مشترٍ جاد وحقيقي، مما يهبط بمعدلات رفض الاستلام إلى مستويات قياسية.
- تغطية تكاليف اللوجستيات المزدوجة: في حال فشل التوصيل لأي سبب طارئ، يكون العربون المحصل مسبقاً كافياً لتغطية تكلفة الشحن الذهابي والشحن العكسي، مما يمنع تسجيل أي خسارة من جيب التاجر.
- تسهيل التعاقد مع شركات النقل: انخفاض المبلغ النقدي المطلوب تحصيله عند الباب يقلل من مخاطر إدارة النقد لدى شركة الشحن، ويجعل عدداً أكبر من الناقلين مستعدين لخدمة المتجر عبر الحدود.
التحول نحو الشراء الآن والدفع لاحقاً وحوافز الدفع الرقمي
تكشف استطلاعات سلوك المستهلك في الإمارات أن 74% من المتسوقين الذين يختارون الدفع عند الاستلام يصرحون بأنهم سيتحولون إلى الدفع بالبطاقة إذا أُلغي الخيار النقدي من المتجر، مما يدل على وجود قدرة مالية كامنة على السداد الرقمي تعطلها العادة أو الرغبة في تأجيل الدفع لحين استلام السلعة. وهنا يتدخل قطاع الفنتك ليقدم البديل المباشر والأكثر تفوقاً عبر خدمات الشراء الآن والدفع لاحقاً (BNPL) مثل تابي (Tabby) وتمارا (Tamara).
نجحت منصتا تابي وتمارا في معالجة مليارات الدولارات من إجمالي قيمة البضائع (أكثر من 3 مليارات دولار GMV) عبر أسواق الخليج، من خلال منح المستهلك الميزة النفسية التي يبحث عنها في الدفع عند الاستلام وهي عدم دفع كامل المبلغ فوراً، مع ميزة إضافية تتمثل في تقسيم الفاتورة إلى 4 دفعات بدون فوائد. بالنسبة للتاجر، تمثل هذه القنوات حلاً جذرياً لمعضلة السيولة؛ إذ ترتفع قيمة سلة الشراء المتوسطة بنسبة 30% إلى 40% (خاصة في المشتريات التي تتجاوز 200 ريال في قطاعات الأزياء والجمال والإلكترونيات)، ويستلم التاجر كامل أمواله خلال 24 إلى 48 ساعة بمعدل نجاح 92%، بينما تنتقل مخاطر التحصيل والتعثر بالكامل إلى عاتق مزود خدمة التقسيط.
بالتوازي مع حلول التقسيط، يمكن للمتاجر هندسة انتقال تدريجي لعملائها نحو بوابات الدفع الإلكتروني وشبكات البطاقات الوطنية (مثل مدى التي تتجاوز 30 مليون بطاقة بحصة 40% من سوق الأونلاين السعودي، وKNET في الكويت، وBENEFIT في البحرين، وOmanNet في عمان) عبر تقديم حوافز سعرية مدروسة للدفع المسبق.
أثبتت الاختبارات التشغيلية في السوق الكويتي والإماراتي أن تقديم خصم طفيف يتراوح بين 2% و5% أو منح شحن مجاني للطلبات المسددة مسبقاً بالبطاقة ينجح في تحويل ما بين 15% و25% من حجم طلبات الدفع عند الاستلام إلى مدفوعات رقمية فورية. يجب على مدير التسويق اختبار حجم الحافز بدقة؛ فالبدء بخصم 2% ومراقبة التحول لمدة شهر ثم رفعه تدريجياً إلى 3% يضمن تحقيق التحول السلوكي بأقل تكلفة ممكنة، بينما يؤدي منح خصم مبالغ فيه (مثل 10%) إلى تآكل هامش الربح دون جدوى لأن العملاء الذين كانوا سيدفعون بالبطاقة على أي حال سيقتنصون الخصم مجاناً.
مصفوفة القرار الاستراتيجي لاختيار شريك الشحن وضبط سياسة المتجر
لا يكمن القرار الاستراتيجي السليم في إلغاء الدفع عند الاستلام بشكل عشوائي ومفاجئ، ولا في تركه مفتوحاً بلا قيود تستنزف أرباح الشركة، بل في إدارته كقناة دفع خاضعة للتحكم الصارم وتخصيصها للشرائح والفئات التي تحقق فيها عائداً إيجابياً صافياً.
يتوجب على إدارة المتجر تفعيل خيار الدفع عند الاستلام عندما تكون العلامة التجارية حديثة التأسيس وتفتقر للتقييمات الموثقة، حيث يمثل النقد جسر الثقة الأول؛ إذ تشير التجارب الواقعية لمتاجر العناية بالبشرة في دبي إلى أن حصة الدفع النقدي تتجاوز ثلث الطلبات في الربع الأول من الإطلاق، ثم تتراجع تلقائياً إلى أقل من 15% بمجرد تخطي المتجر حاجز 200 تقييم موثق من العملاء. كما يظل هذا الخيار ضرورياً عند استهداف الفئات العمرية الأكبر سناً (فوق 40 عاماً)، والشرائح غير المشمولة مصرفياً، وفي مدن الدرجة الثانية والمناطق الطرفية، وعندما يكون متوسط قيمة الطلب أقل من 300 درهم أو ريال بحيث تكون رسوم المناولة مقبولة نسبياً.
في المقابل، يجب تقييد أو إيقاف الدفع عند الاستلام فوراً عندما يتجاوز متوسط سلة الشراء 800 درهم أو ريال، أو عند بيع منتجات ذاتك طلبات اشتراك دوري تتطلب ربط البطاقة (Card-on-file)، أو عندما تفتقر الشركة إلى رأس المال العامل الكافي لتحمل فجوة تسوية تمتد لثلاثين يوماً، وفور وصول معدل المرتجعات المرفوضة في منطقة جغرافية أو فئة سلعية معينة إلى خط الخطر البالغ 28%.
المعايير السبعة للتعاقد مع شركات التوصيل والتحصيل اللوجستي
عندما يقرر المتجر اعتماد الدفع عند الاستلام، يصبح اختيار شركة الشحن قراراً مالياً بامتياز وليس مجرد تعاقد لوجستي؛ لأن الناقل يعمل كأمين صندوق ومحصّل أموال للشركة. قبل توقيع أي اتفاقية مع مزودي خدمات التوصيل في الخليج (سواء كانواعمالقة إقليميين أو منصات متخصصة مثل Quiqup وFetchr وiMile وEmirates Post في الإمارات، أو Karrix في الكويت، أو Oreem في البحرين)، يجب انتزاع إجابات تعاقدية موثقة على سبعة أسئلة حاسمة:
- معدل النجاح من المحاولة الأولى: ما هي النسبة الفعلية الموثقة لنجاح تسليم طلبات الدفع النقدي من المحاولة الأولى خلال التسعين يوماً الماضية في المناطق المستهدفة؟
- معدل المرتجعات وزمن إعادة المخزون: ما هو متوسط معدل (RTO) لدى الناقل، وما هو الالتزام الزمني لإعادة الطرود المرفوضة إلى رفوف مستودع التاجر (يجب ألا يتجاوز 72 ساعة)؟
- سقف محاولات إعادة التوصيل: كم عدد المحاولات المشمولة في السعر الأساسي، وكيف يتم التحكم في إيقاف المحاولات الخاسرة؟
- شفافية وهيكل تقرير المطابقة: المطالبة برؤية نموذج فعلي لملف التسوية المالية الأسبوعي للتأكد من احتوائه على رقم الطلب، رقم البوليصة، المبلغ المطلوب، المبلغ المحصل، رسوم التوصيل، الصافي، وحالة الشحنة لكل طرد على حدة.
- الجدول الزمني الصارم لتحويل الأموال: تحديد يوم القطع الأسبوعي ويوم الإيداع البنكي بدقة، فالتأخير من أسبوع إلى أسبوعين يضاعف الحاجة لرأس المال العامل ثلاث مرات.
- التأمين على النقد ومخاطر السائقين: ما هي سياسة التأمين المالي لدى الشركة في حال ضياع الحصيلة النقدية أو اختفاء المندوب بأموال التحصيل اليومية؟
- الجاهزية التقنية والربط البرمجي: هل يوفر الناقل لوحة تحكم لحظية وربطاً عبر (API) لتتبع حالة التحصيل النقدي، وهل يسلح سائقيه بأجهزة نقاط البيع المتنقلة (mPOS) وروابط الدفع عبر واتساب لإنقاذ الطلبات التي يفتقر أصحابها للنقد الجاهز؟
الأسئلة الشائعة
متى يصبح الدفع عند الاستلام خياراً خاسراً للشركات؟
يتحول الدفع عند الاستلام إلى قناة خاسرة تلتهم صافي الأرباح عندما يصل معدل المرتجعات المرفوضة (RTO) إلى حاجز 28% فأكثر، أو عندما تتجاوز قيمة سلة الشراء 800 درهم أو ريال مع غياب التحقق المسبق، مما يجعل تكاليف الشحن الذهابي والشحن العكسي وتجميد المخزون أعلى من العائد المحقق.
كيف تخفض المتاجر الإلكترونية نسبة رفض الشحنات النقدية؟
تنخفض معدلات الرفض بنسبة 15 إلى 25 نقطة مئوية عبر تفعيل التحقق الآلي المسبق قبل الشحن بإرسال رسائل تأكيد تفاعلية على واتساب أو مكالمات آلية، مع تقليص نافذة التوصيل إلى نفس اليوم أو اليوم التالي، وتحصيل عربون جزئي مسبق بنسبة 20% إلى 30% للطلبات العابرة للحدود أو عالية القيمة.
لماذا تتفوق بوابات الدفع الإلكتروني وخدمات التقسيط مالياً؟
تضمن بوابات الدفع الإلكتروني وخدمات الشراء الآن والدفع لاحقاً مثل تابي وتمارا معدلات نجاح تتراوح بين 92% و96% مقارنة بـ 70% إلى 80% للدفع النقدي، كما تودع السيولة في حساب التاجر خلال 24 إلى 48 ساعة بدلاً من انتظار 14 إلى 30 يوماً، وتلغي تماماً مخاطر رفض الدفع عند الباب.
رؤية أرابيان فنتك
تثبت المعطيات المالية التشغيلية في أسواق الخليج أن الدفع عند الاستلام لم يعد مجرد وسيلة سداد تقليدية، بل هو عملية مالية ولوجستية مركبة تحدد بشكل مباشر كفاءة رأس المال العامل واستدامة الهوامش الربحية للمتاجر الإلكترونية. إن الشركات التي تنجح في تحقيق نمو ربحي هي تلك التي ترفض التعامل مع التحصيل النقدي كخيار عشوائي مفتوح، وتخضعه بدلاً من ذلك لمنظومة صارمة تبدأ بأتمتة التحقق الآلي المسبق عبر واتساب، مروراً بتسليح المندوبين بحلول نقاط البيع المتنقلة وتقليص زمن التوصيل، وصولاً إلى تطبيق بروتوكول أسبوعي دقيق لإنجاز التسوية المالية على مستوى كل بوليصة شحن. وبالتوازي مع ضبط هذه القناة، يظل الاستثمار في تحفيز التحول التدريجي نحو بوابات الدفع الإلكتروني وشبكات البطاقات الوطنية وحلول الشراء الآن والدفع لاحقاً المسار الاستراتيجي الأضمن لتحرير السيولة النقدية وحماية الشركات من مخاطر الهدر التشغيلي في اقتصاد رقمي متسارع النضج.
المصادر والمراجع
استند هذا التحليل المالي والتشغيلي إلى مجموعة من الوثائق الرسمية للشركات، وبيانات المؤسسات البحثية المتخصصة في التكنولوجيا المالية، لتقديم قراءة دقيقة ومدعومة بالأرقام لاتجاهات السوق الخليجي.