تقرير حجم معاملات المدفوعات الفورية في الإمارات وهيمنة آني
التحول الإحصائي من الأنظمة الكلاسيكية إلى منصات الجيل الجديد


مقدمة التقرير
تجاوزت قاعدة مستخدمي منصة “آني” حاجز 12.5 مليون مستخدم مسجل، محققة نمواً متسارعاً بمقدار 6 أضعاف في أعداد التحويلات على أساس سنوي، مما أحدث إعادة تسعير هيكلية ترسم من جديد حجم معاملات المدفوعات الفورية في الإمارات. يعكس هذا الصعود التشغيلي القياسي تحولاً جذرياً في قطاع المدفوعات الوطني لصالح التبني الواسع للتعاملات اللحظية المدعومة بالبنية التحتية السيادية لمصرف الإمارات العربية المتحدة المركزي.
يمثل هذا التحول نقطة انعطاف استراتيجية لقطاع الأعمال والشركات (B2B) داخل السوق الإماراتي، حيث تتيح المعالجة اللحظية المباشرة من الحساب للحساب (A2A) تحرير السيولة النقدية فوراً وتقليص فترات تعطيل رأس المال العامل. يفرض هذا التغير التقني واقعاً تنافسياً حاداً على شبكات البطاقات الكلاسيكية، إذ تتجه 774 ألف منشأة تجارية اعتمدت المنصة نحو تجاوز دورات التسوية المتأخرة وتقليص التكاليف التشغيلية المرتبطة برسوم اقتطاع التجار (MDR).
يستقصي هذا التقرير الآثار التنافسية والمالية لهذا التوجه، مقدماً تحليلاً تشغيلياً يتتبع انتقال الكتلة النقدية من نظام تعليمات الدفع الفوري (IPI) التاريخي إلى منصة “آني” الشاملة، ويقيس معدلات التغلغل عبر 74 مؤسسة مالية مرخصة. يضع التحليل أمام صناع القرار والمستثمرين قراءة دقيقة للحصة الفعلية للمدفوعات الفورية، ويجيب عن كيفية إسهام هذه الديناميكية في تقليص الاعتماد على البطاقات وإعادة تشكيل المشهد المالي المستقبلي للدولة.
هدف التقرير
يقيس هذا التحليل الاستراتيجي حجم معاملات المدفوعات الفورية في الإمارات، راصداً التحول الهيكلي نحو آليات الدفع المباشر من الحساب للحساب (A2A) عبر منصة “آني”. ويركز التقرير على تقييم الأثر الفعلي لهذا التحول في تقليص الاعتماد التشغيلي على شبكات البطاقات التقليدية، مستنداً إلى البيانات الإحصائية المباشرة الصادرة عن مصرف الإمارات العربية المتحدة المركزي لقياس كفاءة المنصة في توفير تدفقات نقدية وتسويات مالية فورية.
يوفر هذا التقييم لصناع القرار، والمستثمرين، والمدراء الماليين أداة استقصائية دقيقة لاستكشاف الفرص وإعادة ضبط المواقع التنافسية. ويتيح رصد هذه الديناميكيات للمؤسسات تقييم الجدوى من تبني قنوات التسوية اللحظية لتعزيز السيولة، وتوجيه الاستثمارات نحو دمج واجهات الدفع المباشرة التي تدعم كفاءة التحصيل وتحسين إدارة رأس المال العامل بعيداً عن قيود التسويات الآجلة.
نطاق التقرير
ينصب نطاق هذا التقرير جغرافياً على دولة الإمارات العربية المتحدة، مركزاً على تحليل البيانات التشغيلية والمؤشرات المالية لعام 2025 والربع الأول من عام 2026، مع توظيف بيانات عامي 2022 و2023 كخط أساس تاريخي لقياس تطور السلوك المالي.
قطاعياً، يقتصر التحليل على قطاع المدفوعات الفورية والتسويات اللحظية (Real-Time Payments) المبنية على التحويل من الحساب للحساب (A2A)، وتحديداً المعاملات المنفذة عبر منصة “آني” ونظام تعليمات الدفع الفوري (IPI) القديم. ولا يغطي التقرير مدفوعات الجملة بين البنوك (Wholesale Settlement), أو التعاملات النقدية الورقية, أو الإيرادات المالية غير المرتبطة مباشرة بعمليات الدفع.
منهجية التقرير
استند التقرير في بناء تحليلاته الإحصائية حصرياً على البيانات الرسمية الصادرة عن مصرف الإمارات العربية المتحدة المركزي (تقارير الاستقرار المالي والتقارير السنوية 2024-2025), والبيانات الصحفية لشركة الاتحاد للمدفوعات (أبريل 2026), والبيانات التشغيلية لمنصة “آني”.
الملخص التنفيذي
أحدثت منصة “آني” تحولاً جذرياً في المشهد المالي الإماراتي مسجلة 12.5 مليون مستخدم ونمواً سنوياً استثنائياً بنسبة 183% خلال عام 2025، مما أدى إلى انكماش تاريخي في حجم معاملات نظام (IPI) لتقتصر على 33.8 مليون معاملة. يعكس هذا الصعود انتقالاً محورياً ينهي حقبة التسويات المصرفية المتأخرة لصالح بنية تحتية لحظية تهيمن بشكل متسارع على مدفوعات قطاعي التجزئة والأعمال.

- بلوغ قاعدة التبني التجاري والمجتمعي لمنصة “آني” 12.5 مليون مستخدم مسجل، واعتمادها كحل دفع تشغيلي أساسي من قبل 774 ألف منشأة تجارية، مدعومة بتكامل بيني مع 74 مؤسسة مالية مرخصة.
- انتقال الكتلة النقدية التشغيلية بعيداً عن الأنظمة القديمة، والذي تجلى في تراجع حجم معاملات نظام تعليمات الدفع الفوري (IPI) إلى 33.8 مليون معاملة بقيمة 168.8 مليار درهم إماراتي في 2025، مقابل تضاعف حجم معاملات “آني” بمقدار 6 أضعاف بمعدل نمو شهري يبلغ 10%.
- إرساء معايير كفاءة غير مسبوقة عبر تسوية المعاملات المالية في زمن قياسي لا يتجاوز 3 ثوانٍ، مدفوعاً بتغير سلوكي جذري تمثل في تنفيذ 25,000 عملية تحويل يومياً بالاعتماد حصرياً على أرقام الهواتف المتحركة كمعرفات بديلة.
يفرض هذا الانتقال الشامل نحو المدفوعات المباشرة من الحساب للحساب (A2A) واقعاً استراتيجياً جديداً يحتم على المستثمرين والتجار الإسراع في دمج واجهات الدفع اللحظية؛ لضمان تحرير التدفقات النقدية فوراً، وتحسين إدارة رأس المال العامل، وتقليص الانكشاف على التكاليف التشغيلية المرتفعة لرسوم شبكات البطاقات التقليدية.
أبرز النتائج
1: تحقيق تغلغل مجتمعي وتجاري هائل سجلت منصة “آني” 12.5 مليون مستخدم نشط، وتم اعتماد المنصة كحل دفع أساسي من قبل 774,000 منشأة تجارية في الدولة.
2: تسارع التحول من الأنظمة القديمة تجلى هذا التحول في انخفاض حجم معاملات نظام (IPI) إلى 33.8 مليون معاملة بقيمة 168.8 مليار درهم إماراتي خلال عام 2025، لصالح نمو “آني” بمقدار 6 أضعاف وبنسبة شهرية ثابتة تبلغ 10%.
3: كفاءة تشغيلية غير مسبوقة تتمثل الكفاءة التشغيلية في إنجاز 25,000 عملية تحويل يومياً باستخدام أرقام الهواتف المتحركة فقط، مع متوسط زمن إنجاز قياسي للتسوية المالية لا يتجاوز ثلاث ثوانٍ للمعاملة.
التحول الإحصائي من الأنظمة الكلاسيكية إلى منصات الجيل الجديد
انحسار سيولة الجيل الأول وانتقال الكتلة النقدية
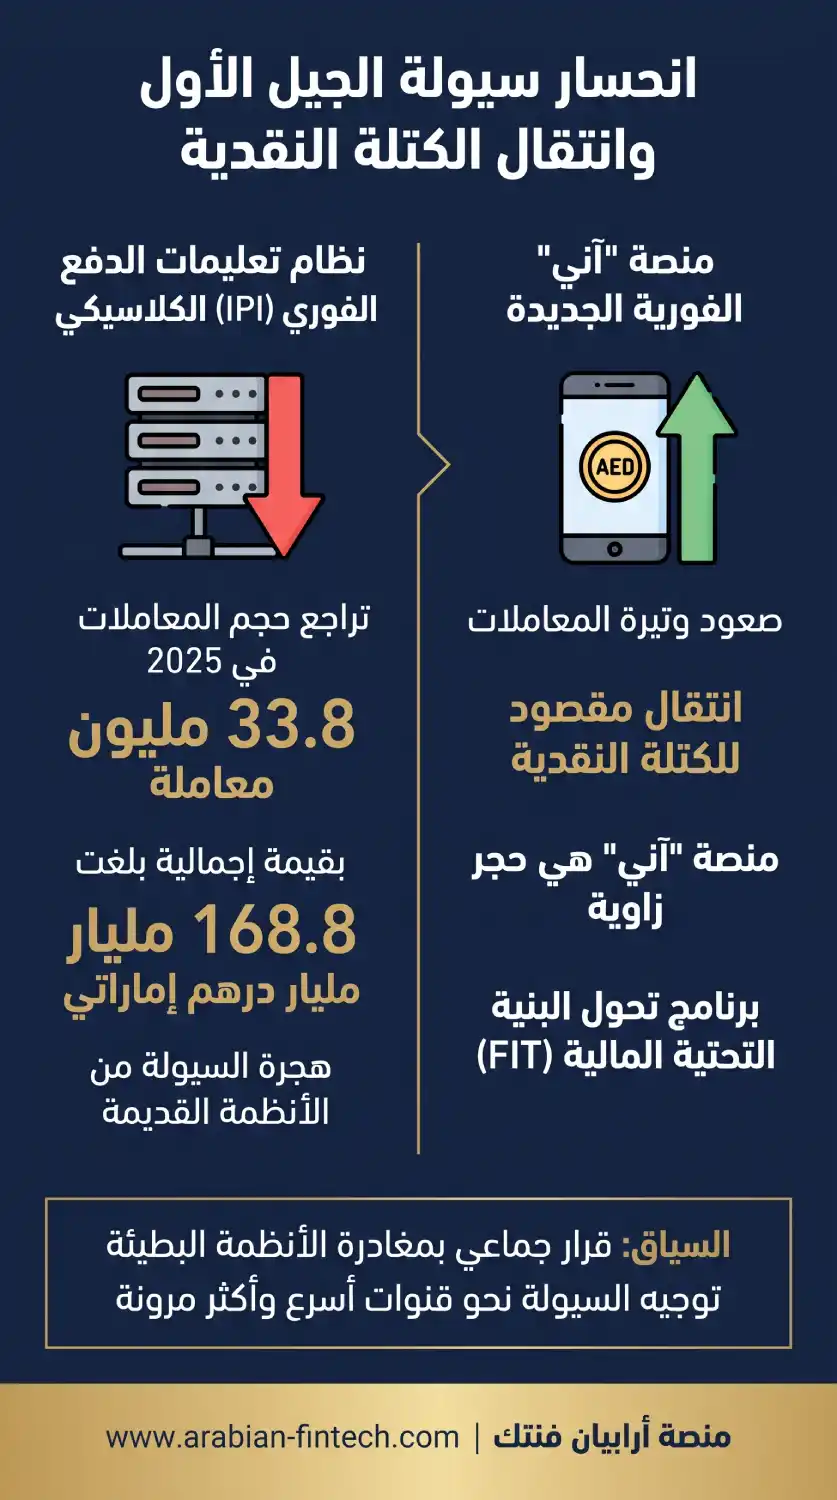
سجلت مؤشرات حجم معاملات المدفوعات الفورية في الإمارات انعطافاً حاداً خلال عام 2025، حيث تراجع حجم المعاملات المعالجة عبر نظام تعليمات الدفع الفوري (IPI) الكلاسيكي ليستقر عند 33.8 مليون معاملة فقط، بقيمة إجمالية بلغت 168.8 مليار درهم إماراتي. هذا الانكماش الرقمي لا يمثل تراجعاً في النشاط الاقتصادي، بل يعكس تفريغاً مقصوداً وهيكلياً للكتلة النقدية نحو قنوات دفع أسرع وأكثر مرونة. لقد اتخذ المستهلكون وإدارات الخزينة في الشركات قراراً جماعياً بمغادرة الأنظمة البطيئة نسبياً، وتوجيه السيولة الكثيفة نحو منصة “آني” التي انطلقت أواخر عام 2023 كحجر زاوية ضمن برنامج تحول البنية التحتية المالية (FIT).
تبرز هذه الهجرة العكسية تغيراً جذرياً في السلوك المالي للشركات (B2B Financial Behavior), حيث لم يعد مقبولاً في بيئة الأعمال التنافسية احتجاز رأس المال العامل في دورات مقاصة متأخرة. التحول المباشر نحو المعالجة اللحظية (Real-Time Processing) منح المدراء الماليين قدرة استثنائية على تدوير النقد وتحريره فور إتمام المعاملات التجارية، وهو ما يفسر الهبوط السريع في الاعتماد على قنوات الجيل الأول لصالح المنظومة الجديدة.
| مؤشرات الأداء التشغيلي | نظام (IPI) في 2023 | نظام (IPI) في 2025 | مسار السيولة البديل |
|---|---|---|---|
| إجمالي حجم المعاملات | 64.1 مليون معاملة | 33.8 مليون معاملة | انتقال كثيف ومباشر نحو منصة “آني” |
| القيمة الإجمالية للتحويلات | 164.7 مليار درهم | 168.8 مليار درهم | استيعاب مدفوعات التسوية المؤسسية العالية |
| البنية التقنية للتراسل | رسائل الدفع القياسية | تكامل تدريجي مستمر | اعتماد كلي وحصري على معيار ISO 20022 |
الدلالة الاستراتيجية لتبني معايير التراسل المالي
يُحسب للمصرف المركزي قدرته الفائقة على إدارة هذا التحول الهيكلي بسلاسة، وتوجيه عمليات التجزئة اليومية نحو منصات تعتمد بالكامل على معيار (ISO 20022). هذا التبني التقني يتجاوز فكرة تسريع حركة الأموال؛ فهو يرفق حقول بيانات وصفية غنية وموسعة مع كل حركة مالية، مما يحل واحدة من أعقد المعضلات التاريخية للمؤسسات والمتمثلة في مطابقة الحسابات وتسويتها. نجاح هذه الخطوة التشريعية والتقنية رفع من دقة الإبلاغ المالي (Financial Reporting) وقلص معدلات التدخل البشري لمعالجة الأخطاء.
يعتمد نجاح إعادة تشكيل حجم معاملات المدفوعات الفورية في الإمارات على مزايا تشغيلية حاسمة دعمت التبني الواسع للجيل الجديد:
- تحرير السيولة النقدية بالكامل من قيود ساعات العمل المصرفية وأيام العطل، لتتدفق الأموال بين الأطراف على مدار الساعة طوال أيام الأسبوع.
- تمرير المعاملات الحسابية المباشرة بمرونة، مع سقوف تصل إلى 50 ألف درهم للمعاملة الواحدة، مما يلبي الاحتياجات اليومية لقطاع التجزئة والموردين.
- إحلال المعرفات البديلة كأرقام الهواتف المتحركة أو البريد الإلكتروني بدلاً من التعقيد الإداري المرتبط بجمع ومطابقة أرقام الحسابات المصرفية الدولية (IBAN).
مراحل التكيف المؤسسي لدمج بوابات الدفع اللحظي
لمواكبة هذا التحديث الجذري وتجنب الانكشاف على مخاطر تأخر التسويات في السوق، تعمد الإدارات المالية الحديثة إلى تنفيذ خطة تحديث تشغيلي تمر بثلاث مراحل متسلسلة:
- تقييم حجم التدفقات النقدية المرتبطة بالأنظمة الكلاسيكية وحصر الفواتير والذمم التي تتأثر دورياً بتأخيرات المقاصة المصرفية.
- دمج واجهات برمجة التطبيقات (APIs) الخاصة بمنصات التسوية اللحظية بشكل مباشر داخل أنظمة تخطيط موارد المؤسسات (ERP) لأتمتة دورة التحصيل.
- تفعيل أدوات المطابقة المحاسبية الآلية استناداً إلى البيانات المرفقة بالمعاملة لتقليل الاعتماد على التسويات اليدوية وتقليص هوامش الأخطاء المحاسبية.
وتيرة النمو المتسارعة لحجم المعاملات عبر منصة آني
القفزة الأسية ومعدلات التبني الشهري للتحويلات اللحظية
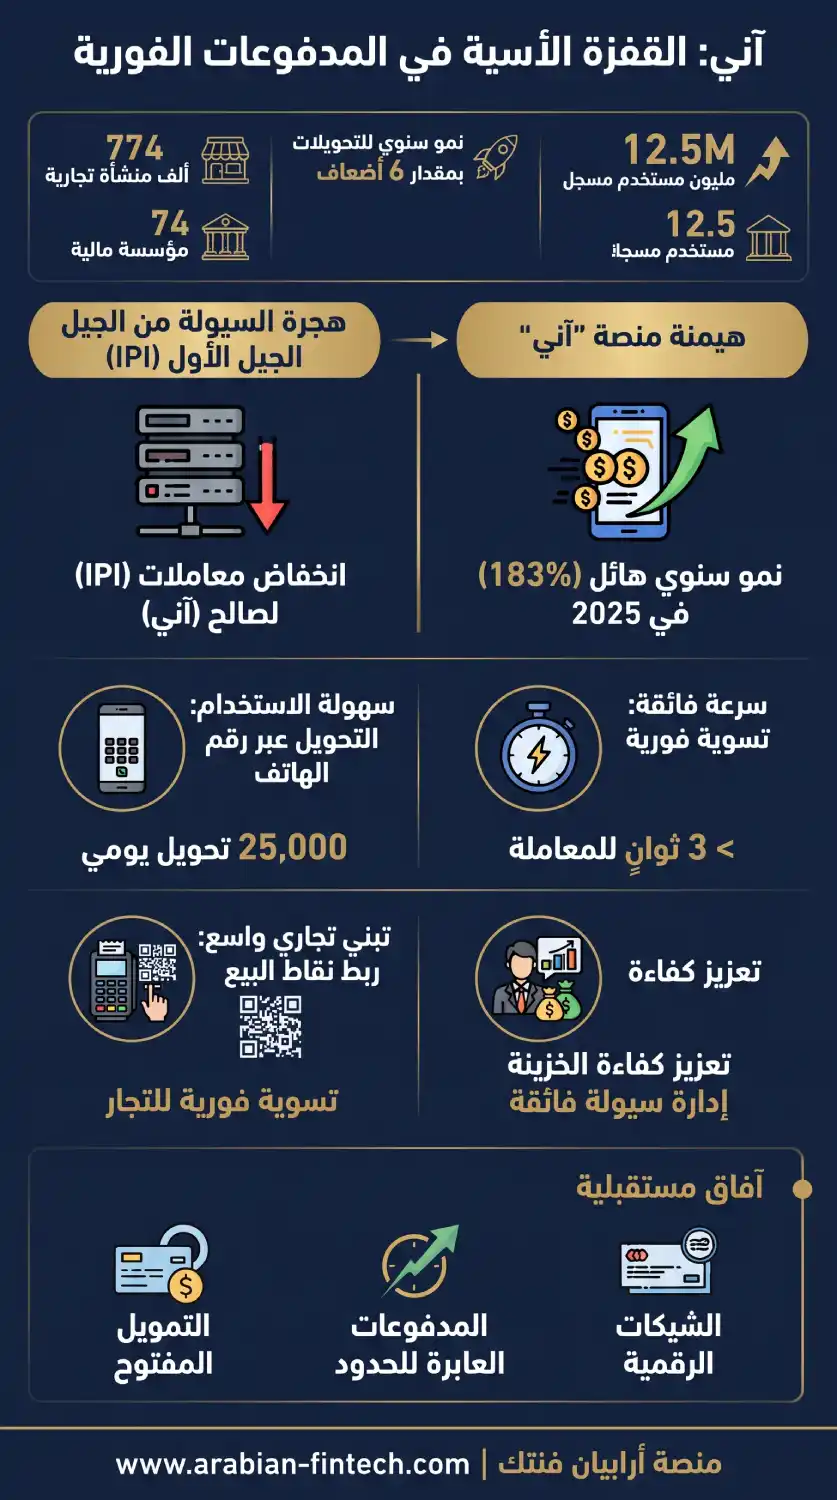
سجلت المؤشرات التشغيلية نمواً استثنائياً في حجم معاملات المدفوعات الفورية في الإمارات, حيث حققت منصة “آني” معدل نمو سنوي هائل بلغ 183% خلال عام 2025 مقارنة بعام 2024, مدعومة بنمو شهري ثابت ومستدام بنسبة 10%. هذا التوسع الأسي الذي قفز بالتحويلات إلى أضعاف مضاعفة لا يقتصر على كونه مجرد رقم قياسي عابر، بل يترجم تحولاً بنيوياً في سلوك الأفراد والمؤسسات. لقد تجاوزت المنصة مرحلة كونها خياراً تقنياً بديلاً، لتتمركز كأداة مالية افتراضية ومفضلة لإنجاز التحويلات اليومية الخفيفة والمتوسطة، مستحوذة على حصص معتبرة من مسارات السيولة التقليدية.
هذا الزخم المتسارع في السيولة النقدية الرقمية يعكس نضجاً مبكراً في البنية التحتية المالية للدولة، حيث يستجيب المستهلكون بسلاسة للحلول التي تلغي الاحتكاك الإداري والزمني. يعزز هذا الواقع كفاءة الخزينة المؤسسية، إذ تضمن دورات التسوية الفورية (Real-Time Settlement) تدفق الأموال دون أي احتجاز مؤقت، مما يدعم استقرار أسواق التجزئة ويسرع من معدلات الاستهلاك المحلي.
| مؤشرات النمو والاعتماد | عام 2024 (فترة التأسيس والإنطلاق) | عام 2025 (مرحلة التوسع الأسي) | معدل التغير والدلالة التشغيلية |
|---|---|---|---|
| معدل النمو السنوية للحجم | الانطلاقة التشغيلية والربط الأولي | 183% مقارنة بالعام السابق | قفزة أسية تعكس التحول الشامل نحو (A2A) |
| وتيرة النمو الشهري | تذبذب طفيف في مرحلة التبني المبكر | نمو شهري ثابت ومستدام بنسبة 10% | استقرار الطلب وثبات ثقة المستخدمين |
| المكانة السوقية للمنصة | خيار إضافي ضمن قنوات الدفع المتعددة | الأداة الافتراضية والمفضلة للتحويلات اليومية | إزاحة تدريجية للقنوات الورقية والكلاسيكية |
سحب الحصة السوقية وإعادة هيكلة تكلفة النقد
يترتب على هذا النمو المتسارع سحب حصص سوقية جوهرية ومباشرة من التحويلات النقدية الورقية وشبكات البطاقات المصرفية الكلاسيكية. التخلي التدريجي عن النقد الفيزيائي ينعكس إيجاباً على تقليص التكلفة التشغيلية الإجمالية المرتبطة بطباعة، ونقل، وتأمين الأوراق النقدية. تدرك الإدارات المالية أن هذا التحول يقلل من الانكشاف على رسوم التبادل، مما يحسن الهوامش الربحية لقطاع الأعمال.
لضمان مواكبة هذا الزخم التشغيلي، تنتهج المؤسسات التجارية استراتيجيات متسلسلة لدمج خيارات الدفع الفوري:
- إعادة هندسة مسارات التحصيل الرقمي لتقليل الاعتماد على النقد التقليدي والبطاقات ذات الرسوم المرتفعة.
- تحديث أنظمة نقاط البيع والبوابات الافتراضية لتوجيه العملاء نحو قنوات التسوية اللحظية عبر الرموز الديناميكية.
- توظيف التحليلات السلوكية لتتبع تفضيلات المستهلكين وتقديم حوافز تسويقية ترتبط بالدفع المباشر من الحساب.
مؤشرات التغلغل التجاري واعتماد المؤسسات
اعتماد القطاع التجاري للمنصة كبوابة دفع
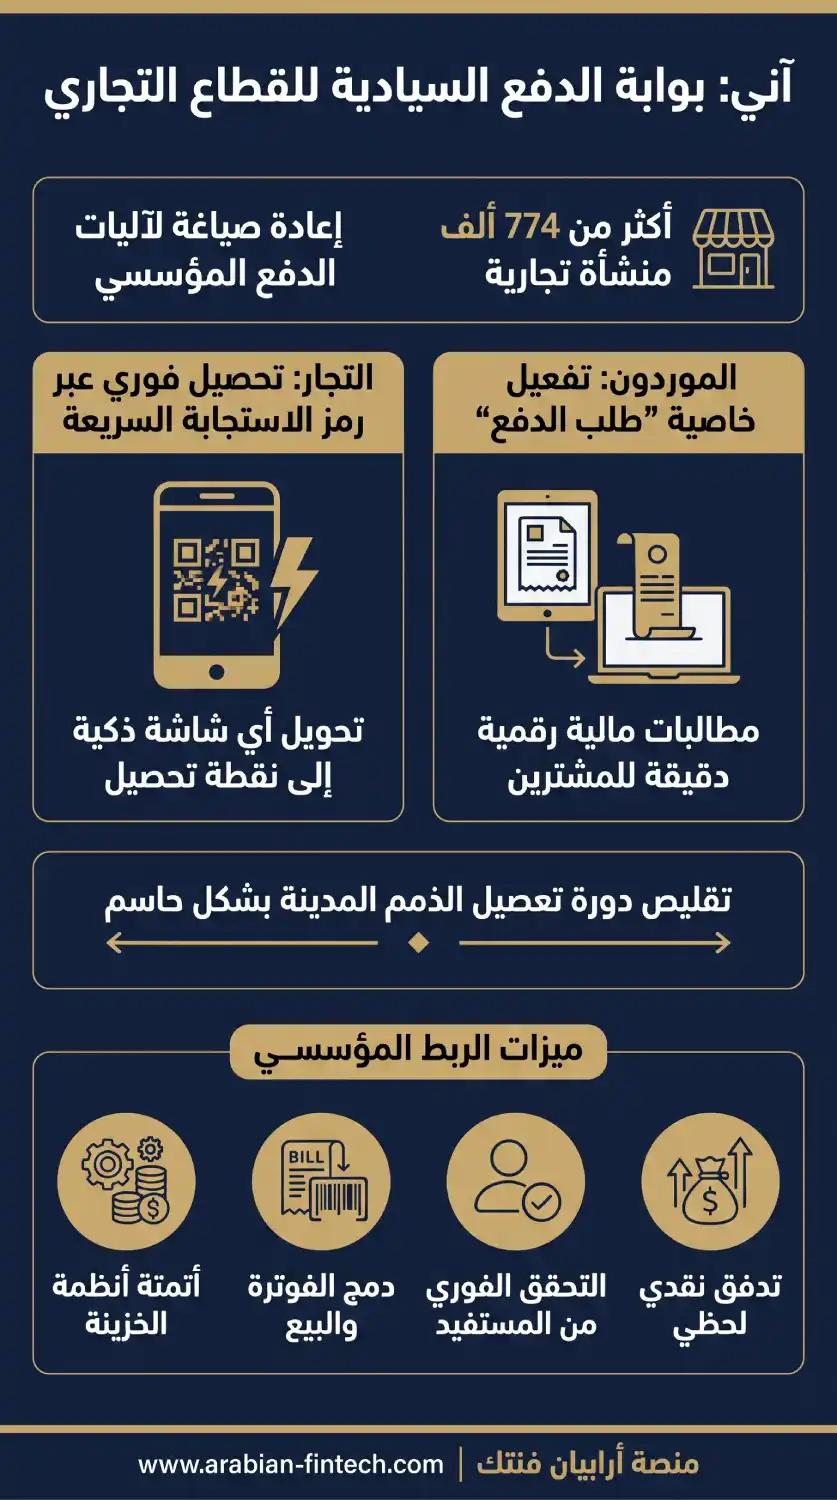
اعتمدت أكثر من 774 ألف منشأة تجارية ومؤسسة أعمال في دولة الإمارات منصة “آني” كخيار تشغيلي أساسي لتلقي المدفوعات وتمرير الصفقات. يمثل هذا التبني المؤسسي الكثيف إعادة صياغة لآليات الدفع المؤسسي، ويدفع باتجاه رفع حجم معاملات المدفوعات الفورية في الإمارات ليتجاوز حدود التحويلات الشخصية ويهيمن على قطاعي الأعمال (B2B) والأعمال نحو المستهلك (P2B). لم تعد الشركات تنظر إلى المدفوعات اللحظية كخيار تكميلي، بل كبوابة دفع سيادية تعيد هيكلة نماذج التحصيل المالي.
ينبع نجاح المنصة في دمج هذا العدد الضخم من الكيانات التجارية من توفيرها خدمات قيمة مضافة مصممة خصيصاً لمعالجة اختناقات التحصيل اليومية. تتيح تقنية رموز الاستجابة السريعة (QR Code) لتجار التجزئة تحويل أي شاشة ذكية إلى نقطة تحصيل فورية دون الحاجة لاستثمارات رأسمالية في أجهزة نقاط البيع المعقدة. بالتوازي مع ذلك، تقدم خاصية “طلب الدفع” (Request to Pay) حلاً جذرياً للموردين وتجار الجملة، حيث تُمكّنهم من إرسال مطالبات مالية رقمية دقيقة للمشترين، ليتسنى للعميل مراجعة الفاتورة والموافقة على خصم المبلغ من حسابه بنقرة واحدة، مما يقلص دورة تعصيل الذمم المدينة بشكل حاسم.
| مؤشر التقييم التجاري | شبكات البطاقات الكلاسيكية | منصة المدفوعات الفورية |
|---|---|---|
| رسوم اقتطاع التجار (MDR) | مرتفعة وتقتطع نسبة من هامش الربح | شبه معدومة وتدعم هوامش ربح الموردين |
| سرعة تسوية السيولة | متأخرة وتخضع لدورات المقاصة (T+1 أو T+2) | تسوية لحظية خلال أقل من 3 ثوانٍ |
| أدوات التحصيل الرئيسية | أجهزة نقاط بيع (POS) مكلفة | رموز ديناميكية (QR Code) وطلبات دفع رقمية |
| مخاطر المرتجعات المالية | قائمة (Chargebacks) | معدومة لارتباطها برصيد الحساب المباشر |
إزاحة التكاليف ودعم التدفقات النقدية
يتمثل الأثر الفعلي الأعمق لهذا التغلغل التجاري في التخلص المباشر من أعباء رسوم اقتطاع التجار (MDR) التي تفرضها شبكات البطاقات الدولية، والتي لطالما استنزفت هوامش أرباح المشاريع الصغيرة والمتوسطة (SMEs). بتجاوز هذه الرسوم المتراكمة، يرتفع العائد الصافي للعمليات التجارية بشكل ملحوظ.
تسهم هذه الهيكلية الجديدة في ضخ السيولة النقدية مباشرة في حسابات التجار دون تأخير. هذا التدفق الفوري للأموال يشكل دعامة أساسية لتعزيز دورة رأس المال العامل (Working Capital)، حيث يمكن للمدير المالي استخدام إيرادات الصباح لدفع التزامات الموردين في ظهيرة نفس اليوم.
لتعظيم الاستفادة التشغيلية من بوابات الدفع اللحظي، تتبع المنشآت التجارية مساراً تنفيذياً لدمج هذه التقنيات:
- تسجيل الحساب المؤسسي وربط المعرفات الرقمية (كأرقام الهواتف المخصصة للأعمال أو العناوين الإلكترونية) بالحساب المصرفي للشركة لتوجيه التدفقات النقدية بدقة.
- دمج واجهات برمجة التطبيقات (APIs) الخاصة بخدمات الدفع اللحظي مع أنظمة الفوترة والمبيعات لإصدار مطالبات دفع رقمية بشكل آلي فور إصدار الفاتورة.
- استبدال واجهات الدفع البلاستيكية التقليدية في نقاط البيع بشاشات عرض تفاعلية تولد رموز سداد ديناميكية ترتبط بقيمة سلة المشتريات اللحظية.
التنفيذ الفوري للمهام الإدارية الحكومية
أتمتة الإجراءات المؤسسية وتجاوز دورات المقاصة
يشكل إدماج منصة “آني” في البوابات الحكومية نقطة تحول مفصلية في هيكلية تقديم الخدمات العامة وتسهيل ممارسة الأعمال. أتاحت هذه الخطوة الاستراتيجية إمكانية إصدار الرخص التجارية والوثائق الرسمية خلال دقائق معدودة من لحظة تسديد الرسوم، وهو ما يعكس التوظيف التشغيلي الأمثل لتنامي حجم معاملات المدفوعات الفورية في الإمارات. تتيح التسوية اللحظية للهيئات الحكومية والمؤسسات المفوترة الكبرى، كقطاعات الكهرباء والمياه، أتمتة إجراءاتها الداخلية بالكامل، متجاوزة بذلك القيود الزمنية المعرقلة لدورات المقاصة اليومية للشيكات أو التأخيرات المرتبطة بتسويات شبكات البطاقات الائتمانية.
يغير هذا الربط التقني المباشر من الحساب للحساب (A2A) آليات عمل الخزينة العامة بشكل جذري. فبمجرد تلقي النظام الحكومي لتأكيد الدفع اللحظي، تُطلق الأنظمة أوامر تنفيذية آلية تصدر بموجبها التراخيص دون أي حاجة للتدخل أو التدقيق البشري. هذا المسار المالي السريع لا يرفع فقط من كفاءة السيولة النقدية للمؤسسات الحكومية، بل يلعب دوراً حيوياً في تسريع دورة الاقتصاد الكلي من خلال تمكين الشركات من إنجاز معاملاتها القانونية ومباشرة أعمالها في ذات اللحظة.
| معيار الأداء التشغيلي | آليات التحصيل التقليدية | بوابات التسوية اللحظية |
|---|---|---|
| سرعة إنجاز الخدمة | تخضع لدورات المقاصة البنكية (T+1 أو T+2) | آلية وفورية (زمن التسوية لا يتجاوز 3 ثوانٍ) |
| استقرار الإيرادات | عرضة لاحتمالية الشيكات المرتجعة والمنازعات | نهائية ومضمونة لارتباطها بالرصيد المتاح |
| المطابقة المحاسبية | تتطلب تدخلاً يدوياً لمطابقة الدفعات مع الفواتير | أتمتة دقيقة تعتمد على البيانات الوصفية للمعاملة |
| دورة الاقتصاد الكلي | بطيئة بسبب فترات الانتظار وتجميد النقد | متسارعة وتدعم دوران رأس المال العامل للشركات |
الانعكاسات الاستراتيجية على كفاءة الخزينة العامة
تتجاوز القيمة الفعلية لهذا التكامل التقني مسألة السرعة لتشكل حلاً جذرياً يحيّد تماماً مخاطر المرتجعات المالية المرتبطة بالقنوات الكلاسيكية. عندما تقوم شركة بتسديد التزاماتها عبر المنصة المركزية، تعتبر المعاملة غير قابلة للنقض، مما يوفر يقيناً مالياً مطلقاً للدوائر الحكومية. هذه الكفاءة التشغيلية العالية تخفض بشكل حاد من النفقات الإدارية والأعباء المخصصة لعمليات التسوية المحاسبية اليومية ومتابعة تحصيل المطالبات المتعثرة.
لضمان نجاح هذا المستوى المتقدم من التكامل الرقمي والخدمي، تعتمد الدوائر الحكومية والمؤسسات الخدمية مساراً تنفيذياً صارماً يتضمن:
- ترقية بوابات الدفع الرقمية والبنى التحتية لتتكامل بشكل مباشر وآمن مع واجهات برمجة التطبيقات (APIs) الخاصة بشبكة المدفوعات السيادية.
- ربط أنظمة الفوترة المركزية بقواعد بيانات الرخص لإنشاء مطالبات دفع ديناميكية تتيح للمستفيد سداد الرسوم بدقة متناهية.
- تفعيل بروتوكولات التأكيد الرقمي (Digital Confirmation) التي تترجم الاستلام اللحظي للأموال في حساب الخزينة إلى أوامر برمجية فورية لإصدار التراخيص أو تجديد الخدمات تلقائياً.
البنية التحتية والكفاءة التشغيلية لمنصة آني
قاعدة المستخدمين النشطة والسرعة الفائقة

يمثل اختراق حاجز 12.5 مليون مستخدم مسجل في منصة “آني” مؤشراً حاسماً على التبني المجتمعي والتجاري الواسع الذي يعيد صياغة حجم معاملات المدفوعات الفورية في الإمارات بشكل جذري. هذا التغلغل الديموغرافي الساحق لم يكن ليتحقق لولا الاعتماد على بنية خوادم مرنة قادرة على التوسع الديناميكي اللحظي لاستيعاب ملايين الحركات اليومية. وتتجسد الكفاءة التشغيلية للمنظومة في تحقيق متوسط زمن إنجاز للتسوية المالية لا يتجاوز 3 ثوانٍ لمعاملات تصل قيمتها كحد أقصى إلى 50,000 درهم، مما يضعها في مصاف أسرع شبكات التسوية المالية عالمياً.
يعكس هذا الأداء التقني الفائق واجهة مستخدم مبسطة صُممت خصيصاً لتجاوز تعقيدات القنوات المصرفية التقليدية، لتخدم كافة طبقات المجتمع وقطاعات التجزئة بسلاسة. قدرة البنية التحتية على معالجة هذا الكم الهائل من البيانات في أجزاء من الثانية تضمن تدفق السيولة النقدية دون أي اختناقات حتى في أوقات الذروة. إن توفير تجربة خالية من الاحتكاك (Frictionless Experience) يعزز من الموثوقية التقنية للمنظومة، ويجعل من التطبيق أداة حتمية في عمليات التحصيل والدفع اليومية.
| الخصائص التقنية والتشغيلية | البنى المصرفية التقليدية | منصة الدفع اللحظي (آني) |
|---|---|---|
| زمن معالجة المعاملة | قد يستغرق ساعات إلى أيام عمل | فوري (متوسط الإنجاز 3 ثوانٍ) |
| قدرة التوسع الديناميكي | محدودة وتتطلب ترقيات مجدولة | مرونة عالية لاستيعاب 12.5 مليون مستخدم |
| واجهة تجربة المستخدم (UX) | معقدة تعتمد على أرقام الحسابات (IBAN) | مبسطة تعتمد على المعرفات البديلة |
| السقف المالي للتحويل الفوري | يخضع لسياسات متعددة وقيود زمنية | تسوية لحظية مضمونة حتى 50,000 درهم |
الأثر الاستراتيجي نحو منظومة لا نقدية
يقود هذا المستوى من الاستقرار التشغيلي والسرعة إلى بناء ثقة قوية لدى المستهلك، تدفعه تدريجياً للاستغناء عن النقد الفعلي في معاملاته اليومية. عندما يدرك المستخدم النهائي أن عملية تحويل الأموال تتم بنفس سرعة وموثوقية إرسال رسالة نصية، يتراجع المبرر المنطقي للاحتفاظ بالعملات الورقية. يسهم هذا التغير السلوكي المباشر في تسريع التحول نحو مجتمع لا نقدي فعلي في الأجل القريب، مما يقلص التكاليف الباهظة المرتبطة بطباعة، نقل، وتأمين النقد الفيزيائي.
ترتكز هذه البنية التقنية الصلبة على مجموعة من الخصائص التي تضمن استدامة الكفاءة التشغيلية على المدى الطويل:
- التوظيف الكامل لمعيار المراسلات المالية (ISO 20022) لضمان تمرير بيانات وصفية غنية ودقيقة مع كل حركة مالية تدعم المطابقة المحاسبية.
- تطبيق بروتوكولات تشفير متقدمة تضمن حماية خصوصية بيانات ملايين المستخدمين ضد الاختراقات وعمليات الاحتيال.
- توفير بيئة تشغيلية متاحة على مدار الساعة طوال أيام الأسبوع دون أي انقطاعات مرتبطة بأوقات عمل غرف المقاصة المركزية.
الاعتماد على المعرفات البديلة وتجاوز تعقيدات البيانات المصرفية
إحلال أرقام الهواتف كبديل استراتيجي لحسابات الآيبان
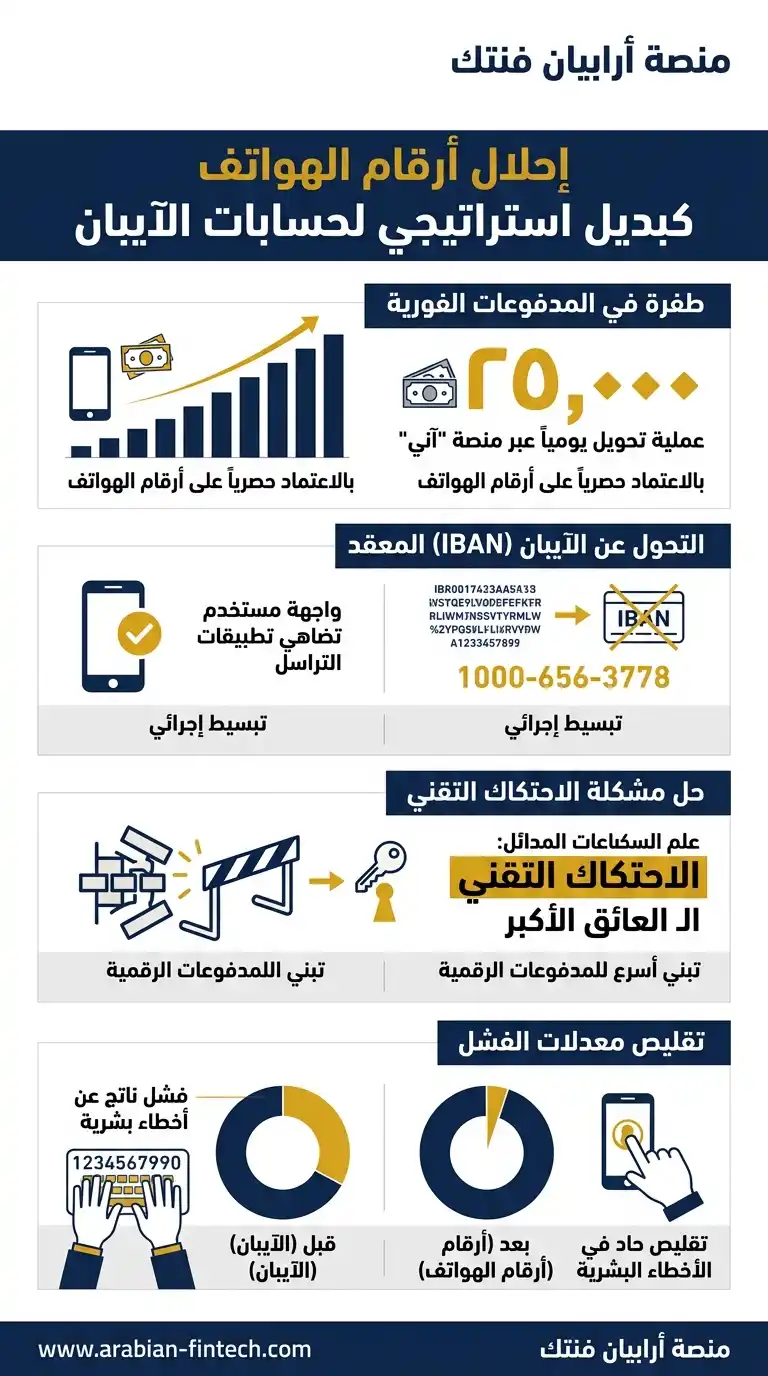
يشهد حجم معاملات المدفوعات الفورية في الإمارات طفرة نوعية مدفوعة بتغير جذري في آليات التراسل المالي، حيث تسجل منصة “آني” تنفيذ نحو 25,000 عملية تحويل يومياً بالاعتماد حصرياً على أرقام الهواتف المتحركة. هذا التحول بعيداً عن أرقام الحسابات المصرفية الدولية (IBAN) المعقدة ليس مجرد تبسيط إجرائي، بل هو إعادة صياغة كاملة لواجهة تفاعل المستخدم (User Interface) لتضاهي في سلاستها وتلقائيتها تطبيقات التراسل الاجتماعي. لقد أدركت الجهات التنظيمية أن الاحتكاك التقني (Technical Friction) يمثل العائق الأكبر أمام تبني المدفوعات الرقمية، فجاءت المعرفات البديلة كحل قاطع لهذه المعضلة.
إن إلغاء طبقة التعقيد المرتبطة بجمع ومطابقة وتخزين البيانات المصرفية الطويلة يقلص بشكل حاد من معدلات فشل العمليات الناتجة عن الأخطاء البشرية. هذا التوجه نحو المعرفات البديلة (Proxy Identifiers) مثل البريد الإلكتروني أو رقم الهاتف، يلعب دوراً حاسماً في تسريع عمليات الدفع العفوي بين الأفراد (P2P) والمدفوعات الموجهة للشركات متناهية الصغر، مما يدعم الشمول المالي ويسرع من وتيرة التسوية اللحظية عبر المحافظ الرقمية والأجهزة المحمولة.
| معيار الأداء التشغيلي | التحويلات المصرفية الكلاسيكية (IBAN) | نظام المعرفات البديلة (Proxy) |
|---|---|---|
| متطلبات إدخال البيانات | 23 رقماً وحرفاً مع تفاصيل اسم المستفيد بدقة | رقم هاتف متحرك مسجل أو عنوان بريد إلكتروني فقط |
| تجربة المستخدم (UX) | بطيئة، معقدة، وتتطلب تركيزاً لمنع الأخطاء المطبعية | بديهية، سريعة، وتتم بضغطة زر عبر سجل جهات الاتصال |
| معدل رفض العمليات | مرتفع نسبياً بسبب أخطاء الإدخال اليدوي | شبه معدوم لاعتماده على الربط الآلي المسبق |
| أثرها على سلوك الدفع | نمو بطيء ومقتصر غالباً على التحويلات المجدولة العالية | زيادة هائلة في كثافة المدفوعات العفوية اليومية السريعة |
آليات تكييف قطاع الأعمال مع بنية المعرفات الرقمية
لتحقيق أقصى استفادة تشغيلية من هذه البنية المبسطة، يتوجب على المنشآت التجارية تبني مسار تكامل منهجي يضمن استيعاب هذا التحول السلوكي لدى المستهلكين عبر الخطوات التالية:
- تسجيل المعرفات المؤسسية الرسمية المتمثلة في أرقام الهواتف التجارية وتوثيق ربطها بالحساب المصرفي الأساسي للشركة لضمان توجيه الإيرادات بدقة.
- تحديث أنظمة الفوترة الإلكترونية لإدراج المعرف الرقمي كخيار دفع افتراضي (Default Payment Option) ضمن المطالبات المالية الموجهة للعملاء والموردين.
- دمج واجهات برمجة التطبيقات (APIs) الخاصة بخدمة استعلام المعرفات (Addressing Service) ضمن منصات المبيعات، لضمان التحقق الفوري من هوية المستفيد قبل تنفيذ الاعتماد المالي.
ترتكز هذه النقلة النوعية على مقومات تقنية صلبة تضمن استدامة تدفق الأموال بأعلى معايير الأمان التشغيلي:
- إدارة قاعدة بيانات سيادية مشفرة تعمل على مطابقة المعرف البديل مع الحساب البنكي الفعلي في أجزاء من الثانية (Real-Time Mapping).
- توفير مرونة استثنائية تتيح للمستخدم الأفراد والشركات تغيير البنك الذي يتعاملون معه دون الحاجة إلى تغيير المعرف المالي المعتمد لتلقي المدفوعات.
- تطبيق بروتوكولات مصادقة متقدمة لضمان موثوقية العمليات وحماية البيانات المالية من مخاطر الاحتيال أو التوجيه الخاطئ للسيولة.
خارطة الربط والتكامل مع القطاع المصرفي والمالي
شبكة الربط البيني للمؤسسات المالية وتجاوز حواجز التوافقية
يمثل تكامل منصة “آني” تشغيلياً مع 74 مؤسسة مالية مرخصة داخل دولة الإمارات إنجازاً هيكلياً يعيد صياغة حجم معاملات المدفوعات الفورية في الإمارات بشكل جذري. هذا التبني المؤسسي الواسع يبرهن على نجاح شركة الاتحاد للمدفوعات في فرض معايير هندسية وتشغيلية موحدة وصارمة، ناقلة القطاع المالي من مرحلة التشغيل التجريبي المحدود إلى بيئة إنتاجية متكاملة تخدم الاقتصاد الكلي. لم يعد القطاع المصرفي الإماراتي يعمل كجزر تقنية منعزلة، بل انتظم ضمن شبكة سيادية متماسكة تضمن تدفق السيولة النقدية بين كافة الكيانات المرخصة بانسيابية تامة.
يخلق هذا الربط المعياري حالة من التوافقية المالية المطلقة (Interoperability) التي تلغي تماماً الحواجز التقنية التاريخية بين البنوك التجارية، شركات الصرافة، والمحافظ الرقمية. عملياً، يستطيع المدير المالي في شركة مقاولات تنفيذ مسير رواتب العمال وتحويل المستحقات من حساب الشركة في بنك تجاري تقليدي إلى محافظهم الرقمية المتنوعة لحظياً، دون المرور بتعقيدات غرف المقاصة المتعددة أو تحمل فترات الانتظار المرتبطة بالتحويلات بين البنوك (Cross-Bank Transfers). هذا المستوى المتقدم من التوافق التشغيلي يعزز كفاءة الخزينة المؤسسية ويدعم استمرارية دورة رأس المال العامل بكفاءة غير مسوقة.
| معيار التكامل التشغيلي | الشبكات المصرفية المجزأة (الأنظمة السابقة) | البنية الموحدة لمنصة “آني” |
|---|---|---|
| نطاق التوافقية (Interoperability) | محدود ويتطلب اتفاقيات ربط ثنائية بين البنوك | توافقية مطلقة ومباشرة تشمل 74 مؤسسة مالية مرخصة |
| معايير التراسل المالي | بروتوكولات قديمة ومتباينة تزيد من معدلات رفض العمليات | توحيد معياري كامل استناداً إلى بروتوكول البيانات الغنية ISO 20022 |
| الوصول إلى المحافظ الرقمية | معقد ويستغرق دورات مقاصة إضافية ترفع تكلفة المعاملة | دمج مباشر ولحظي يضمن المساواة بين البنك والمحفظة الرقمية |
| تأثير مسار المعاملة | بطء في التسوية النهائية وتجميد مؤقت للتدفقات النقدية | تسوية لحظية تدعم مرونة واستقرار النظام المالي |
توحيد البنية التقنية عبر واجهات البرمجة المفتوحة
لتحقيق هذه التوافقية الشاملة، ألزمت شركة الاتحاد للمدفوعات كافة المؤسسات المشاركة بتبني بنية تقنية موحدة ترتكز على واجهات برمجة التطبيقات (APIs) القياسية. هذا التوجه الاستراتيجي يمهد الطريق بقوة لتطبيقات التمويل المفتوح (Open Finance)، حيث تتيح البنية التحتية المشتركة للمؤسسات المالية تطوير خدمات مبتكرة تعتمد على التحويل اللحظي كأداة تسوية أساسية ونهائية.
تتطلب عملية إدماج أي مؤسسة مالية جديدة ضمن هذه الشبكة السيادية اتباع حزمة من الإجراءات الفنية والتنظيمية الصارمة:
- ترقية النظام البنكي الأساسي للمؤسسة (Core Banking System) لضمان قدرته على معالجة وتفسير رسائل الدفع اللحظية بمعيار ISO 20022 على مدار الساعة طوال أيام الأسبوع.
- تنفيذ اختبارات ضغط تقنية (Stress Testing) مكثفة بالربط مع محرك التسوية المركزي لشركة الاتحاد للمدفوعات، لضمان استقرار الخوادم وعدم تعطلها تحت أحجام المعاملات العالية.
- تفعيل بروتوكولات المطابقة والتسوية الآلية التي تضمن تحديث أرصدة العملاء ودفاتر البنك المركزية في أجزاء من الثانية دون أي حاجة للتدخل البشري لمعالجة الاستثناءات.
إعادة هيكلة الحصص السوقية عبر التوزيع النوعي للمؤسسات المتصلة
كسر الاحتكار المؤسسي وتوسيع نطاق الشمول المالي
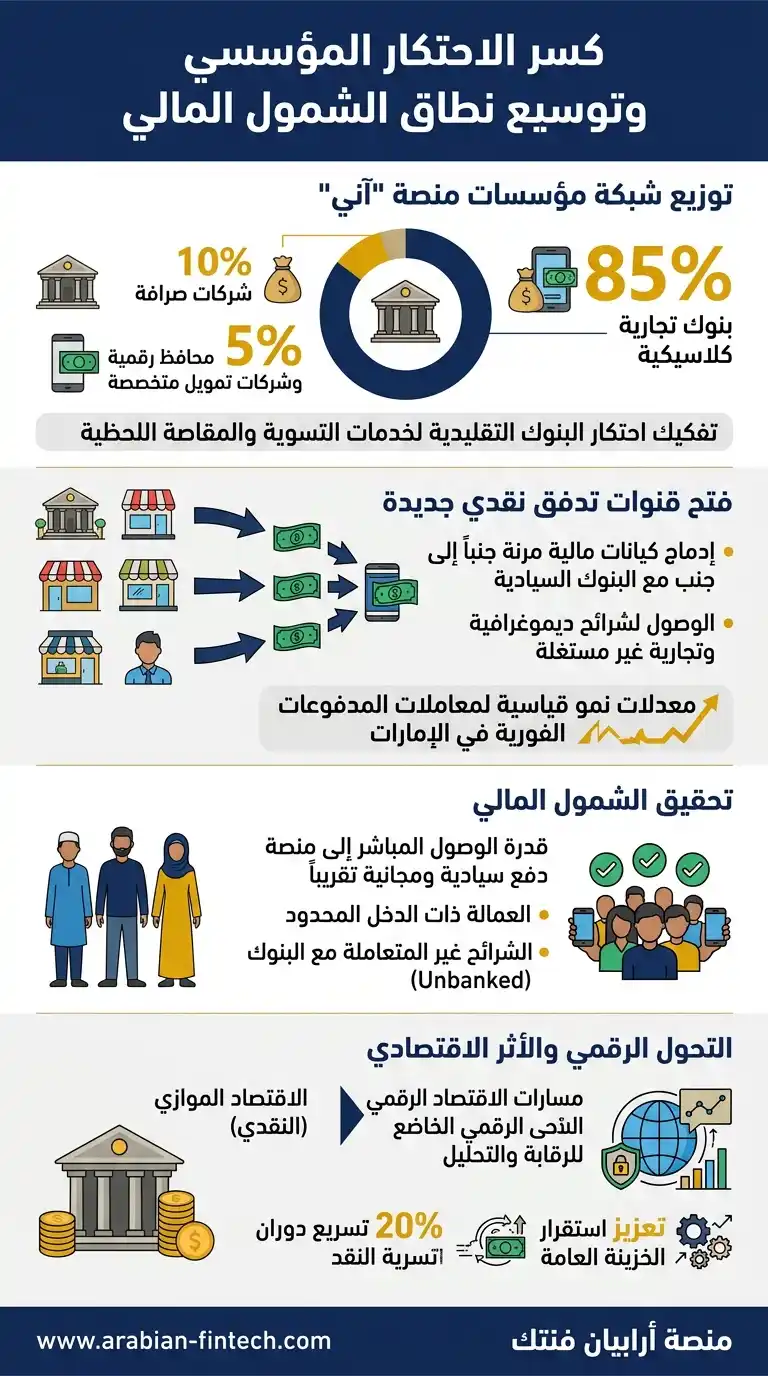
تتوزع خريطة المؤسسات المالية المرتباطة تشغيلياً بمنصة “آني” وفق تركيبة استراتيجية تضم 85% من البنوك التجارية الكلاسيكية، و10% لشركات الصرافة، بينما تستحوذ المحافظ الرقمية (Digital Wallets) وشركات التمويل المتخصصة على 5% من إجمالي الشبكة. لا يعكس هذا التوزيع مجرد تنوع في نقاط الربط، بل يمثل تفكيكاً فعلياً لاحتكار البنوك التقليدية التاريخي لخدمات التسوية والمقاصة اللحظية. إدماج كيانات مالية مرنة كالصرافات وتطبيقات التكنولوجيا المالية جنباً إلى جنب مع البنوك السيادية، يفتح قنوات التدفق النقدي أمام شرائح ديموغرافية وتجارية غير مستغلة، مما يقفز بمعدلات نمو حجم معاملات المدفوعات الفورية في الإمارات إلى مستويات قياسية.
يمثل هذا الانفتاح البنيوي رافعة أساسية لتحقيق الشمول المالي (Financial Inclusion). فعبر منح العمالة ذات الدخل المحدود والشرائح غير المتعاملة مع البنوك (Unbanked Segments) قدرة الوصول المباشر إلى منصة دفع سيادية ومجانية تقريباً، يتحول مسار السيولة من الاقتصاد الموازي (النقدي) إلى مسارات الاقتصاد الرقمي الخاضع للرقابة والتحليل، مما يعزز من استقرار الخزينة العامة ويسرع دوران النقد.
| ديناميكية السوق | بيئة الاحتكار المصرفي الكلاسيكية | بيئة المدفوعات اللحظية المفتوحة |
|---|---|---|
| قنوات الوصول للتسوية | حكر على البنوك الكبرى ذات التراخيص الشاملة | متاحة للصرافات ومزودي التكنولوجيا المالية |
| نطاق الشمول المالي | مقيد بمتطلبات (KYC) المعقدة والحدود الدنيا للأرصدة | واسع وشامل يعتمد على هويات مالية مبسطة |
| محفزات التنافسية | التنافس على أسعار الفائدة وحجم شبكة الفروع | جودة واجهة الاستخدام (User Experience) والسرعة |
| المرونة التشغيلية | بطيئة ومقيدة بالأنظمة المصرفية القديمة | رشيقة وقابلة للتكامل الآني مع واجهات (APIs) |
احتدام المنافسة واستراتيجيات الاحتفاظ بالعملاء
يفرض هذا التكافؤ التقني واقعاً تنافسياً حاداً؛ إذ لم يعد البنك التجاري هو الخيار الحصري والممر الإجباري لإرسال أو استقبال السيولة النقدية. عندما تتساوى سرعة التحويل والتكلفة الصفرية بين تطبيق بنك عريق ومحفظة رقمية ناشئة، تفقد البنوك ميزتها التنافسية القائمة على “البنية التحتية”، وتنتقل المعركة فوراً إلى ساحة جودة الخدمة، تجربة المستخدم، ومدى قوة برامج الولاء المؤسسي (Loyalty Programs).
لتحصين الحصص السوقية (Market Share) وضمان عدم تسرب العملاء نحو المنصات البديلة، يتوجب على صناع القرار في المؤسسات المالية اتخاذ خطوات تنفيذية استباقية تتمثل في:
- ابتكار واجهات تفاعل فائقة السلاسة تدمج خيارات الدفع اللحظي والمطالبة المالية ضمن رحلة العميل اليومية، بخطوات تنفيذية لا تتجاوز نقرتين.
- تصميم برامج مكافآت لحظية (Cashback & Points) ترتبط بشكل مباشر بكثافة وحجم عمليات التحويل المنفذة عبر منصاتهم الخاصة لتشجيع الاستخدام المتكرر.
- استثمار البيانات السلوكية الناتجة عن حركات الدفع اليومية لتطوير منتجات ائتمانية مصغرة (Micro-credit) تستهدف الفئات التجارية والمجتمعية التي باتت جزءاً من الشبكة حديثاً.
التوزيع النوعي لشبكة الربط وتفكيك مركزية التسوية
تمكين المحافظ الرقمية وتوسيع قاعدة الشمول المالي
تتوزع خريطة الكيانات المرتبطة تشغيلياً بمنصة “آني” وفق تركيبة استراتيجية تستحوذ فيها البنوك التجارية على 85% من الشبكة، تليها شركات الصرافة بنسبة 10%, ثم المحافظ الرقمية (Digital Wallets) وشركات التمويل المتخصصة بنسبة 5%. هذا المزيج المؤسسي لا يعكس مجرد تنوع في واجهات الربط، بل يترجم توجهاً سيادياً لتفكيك الاحتكار التاريخي للبنوك الكبرى على خدمات المقاصة وحركة الأموال. إن إدراج شركات الصرافة والتطبيقات المالية الناشئة ضمن ذات البنية التحتية يفتح الباب أمام استيعاب شرائح ديموغرافية ضخمة تعتمد تقليدياً على النقد الفعلي، مما ينعكس بشكل مباشر على مضاعفة حجم معاملات المدفوعات الفورية في الإمارات ودفع مؤشرات النمو نحو مستويات قياسية.
تخلق هذه الهيكلية المنفتحة مساراً حيوياً لتحقيق الشمول المالي (Financial Inclusion) بمفهومه التشغيلي الواسع. عبر منح الفئات العمالية، والمستقلين في اقتصاد العمل الحر (Gig Economy)، والشرائح غير المتعاملة مع القطاع المصرفي (Unbanked Segments) قدرة الوصول إلى شبكة تسوية لحظية ومجانية، يتم سحب الكتلة النقدية من قنوات الاقتصاد الموازي لضخها في شرايين الاقتصاد الرقمي الرسمي. هذا التحول يعزز من كفاءة الرقابة المالية ويسرع من دورة انتقال السيولة النقدية بين مختلف طبقات المجتمع.
| محددات المشهد المالي | بيئة الاحتكار المصرفي الكلاسيكية | بيئة المدفوعات اللحظية المفتوحة |
|---|---|---|
| مركزية تمرير الأموال | حكر على البنوك ذات التراخيص الشاملة | موزعة بين الصرافات ومزودي التكنولوجيا المالية |
| متطلبات انضمام العملاء | معايير صارمة للحد الأدنى من الأرصدة | هويات مالية مبسطة تعتمد على أرقام الهواتف |
| محركات الميزة التنافسية | الانتشار الجغرافي لشبكة الفروع وأجهزة الصراف | جودة الواجهات وتكامل برامج الولاء |
| سرعة دوران النقد | بطيئة لارتباطها بدورات مقاصة متأخرة | لحظية وتدعم التدفق النقدي لقطاع التجزئة |
تحول نماذج الأعمال واستراتيجيات الدفاع عن الحصص السوقية
يفرض هذا التكافؤ التقني واقعاً تنافسياً غير مسبوق؛ فبمجرد أن تتساوى سرعة تنفيذ المعاملة والتكلفة الصفرية بين تطبيق بنك تقليدي ومحفظة تقنية ناشئة، تفقد البنوك درعها المتمثل في “البنية التحتية الحصرية”. تنتقل ساحة المعركة فوراً نحو ابتكار نماذج أعمال تعتمد على البيانات وتقديم قيمة مضافة لا يمكن للمنافسين استنساخها بسهولة.
لضمان البقاء كخيار أول للعملاء، تتسابق المؤسسات المالية اليوم لدمج خصائص تقنية نوعية داخل منصاتها، من أبرزها:
- تقديم تحليلات إنفاق فورية تعتمد على الذكاء الاصطناعي (AI-driven Analytics) لتوجيه السلوك المالي للمستخدم.
- توفير خيارات التقسيم التلقائي للفواتير (Bill Splitting) لدعم المدفوعات العفوية بين الأفراد.
- دمج بوابات تحويل الأموال الدولية بشكل مباشر مع أرصدة المحافظ المحلية لتسهيل حوالات العمالة.
ولتحصين الحصص السوقية (Market Share) أمام هذا التوسع في أعداد مزودي الخدمة، يتوجب على الإدارات التنفيذية في القطاع المالي تنفيذ خطوات استراتيجية متسلسلة:
- إعادة هيكلة برامج المكافآت والولاء (Loyalty Programs) لترتبط آلياً بكثافة استخدام خيارات الدفع اللحظي، مما يحفز العميل على تفضيل تطبيق المؤسسة في مشترياته اليومية.
- استثمار حقول البيانات الغنية المرافقة لعمليات التحويل لبناء وتطوير نماذج ائتمانية مصغرة (Micro-credit) تستهدف تمويل الشرائح التجارية والعمالية التي انضمت حديثاً للشبكة.
- عقد شراكات تكاملية (B2B2C) مع سلاسل التجزئة الكبرى لتقديم خصومات استرداد نقدي فوري (Cashback) تودع في الحساب اللحظي للعميل عند اختيار الدفع عبر تطبيق المؤسسة.
تراجع الاعتماد على التحويلات المجدولة وصعود التحصيل اللحظي
انكماش الخصم المباشر أمام مرونة منصات الدفع الجديدة
سجلت مؤشرات نظام الخصم المباشر الإماراتي (UAEDDS) نمواً بطيئاً أقرب إلى الانكماش خلال عام 2025، حيث استقرت العمليات عند 16.3 مليون معاملة بقيمة إجمالية بلغت 140.3 مليار درهم. هذا المسار المتباطئ لا يحدث في فراغ، بل يعكس ترقباً استراتيجياً في أوساط قطاع الأعمال لتوسع حجم معاملات المدفوعات الفورية في الإمارات. تدرك الشركات الكبرى، بدءاً من مزودي خدمات الاتصالات وصولاً إلى شركات إدارة الأصول والعقارات، أن قنوات الدفع المجدولة التقليدية تفتقر إلى المرونة التشغيلية المطلوبة لمعالجة متطلبات الاقتصاد الرقمي المتسارع، حيث تلعب سرعة تحصيل المستحقات دوراً حاسماً في استقرار العمليات.
يعود هذا التراجع الملحوظ في الاعتماد على أدوات التحصيل الكلاسيكية إلى الجاهزية التشغيلية لمنصة “آني” لتفعيل خيارات تفويض الخصم المباشر الفوري (e-Mandates) وخدمات تقسيط الفواتير المدمجة. في السابق، كانت عملية إعداد تفويض خصم مباشر تستغرق أياماً وتتطلب نماذج ورقية أو موافقات بنكية تستنفد الوقت والجهد الإداري. اليوم، تتيح الحلول اللحظية للعميل منح التفويض بنقرة واحدة عبر تطبيقه الذكي، مما يضمن للمؤسسة المفوترة سحب مستحقاتها فور استحقاقها المجدول دون تعقيدات. يمثل هذا التطور تهديداً مباشراً لنماذج عمل الأنظمة القديمة (Legacy Systems) التي تعتمد على دورات تسوية طويلة.
| معيار كفاءة التحصيل | نظام الخصم المباشر الكلاسيكي (UAEDDS) | تفويض الدفع اللحظي عبر “آني” |
|---|---|---|
| زمن تفعيل التفويض | يستغرق أيام عمل لإتمام الموافقات المصرفية | فوري عبر المصادقة الرقمية (Digital Authentication) |
| مرونة الاستقطاع والتقسيط | دورات سحب شهرية صارمة ومقيدة التعديل | تقسيم مرن للفواتير واستقطاع لحظي مبرمج ديناميكياً |
| معالجة العمليات المرفوضة | تتطلب دورات مقاصة عكسية تربك الحسابات | رفض أو قبول لحظي مع إمكانية إرسال إشعار فوري للعميل |
| الأثر على التدفق النقدي | تجميد مؤقت للسيولة حتى إتمام المقاصة | توفر السيولة في حساب التاجر فور تنفيذ الاستقطاع |
استراتيجيات دمج واجهات التحصيل المباشر
لحماية الحصص السوقية وضمان استقرار التدفقات النقدية، تجد المؤسسات الخدمية والمالية نفسها ملزمة بالتخلي التدريجي عن قنوات التحصيل المتأخرة لصالح دمج واجهات برمجة التطبيقات (APIs) الخاصة بمنصات الدفع اللحظي. يتطلب هذا الانتقال المنهجي من الإدارات المالية والتجارية التقيد بالخطوات التالية لضمان تحصيل آمن وفعال:
- تحديث البنية التحتية لبرمجيات الفوترة (Billing Systems) لتدعم قدرات إصدار أوامر استقطاع لحظية (Real-time Pull Requests) ترتبط مباشرة بالحسابات المصرفية للعملاء وفق التفويض المسبق.
- تصميم تجربة مستخدم (UX) سلسة تتيح للعميل الموافقة على جدولة مدفوعاته أو تقسيطها مباشرة من خلال واجهة المتجر الإلكتروني الخاص بالشركة، وربط هذه الموافقة آلياً بشبكة الدفع السيادية.
- تفعيل أدوات التنبيه المسبق الذكية (Smart Notifications) التي تبلغ العميل باقتراب موعد الاستقطاع اللحظي لتغذية الحساب، مما يخفض بشكل حاد من معدلات الإخفاق التشغيلي في عمليات سحب الأرصدة.
الدور المحوري في مشاريع التمويل المفتوح وسيادة المدفوعات
تهيئة البنية التحتية لتمكين منظومة جيوان الوطنية
يمثل الإطلاق المتزامن لمنصة “آني” ومنظومة البطاقات الوطنية “جيوان” (Jaywan) تحت مظلة برنامج تحول البنية التحتية المالية (FIT) خطوة استراتيجية حاسمة لتعزيز استقلالية القطاع المالي. هذا التكامل العميق لا يقتصر على توفير بدائل دفع محلية، بل يؤسس لواقع اقتصادي سيادي يعيد توجيه حجم معاملات المدفوعات الفورية في الإمارات ليمر بالكامل عبر خوادم وشبكات وطنية آمنة. يعكس هذا المسار قراراً استراتيجياً بتقليص الاعتماد المطلق على شبكات الدفع العالمية الكلاسيكية (مثل Visa و Mastercard) في تسوية المعاملات المحلية، مما يضمن احتفاظ السوق المحلي برسوم المعالجة وتقليص التكلفة السيادية الإجمالية.
يخلق هذا التموضع السيادي بيئة مواتية لنمو نماذج أعمال مبتكرة، حيث يشكل محرك التسوية اللحظية نواة صلبة لتطبيقات التمويل المفتوح (Open Finance). تتيح هذه البنية التحتية المتطورة لمزودي خدمات الطرف الثالث (Third-Party Providers – TPPs) الاستفادة من واجهات برمجة التطبيقات المفتوحة (Open APIs) لتنفيذ مهام الدفع الآمن نيابة عن العملاء، دون الحاجة لاحتكار بنية تحتية مصرفية كاملة.
| معيار الاستقلالية والسيادة | شبكات الدفع العالمية الكلاسيكية | البنية التحتية السيادية (آني وجيوان) |
|---|---|---|
| مركزية معالجة البيانات | خوادم دولية تخضع لتشريعات عابرة للحدود | خوادم محلية تضمن الأمن القومي المالي المطلق |
| الرسوم السيادية والتشغيلية | رسوم تبادل (MDR) مرتفعة تستنزف هوامش الاقتصاد | رسوم شبه معدومة تدعم ربحية قطاع التجزئة الوطني |
| المرونة في إطلاق المنتجات | مقيدة بسياسات وبروتوكولات الشبكة الأم | مرونة استثنائية لإطلاق خدمات مخصصة للسوق المحلي |
| تطبيقات التمويل المفتوح | تتطلب وساطات تقنية معقدة ومكلفة | توافقية أصلية تدمج مزودي التكنولوجيا المالية فوراً |
استراتيجيات تحقيق الأمن القومي المالي عبر التسويات المحلية
إن وجود ذراع سيادي لتسوية السيولة النقدية يعزل الاقتصاد المحلي عن أي صدمات أو انقطاعات قد تشهدها سلاسل التوريد المالي العالمية. هذا الاستقلال التشغيلي يمثل خط دفاع أساسي لحماية استقرار النظام المالي الكلي، مع ضمان سرية وخصوصية البيانات السلوكية للمستهلكين والشركات والاحتفاظ بها داخل النطاق الجغرافي للدولة.
لتحقيق تكامل فعال مع هذه البنية التحتية السيادية، يتوجب على المؤسسات المصرفية والتجارية تبني خارطة طريق تقنية تتمثل في الإجراءات المتسلسلة التالية:
- مراجعة وتحديث بروتوكولات حماية بيانات العملاء لضمان الامتثال الصارم للتشريعات المحلية عند مشاركة السجلات المالية مع تطبيقات الطرف الثالث عبر المنصة المفتوحة.
- تهيئة أنظمة البنك الأساسية (Core Banking Systems) لإصدار وقبول بطاقات “جيوان” كخيار افتراضي لحسابات صرف الرواتب وحسابات التجزئة الفردية.
- نشر بوابات دفع مدمجة (White-label Gateways) تتيح للمتاجر الإلكترونية ونقاط البيع توجيه التحصيل المالي مباشرة عبر شبكة “آني” لتجاوز رسوم الشبكات الأجنبية.
يرتكز نجاح هذا التحول السيادي على محفزات تشغيلية مباشرة تضمن انتقال المستخدمين طواعية نحو النظام الوطني:
- التخفيض الجذري لتكاليف قبول المدفوعات الإلكترونية، مما ينعكس إيجاباً على التسعير النهائي للخدمات والمنتجات.
- ضمان توافقية شاملة تتيح للمستخدم إتمام معاملاته محلياً حتى في حال تعطل أو تراجع كفاءة شبكات المقاصة الدولية.
- توفير واجهات دفع متطورة تدعم تقنيات الاتصال قريب المدى (NFC) والرموز الديناميكية لعمليات الدفع العفوية عبر الأجهزة المحمولة.
الربط الإقليمي ومشاريع العملات الرقمية السيادية
تجاوز نظام المراسلات الكلاسيكي وتأسيس مركز لوجستي مالي
يشكل تكامل البنية التحتية للمدفوعات عبر التبني الشامل لمعيار (ISO 20022) قفزة استراتيجية تتجاوز الحدود الجغرافية، لتسهيل ربط منصة “آني” بمشروع “الجسر” (JISR) المخصص للتسويات عبر الحدود. يعتمد هذا الربط المتقدم على توظيف العملة الرقمية للمصرف المركزي (CBDC)، مما يضع نقطة تحول مفصلية في مسار نمو حجم معاملات المدفوعات الفورية في الإمارات. يحول هذا التكامل الهندسي والتقني دولة الإمارات إلى مركز لوجستي مالي قادر على تصفية المدفوعات الفورية مع الدول الشريكة لحظياً، متجاوزاً بذلك التعقيدات الزمنية والرسوم الباهظة المرتبطة بشبكات المراسلة البنكية التقليدية (Correspondent Banking).
يتيح هذا التطور للإدارات المالية تدوير السيولة النقدية بكفاءة عابرة للحدود، حيث تُستبدل سلاسل الوسطاء الماليين المتعددة بدفتر أستاذ رقمي موزع يضمن تسوية فورية ونهائية. هذا المستوى من الكفاءة التشغيلية يقلص متطلبات الاحتفاظ بحسابات “نسترو وفسترو” (Nostro/Vostro Accounts) المجمدة، مما يحرر رؤوس أموال ضخمة يمكن إعادة ضخها في شرايين الاقتصاد الرقمي.
| معيار الكفاءة التشغيلية | شبكات المراسلة البنكية التقليدية | التسوية اللحظية عبر مشروع (JISR) |
|---|---|---|
| زمن تنفيذ التسوية | يستغرق من يومين إلى خمسة أيام عمل | تسوية لحظية وفورية (Real-time Settlement) |
| تكلفة المعاملة العابرة للحدود | مرتفعة تتضمن رسوم وسطاء وهوامش صرف | شبه معدومة وتعتمد على التحويل المباشر للعملات الرقمية |
| شفافية تتبع الأموال | ضعيفة وعرضة لضياع المعاملات بين البنوك | شفافية مطلقة مدعومة ببيانات وصفية غنية |
| مخاطر الائتمان والطرف المقابل | قائمة وتتطلب ضمانات وتغطيات مالية مسبقة | معدومة بفضل التبادل المتزامن عبر (CBDC) |
توسيع أثر التسويات اللحظية في قطاعات التجارة والتحويلات
ينعكس هذا الربط الإقليمي والدولي بشكل مباشر على توسيع نطاق تأثير المدفوعات الفورية ليشمل شرايين حيوية مثل تمويل التجارة الخارجية، حيث تتحول دورات الاعتمادات المستندية البطيئة إلى تسويات فورية تسرع من حركة البضائع في الموانئ. بالتوازي مع ذلك، يحقق قطاع السياحة استفادة قصوى عبر تمكين الزوار من الدفع المباشر دون تحمل رسوم تحويل العملات عبر شبكات البطاقات الدولية. أما على صعيد التحويلات المالية للعمالة الوافدة (Remittances)، فإن المنظومة الجديدة توفر مساراً آمناً وعالي الكفاءة يضمن وصول الأموال إلى بلدانهم الأصلية بتكلفة تكاد تكون صفرية، مما يضاعف من حجم معاملات المدفوعات الفورية في الإمارات بشكل غير مسبوق.
لتحقيق أقصى استفادة من هذه البنية التحتية العابرة للحدود، يتوجب على المؤسسات المالية والشركات التجارية العاملة في الاستيراد والتصدير تنفيذ خارطة طريق تشغيلية تتضمن:
- ترقية أنظمة الخزينة المؤسسية (Corporate Treasury) لتدعم استقبال وإرسال حقول البيانات الموسعة الخاصة بمعيار ISO 20022 دون فقدان أو تشوه للمعلومات الحساسة.
- بناء واجهات برمجة تطبيقات (APIs) مخصصة تتكامل مباشرة مع بوابات تحويل العملات الرقمية للمصارف المركزية، لضمان التنفيذ الآلي لخوارزميات التحوط ضد تقلبات أسعار الصرف.
- إعادة صياغة العقود التجارية لدمج آليات العقود الذكية (Smart Contracts) التي تُفعل أوامر الدفع اللحظي عبر الحدود فور استلام إشعارات الشحن الرقمية الموثقة.
تشرعنة المدفوعات اللحظية في قطاع التجارة الإلكترونية
دمج منصة آني في بوابات الدفع الافتراضية ونقاط البيع
يتوجب على قطاع التجزئة مواكبة القفزات النوعية في حجم معاملات المدفوعات الفورية في الإمارات, حيث نجحت شبكات الدفع الكبرى (مثل Mastercard Gateway) في توفير الدعم التشغيلي لمعاملات منصة “آني” كأداة دفع افتراضية معتمدة إلى جانب بطاقات الائتمان الكلاسيكية. هذه الخطوة التقنية تشرعن المنصة بصفتها خيار تسوية نهائياً وآمناً داخل بوابات التجارة الإلكترونية وفي المتاجر الحقيقية عبر تقنية مسح الرموز السريعة (QR Code). لم تعد المنصة مقتصرة على التحويلات الشخصية، بل أصبحت عنصراً محورياً في سلال التسوق الرقمية (Digital Shopping Carts).
يعكس هذا الدمج المتقدم تغيراً جذرياً في سلوك المستهلكين وقطاع الأعمال (B2B)، حيث تتيح بوابات الدفع الافتراضية إتمام عمليات الشراء بنقرة واحدة مباشرة من الحساب المصرفي دون الحاجة لإدخال بيانات البطاقات الطويلة المعرضة لمخاطر الاحتيال. هذه المرونة التشغيلية تضمن تدفق السيولة النقدية الفورية في حسابات التجار، مما يلغي تماماً فترات الانتظار المرتبطة بدورات مقاصة بطاقات الائتمان.
| معيار القبول التجاري | بوابات الدفع التقليدية (الأنظمة السابقة) | بوابات الدفع المدمجة عبر “آني” |
|---|---|---|
| نسبة الخصم ورسوم التشغيل (MDR) | مرتفعة وتستنزف هوامش ربح التاجر | منخفضة جداً أو شبه معدومة تدعم نمو الأرباح |
| زمن استلام الإيرادات | يتطلب دورات مقاصة تستغرق أيام عمل | تسوية لحظية في أجزاء من الثانية |
| مخاطر استرداد المبالغ (Chargebacks) | مرتفعة وعرضة للنزاعات والمنازعات المالية | معدومة لارتباطها بالرصيد المباشر والمصادقة الفورية |
| تجربة الدفع (e-Commerce UX) | تتطلب إدخال بيانات معقدة وتزيد معدلات التخلي | سريعة وآمنة عبر مسح (QR Code) أو الإشعار الفوري |
تعظيم هوامش أرباح التجار وتحفيز المستهلكين
يتمثل الأثر المالي الأبرز لهذا التحول في الزيادة الملحوظة في هوامش أرباح تجار التجزئة، والتي تتحقق عبر تجاوز نسب الخصم المرتفعة (Merchant Discount Rate – MDR) التي تفرضها شبكات البطاقات الأجنبية. استغلال هذه التوفيرات يمنح التجار القدرة على تقديم حوافز مباشرة وخصومات فورية تشجع العملاء على تفضيل الدفع الفوري من الحساب على استخدام البطاقات الائتمانية التقليدية.
لضمان تحقيق أقصى كفاءة استراتيجية من قنوات التحصيل الإلكتروني المبتكرة، تعتمد المتاجر الإلكترونية وشبكات التجزئة مساراً تنفيذياً دقيقاً يتضمن:
- ربط بوابات الدفع الافتراضية مباشرة بمحرك التسوية الخاص بمنصة “آني” عبر واجهات برمجة التطبيقات (APIs) لضمان مطابقة الطلبات والفواتير لحظياً.
- تحديث واجهات المستخدم (UX) في تطبيقات المتاجر ونقاط البيع (POS) لإبراز خيار الدفع عبر الرموز الديناميكية كخيار أساسي ومفضل للعملاء.
- تفعيل حملات تحفيزية تمنح استرداداً نقدياً فورياً (Cashback) للعملاء عند استخدام حساباتهم البنكية المباشرة، مما يخفض تكلفة الاستحواذ على العملاء ويرفع معدل إتمام سلال التسوق.
الموثوقية وتجربة المستهلك في عمليات طلب الدفع
مركزية التحكم الآمن والحدود التشغيلية لمعاملات طلب الدفع
يتطلب الارتفاع المتسارع في حجم معاملات المدفوعات الفورية في الإمارات اعتماد آليات حماية متقدمة تضمن موثوقية عالية دون التأثير سلباً على تجربة المستخدم (User Experience). يبرز في هذا السياق دمج خدمة طلب الدفع (Request to Pay) ضمن منصة “آني”، حيث تم تحديد سقف أعلى يبلغ 50,000 درهم إماراتي للمعاملة الواحدة. هذا الإطار التنظيمي والتقني يضع المستهلك في مركز التحكم الكامل (Control Center)، متحولاً من دور المتلقي السلبي لعمليات الخصم إلى صاحب القرار النهائي في الموافقة على الحركة المالية أو رفضها قبل مغادرتها للحساب.
تعالج هذه الآلية المعكوسة واحداً من أهم تحديات الأمن السيبراني في قطاع التجزئة والتجارة الإلكترونية، والمتمثل في مخاطر الاحتيال وسرقة بيانات البطاقات الائتمانية. عبر إلغاء الحاجة لإدخال تفاصيل الحسابات الحساسة أو أرقام البطاقات الطويلة في كل عملية شراء، يتم حماية البيانات المالية للمستخدمين تماماً.
| محددات الأمان وتجربة الدفع | بوابات البطاقات الائتمانية التقليدية | خدمة طلب الدفع (Request to Pay) |
|---|---|---|
| آلية بدء المعاملة | سحب مباشر يبدأ من جهة التاجر (Push/Pull) | إشعار عكسي يتطلب موافقة صريحة من العميل |
| مخاطر اختراق البيانات | مرتفعة بسبب تخزين بيانات البطاقات لدى التجار | منعدمة لاعتمادها على المصادقة المباشرة بالحساب |
| الحد الأقصى للعملية الواحدة | يخضع لسياسات سقف بطاقات الائتمان | سقف مرن وآمن يصل حتى 50,000 درهم |
| التحكم والشفافية | محدودة وتتطلب متابعة الإشعارات اللاحقة | إشعار فوري يضع المشتري في مركز القرار المطلق |
خفض معدلات التخلي عن سلة التسوق وتحسين التحصيل
ينعكس هذا المستوى من الموثوقية والأمان الفوري بشكل مباشر على المتاجر الإلكترونية، حيث يسهم في خفض حاد في معدلات التخلي عن سلة التسوق (Cart Abandonment Rates). عندما تختفي الخطوات المعقدة وإدخال الرموز المؤقتة للبطاقات، وتتحول عملية الدفع إلى تأكيد فوري بنقرة واحدة على الإشعار الوارد في التطبيق المصرفي، ترتفع نسبة إتمام الصفقات بشكل ملحوظ.
لتفعيل هذه المزايا وتحقيق أقصى استفادة تشغيلية من خدمات طلب الدفع، تتبع الشركات والمتاجر مساراً تنفيذياً دقيقاً يتضمن:
- ربط منصات التجارة الإلكترونية وأنظمة تخطيط موارد المؤسسات (ERP) مع بوابات الدفع اللحظي لضمان إرسال مطالبات “طلب الدفع” فور إتمام العميل لعملية الشراء.
- تفعيل بروتوكولات المصادقة الثنائية السريعة داخل واجهات التطبيقات، لتمكين العملاء من مراجعة تفاصيل الفاتورة والموافقة عليها دون مغادرة صفحة الدفع.
- بناء أنظمة مراقبة تلقائية ترصد أي محاولات تلاعب أو طلبات دفع مشبوهة وتحظرها فوراً قبل اعتماد التسوية النهائية من الحساب المصرفي.
الاستنتاجات
لقد انتقلت دولة الإمارات بشكل كامل وناجح من عصر التسويات المصرفية المتأخرة وأنظمة التحويل البدائية إلى عصر المدفوعات اللحظية الكاملة عبر منصة “آني”, مسجلة تبنياً شاملاً من 12.5 مليون مستخدم وقطاع أعمال ضخم.
يُحتم هذا الواقع الجديد على المستثمرين ومزودي التكنولوجيا المالية توجيه استثماراتهم نحو تطوير برمجيات وسيطة وواجهات برمجة تطبيقات (APIs) تتكامل مع “آني”، لأن الاعتماد الحصري على شبكات البطاقات الدولية سيفقد الشركات مرونتها التشغيلية وميزتها التنافسية.
الاتجاهات المستقبلية
تشهد السنوات القادمة استحواذ منصة “آني” على أكثر من 80% من حجم الحركات المالية للتجزئة وسداد الفواتير الحكومية والخاصة، متزامنة مع تهميش تدريجي لدور الشيكات الورقية وتحويلات الدفع عند الاستلام بفضل تسارع وتيرة التبني الرقمي.
يتمثل مغير اللعبة الأساسي في التفعيل المرتقب لخدمات الشيك الرقمي الفوري والخصم المباشر الإلكتروني عبر “آني”، إلى جانب إتمام الربط الإقليمي والدولي العابر للحدود عبر مشروع الجسر (JISR) المدعوم بالعملات الرقمية للبنوك المركزية (CBDC).
رؤية أرابيان فنتك
تؤكد المؤشرات التشغيلية والبيانات الرسمية الواردة في التقرير أن الانطلاق الناجح لمنصة “آني” وتجاوز قاعدة مستخدميها حاجز 12.5 مليون مستخدم لا يمثلان مجرد تطوير تقني عابر، بل يعكسان إعادة هندسة جذرية لبنية المدفوعات السيادية في دولة الإمارات. تشير هذه التحولات إلى نهاية تدريجية لعصر اعتماد الشركات والأفراد على شبكات الدفع الكلاسيكية وقنوات التسوية البطيئة، لحساب منظومة فورية من الحساب للحساب (A2A) تضمن تدوير رأس المال العامل بأعلى كفاءة ممكنة وتزيل التكاليف المرتفعة المرتبطة برسوم اقتطاع التجار.
منظور السوق، يفرض هذا الواقع المتسارع على البنوك التقليدية ومزودي التكنولوجيا المالية إعادة صياغة نماذج أعمالهم والتحول من الاعتماد على عوائد البنية التحتية إلى التنافس الفعلي عبر جودة تجربة المستخدم وبرامج الولاء المدمجة. إن اندماج 774 ألف منشأة تجارية وارتباط 74 مؤسسة مالية مرخصة بالمنصة يثبت أن خيار الدفع اللحظي بات هو المعيار المؤسسي الجديد للتحصيل، مما يُجبر الشركات على أتمتة أنظمة الخزينة والفوترة لتجنب الانكشاف على البطء التشغيلي.
تستعد البنية التحتية المالية في الدولة لاستيعاب آفاق أوسع تتمثل في التمويل المفتوح ومنظومة البطاقات الوطنية “جيوان”، إلى جانب مشروعات التسوية العابرة للحدود المدعومة بالعملات الرقمية للمصارف المركزية (CBDC). هذه المعطيات ترسم ملامح مرحلة جديدة ستتراجع فيها الأدوات الورقية لصالح حلول رقمية سيادية بالكامل، مما يعزز مكانة الإمارات كأبرز مركز لوجستي ومالي يدار بكفاءة رقمية مطلقة وأمن سيبراني متقدم.
المصادر المستخدمة في هذا التقرير
استند إعداد هذا التقرير إلى مجموعة متكاملة من البيانات الرسمية الصادرة عن المصرف المركزي لدولة الإمارات، والتقارير التنفيذية والبيانات الصحفية لشركة الاتحاد للمدفوعات، إلى جانب الدراسات التحليلية المتخصصة لسوق المدفوعات.
- شركة الاتحاد للمدفوعات — بيان إطلاق منصة آني وتطور مؤشرات الاستخدام والتحويلات اللحظية
- مصرف الإمارات العربية المتحدة المركزي — تقرير الاستقرار المالي
- مصرف الإمارات العربية المتحدة المركزي — التقرير السنوي والبيانات التنظيمية
- مصرف الإمارات العربية المتحدة المركزي — إطلاق منصة آني للدفع الفوري للمعاملات الرقمية
- وكالة أنباء الإمارات وام — تسليط الضوء على تقارير الأداء المالي وإحصائيات أنظمة الدفع
- Mordor Intelligence — تقرير سوق المدفوعات في دولة الإمارات العربية المتحدة
- Mastercard Gateway — إرشادات التكامل لمعاملات منصة آني في بوابات الدفع الرقمية