تقرير حول إحصائيات التحويلات اللحظية في مصر عبر إنستاباي
الأداء الفصلي والسنوي والمقارنات المعيارية

المقدمة
سجلت منظومة شبكة المدفوعات اللحظية في السوق المصري تحولاً هيكلياً حاسماً بنهاية الربع الثاني من عام 2026، محققة 1.47 مليار معاملة بقيمة مالية إجمالية بلغت 4.33 تريليون جنيه مصري. وتكشف إحصائيات التحويلات اللحظية في مصر عن اختراق ديموغرافي واسع بعد وصول قاعدة العملاء المسجلين إلى 22 مليون مستخدم، مما يعيد توجيه الكتلة النقدية من التداول الورقي إلى شرايين القطاع المصرفي الرسمي ويسرع وتيرة بناء بنية تحتية رقمية مستدامة.
يمثل هذا التغير السلوكي محفزاً استراتيجياً لشركات التكنولوجيا المالية والبنوك الإقليمية وقطاعات الأعمال (B2B) لإعادة تقييم نماذج أعمالها؛ حيث يوفر التدفق النقدي الرقمي اللحظي حلاً جذرياً لتقليل تكاليف إدارة النقدية وتسريع دورة رأس المال العامل. ويوفر الانتقال نحو التسويات المالية الفورية المتاحة على مدار الساعة أداة قوية للمؤسسات لرفع الكفاءة التشغيلية، وفتح مسارات إيرادات جديدة تعتمد على توظيف البيانات الضخمة لحركة الأموال اليومية.
يضع هذا التقرير الاستراتيجي بين يدي صناع القرار تحليلاً تشريحياً لتطور المنظومة خلال الفترة من 2024 إلى منتصف 2026، للإجابة عن التساؤلات المحورية حول أثر التطبيق الفعلي للهيكل التسعيري المستحدث على معدلات الاستخدام. ويستعرض التقرير مسارات النمو، ونتائج التكامل التقني مع محافظ الهاتف المحمول، ودور الشبكة في استقطاب تحويلات المصريين بالخارج، وصولاً إلى استكشاف التوجهات التنظيمية المستقبلية المتمثلة في مشاريع الربط المالي الإقليمي والدراسات الفنية لإطلاق الجنيه الرقمي.
هدف التقرير
يهدف هذا التقرير الاستراتيجي إلى قياس الأثر الفعلي لاعتماد شبكة المدفوعات اللحظية (إنستاباي) كبديل تكنولوجي مستدام للتعاملات النقدية الورقية داخل السوق المصري، عبر تحليل دقيق ومفصل لإحصائيات التحويلات اللحظية خلال الفترة من 2024 وحتى الربع الثاني من عام 2026. يجيب التقرير بشكل جوهري على التساؤل المتمثل في كيفية تحفيز هذه المؤشرات الرقمية للشمول المالي، وما يعنيه هذا التحول من انتقال هيكلي يؤثر على الكفاءة التشغيلية والسيولة النقدية لقطاع الأعمال B2B.
من خلال رصد مسار النمو والتبني المؤسسي والفردي للمدفوعات الرقمية، يزود التقرير صناع القرار والمديرين الماليين والمستثمرين في قطاع التكنولوجيا المالية (FinTech) بمرجع بياني دقيق لتقييم فرص الاستثمار وتطوير المنتجات. تسهم هذه القراءة التحليلية في دعم القدرة على اتخاذ قرارات استراتيجية مبنية على بيانات موثوقة تعكس استجابة السوق للنماذج التسعيرية الجديدة والتوجهات التنظيمية المستقبلية للبنك المركزي المصري.
نطاق التقرير
يركز هذا التقرير الجغرافي حصرياً على السوق المصري كمركز رئيسي للدراسة، مع التطرق التحليلي للممرات المالية الإقليمية لست دول في الخليج العربي والتي تم اعتمادها لتغذية شبكة المدفوعات اللحظية بتحويلات المصريين بالخارج. ويغطي النطاق الزمني للتحليل تطور البيانات والأرقام منذ عام 2024 وصولاً إلى الربع الثاني من عام 2026.
من الناحية القطاعية، يقتصر التقرير على تقييم تكنولوجيا “شبكة المدفوعات اللحظية” (IPN) والنموذج التشغيلي لتطبيق “إنستاباي” كحلول دفع رقمية تستهدف الشمول المالي للأفراد والشركات (B2B و P2M). ويستثنى من هذا التحليل أنظمة الدفع الآجل للمستهلكين، وأدوات الائتمان الرقمية غير المربوطة مباشرة بتسويات المنظومة اللحظية، لضمان تركيز التقييم على كفاءة التدفق النقدي الفوري وأثره المباشر على الاقتصاد الرسمي.
المنهجية ومصادر البيانات
يعتمد هذا التقرير في بناء مؤشراته التحليلية واستخلاص نتائجه بشكل حصري على البيانات الرسمية والإحصائيات المؤسسية الصادرة عن الجهات التنظيمية في السوق المصري. وتشمل هذه المصادر تقارير الاستقرار المالي وبيانات المعاملات الدورية الصادرة عن البنك المركزي المصري، وإحصائيات شبكة المدفوعات اللحظية (IPN) والشركة المشغلة لتطبيق “إنستاباي”.
كما يستند التقرير لتوثيق الأداء الاستراتيجي والتوجهات المستقبلية للمنظومة على التصريحات والأرقام المباشرة التي أعلنها محافظ البنك المركزي المصري خلال فعاليات الاجتماع السنوي لمحافظي المصارف المركزية العربية لعام 2026، إلى جانب المؤشرات الديموغرافية والتقنية المتعلقة بمحافظ الهاتف المحمول المستمدة من تقارير الجهاز القومي لتنظيم الاتصالات.


الملخص التنفيذي
اخترقت شبكة المدفوعات اللحظية المصرية حاجز الـ 4.33 تريليون جنيه مصري عبر تنفيذ 1.47 مليار معاملة بنهاية الربع الثاني من عام 2026، لتؤسس تحولاً جذرياً في هيكل السيولة النقدية للسوق عبر قاعدة نشطة بلغت 22 مليون عميل مسجل.
- قفزة ديموغرافية ومالية حاسمة بوصول قاعدة المستخدمين إلى 22 مليون عميل بنهاية النصف الأول من 2026، بزيادة استراتيجية واضحة مقارنة بـ 16 مليون مستخدم بنهاية يونيو 2025 و12.5 مليون بنهاية 2024.
- انتقال المنظومة بنجاح إلى نموذج إيرادات تشغيلي ربحي عبر تطبيق رسوم تحويل بنسبة 0.1% بحد أقصى 20 جنيهاً بدءاً من أبريل 2025، دون التأثير على زخم الاستخدام المؤسسي والفردي.
- تحقيق تكامل شامل للبنية التحتية الرقمية عبر الربط الكامل مع 36 بنكاً عاملاً في السوق المصري، وتوسيع قاعدة القبول المالي لتشمل 57.01 مليون محفظة هاتف محمول بنهاية النصف الأول من 2026.
يؤكد هذا الاختراق السلوكي والرقمي انتقال قطاع المدفوعات من مرحلة التأسيس إلى مرحلة النضج التشغيلي، مما يوفر لشركات التكنولوجيا المالية والمستثمرين بيئة خصبة ومستدامة لتوظيف التدفقات النقدية اللحظية في ابتكار خدمات ائتمانية وتسويات مالية متقدمة لقطاعات الأعمال.
أبرز النتائج
- نمو هائل في قاعدة المستخدمين وقيمة التداولات: بلغت قيمة المعاملات المنفذة عبر منظومة شبكة المدفوعات اللحظية 4.33 تريليون جنيه مصري، لعدد 22 مليون عميل مسجل بنهاية الربع الثاني من عام 2026.
- التحول لنموذج الإيرادات المستدامة: تم تطبيق رسوم تحويل تبلغ 0.1% للمعاملة (بحد أدنى 50 قرشاً وحد أقصى 20 جنيهاً) بداية من 1 أبريل 2025، دون أن يوقف ذلك زخم الاستخدام، حيث سجل الربع الأول من 2025 وحده معاملات بقيمة 1.2 تريليون جنيه.
- اتساع البنية التحتية لقبول الدفع الرقمي خارج الحسابات البنكية: وصل عدد محافظ الهاتف المحمول إلى 57.01 مليون محفظة خلال النصف الأول من عام 2026، مدعومة بانتشار 879 ألف نقطة تحصيل برمز الاستجابة السريع (QR Code) بنهاية مارس 2025.

الحجم الكلي والنمو الديموغرافي لشبكة المدفوعات اللحظية
تعكس إحصائيات التحويلات اللحظية في مصر بنهاية الربع الثاني من عام 2026 تحولاً سلوكياً حاداً في هيكل التعاملات المالية. الأرقام المسجلة لا تعبر فقط عن نمو طبيعي، بل تجسد انتقالاً سريعاً من الاقتصاد النقدي التقليدي إلى بيئة مالية رقمية متكاملة تعتمد على شبكة المدفوعات اللحظية (Instant Payment Network).
تطور قاعدة العملاء النشطين واختراق حاجز التبني التقني

قفزت قاعدة العملاء المسجلين في المنظومة لتسجل 22 مليون عميل بنهاية الربع الثاني من عام 2026، محققة تضاعفاً شبه كامل مقارنة بنحو 12 مليون مستخدم فقط بنهاية عام 2024. هذا التسارع الزمني خلال 18 شهراً يثبت قدرة السوق المحلي على استيعاب الحلول المالية الرقمية بمعدلات تفوق التوقعات التقليدية لبرامج الشمول المالي. يعود هذا الاختراق الديموغرافي بشكل رئيسي إلى كفاءة واجهة المستخدم (User Interface) في تطبيق “إنستاباي”، والتي نجحت في تبسيط العمليات المصرفية المعقدة، وكسرت حاجز الرهبة التقنية لدى شرائح واسعة من المتعاملين الذين لم يسبق لهم الانخراط مع القنوات البنكية الرقمية.
يمثل هذا التوسع الديموغرافي فرصة ذهبية لقطاعات الأعمال (B2B) لتطوير استراتيجيات تحصيل مبنية على البيانات. وصول كتلة حرجة من المستهلكين إلى القدرة على تنفيذ مدفوعات فورية يتيح للشركات توجيه حملات تسويقية دقيقة، وتصميم حلول دفع مخصصة تضمن تسريع دورة تحويل المبيعات إلى سيولة نقدية فعلية، مما يعمق من اتساع قاعدة الاقتصاد الرسمي.
حجم وقيمة المعاملات التراكمية: تجاوز مفهوم التحويلات الشخصية
سجلت المنظومة تنفيذ 1.47 مليار معاملة بقيمة إجمالية بلغت 4.33 تريليون جنيه مصري حتى منتصف عام 2026. اختراق حاجز الأربعة تريليونات جنيه يؤكد تحول التطبيق من مجرد أداة لتسوية التحويلات الشخصية الصغرى (P2P) إلى شريان مالي رئيسي قادر على استيعاب تسويات الأنشطة التجارية والتزامات الأفراد المالية ذات القيم المرتفعة.
يؤدي احتفاظ القطاع المصرفي بهذه الكتل النقدية الضخمة داخل الدورة الإلكترونية إلى نتائج إيجابية ملموسة على مستوى الاقتصاد الكلي وإدارة السيولة:
- تخفيض التكاليف التشغيلية المرتبطة بإدارة النقد الورقي (Cash Management) كمهام الطباعة والتأمين والنقل اللوجستي للأموال.
- رفع مستويات السيولة المتاحة للإقراض لدى البنوك التجارية نتيجة تقليل التسرب النقدي إلى الاقتصاد الموازي.
- تعزيز كفاءة إدارة الخزانة للشركات عبر إتاحة رؤية لحظية للتدفقات النقدية الواردة والصادرة.
- تمكين متخذي القرار من تتبع الأنماط الاستهلاكية بدقة بناءً على البيانات الضخمة الناتجة عن ملايين المعاملات اليومية.
مقارنة أداء مؤشرات المنظومة الرقمية
لتوضيح حجم الطفرة التي تدعمها أحدث إحصائيات التحويلات اللحظية في مصر، نستعرض الفوارق التشغيلية بين إغلاقات عام 2024 ومنتصف عام 2026:
| المؤشر المالي والتشغيلي | الإحصائية بنهاية عام 2024 | الإحصائية بنهاية الربع الثاني 2026 | الدلالة الاستراتيجية للقطاع |
|---|---|---|---|
| إجمالي العملاء المسجلين | 12.5 مليون عميل | 22 مليون عميل | اتساع رقعة المستهلكين الممتلكين لقدرة الدفع الفوري |
| حجم المعاملات التراكمية | 1.5 مليار معاملة | 1.47 مليار معاملة | كثافة الاستخدام المؤسسي وتحول السلوك الشرائي |
| القيمة المالية للمعاملات | 2.9 تريليون جنيه | 4.33 تريليون جنيه | الاعتماد المتزايد على الشبكة في مدفوعات عالية القيمة |
لتحقيق الاستفادة القصوى من هذه البنية التحتية الرقمية، تتجه المؤسسات التجارية نحو تبني خطوات هيكلية لدمج منظومة الدفع اللحظي ضمن عملياتها اليومية:
- تحديث النظم المحاسبية الداخلية لضمان التوافق مع تقارير التسويات البنكية اللحظية الواردة عبر الشبكة.
- تفعيل أدوات القبول الإلكتروني لتشمل التحصيلات المباشرة عبر روابط الدفع أو رموز الاستجابة السريعة المرتبطة مباشرة بالحسابات البنكية للشركات.
- إعادة هيكلة سياسات الائتمان التجاري للموردين استناداً إلى سرعة توفر السيولة النقدية وتقليص فترات الانتظار المرتبطة بدورة مقاصة الشيكات التقليدية.
الأداء الفصلي والسنوي والمقارنات المعيارية
عام 2024 كنقطة انعطاف حاسمة في تبني المدفوعات الرقمية
عكست إحصائيات التحويلات اللحظية في مصر لعام 2024 تحولاً جذرياً في سلوك المستهلك المالي، حيث قفزت المنظومة لتسجل 1.5 مليار معاملة بقيمة مالية ضخمة بلغت 2.9 تريليون جنيه مصري لخدمة 12.5 مليون عميل. شكل هذا العام نقطة انعطاف حاسمة (Inflection Point) رسخت العادات الاستهلاكية الرقمية لدى المجتمع المصري. غياب الرسوم التشغيلية خلال تلك الفترة، مدعوماً بحملات توعوية مكثفة، كسر حواجز التردد لدى الفئات غير المتعاملة مصرفياً. هذا التثبيت السلوكي وفر أرضية صلبة لشركات التقنية المالية لتطوير منتجات مالية مبنية على البيانات دون التخوف من ارتداد المستخدمين أو مقاومتهم للتغيير عند الانتقال إلى مراحل تسعير الخدمات لاحقاً.
مؤشرات الربع الأول من 2025: اختبار القدرة الاستيعابية للشبكة
تجاوزت إحصائيات التحويلات اللحظية في مصر خلال الربع الأول من عام 2025 كافة التوقعات بتسجيل 263 مليون معاملة بقيمة تفوق 1.2 تريليون جنيه مصري. هذا الزخم الهائل في ربع مالي واحد لا يعبر فقط عن استمرار نمو الاستخدام، بل يمثل اختباراً حقيقياً لمتانة البنية التحتية التقنية للمنظومة وقدرتها على استيعاب الأحمال المرتفعة (Scalability). نجاح الشبكة في معالجة تداولات بترليون جنيه وربع خلال ثلاثة أشهر دون انهيار يمنح الشركات الكبرى الثقة المطلقة في استمرارية الأعمال (Business Continuity). فعندما تعتمد مؤسسات B2B على التحصيلات اللحظية لتسوية فواتير الموردين ودفع الرواتب، تصبح كفاءة وموثوقية الشبكة شرطاً أساسياً لضمان تدفق السيولة التشغيلية دون انقطاع.
الهيكل التسعيري الجديد وتوليد الإيرادات المستدامة
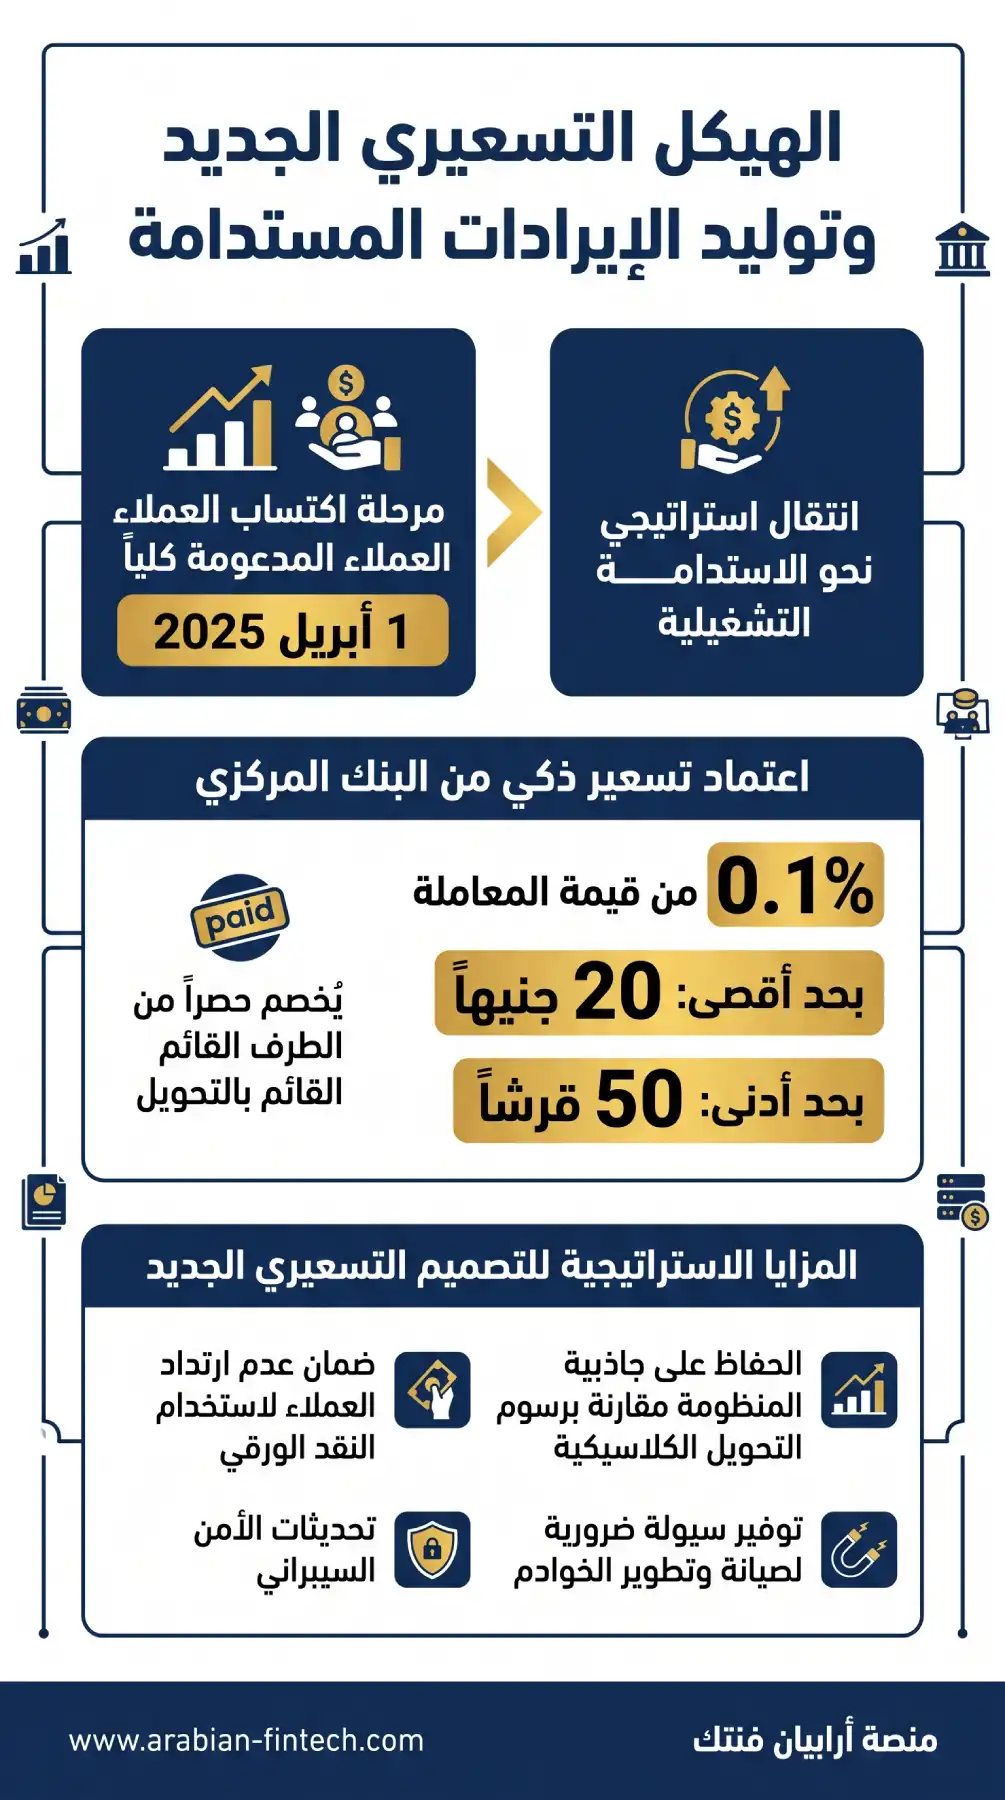
شهد الأول من أبريل 2025 انتقالاً استراتيجياً للمنظومة من مرحلة “اكتساب العملاء” المدعومة كلياً، إلى مرحلة “الاستدامة التشغيلية” وخلق خط إيرادات جديد (Revenue Stream). اعتمد البنك المركزي تسعيراً ذكياً يبلغ 0.1% من قيمة المعاملة، مع وضع سقف منخفض للرسوم بحد أقصى 20 جنيهاً وحد أدنى 50 قرشاً، تُخصم حصراً من الطرف القائم بالتحويل. هذا التصميم الدقيق للرسوم يحافظ على جاذبية المنظومة مقارنة برسوم التحويل الكلاسيكية، ويضمن عدم ارتداد العملاء إلى استخدام النقد الورقي، مع توفير سيولة ضرورية لصيانة وتطوير الخوادم وتحديثات الأمن السيبراني.
لتوضيح مرونة الهيكل التسعيري الجديد مقارنة بحجم التدفقات النقدية، يوضح الجدول التالي شرائح الاستقطاع وأثرها العملي:
| شريحة التحويل (بالجنيه المصري) | الرسوم المطبقة (0.1%) | الدلالة التشغيلية وأثرها على السلوك |
|---|---|---|
| 500 جنيه | 50 قرشاً (الحد الأدنى) | لا يشكل عائقاً أمام المعاملات اليومية البسيطة للأفراد |
| 1,000 جنيه | 1 جنيه مصري | يحافظ على جاذبية التطبيق للتحويلات الشخصية |
| 5,000 جنيه | 5 جنيهات | تكلفة شبه معدومة مقارنة بتكلفة النقل الفعلي للفروع |
| 20,000 جنيه وما فوق | 20 جنيهاً (الحد الأقصى) | يشجع الشركات على تنفيذ التسويات الكبرى بتكلفة ثابتة |
حماية المعاملات الصغرى وإدارة موارد قواعد البيانات
راعي هذا الهيكل البعد الاقتصادي لحوالي 6 ملايين مواطن يمثلون نصف قاعدة المستخدمين وقت إقرار الرسوم، حيث يقتصر العبء المالي لمتوسط تحويلاتهم البالغة 1000 جنيه على دفع جنيه واحد فقط. هذه التكلفة الرمزية تدعم استمرار المشروعات متناهية الصغر والشركات الفردية في تسيير أعمالها اليومية الاعتمادية على التطبيق دون تحميلها أعباء تقيد نموها.
من جهة أخرى، فرضت المنظومة تنظيماً صارماً لعمليات الاستعلام للحد من الضغط التقني غير المبرر على قواعد بيانات القطاع المصرفي. إتاحة 10 عمليات استعلام مجانية شهرياً للرصيد، تليها رسوم بقيمة 50 قرشاً لكل استعلام إضافي، تعد خطوة تشغيلية تمنع الاستهلاك العشوائي لموارد الشبكة. هذا التوجه يضمن تخصيص النطاق الترددي وقدرات المعالجة لتنفيذ المدفوعات الفعلية، مما يحافظ على سرعة استجابة التطبيق ويضمن استقرار البنية التحتية المالية في أوقات الذروة.
حدود المعاملات والسيولة اليومية للشركات والأفراد
تعتبر السقوف المالية المعتمدة ضمن شبكة المدفوعات اللحظية المصرية بمثابة الهندسة العصبية التي تحكم تدفق السيولة بين مختلف الفاعلين الاقتصاديين. لم تُصمم هذه الحدود عبثاً، بل وُضعت بعد دراسة مستفيضة لمتوسط حجم المدفوعات اليومية لقطاع التجزئة، واحتياجات المشروعات الصغيرة والمتوسطة (SMEs).
السقوف المالية المعتمدة لدوران السيولة: موازنة بين الكفاءة والأمان

تُظهر إحصائيات التحويلات اللحظية في مصر اعتماد هيكل حدود مرن للتحويلات عبر المنظومة، حيث تم تحديد الحد الأقصى للمعاملة الواحدة بقيمة 70 ألف جنيه مصري. هذا السقف المرتفع يكفي لتسوية الغالبية العظمى من فواتير الموردين اليومية والتزامات الشراء الفورية للشركات الصغيرة. بالإضافة إلى ذلك، يبلغ الحد الأقصى لإجمالي المعاملات اليومية 120 ألف جنيه، بينما يصل سقف التعاملات الشهرية إلى 400 ألف جنيه.
العبقرية التشغيلية في هذا التصميم تكمن في تطبيق هذه الحدود على كل بنك على حدة. فإذا كانت الشركة أو الفرد يمتلك حسابات متعددة في عدة بنوك مشاركة ومربوطة بالتطبيق، تتضاعف هذه السقوف تلقائياً بحسب عدد البنوك، مما يمنح المؤسسات مرونة استثنائية لإدارة تدفقاتها النقدية وتجاوز الحد الشهري الأساسي بسلاسة وبشكل نظامي.
هذا التخطيط المالي يحمل دلالة استراتيجية عميقة؛ فهو يساهم بشكل مباشر في تسريع دورة العمليات التشغيلية (OPEX) للشركات. بدلاً من تعطيل السيولة في دورة مقاصة الشيكات التقليدية التي قد تستغرق أياماً، أو تحمل المخاطر والتكاليف المرتبطة بنقل الأموال السائلة، يتيح التطبيق تسديد التزامات الموردين وصرف المستحقات اللحظية بضغطة زر. هذه السرعة في تدوير الأموال تعزز كفاءة رأس المال العامل وتسمح للشركات باستغلال الفرص التجارية الفورية التي تتطلب سيولة حاضرة.
توسيع شبكة البنوك المشاركة والقضاء على الانعزالية البنكية (Silos)
القفزة الحقيقية التي أسست للنمو المتسارع في إحصائيات التحويلات اللحظية في مصر هي توسع النطاق الأفقي للشبكة. بدأت المنظومة في انطلاقتها الأولى بربط 10 بنوك فقط، لتتسع لاحقاً وتشمل 36 بنكاً عاملاً في السوق المصري، بما في ذلك البنك المركزي المصري والبنوك الأجنبية الاستثمارية الكبرى مثل سيتي بنك (Citibank).
هذا الربط الشامل يمثل نهاية فعلية لظاهرة الانعزالية البنكية (Silos) التي كانت تعيق انتقال الأموال بين المؤسسات المالية المختلفة إلا عبر شبكات مراسلة بطيئة ومكلفة. اليوم، أصبح من الممكن تحويل الأموال في غضون ثوانٍ من أقصى بنك حكومي محلي إلى أكبر بنك استثماري أجنبي عامل في مصر، دون أي احتكاك فني أو تعقيدات إجرائية.
يمثل هذا الاندماج المصرفي بيئة مالية مثالية للشركات الكبرى والمتعددة الجنسيات التي تدير حسابات خزانة عبر عدة بنوك مختلفة. فبفضل الربط اللحظي، تستطيع إدارات الخزانة تمركز وتدوير السيولة النقدية المتناثرة في مختلف البنوك بمرونة فائقة وبتكلفة زمنية تقترب من الصفر، مما يرفع من العائد على الأموال المستثمرة ويحسن من كفاءة إدارة المخاطر النقدية للمؤسسات.
التكامل التقني بين المحافظ الإلكترونية وشبكات التحصيل الرقمية
تمثل أحدث إحصائيات التحويلات اللحظية في مصر دليلاً قاطعاً على نجاح استراتيجية دمج القطاع المصرفي الكلاسيكي مع قطاع الاتصالات. هذا التكامل لم يعد مجرد رفاهية تقنية، بل أصبح العمود الفقري الذي يربط حسابات البنوك بمحافظ الهاتف المحمول، مما يخلق بيئة دفع شاملة تتجاوز حدود الفروع البنكية وقيود الأوراق النقدية.
طفرة حسابات المحمول واختراق الأسواق غير المخدومة

سجل السوق قفزة استثنائية بوصول عدد المحافظ الإلكترونية للهاتف المحمول إلى 57.01 مليون محفظة خلال النصف الأول من عام 2026. ولإدراك حجم هذا التأثير، يكفي النظر إلى أداء الربع الأول من عام 2025 وحده، حيث نفذت هذه المحافظ 647 مليون معاملة بقيمة ضخمة بلغت 905 مليارات جنيه مصري.
تكمن العبقرية التشغيلية لتطبيق “إنستاباي” في إتاحة التحويل المباشر واللحظي إلى رقم الهاتف المحمول المرتبط بالمحفظة الإلكترونية (Mobile Wallet). هذا الربط كسر الحواجز التاريخية بين البنوك وشبكات المحمول، مما مكّن ملايين المواطنين غير المتعاملين مع القطاع البنكي من الاستفادة الفورية من مزايا الشبكة الوطنية باستخدام هواتفهم الذكية فقط.
يخلق هذا المشهد قفزة نوعية في مؤشرات الشمول المالي الكلي، ويفتح أبواباً ذهبية أمام شركات التجارة الإلكترونية. لم تعد مبيعات هذه الشركات مقتصرة على سكان العاصمة والمدن الكبرى الممتلكين للبطاقات البنكية وحسابات التوفير، بل امتدت لتشمل أسواق الأقاليم والقرى، حيث تعتمد آليات التحصيل المؤسسي الآن بشكل كثيف على المحافظ المحمولة لضمان تدفق الإيرادات وتوسيع قاعدة العملاء.
نمو شبكات التحصيل والتحول نحو المدفوعات التجارية

لم تقتصر التطورات على التحويلات الفردية (P2P)، بل امتدت لتشكل ثورة صامتة في قطاع التجزئة عبر تعزيز مدفوعات الأفراد للتجار (P2M). سجلت نقاط التحصيل عبر رمز الاستجابة السريع (QR Code) ارتفاعاً ملحوظاً ليصل عددها إلى 879 ألف رمز بنهاية مارس 2025، مقارنة بنحو 833 ألف رمز بنهاية عام 2024.
الاعتماد المؤسسي على رموز الاستجابة السريعة يمثل حلاً اقتصادياً حاسماً وبديلاً مرناً لماكينات نقاط البيع التقليدية (POS). التاجر اليوم لم يعد مضطراً لتحمل تكاليف الصيانة الدورية، أو شراء أجهزة صلبة، أو حتى الانتظار لعدة أيام لتسوية حساباته؛ هاتفه المحمول هو نقطة البيع والخزينة المركزية في آن واحد. هذا الانخفاض الجذري في تكلفة القبول الإلكتروني (Cost of Acceptance) يشجع آلاف التجار الصغار على مغادرة الاقتصاد الموازي والانضمام طوعاً إلى منظومة المدفوعات الرقمية، مما يضاعف من حجم الودائع تحت الطلب داخل شرايين القطاع البنكي.
ولتوضيح هذا الأثر التشغيلي العميق، يبرز الجدول التالي الفوارق الاستراتيجية بين أدوات التحصيل المتاحة للتجار:
| وجه المقارنة | نقاط البيع التقليدية (POS) | التحصيل اللحظي عبر (QR Code) | الأثر المباشر على قطاع التجزئة |
|---|---|---|---|
| التكلفة الرأسمالية | مرتفعة (شراء أجهزة، ورق، رسوم صيانة) | شبه معدومة (تطبيق مجاني على الهاتف) | خفض الحواجز التقنية والمالية أمام صغار التجار |
| سرعة التسوية النقدية | من يوم عمل إلى ثلاثة أيام (T+1 / T+3) | تسوية لحظية وفورية على مدار الساعة 24/7 | تسريع دورة التدفقات النقدية وإعادة استثمارها |
| الشريحة الجماهيرية | تقتصر على حاملي البطاقات البنكية (البلاستيكية) | مفتوحة لجميع حاملي الهواتف والمحافظ الإلكترونية | توسيع قاعدة العملاء المحتملين بشكل هائل |
لضمان استفادة الشركات وتجار التجزئة من هذه الطفرة التي تعكسها إحصائيات التحويلات اللحظية في مصر، يجب على الإدارات المالية تبني سلسلة من الإجراءات التشغيلية المباشرة لدمج هذه القنوات ضمن نماذج أعمالهم:
- توقيع اتفاقيات التحصيل الرقمي المباشر مع البنوك المصدرة لرموز الاستجابة السريعة وتوزيعها على كافة فروع ومنافذ البيع.
- هندسة ربط أنظمة المبيعات الداخلية للشركة بواجهات برمجة التطبيقات (APIs) الخاصة بالشبكة لضمان التحديث التلقائي لسجلات المخزون فور إتمام عملية الدفع اللحظي.
- تدريب الكوادر المحاسبية على مطابقة إشعارات التحصيل اللحظية الواردة من المحافظ الإلكترونية مع الفواتير المصدرة يومياً لتلافي الفجوات المحاسبية وضمان الرقابة الدقيقة على الإيرادات.
استقطاب التحويلات الخارجية والممرات المالية الإقليمية
تكشف إحصائيات التحويلات اللحظية في مصر عن بُعد استراتيجي يتجاوز حدود السوق المحلي، حيث تحولت الشبكة إلى أداة سيادية لترويض وجذب التدفقات النقدية الأجنبية. قرار البنك المركزي بتفعيل إمكانية استقبال الحوالات الخارجية وإضافتها لحظياً بالجنيه المصري من ست دول خليجية لكافة البنوك المصرية عبر منظومة الدفع اللحظي، يمثل ضربة استباقية لإعادة تشكيل الممرات المالية الإقليمية. هذا التوجه الاستراتيجي لا يستهدف فقط تيسير نقل الأموال، بل يوجه ضربة قاضية للشبكات الموازية التي هيمنت طويلاً على تحويلات العاملين بالخارج.
دمج تحويلات المغتربين وتجفيف منابع القنوات غير الرسمية
يمثل توجيه التدفقات النقدية للمغتربين نحو القطاع المصرفي تكتيكاً دقيقاً يعالج إحدى أعقد أزمات الاقتصاد الكلي. تاريخياً، استندت السوق السوداء إلى ميزة تنافسية وحيدة وهي سرعة التسليم اليدوي للمستفيدين. اليوم، ومع توفير خدمة الإيداع اللحظي المباشر عبر الشبكة، انهارت هذه الميزة تماماً. سرعة التنفيذ وموثوقية النظام تمنح المرسل والمستقبل ثقة مطلقة، وتحفز الانتقال الطوعي والفوري من القنوات غير الرسمية (Informal Channels) إلى القنوات الشرعية. هذا التحول السلوكي ينعكس فوراً على دعم السيولة الدولارية، ويعزز من متانة الاحتياطي النقدي الأجنبي، مما يخلق درعاً واقياً يدعم استقرار سعر الصرف ويحد من تقلبات الأسواق.
تحرير العمولات المصرفية وخلق بيئة تنافسية شرسة
لم يكتفِ المشرع بتهيئة البنية التقنية لاحتواء هذه التدفقات، بل تبنى سياسة نقدية مرنة عبر ترك تسعير عمولة استقبال تحويلات المصريين في الخارج للبنوك نفسها. تحرير أسعار العمولات يخلق بيئة تنافسية صحية داخل القطاع المصرفي لاجتذاب الكتلة الأكبر من التحويلات. سعي المؤسسات المالية لتقديم حوافز تسعيرية، ومزايا استثمارية حصرية لعملاء تطبيق “إنستاباي” في الخارج، يسرع من وتيرة التحويل المؤسسي الموثق ويوسع قاعدة الشمول المالي.
لإدراك الأثر التشغيلي والاستراتيجي لهذا التحول في مسار العملات الأجنبية، يوضح الجدول التالي الفوارق الجوهرية بين آليات التحويل الكلاسيكية والنموذج اللحظي الجديد:
| معيار التقييم | التحويلات المصرفية التقليدية (SWIFT) | التحويل عبر شبكة المدفوعات اللحظية | الأثر المباشر على الاقتصاد الكلي |
|---|---|---|---|
| سرعة التسوية (Settlement) | تستغرق من يومين إلى خمسة أيام عمل | تسوية فورية ولحظية على مدار الساعة 24/7 | توفير سيولة نقدية سريعة للمستفيدين وتنشيط الاستهلاك المحلي |
| هيكل التكلفة والعمولات | رسوم ثابتة ومرتفعة مع احتمالية استقطاعات وسيطة | تنافسية حرة بين البنوك المحلية لتقليل التكلفة واستقطاب التدفقات | انخفاض التكلفة ينشط حجم وقيمة التحويلات الواردة بشكل مستدام |
| القدرة على تتبع الأموال | مسار معقد يمر عبر بنوك مراسلة دولية | مسار مباشر، محوكم، وشفاف تحت إشراف البنك المركزي | دمج الأموال في الاقتصاد الرسمي وتقليص حجم الاقتصاد الخفي |
تحويل التدفقات لرافد تنموي وشركات التقنية العابرة للحدود
إن توطين هذه التدفقات الخارجية وتدويرها داخل شرايين النظام المصرفي يحولها من مجرد أموال استهلاكية سريعة التبخر إلى رافد استثماري رئيسي. هذه الأموال باتت تدعم المشروعات التنموية الكبرى وتغذي صناديق الاستثمار المحلية بسيولة مستقرة. علاوة على ذلك، فإن الكثافة العالية في حركة الأموال عبر الحدود تفتح شهية المستثمرين لتأسيس شركات تقنية مالية عابرة للحدود (Cross-border Fintech) قادرة على ابتكار منتجات مالية مركبة تخدم هذه الشريحة الجماهيرية الضخمة.
لتعظيم الاستفادة من قوة وزخم إحصائيات التحويلات اللحظية في مصر في هذا السياق، يتحتم على المؤسسات المصرفية اتخاذ مسارات تنفيذية حاسمة:
- تصميم باقات ائتمانية وحسابات ادخار ذات عائد مميز تُربط برمجياً بحجم التحويلات اللحظية الواردة من الخارج لضمان بقاء السيولة داخل البنك لأطول فترة ممكنة.
- بناء واجهات برمجة تطبيقات (APIs) متطورة تدمج خدمات سداد الأقساط العقارية، الفواتير، وبرامج التأمين الطبي لاستهداف المغتربين مباشرة وتسهيل إدارتهم لالتزاماتهم المحلية من الخارج.
- هندسة حملات توعية مالية موجهة للأسواق الخليجية الست تركز حصرياً على معايير الأمان وسرعة الإنجاز لترسيخ الثقة في القنوات الرسمية كبديل استراتيجي آمن ومربح للعميل.
الآفاق المستقبلية ومشاريع التطور المؤسسي
تشكل إحصائيات التحويلات اللحظية في مصر مؤشراً حيوياً لا يقتصر على تحليل سلوكيات الحاضر، بل يمهد لقفزة سيادية مرتقبة في هيكل النقد وأدوات التسوية. هذه الأرقام المتصاعدة تمنح صناع القرار المالي الثقة المطلقة لتجاوز مرحلة التأسيس والبدء في تنفيذ مشاريع مالية عابرة للحدود وتطوير أدوات نقدية متطورة.
التوجه نحو إطلاق الجنيه الرقمي والسيادة النقدية
قفزت قيمة المدفوعات الرقمية بكافة قنواتها بنسبة 45% خلال عام 2025 لتلامس حاجز الـ 38 تريليون جنيه مصري. هذا الرقم الضخم يثبت بيقين أن البنية التحتية التكنولوجية والنفسية للمجتمع باتت جاهزة تماماً لاستيعاب عملة بنك مركزي رقمية (CBDC). وبناءً على هذا النضج، تجري حالياً دراسات جادة من قبل البنك المركزي المصري بالتعاون مع صندوق النقد والبنك الدوليين لإصدار “الجنيه الرقمي”.
لا يمثل هذا التوجه مجرد تحديث تقني، بل هو خلق لنسخة سيادية من النقود تنظمها الدولة مباشرة. عملياً، ستتمكن المؤسسات الكبرى من تسوية صفقاتها المعقدة وتنفيذ العقود الذكية (Smart Contracts) برمجياً وتلقائياً دون الحاجة لوسطاء ماليين تقليديين أو غرف مقاصة بطيئة.
يحمل هذا المشروع دلالات استراتيجية عميقة؛ فهو يوفر تحوطاً استراتيجياً حاسماً ضد زحف العملات المشفرة غير المنظمة التي تهدد استقرار الأسواق. كما يمنح البنك المركزي قدرة فائقة على التتبع الدقيق والسريع للكتلة النقدية المتداولة (Money Supply)، مما يرفع كفاءة أدوات السياسة النقدية، ويقلص التكاليف الباهظة المرتبطة بطباعة وإهلاك وتأمين النقد الورقي إلى مستويات دنيا.
الربط الإقليمي لبرامج المدفوعات الفورية
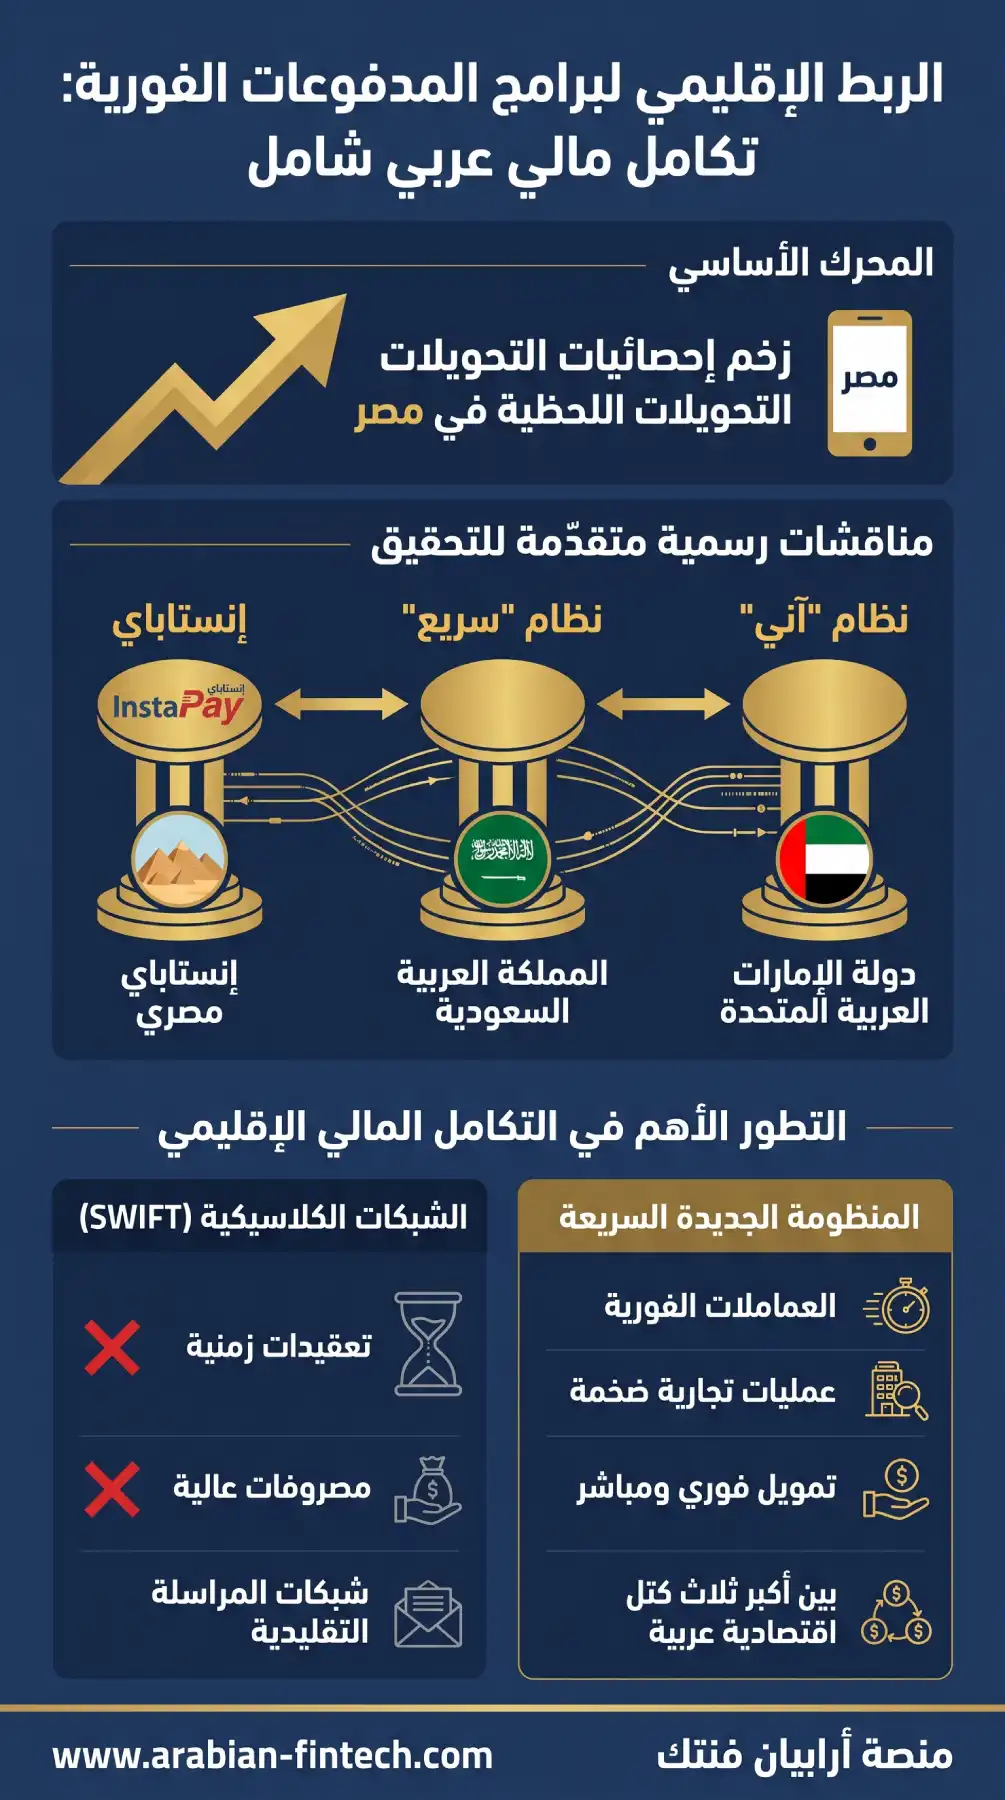
بالنظر إلى الزخم الذي تعكسه إحصائيات التحويلات اللحظية في مصر، تتجه الجهات التنظيمية نحو تحقيق تكامل مالي عربي شامل. يشهد القطاع مناقشات رسمية متقدمة لتعزيز المدفوعات الفورية عبر ربط تطبيق “إنستاباي” المصري مع أبرز الأنظمة الخليجية، وتحديداً نظام “سريع” في المملكة العربية السعودية، ونظام “آني” في دولة الإمارات العربية المتحدة.
يمثل هذا المسار التطور الأهم في مفهوم التكامل المالي الإقليمي. سيتيح هذا الربط تنفيذ عمليات تجارية وتمويلية ضخمة بين أكبر ثلاث كتل اقتصادية عربية بشكل فوري ومباشر، متجاوزاً بذلك التعقيدات الزمنية والمصروفات العالية المرتبطة بشبكات المراسلة المالية الكلاسيكية مثل شبكة (SWIFT).
لإيضاح الأثر الاستراتيجي لهذا الربط الإقليمي على قطاع الأعمال، يلخص الجدول التالي الفروق الجوهرية وتأثيرها على الشركات متعددة الجنسيات:
| معيار المقارنة المالي | أنظمة المراسلة التقليدية (SWIFT) | الربط الإقليمي اللحظي المستهدف | الأثر المباشر على الشركات والمستثمرين |
|---|---|---|---|
| سرعة التسوية النقدية | تستغرق أياماً وتخضع لأوقات عمل البنوك | تسوية لحظية على مدار الساعة طوال أيام الأسبوع | تسريع العمليات التجارية ومضاعفة كفاءة دورة رأس المال |
| مخاطر تذبذب العملة | مرتفعة بسبب طول فترة المقاصة والوساطة | شبه معدومة نتيجة التنفيذ اللحظي المباشر | استقرار التسعير وحماية هوامش الربح من تقلبات الصرف |
| السيولة الإقليمية | مجمدة مؤقتاً في قنوات البنوك المراسلة | متاحة فوراً في حسابات المستفيدين لإعادة الاستثمار | رفع العائد على الأصول وتقليل الحاجة للاقتراض قصير الأجل |
لتحقيق أقصى استفادة من هذه التحولات الهيكلية، يجب على الإدارات المالية في المؤسسات الإقليمية اتخاذ إجراءات استباقية متسلسلة للتحضير لهذا الدمج:
- تقييم البنية التحتية المحاسبية الحالية لتحديد قدرتها على التكامل المباشر مع واجهات برمجة التطبيقات (APIs) الخاصة بالأنظمة الإقليمية المدمجة.
- صياغة بروتوكولات مؤسسية جديدة لإدارة الخزانة تعتمد على التسويات اللحظية العابرة للحدود لتحسين موقف السيولة اليومي.
- مراجعة وتحديث العقود التجارية المبرمة مع الشركاء والموردين في السعودية والإمارات لتفعيل بنود التسديد اللحظي الفوري بمجرد إطلاق الربط رسمياً.
الاستنتاجات
تحولت منظومة شبكة المدفوعات اللحظية من مجرد قناة للتحويلات الفردية الطارئة إلى البنية التحتية العصبية للاقتصاد الرقمي المصري، لتؤسس واقعاً مالياً يقضي تماماً على الانعزالية البنكية ويحجم الكتلة النقدية للاقتصاد الموازي. هذا النضج التشغيلي، المدعوم بالربط الشامل لكيانات القطاع المصرفي مع شبكات المحافظ الإلكترونية والعبور الناجح نحو نموذج التسعير المستدام، يبرهن على أن السوق قد تجاوز مرحلة التبني التقني المبكر ووصل إلى حالة من الاستقرار الهيكلي الذي تُدار فيه السيولة وتُسوى فيه المعاملات التجارية بكفاءة لحظية مطلقة.
يفرض هذا التأسيس المتين لشبكات الدفع الفوري واقعاً استراتيجياً جديداً على شركات التكنولوجيا المالية وصناع القرار، حيث تنتقل قواعد اللعبة التنافسية من مجرد بناء بوابات التحصيل إلى الابتكار الاستثماري في خدمات الجيل الثاني. أثبتت معطيات السوق امتلاكه الجاهزية التقنية، والقبول المجتمعي الواسع، والغطاء التشريعي المتقدم لاستيعاب تدفقات استثمارية مليارية موجهة نحو توظيف بيانات الحركة النقدية في تصميم منتجات الائتمان اللحظي، والإقراض متناهي الصغر، وأنظمة إدارة الخزينة المؤتمتة لقطاعات الأعمال (B2B)، مما يجعل المشهد المالي الحالي منصة انطلاق صلبة ومضمونة لتوسعات الـ FinTech الإقليمية.
الاتجاهات المستقبلية
استناداً إلى الزخم التصاعدي المستمر لـ حجم التداولات والذي أثبت صلابته التشغيلية رغم تطبيق هيكل الرسوم، يتجه مسار السوق خلال الـ 12 إلى 24 شهراً القادمة نحو إعادة هيكلة جذرية لتركيبة العمليات. من المتوقع، وفقاً لوتيرة النمو الحالية، أن يشهد عام 2027 تجاوز حجم المعاملات عبر المنظومة حاجز الـ 8 تريليونات جنيه مصري، مصحوباً بانتقال استراتيجي للتركيز من مجرد تسيير المعاملات الفردية إلى الهيمنة على المدفوعات التجارية البحتة وتسويات قطاع الأعمال (B2B و P2M). هذا النضج التنظيمي سيفرض على الشركات تحديث أنظمة إدارة السيولة الخاصة بها لدمج هذه التدفقات اللحظية ضمن دورة رأس المال العامل بشكل آلي ومستدام.
على صعيد التحديثات الهيكلية، تبرز مغيرات لعب استراتيجية (Game Changers) ستعيد تشكيل قواعد المنافسة، يتصدرها الإطلاق المرتقب لـ “الجنيه الرقمي” (CBDC) المدعوم من البنك المركزي المصري كأداة سيادية متطورة. يتزامن هذا المسار مع الانتهاء الوشيك من ربط منظومة “إنستاباي” بأنظمة المدفوعات الفورية الخليجية، وتحديداً نظام “سريع” في السعودية ونظام “آني” في الإمارات؛ وهو توسع إقليمي سيحدث إزاحة للنماذج المصرفية التقليدية، ويعيد صياغة آليات تمويل التجارة البينية وتدفقات تحويلات المغتربين، مما يخلق بيئة خصبة للاندماجات الاستثمارية وتأسيس كيانات مالية عابرة للحدود.
رؤية أرابيان فنتك
تقرأ “أرابيان فنتك” المؤشرات القياسية لشبكة المدفوعات اللحظية في مصر كإعلان صريح عن اكتمال تأسيس “الطبقة الأولى” من البنية التحتية للاقتصاد الرقمي بنجاح. الوصول إلى 4.33 تريليون جنيه عبر 22 مليون عميل مسجل وربط 57 مليون محفظة هاتف محمول، يتجاوز كونه مجرد نمو في الاعتماد على تطبيق مالي؛ بل يعكس إعادة هيكلة سلوكية شاملة للسوق. تشير هذه المعطيات إلى أن المستهلك وقطاع الأعمال قد تجاوزا مرحلة اختبار التقنية إلى مرحلة الاعتماد العضوي عليها كشريان أساسي لإدارة السيولة اليومية، مما يقضي فعلياً على الانعزالية البنكية ويحجم التدفقات النقدية غير الموثقة.
من منظور السوق، يفرض هذا النضج التشغيلي تغييراً جذرياً في قواعد المنافسة بين البنوك وشركات التكنولوجيا المالية. تبدو الدلالة الأهم في انتقال التحدي والربحية الاستثمارية من مساحة بناء بوابات دفع جديدة لتسهيل انتقال الأموال، إلى السباق نحو تسييل البيانات (Data Monetization). هذا النهر المتدفق من البيانات اللحظية حول أنماط الاستهلاك، وحركة أموال الشركات، وسلوكيات الدفع، يمثل المادة الخام التي ستبنى عليها نماذج الأعمال القادمة، مما يجبر المؤسسات المالية على التحول من مجرد وسطاء للنقل النقدي إلى مزودي رؤى تحليلية.
تبرز الفرصة الأكبر للمستثمرين في توظيف هذا السجل الموثق من المعاملات لابتكار منتجات الجيل الثاني من التكنولوجيا المالية. يمكن قراءة هذا التحول باعتباره أرضية خصبة لإطلاق خدمات الائتمان اللحظي، والإقراض متناهي الصغر المبني على خوارزميات الذكاء الاصطناعي التي تقيم الجدارة الائتمانية بناءً على تاريخ المعاملات اللحظية، فضلاً عن تطوير أنظمة أتمتة الخزانة لقطاعات الأعمال (B2B). وفي سياق متصل، يفتح التكامل مع التحويلات الخارجية والممرات الخليجية مساراً استثمارياً واعداً لتأسيس شركات تقنية عابرة للحدود قادرة على تصميم أوعية ادخارية واستثمارية تستهدف التدفقات النقدية للمغتربين بمجرد دخولها المنظومة.
رغم هذه المؤشرات الإيجابية، فإن استدامة هذا المسار ترتهن بقدرة البنية التحتية التقنية على استيعاب الأحمال المضاعفة مستقبلاً دون انقطاع، وهو ما يضع تحديات قاسية أمام منظومات الأمن السيبراني وضمان استمرارية الأعمال. كما أن الحفاظ على معدلات النمو الحالية، بالتزامن مع الانتقال لنموذج الرسوم التشغيلية، سيتطلب من المشرعين والمشغلين مرونة مستمرة في هيكل التسعير، لضمان عدم حدوث أي ارتداد عكسي نحو التسويات النقدية الكلاسيكية، خاصة في شريحة المشروعات الفردية وتجار التجزئة.
من المرجح أن ترسم الخطوات التنظيمية القادمة شكل النظام المالي الإقليمي الجديد، حيث تظل مشاريع الربط البيني مع أنظمة المدفوعات الفورية في السعودية والإمارات، إلى جانب الدراسات الفنية الجادة لإطلاق “الجنيه الرقمي” (CBDC)، من أهم الاتجاهات التي تستحق المتابعة الاستراتيجية. إذا استمر هذا المسار، فإن السوق يتجه نحو خلق بيئة تسويات تجارية إقليمية خالية من الاحتكاك، مما سيؤدي إلى إزاحة تدريجية لشبكات المراسلة المالية التقليدية، وإعادة تعريف آليات تمويل التجارة البينية وحركة رؤوس الأموال في المنطقة العربية.
المصادر والمستخدمة في هذا التقرير
استند هذا التقرير في بناء مؤشراته وتحليلاته إلى مجموعة من الإفصاحات الرسمية الصادرة عن البنك المركزي المصري، والبيانات المؤسسية والتقارير المالية المتخصصة التي توثق أداء منظومة الدفع الرقمي في السوق.
- البنك المركزي المصري — شبكة المدفوعات اللحظية
- البنك المركزي المصري — زيادة الحدود القصوى للمعاملات المالية عبر شبكة المدفوعات اللحظية
- فيرست بنك — محافظ البنك المركزي: 4.33 تريليون جنيه قيمة معاملات InstaPay لـ 22 مليون عميل
- جريدة البورصة — 4.3 تريليون جنيه قيمة معاملات شبكة المدفوعات اللحظية في مصر بالربع الثاني
- مصراوي — المركزي يدرس إطلاق جنيه رقمي.. هل تستطيع مصر أن تعيش بلا ورقة نقدية؟
- Commerce بالعربي — إجراء معاملات عبر «إنستاباي» بقيمة 1.2 تريليون جنيه.. وارتفاع حسابات محافظ المحمول إلى 53.1 مليون حساب بنهاية مارس 2025
- اليوم السابع — أهم خدمات إنستا باى 2025 بعد تطبيق الرسوم الجديدة
- بوابة أخبار اليوم — في 2025.. تعرف على حدود التعاملات والتحويلات عبر انستاباي