التقسيط بدون فوائد للشركات حلول الدفع وتمويل الأعمال
التحول الهيكلي في إدارة التدفقات النقدية والائتمان التجاري للشركات

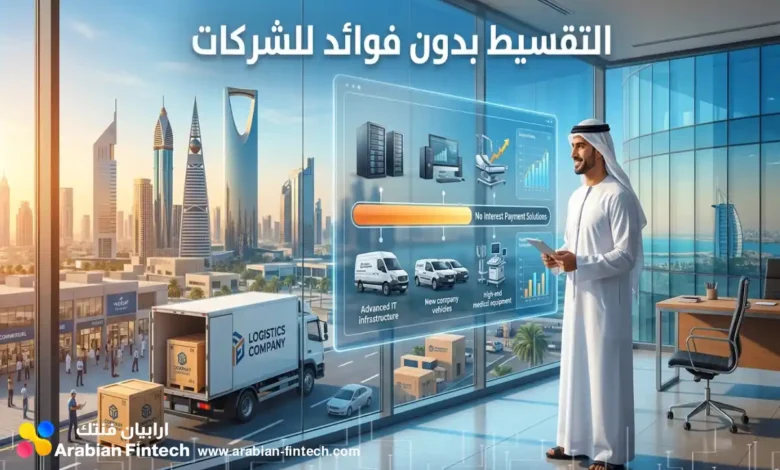
يمثل التقسيط بدون فوائد تحولاً هيكلياً في آليات إدارة التدفقات النقدية والائتمان التجاري بين الشركات في منطقة الخليج، وبخاصة في المملكة العربية السعودية ودولة الإمارات العربية المتحدة. اعتمدت المنشآت الصغيرة والمتوسطة لعقود طويلة على الائتمان التجاري التقليدي أو التمويل المصرفي المقيد بضمانات عينية مشددة، وهو ما خلق فجوة تمويلية حادة في رأس المال العامل وتأخيراً مستمراً في حركة سلاسل التوريد.
برز نموذج اشتر الآن وادفع لاحقا للشركات ليعيد صياغة مفهوم التمويل المؤسسي عبر منح المشتري تسهيلات سداد مجدولة خالية من الأرباح، مع ضمان التسوية الفورية للمورد نقداً. يستعرض هذا التحليل المعمق آليات عمل منصات الفنتك، خيارات بوابات الدفع الإلكتروني، وأبرز الشركات المانحة لخدمات الدفع بالتقسيط في السوق الخليجي، مقدماً خارطة طريق تنفيذية للمديرين الماليين وأصحاب الأعمال.
التحول الهيكلي في إدارة التدفقات النقدية والائتمان التجاري للشركات
تشهد الأسواق المالية في دول مجلس التعاون الخليجي انتقالاً متسارعاً نحو رقمنة الائتمان التجاري وحلول التمويل المؤسسي. يعكس هذا التوجه حاجة السوق الماسة إلى أدوات مالية مبتكرة تعالج اختناقات السيولة التي تواجه المنشآت الصغيرة والمتوسطة، لا سيما مع نمو الائتمان الموجه لهذه المنشآت في السعودية بنسبة 17% سنوياً ليصل إلى 307.4 مليار ريال سعودي.
تعتمد آلية التقسيط بدون فوائد في قطاع الأعمال (B2B) على فصل مخاطر الائتمان عن المورد ونقلها إلى منصات الفنتك المتخصصة. تتيح هذه المنظومة للمشتري الحصول على البضائع والمواد الخام فوراً وسداد قيمتها عبر أقساط مجدولة، بينما يحصل المورد على قيمة فاتورته نقداً وبشكل فوري مقابل رسم اقتطاعي بسيط.
الفجوة التمويلية في رأس المال العامل وتحديات الائتمان التقليدي
عانت الشركات طويلاً من قيود التمويل التقليدي الذي يفرض شروطاً معقدة تعيق النمو التشغيلي السريع. تتلخص أبرز العقبات والتحديات التي واجهت المؤسسات في النقاط التالية:
- اشتراط الضمانات العينية المشددة للحصول على تسهيلات مصرفية تقليدية، مما يحرم المنشآت الناشئة من السيولة.
- بطء إجراءات الموافقة الائتمانية الورقية التي تستغرق أسابيع، مما يؤدي إلى تعطيل أوامر التوريد العاجلة.
- تفاقم مخاطر التخلف عن السداد عند منح الموردين تسهيلات آجلة مباشرة للمشترين دون غطاء ائتماني آمن.
- تجميد رأس المال العامل في ذمم مدينة متأخرة التحصيل تمتد لفترات تصل إلى 90 يوماً، مما يربك التدفقات النقدية.
لتجاوز هذه العقبات، قدمت شركات التكنولوجيا المالية حلول التمويل المدمج التي تقيم الملاءة المالية رقمياً خلال ساعات بدلاً من أسابيع، مما يضمن استمرارية سلاسل الإمداد دون إرهاق الميزانيات العمومية للمؤسسات.
الفروق الجوهرية بين تقسيط الأفراد وتقسيط الشركات والمؤسسات
يختلف نموذج الدفع بالتقسيط الموجه للمؤسسات (B2B) جذرياً عن النماذج الاستهلاكية الموجهة للأفراد (B2C) التي تقودها منصات مثل تابي وتمارا في قطاع التجزئة. تتجلى هذه الفوارق الهيكلية والتشغيلية في عدة محاور أساسية:
- حجم المعاملات المالية: تتعامل منصات الأفراد مع سلال شرائية صغيرة ومتوسطة، بينما تعالج منصات الشركات أوامر توريد ومشتريات ذات مبالغ مالية ضخمة.
- معايير التقييم الائتماني: يعتمد تقسيط الأفراد على الجدارة الائتمانية الشخصية، في حين يستند تقسيط الشركات إلى التحليل الرقمي المباشر للسجلات التجارية، القوائم المالية الرسمية، وحركة التدفقات النقدية.
- التكامل التقني والمحاسبي: يتطلب التقسيط المؤسسي ربطاً مباشراً مع أنظمة أتمتة الذمم المدينة والدائنة (AR/AP) ومنصات تخطيط موارد المؤسسات (ERP) والأنظمة السحابية المتوافقة مع هيئة الزكاة والضريبة والجمارك.
- فترات السداد المرنة: تمتد خطط السداد في قطاع الأعمال لتشمل فترات تبدأ من 30 و60 و90 يوماً، وتصل في بعض المنصات المتخصصة إلى 12 شهراً لتتوافق مع دورة التحول النقدي للمشاريع.
ما هي الشركات التي تقدم خدمة التقسيط بدون فوائد في السعودية والإمارات؟
يتصدر مشهد التقسيط بدون فوائد في المملكة العربية السعودية ودولة الإمارات العربية المتحدة مجموعة من منصات الفنتك المرخصة والمدعومة بجولات استثمارية وتسهيلات ائتمانية ضخمة. تهدف هذه الشركات إلى خدمة قاعدة واسعة من المؤسسات، حيث يوجد في السوق السعودي وحده نحو 1.6 مليون منشأة صغيرة ومتوسطة تتطلب حلول دفع وتمويل مرنة.
تعمل هذه المنصات على دمج خيارات الدفع بالتقسيط مباشرة في نقاط البيع والأسواق الرقمية ومنصات المشتريات، مما يمنح الشركات المشترية مرونة عالية في إدارة مصروفاتها التشغيلية والرأسمالية دون تحمل أعباء فوائد إضافية.
منصات التقسيط والتمويل المؤسسي الرائدة في المملكة العربية السعودية
يشهد السوق السعودي حراكاً نشطاً تقوده شركات تقنية مالية متخصصة في تمويل المشتريات وأتمتة المدفوعات بين الشركات، ومن أبرزها:
منصة باي ناو (ByNow):
تأسست في الرياض عام 2022، ونجحت في تأمين جولة استثمارية بقيمة 1.2 مليون دولار بقيادة شركة مِراك الكابيتال لتطوير البنية التحتية لائتمان الشركات. تدمج المنصة خيار التقسيط بدون فوائد في أنظمة المبيعات للمصنعين وتجار الجملة، وتوفر أدوات أتمتة الذمم المدينة والدائنة عبر التكامل المباشر مع منصات المشتريات مثل “لوازم” وأنظمة المحاسبة السحابية مثل “قيود”.
منصة عاجل (Aajil):
تركز على توفير تمويل سلاسل التوريد والواقع الاقتصادي بمرونة عالية؛ إذ انطلقت من قطاع الإنشاءات ومواد البناءلتتوسع نحو السلع الاستهلاكية سريعة الدوران (FMCG) وقطاعات الضيافة والتجزئة، متيحة للشركات الشراء الفوري والسداد على فترات تمتد من شهرين إلى 12 شهراً.
شركة فودكس (Foodics):
أطلقت حلول التقسيط المؤسسي المدمج المخصصة لعملائها في قطاع المطاعم والمقاهي والضيافة، مما يتيح للمنشآت تقسيط قيمة الأجهزة والمعدات والاشتراكات التشغيلية بسهولة.
شركة مالا (Mala):
توسعت بقوة في نشر حلول التقسيط المباشر للشركات عقب استقطابها استثمارات بقيمة 7 ملايين دولار لتعزيز حضورها في السوق المؤسسي.
منصة تعميد (Tameed):
تقدم حلول التمويل القائم على أوامر الشراء العقود الحكومية والخاصة، وتوفر خدمة “تعميد آجل” للتمويل خارج الميزانية العمومية، إلى جانب تمويل خطابات الضمان الابتدائية والنهائية وأدوات الفوترة الإلكترونية المتوافقة مع متطلبات “فاتورة”.
منصة ليندو (Lendo):
يقودها الرئيس التنفيذي فواز غزال، وتوفر حلولاً تمويلية فورية للمنشآت عبر خصم الفواتير الآجلة وتحويلها إلى نقد فوري، بالإضافة إلى برامج التمويل المشتركة مع بنك المنشآت الصغيرة والمتوسطة وبرنامج تمويل قطاع الأفلام.
شركة سيلك (SILQ Financial):
تقدم حلول التمويل المدمج ورأس المال العامل وتسهيلات الدفع الآجل للمصنعين والتجار، مع أدوات معالجة المدفوعات عبر أجهزة نقاط البيع (Paywell)، وربط المصنعين في جنوب آسيا بالتجار في الخليج ضمن ممر تجاري يُتوقع أن يصل حجمه إلى 682 مليار دولار بحلول عام 2030، وقد جمعت تمويلاً بقيمة 110 ملايين دولار بمشاركة سنابل للاستثمار.
شركات تقسيط المشتريات وتمويل الذمم في دولة الإمارات العربية المتحدة
تحتضن دولة الإمارات منظومة متطورة من شركات الفنتك التي تقدم تسهيلات ائتمانية قصيرة الأجل وحلول تسوية فورية للفواتير التجارية:
منصة كومفي (Comfi):
تتخذ من دبي مقراً لها، وتعد من أبرز النماذج المتخصصة في تقسيط المشتريات بين الشركات في قطاعات التجارة العامة، الأغذية والمشروبات، البرمجيات، المعدات الصناعية، وتجارة الجملة للزراعة والإلكترونيات. تسدد المنصة 100% من قيمة الفاتورة للمورد خلال 24 إلى 48 ساعة من الموافقة، وتمنح المشتري فترة سداد تصل إلى 30 أو 60 أو 90 يوماً بدون فوائد أو أرباح إضافية، وقد حصلت على تسهيلات دين بقيمة 5 ملايين دولار لتمويل معاملات متوقعة تتجاوز 40 مليون دولار في الإمارات والسعودية.
منصة زيلو (Zelo):
المعروفة سابقاً باسم (eFunder) قبل استحواذ الشركة العالمية القابضة (IHC) عليها، وهي مرخصة من سلطة تنظيم الخدمات المالية في سوق أبوظبي العالمي منذ أغسطس 2020. تتخصص المنصة في خصم الفواتير وتمويل الذمم المدينة للشركات المتوسطة والكبيرة بتسوية سريعة خلال 24 إلى 48 ساعة وتكامل مع المبادرات البنكية الحكومية.
شركة كاشو (Cashew Payments):
تأسست في دبي عام 2020 على يد عمار عفيف وابتسام وصيف، وجمعت تمويلاً بقيمة 41 مليون دولار شمل استثماراً بقيمة 10 ملايين دولار من بنك المشرق لدمجها في نظام (Neopay)، واستحواذ مجموعة شاكر السعودية على حصة 10%. تقدم كاشو حلول تمويل نقاط البيع المدمج للمنشآت، وتمويل قنوات التوزيع، وتقسيط أقساط التأمين التجاري للمؤسسات (التأمين الطبي الجماعي، تأمين الأساطيل، وتأمين الائتمان التجاري)، إلى جانب شراكتها مع شركة اتصالات “دو” لتقسيط الأجهزة.
منصة بيهايف (Beehive):
مملوكة لشركة (e& enterprise) ومرخصة من سلطة دبي للخدمات المالية، وقد تجاوز إجمالي التمويلات التي قدمتها للمنشآت حاجز 4.3 مليار درهم إماراتي.
| اسم المنصة / الشركة | الدولة الرئيسية | القطاعات المستهدفة | فترات السداد للمشتري | آلية التسوية للمورد | حجم التمويل والشراكات البارزة |
|---|---|---|---|---|---|
| كومفي (Comfi) | الإمارات | التجارة، الأغذية، البرمجيات، المعدات | 30 أو 60 أو 90 يوماً بدون فوائد | صرف 100% خلال 24 إلى 48 ساعة | تسهيلات ديون بقيمة 5 ملايين دولار |
| باي ناو (ByNow) | السعودية | المصنعون، تجار الجملة، المتاجر | تقسيط مدمج عند نقاط البيع | تسوية فورية للفاتورة | جولة استثمارية بقيمة 1.2 مليون دولار |
| عاجل (Aajil) | السعودية | المقاولات، التجزئة، السلع الاستهلاكية | من شهرين إلى 12 شهراً | تسديد مباشر للمورد | تمويل متوافق مع سلاسل التوريد |
| زيلو (Zelo) | الإمارات | الشركات المتوسطة والكبيرة | فترات مرنة لخصم الفواتير | سيولة خلال 24 إلى 48 ساعة | مدعومة من الشركة العالمية القابضة (IHC) |
| كاشو (Cashew) | الإمارات والسعودية | نقاط البيع، التأمين المؤسسي، الاتصالات | خطط مرنة وتمويل قائم على الإيرادات | تسوية عبر شراكات بنكية | جمعت 41 مليون دولار وشراكة مع بنك المشرق |
| سيلك (SILQ) | السعودية والخليج | المصنعون، التجار، التجارة العابرة للحدود | ائتمان مدمج لرأس المال العامل | أدوات تحصيل ومعالجة عبر Paywell | تمويل بقيمة 110 ملايين دولار بمشاركة سنابل |
تكامل بوابات الدفع الإلكتروني مع أنظمة الدفع بالتقسيط
تشكل بوابات الدفع الإلكتروني العمود الفقري التقني الذي يربط بين التجار، الشركات المشترية، ومزودي خدمات التقسيط بدون فوائد. لم تعد وظيفة بوابات الدفع تقتصر على تمرير معاملات البطاقات البنكية التقليدية، بل تحولت إلى منصات تنسيق مدفوعات شاملة تدمج خيارات التمويل المدمج وتقسيم المدفوعات في صفحة إتمام الشراء.
يؤدي هذا التكامل بين بوابات الدفع الإلكتروني ومنصات التقسيط إلى معالجة مشكلة التخلي عن سلال الشراء ذات القيمة المرتفعة، حيث يجد المشتري خيارات مرنة لتوزيع التكلفة المالية بنقرة واحدة، بينما يضمن التاجر تحصيل أمواله دون تحمل مخاطر التحصيل اللاحق.
دور بوابات الدفع في تفعيل خيارات التقسيط المدمج للمتاجر والشركات
تتنافس شركات معالجة المدفوعات في الخليج على توفير بنية تحتية مرنة تدعم الدفع بالتقسيط وتلبي احتياجات الشركات والتجار عبر ميزات تقنية متقدمة:
خدمات المدفوعات لدى أمازون (Amazon Payment Services):
أبرمت شراكة استراتيجية كبرى مع شركة “تمارا” لتوسيع نطاق حلول اشتر الآن وادفع لاحقا المتوافقة مع الشريعة الإسلامية عبر السعودية والإمارات، مما يتيح للشركات والتجار دمج خيارات التقسيط التي تصل إلى 24 شهراً بسلاسة تامة.
بوابة باي تابس (PayTabs):
تعمل كمنصة لتنسيق المدفوعات من الجيل الجديد، حيث توفر تسجيلاً فورياً للتجار، لوحة تحكم متقدمة، فواتير رقمية، ودفعاً عبر رموز الاستجابة السريعة (QR Code) وروابط الدفع، مع دعم خيارات دفع وعملات متعددة تسهل دمج حلول التقسيط.
شركة أموال تك (Amwal Tech):
يقع مقرها في الرياض بقيادة الرئيس التنفيذي محمد زغو، وقد جمعت تمويلات بقيمة 6.5 مليون دولار بمشاركة “واعد فنتشرز” و”فنتك السعودية”، وتوفر حلول تقسيط بنكية مرنة تتيح تقسيم المشتريات إلى 3 أو 6 أو 12 دفعة شهرية باستخدام البطاقات الائتمانية.
بوابة ميسر (Moyasar):
بوابة دفع إلكتروني مقرها الرياض، توفر بنية ربط تقني متكاملة للمتاجر والمنصات الرقمية لتسهيل قبول المدفوعات الإلكترونية وخيارات التقسيط في السوق السعودي.
بوابة تيلر (Telr):
تقدم خدمات دفع متطورة في الإمارات والسعودية تشمل ميزات تقسيم المدفوعات (Split Payment) وخيارات الدفع الآجل المدمجة للتجار.
منصة باي ريلز (Payrails):
توفر طبقة تقنية متقدمة لدمج خيارات الدفع والتقسيط مثل “تمارا” ضمن الأنظمة المالية للشركات الكبرى لتبسيط عمليات الدفع المعقدة.
العوائد التشغيلية والمالية لدمج الدفع بالتقسيط في منصات التجارة
يحقق دمج خيارات التقسيط بدون فوائد عبر بوابات الدفع الإلكتروني مكاسب استراتيجية مباشرة لكل من الشركات الموردة والمنشآت المشترية:
- رفع معدلات التحويل والمبيعات: يساهم توفير خيار الدفع المقسط عند إتمام الطلب في تحفيز المشترين على اتخاذ قرار الشراء الفوري، مما يرفع من نسب إتمام الصفقات الناجحة.
- زيادة متوسط قيمة الطلب (AOV): تميل الشركات والأفراد إلى زيادة كميات الطلبات واختيار منتجات ذات مواصفات أعلى عندما تتاح لهم إمكانية توزيع التكلفة على عدة أشهر دون فوائد.
- القضاء على مخاطر الائتمان والتحصيل: تتحمل منصات التقسيط (مثل منصة Sympl وComfi وByNow) كامل مخاطر التخلف عن السداد، حيث تدفع القيمة كاملة للتاجر أو المورد مع ضمان صفر مسؤولية مالية عليه.
- تسريع دورة التحول النقدي: بدلاً من انتظار المورد لفترات تحصيل تقليدية طويلة، يحصل على سيولة نقدية فورية تمكنه من إعادة استثمارها في شراء المخزون والتوسع التشغيلي.
منصات التقسيط الاستهلاكي وتوسعها في دعم قطاع الأعمال والتجزئة
رغم التمايز بين قطاعي الأفراد والشركات، إلا أن منصات التقسيط بدون فوائد الموجهة للمستهلكين (B2C) تلعب دوراً محورياً في دعم قطاع الأعمال (B2B2C) من خلال تزويد آلاف الشركات والمتاجر بمحركات نمو مبيعات هائلة، فضلاً عن توجه بعضها نحو تمويل المشتريات التجارية عبر شراكات إقليمية.
تمتلك هذه المنصات قواعد مستخدمين مليونية وحجم معاملات سنوي يتجاوز مليارات الدولارات، مما يجعل ارتباط الشركات بها عبر بوابات الدفع الإلكتروني وأجهزة نقاط البيع ضرورة تنافسية في أسواق التجزئة والخدمات بالخليج.
العمالقة الإقليميون في سوق التقسيط والمدفوعات المرنة
تتصدر المشهد الإقليمي مجموعة من الشركات المليارية (Unicorns) والمنصات سريعة النمو التي غيرت خارطة المدفوعات في الشرق الأوسط:
شركة تابي (Tabby):
تأسست عام 2019 على يد حسام عرب ودانييل باركالوف، وتعد الرائدة إقليمياً بوصولها إلى 15 مليون مستخدم وأكثر من 40,000 علامة تجارية شريكة (منها إيكيا، نون، أمازون، شي إن، وأديداس) في السعودية والإمارات والكويت، مع حجم معاملات سنوي يتجاوز 10 مليارات دولار. قفز تقييم تابي إلى 3.3 مليار دولار بعد جولة تمويل من الفئة (E) بقيمة 160 مليون دولار، وتطمح الشركة للإدراج في السوق المالية السعودية (تداول)، وتوفر للمستخدمين تقسيم المشتريات على 4 دفعات بدون فوائد أو رسوم مع بطاقة فيزا وبرامج استرداد نقدي.
شركة تمارا (Tamara):
تأسست في الرياض عام 2020 على يد عبدالمجيد السخان وتركي بن زرعة، لتصبح أول شركة فنتك مليارية (Unicorn) في السعودية والخليج بتقييم مليار دولار عقب جولة تمويل من الفئة (C) بقيمة 340 مليون دولار، وتسهيلات دين بقيمة 150 مليون دولار من “غولدمان ساكس”. تخدم تمارا أكثر من 6 ملايين عميل بالتعاون مع كبار التجار مثل جرير وإيكيا، وتوفر خطط دفع متوافقة مع الشريعة بدون رسوم تأخير تمتد حتى 24 شهراً.
منصة بوست باي (Postpay):
انطلقت من دبي عام 2019 على يد طارق شيخ وداني مولينا، وتخدم 1.5 مليون مستخدم نشط بالتعاون مع أكثر من 1,500 علامة تجارية مثل نمشي وأناس وفوت لوكر في الإمارات والسعودية، وقد جمعت أكثر من 35 مليون دولار بدعم من (Afterpay) وتسهيلات تمويلية من بنك دبي التجاري.
منصة سبوتي (Spotii):
تأسست عام 2020 على يد أنوشا إقبال وزياد أحمد، وتعمل في الإمارات والسعودية والبحرين بقاعدة تتجاوز مليون عميل مسجل و1,500 تاجر شريك. استحوذت عليها شركة (Zip) الأسترالية ثم شركة البنية التحتية للمدفوعات (NymCard) في الإمارات، مما مكنها من دمج تقنيات التعلم الآلي والقرارات الائتمانية الفورية مع بنية بطاقات الدفع.
منصة فلوس (FLOOSS):
تقدم في البحرين خدمة (FLOOSS SPLIT) لتقسيم المشتريات إلى 4 أقساط شهرية متساوية بدون أرباح أو رسوم لدى أكثر من 600 متجر شريك، بالإضافة إلى سوق تمويل الأجهزة من 100 إلى 1,000 دينار بحريني على مدار شهرين إلى 18 شهراً، والتمويل الفوري المتوافق مع الشريعة عبر المصرفية المفتوحة.
| اسم المنصة | سنة التأسيس والمقر | قاعدة المستخدمين والتجار | حجم التمويل والتقييم المالي | أبرز الميزات ونطاق الخدمة |
|---|---|---|---|---|
| تابي (Tabby) | 2019 (الرياض / دبي) | 15 مليون مستخدم و40,000 علامة تجارية | تقييم 3.3 مليار دولار وحجم معاملات 10 مليارات دولار | تقسيم على 4 دفعات بدون فوائد، بطاقة فيزا، استرداد نقدي |
| تمارا (Tamara) | 2020 (الرياض) | أكثر من 6 ملايين عميل وآلاف المتاجر | تقييم مليار دولار، جولة 340 مليون دولار، ودين 150 مليون دولار | متوافقة مع الشريعة، بدون رسوم تأخير، تقسيط حتى 24 شهراً |
| بوست باي (Postpay) | 2019 (دبي) | 1.5 مليون مستخدم و1,500 علامة تجارية | أكثر من 35 مليون دولار وتسهيلات من بنك دبي التجاري | تقسيط مرن في الإمارات والسعودية لعلامات التجزئة الكبرى |
| سبوتي (Spotii) | 2020 (الإمارات) | أكثر من مليون عميل و1,500 تاجر شريك | مملوكة لشركة NymCard الإماراتية | قرارات ائتمانية فورية، تصنيف ذكي للمصروفات في الخليج |
| فلوس (FLOOSS) | البحرين | أكثر من 600 متجر شريك | تمويل أجهزة وسيولة من 100 إلى 2,500 دينار بحريني | تقسيم على 4 دفعات بدون أرباح، واعتماد على المصرفية المفتوحة |
الحلول المصرفية والبطاقات الائتمانية المؤسسية لتقسيط المشتريات
بجانب منصات الفنتك الحديثة، تشكل المنظومة المصرفية التجارية ركيزة أساسية تعتمد عليها الشركات في منطقة الخليج للحصول على تسهيلات التقسيط بدون فوائد وتمويل المشتريات الرأسمالية والتشغيلية. تطور البنوك الخليجية منتجاتها باستمرار لتواكب التحول الرقمي وتقدم خيارات ائتمانية مدمجة تخدم الشركات الصغيرة والمتوسطة والكبيرة.
تتيح هذه الأدوات المصرفية للمؤسسات إدارة نفقاتها بكفاءة عالية عبر تحويل المشتريات الضخمة إلى دفعات شهرية ميسرة، أو الاستفادة من منصات تمويل سلاسل الإمداد الرقمية التابعة للبنوك الكبرى.
خطط السداد الميسرة عبر البطاقات الائتمانية التجارية للشركات
تقدم البنوك التجارية الكبرى في الإمارات والسعودية حزمة من البطاقات المؤسسية المزودة ببرامج تقسيط مرنة، وتعمل وفق الآليات التالية:
- خطط الدفع الميسر بنسبة فائدة الصفر (0% Easy Payment Plans – EPP): تتيح البنوك (مثل بنك رأس الخيمة الوطني RAKBANK في الإمارات) للشركات حاملي البطاقات الائتمانية المؤسسية تحويل المشتريات الكبرى إلى أقساط شهرية تمتد من 3 إلى 12 شهراً بنسبة فائدة 0%, وذلك مقابل رسوم إدارية مقطوعة تُدفع لمرة واحدة فقط عند تنفيذ المعاملة.
- بطاقات الائتمان والحسم المؤسسية المتخصصة: يوفر البنك الأول (SAB) في السعودية بطاقات ائتمانية للأعمال مثل بطاقة أمريكان إكسبريس للأعمال (SAB American Express Business Credit Card) وبطاقات الحسم البلاتينية للمنشآت الصغيرة والمتوسطة لإدارة المصروفات المؤسسية بمرونة.
- التكامل مع بوابات التقسيط البنكي: تتيح حلول مثل التي تقدمها شركة “أموال تك” ربط البطاقات الائتمانية مباشرة في صفحات الدفع لتقسيم الفواتير على 3 أو 6 أو 12 شهراً دون تعقيدات إجرائية.
برامج التمويل المصرفي المؤسسي وتمويل سلاسل الإمداد الرقمية
تتوسع البنوك الإقليمية في تقديم حلول تمويلية متخصصة تلبي الاحتياجات الدقيقة للقطاعات التجارية والصناعية عبر قنوات رقمية متطورة:
- منصات تمويل سلاسل التوريد الذكية: أطلق بنك الإمارات دبي الوطني منصة (smartSCF) الرقمية التي توفر التسوية الفورية والمبكرة للموردين، ميزة الخصم الديناميكي للفواتير، والتكامل المباشر مع أنظمة تخطيط موارد المؤسسات (ERP).
- تمويل الذمم المدينة والفواتير: توفر بنوك رائدة في الإمارات مثل بنك المشرق، بنك أبوظبي التجاري (ADCB)، بنك إتش إس بي سي (HSBC)، وبنك ستاندرد تشارترد حلولاً متكاملة لتمويل الفواتير والذمم المدينة لدعم سيولة الشركات.
- الحلول التمويلية المتخصصة في السعودية: يقدم البنك الأول (SAB) وبنك البلاد حزماً تمويلية متوافقة مع الشريعة تشمل تمويل نقاط البيع (POS Financing)، تمويل النفقات الرأسمالية (CAPEX)، تمويل الرواتب، تمويل قطاع تقنية المعلومات (بالتعاون مع برنامج NTDP)، تمويل التجارة الإلكترونية، وتمويل أقساط التأمين للكيانات الصناعية والإيجارات السنوية لمقرات العمل.
- برامج الضمانات التنموية المساندة: تتكامل البنوك ومنصات الفنتك مع برامج وطنية رائدة مثل برنامج “كفالة” التابع لبنك المنشآت الصغيرة والمتوسطة في السعودية (الذي تجاوزت ضماناته التمويلية حاجز 100 مليار ريال سعودي بضمانات تصل إلى 90%)، وصندوق خليفة لتطوير المشاريع ومصرف الإمارات للتنمية (EDB) في الإمارات لتسهيل وصول الشركات إلى الائتمان بتكاليف مخفضة.
البنية التحتية للتقييم الائتماني والأتمتة المحاسبية في تقسيط الشركات
تعتمد الكفاءة التشغيلية لنماذج التقسيط بدون فوائد للشركات على بنية تحتية تقنية وائتمانية فائقة التطور تضمن دقة التقييم وسرعة التنفيذ. لم يعد اتخاذ القرار الائتماني يعتمد على الفحص اليدوي للمستندات، بل تحول إلى عملية مؤتمتة بالكامل تُنجز عبر خوارزميات تحليل البيانات والربط البرمجي الفوري.
تساهم هذه البنية الرقمية في خفض تكلفة الاستحواذ على العملاء وتقليل نسب التعثر المالي، مما يمنح منصات الفنتك القدرة على التوسع الآمن في منح الحدود الائتمانية للمؤسسات.
الربط عبر واجهات برمجة التطبيقات مع المراكز الائتمانية الوطنية
تستند منصات التمويل والتقسيط المؤسسي إلى ربط تقني مباشر عبر واجهات برمجة التطبيقات (APIs) مع قواعد البيانات الرسمية والمراكز الائتمانية لتقييم الملاءة الائتمانية بدقة:
- في المملكة العربية السعودية: ترتبط المنصات بشكل مباشر مع الشركة السعودية للمعلومات الائتمانية (سمة) ومركز المعلومات الوطني لاستخراج التقارير الائتمانية المؤسسية، التحقق من صحة السجلات التجارية، وتحليل التاريخ الائتماني للمنشأة.
- في دولة الإمارات العربية المتحدة: تعتمد المؤسسات التمويلية على الربط المباشر مع شركة الاتحاد للمعلومات الائتمانية (AECB) لدراسة مستويات المديونية التاريخية ونسب الالتزام بالسداد قبل الموافقة على طلبات التقسيط.
- توظيف المصرفية المفتوحة والذكاء الاصطناعي: تستخدم منصات متطورة (مثل FLOOSS وSpotii وByNow) تقنيات المصرفية المفتوحة (Open Banking) ونماذج التعلم الآلي لتحليل التدفقات النقدية البنكية اللحظية وإصدار موافقات ائتمانية فورية وصرف التمويل عبر رقم الآيبان (IBAN) أو المحافظ الرقمية.
أتمتة الذمم المدينة والدائنة والتكامل مع الأنظمة السحابية
تخلق منصات تقسيط الشركات قيمة مضافة تتجاوز مجرد التمويل من خلال دمج خدماتها في صميم العمليات اليومية للمنشآت. يتجسد هذا التكامل التشغيلي في الخطوات التالية:
- أتمتة حسابات المدينين والدائنين (AR/AP Automation): تتيح منصات مثل “باي ناو” للشركات إدارة فواتيرها الصادرة والواردة آلياً، مما يقلل من الأخطاء المحاسبية البشرية ويسرع عمليات المطابقة المالية والتحصيل.
- الالتزام بمعايير الفوترة الإلكترونية: توفر منصات مثل “تعميد” و”قيود” أدوات رقمية لإصدار وإدارة وحفظ الفواتير بما يتوافق تماماً مع متطلبات هيئة الزكاة والضريبة والجمارك (ZATCA) في السعودية، مما يضمن شفافية وموثوقية المعاملات التجارية الممولة.
- بناء عجلة البيانات (Data Flywheel): يؤدي ربط منصات التقسيط مع أسواق المشتريات الإلكترونية (مثل منصة لوازم) وبرامج المحاسبة السحابية إلى تدفق مستمر للبيانات التشغيلية، وهو ما يعزز قدرة المنصة على تحسين نماذج المخاطر وتقديم حدود ائتمانية أعلى للشركات الملتزمة.
منهجية اختيار منصة التقسيط بدون فوائد الأنسب لنموذج أعمالك
يتطلب اختيار شريك التقسيط بدون فوائد أو بوابة الدفع الإلكتروني إجراء تقييم استراتيجي دقيق يتوافق مع طبيعة النشاط التجاري وهيكل التدفقات النقدية للمؤسسة. يختلف الحل الأمثل باختلاف موقع الشركة في سلسلة التوريد، سواء كانت مصنعاً، تاجر جملة، مقدم خدمات برمجية، أو متجر تجزئة.
لضمان تحقيق أقصى عائد استثماري وتجنب الاختناقات المالية، ينبغي على المديرين الماليين اتباع خطوات معيارية واضحة عند المفاضلة بين المنصات المتاحة في السوق الخليجي.
معايير المفاضلة للمشترين والموردين في قطاع الأعمال
تخضع عملية اختيار المنصة التمويلية لمجموعة من المعايير التشغيلية والمالية الحاسمة التي تشمل:
- التوافق القطاعي المتخصص: إذا كانت المنشأة تعمل في قطاع المطاعم والضيافة، فإن الحلول المدمجة مثل “فودكس” تعد الأنسب؛ بينما تبرز منصة “عاجل” كخيار مثالي لقطاعات المقاولات ومواد البناء والسلع الاستهلاكية، وتتفوق “كومفي” في قطاعات التجارة العامة والبرمجيات والمعدات في الإمارات.
- طول فترة السداد المطلوبة: تحتاج الشركات ذات دورة التحول النقدي السريعة إلى فترات سداد قصيرة (30 إلى 90 يوماً) بدون فوائد كما في “كومفي” و”باي ناو”, في حين تتطلب المشاريع الإنشائية والصناعية فترات سداد أطول تمتد حتى 12 شهراً كما توفرها “عاجل” وخطط تقسيط البطاقات المصرفية.
- سرعة التسوية النقدية للمورد: يجب على الموردين التركيز على المنصات التي تضمن صرف 100% من قيمة الفاتورة خلال 24 إلى 48 ساعة (مثل Comfi وZelo) مع تحمل المنصة لكامل مخاطر الائتمان دون رجوع على البائع.
- هيكل الرسوم والتكاليف الإدارية: ينبغي مقارنة نسبة الاقتطاع التي يتحملها المورد أو الرسوم الإدارية المقطوعة التي تفرضها البنوك في خطط الدفع الميسر (0% EPP) لضمان الحفاظ على هوامش الربحية المستهدفة.
- جاهزية الربط التقني والمحاسبي: التأكد من سهولة ربط المنصة عبر واجهات (APIs) مع نظام المحاسبة المعتمد في الشركة أو بوابة الدفع الإلكتروني لضمان انسيابية تجربة الشراء والفوترة.
الأسئلة الشائعة
كيف تربح شركات التقسيط بدون فوائد في قطاع الأعمال؟
تحقق منصات تقسيط الشركات عوائدها من خلال فرض رسم اقتطاعي بسيط تتحمله الشركة الموردة (البائع) من إجمالي قيمة الفاتورة، وذلك مقابل حصول المورد على سيولة نقدية فورية بنسبة 100% خلال يوم إلى يومي عمل، وحمايته الكاملة من مخاطر تخلف المشتري عن السداد، بينما يحصل المشتري على فترة السداد المجدولة بدون أي فوائد إضافية.
ما الفرق بين خصم الفواتير وخدمة اشتر الآن وادفع لاحقا للشركات؟
يركز خصم الفواتير (كما في منصتي زيلو وليندو) على تقديم سيولة نقدية سريعة للشركة الموردة بضمان فواتير آجلة صادرة مسبقاً لعملائها. أما خدمة اشتر الآن وادفع لاحقا للشركات (كما في باي ناو وكومفي) فتندمج مباشرة عند نقطة البيع وإتمام الطلب، لتمنح المشتري الموافقة الائتمانية وخيار التقسيط الفوري أثناء عملية الشراء ذاتها.
هل يؤثر استخدام التقسيط المؤسسي على السجل الائتماني للشركة؟
نعم، ترتبط منصات التمويل والتقسيط المؤسسي إلكترونياً بالمراكز الائتمانية الوطنية مثل شركة “سمة” في السعودية ومركز الاتحاد للمعلومات الائتمانية (AECB) في الإمارات؛ لذا فإن الالتزام بسداد الأقساط في مواعيدها يعزز من التقييم الائتماني للمنشأة ويرفع من حدودها التمويلية المستقبلية، بينما يؤثر التعثر سلباً على سجلها الائتماني.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن نماذج التقسيط بدون فوائد للشركات (B2B BNPL) في السوق الخليجي قد تجاوزت دورها التقليدي كأداة لتوفير السيولة المؤقتة، لتصبح ممكناً استراتيجياً لاستدامة سلاسل التوريد. يكمن التحول الجوهري هنا في تنامي “التمويل المدمج”؛ حيث انتقل الائتمان التجاري من الإجراءات المصرفية البطيئة ليصبح آلية خفية وسلسة تعمل فوراً داخل منصات المشتريات والأنظمة المحاسبية. تشير قراءة هذه المعطيات إلى أن معيار التنافسية القادم للمنشآت لن يقتصر على الكفاءة التشغيلية، بل سيعتمد بشكل حاسم على مرونة البنية التحتية لمدفوعاتها. المنشآت التي تتأخر في دمج هذه الحلول المؤتمتة ستواجه حتماً اختناقات نقدية تحد من نموها، بينما ستتمكن الكيانات التي تتبنى الابتكار المالي من تسريع دورة رأس مالها والاستحواذ على حصة أكبر من الفرص التجارية.
المصادر والمراجع
استند هذا التحليل إلى قواعد تنظيمية رسمية من البنوك المركزية، وتقارير مالية متخصصة، إلى جانب الوثائق الإفصاحية المباشرة الصادرة عن منصات التكنولوجيا المالية والمؤسسات المصرفية الخليجية.
- مصرف الإمارات العربية المتحدة المركزي – إطار تنظيم تسهيلات الائتمان قصير الأجل
- بنك المنشآت الصغيرة والمتوسطة – تقرير تجاوز ضمانات التمويل 100 مليار ريال
- شركة وادي الرياض (RVC) – تقرير تحليل سوق الشراء الآن والدفع لاحقاً
- بنك الإمارات دبي الوطني – منصة smartSCF لتمويل سلاسل التوريد رقمياً
- تابي (Tabby) – تفاصيل جولة التمويل الاستثمارية (Series E)
- تمارا (Tamara) – بيانات جولة التمويل (Series C) والتقييم المالي
- مِراك الكابيتال – تقرير الاستثمار وتمكين مدفوعات الشركات عبر ByNow