كيف توظف بوابات الدفع المرنة لرفع مبيعات الشركات؟
التحول الاستراتيجي نحو تبني بوابات الدفع المرنة

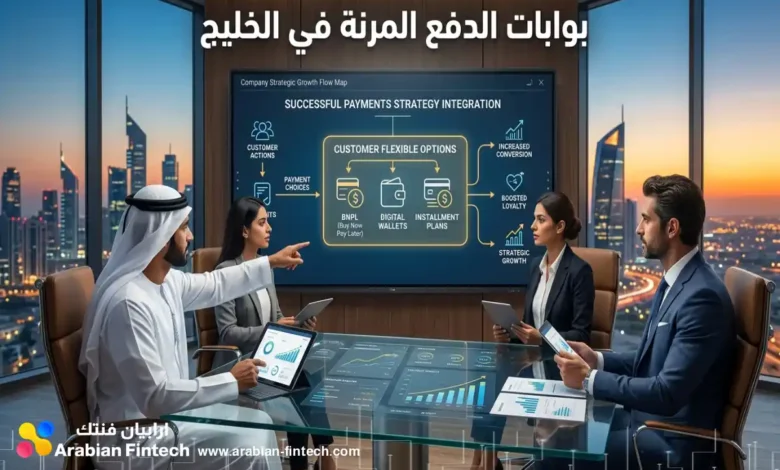
يمثل الاعتماد على بوابات الدفع المرنة تحولاً جذرياً في استراتيجيات المؤسسات التجارية الساعية لتعزيز حصتها السوقية. لم يعد توفير خيارات السداد مجرد أداة تقنية لجمع الأموال، بل أصبح عنصراً حاسماً في هيكل التجارة الإلكترونية يؤثر بشكل مباشر على قرارات الشراء. يتطلب نجاح الشركات اليوم بناء بيئة مالية متكاملة تتناغم مع تفضيلات المستهلكين، بدءاً من المعالجة السريعة للبطاقات المحلية، وصولاً إلى دمج آليات السداد المبتكرة التي تخفف العبء المالي عن العملاء. تتطلب هذه العملية فهماً دقيقاً للمشهد المالي الإقليمي، وتحليلاً عميقاً لتكاليف العمليات، لضمان تقديم تجربة مستخدم خالية من التعقيدات تسهم في مضاعفة المبيعات وحماية التدفقات النقدية للمؤسسة.
التحول الاستراتيجي نحو تبني بوابات الدفع المرنة
تشهد البيئة المالية الرقمية في منطقة الخليج بشكل عام، وفي المملكة العربية السعودية ودولة الإمارات العربية المتحدة بشكل خاص، تحولاً هيكلياً متسارعاً نحو الاقتصاد غير النقدي. هذا التطور السريع، المدفوع برؤى حكومية طموحة كـ “رؤية السعودية 2030″، يفرض على أصحاب المنشآت إعادة تقييم استراتيجياتهم التجارية بشكل جذري. لم يعد قرار اختيار بوابات الدفع الإلكتروني مجرد ربط تقني بسيط مع شبكات البطاقات العالمية مثل Visa وMastercard. بل أصبح قراراً استراتيجياً معقداً يرتبط ارتباطاً وثيقاً بالامتثال للتنظيمات الصارمة، وتأمين الربط المباشر مع الشبكات الوطنية، وتحسين معدلات التحويل عبر سلة التسوق، بالإضافة إلى إدارة سيولة المتجر بفعالية. يتطلب هذا التحول التخلي عن النظرة التقليدية والتوجه نحو بناء منظومة مالية شاملة ومتكاملة تلبي تطلعات المستهلك الرقمي.
تتعدد الدوافع الاستراتيجية التي تحتم على الشركات تبني أحدث تقنيات معالجة المدفوعات لتأمين نموها وتنافسيتها:
- دعم الشبكات الوطنية، مثل شبكة “مدى” في السعودية، والتي تعد الركيزة الأساسية للتعاملات المالية اليومية للمستهلكين، لضمان أعلى معدلات قبول للعمليات الشرائية وتقليل حالات الرفض.
- تنويع خيارات السداد من خلال دمج المحافظ الرقمية مثل STC Pay وخدمات الدفع بالتقسيط، لتقليل نسب التخلي عن سلة المشتريات بشكل جذري وتلبية تفضيلات الشريحة الأوسع من العملاء.
- تسريع دورات تسوية المعاملات المالية لضمان توفر السيولة النقدية بشكل مستمر، مما يتيح تمويل العمليات التشغيلية وتطوير الأعمال دون انقطاع.
- تقليص تكاليف التحول المالي الرقمي عبر التخلص من رسوم التحويل العابرة للحدود، وذلك بالاعتماد على بوابات دفع توفر معالجة محلية بالعملات الوطنية.
تحديات دمج المنظومات المالية المعقدة والامتثال التشريعي
تواجه المنشآت تحديات هيكلية دقيقة عند محاولة دمج بوابات الدفع المرنة دون تخطيط استراتيجي مسبق. تبرز عقبات متعددة تتمثل في تعارض واجهات الربط البرمجية مع المنصات الحالية للتجارة الإلكترونية، مما يؤدي إلى فشل صامت في العمليات الشرائية، حيث قد تُرفض المعاملات دون رسائل خطأ واضحة للعميل. بالإضافة إلى ذلك، يشكل التباين الواضح في هياكل الرسوم المقتطعة بين مزود وآخر تحدياً مالياً يعيق القدرة على التنبؤ الدقيق بهوامش الربح. كما أن الامتثال للتنظيمات المحلية، مثل اشتراطات البنك المركزي السعودي (SAMA)، يتطلب فهم الفرق بين مجرد توفير “الربط التقني” وبين تقديم خدمات فعلية للتسويات المالية والتحقق من الهوية (KYC).
للتغلب على هذه التحديات التقنية والمالية والتشريعية، يجب على الشركات اتخاذ خطوات تحليلية حازمة:
- تقييم النطاق الجغرافي الفعلي للعملاء ومطابقته مع قدرات نقاط البيع الرقمية والبوابات المستهدفة، مع إيلاء اهتمام خاص لمدى دعم البوابة للشبكات الوطنية في تلك الأسواق.
- إجراء اختبارات مكثفة لعمليات السداد الوهمية باستخدام بطاقات محلية فعلية (مثل بطاقات “مدى”) لضمان استقرار واجهات الربط وتوجيه المعاملات بشكل صحيح.
- مراجعة جداول الرسوم الدقيقة واكتشاف الرسوم الخفية، مثل رسوم الإعداد وتكاليف الاشتراكات الشهرية الثابتة، لتحديد التكلفة الفعلية لمعالجة كل معاملة.
- التأكد الصارم من توافق البوابة المختارة مع متطلبات التجارة الإلكترونية المحلية والإقليمية، بما في ذلك قدرتها على التكامل السلس مع أنظمة الفوترة الإلكترونية مثل نظام “فاتورة” (ZATCA) في السعودية.
تحليل تكاليف بوابات الدفع الإلكتروني في السوق الكويتي
يستوجب التخطيط المالي الدقيق توجيه التحليل نحو هياكل التكاليف التشغيلية في الأسواق الرئيسية، ويبرز السوق الكويتي كنموذج حيوي لدراسة أثر تكاليف بوابات الدفع الإلكتروني على ربحية الشركات. تشكل الشبكة الوطنية الكويتية الركيزة الأساسية لعمليات التجارة الإلكترونية، ويشترط لنجاح أي متجر يستهدف هذا السوق اختيار بوابات تقدم ربطاً مباشراً مع هذه الشبكة لضمان انخفاض التكاليف وتوفير تجربة مألوفة للمستهلك.
تتطلب استراتيجية التسعير الفعالة دراسة مستفيضة للخيارات المتاحة التي تدعم الابتكار المالي:
- توفر بعض البوابات الإقليمية التي انطلقت من الكويت تغطية شاملة لأسواق الخليج بتسعيرات تنافسية تتراوح بين 2.0% و2.75% بدون رسوم اشتراكات شهرية.
- تتفوق البوابات التي تدعم الشبكة المحلية بتخفيض رسوم تسوية المعاملات مقارنة بالبطاقات الائتمانية الدولية.
- يتيح الاعتماد على بوابات إقليمية موحدة توفير النفقات التشغيلية المترتبة على إدارة حسابات تجارية متعددة.
| بوابة الدفع في السوق الكويتي | دعم الشبكة المحلية | هيكل الرسوم التقديري | دورة التسوية للمتجر | النطاق الجغرافي |
|---|---|---|---|---|
| تاب للمدفوعات | دعم شامل ومباشر | 2.0% – 2.75% | 2 – 3 أيام | خليجي وإقليمي |
| باي تابس | مدعوم | 2.5% – 3.5% | 2 – 3 أيام | الشرق الأوسط |
| تشيك آوت | مدعوم عبر الربط البرمجي | 2.3% – 2.9% + $0.30 | 1 – 3 أيام | عالمي وإقليمي |
استراتيجيات خفض التكلفة التشغيلية
تتمثل العقبة الكبرى للشركات في تراكم الرسوم المقتطعة على عمليات البطاقات المصرفية الدولية، مما يقلص العوائد الصافية بشكل ملحوظ. تنشأ هذه المشكلة عندما تعتمد المنشأة بشكل حصري على مسارات دفع عالمية لا تدعم المعالجة المحلية للعمليات، مما يفرض رسوماً إضافية لتحويل العملات وتقلبات أسعار الصرف.
تتضمن الحلول العملية للسيطرة على تكاليف معالجة المدفوعات الإجراءات التالية:


- توجيه العملاء تقنياً وتطويع واجهة المستخدم لتفضيل استخدام البطاقات المحلية منخفضة التكلفة.
- التفاوض المباشر مع مزودي بوابات الدفع المرنة لخفض النسب المقتطعة عند تجاوز حجوم مبيعات محددة.
- دمج حلول مالية متعددة لضمان تمرير كل عملية عبر المسار الأقل تكلفة للمنشأة.
- تجنب البوابات التي تفرض رسوماً ثابتة مرتفعة إذا كان متوسط قيمة الطلب في المتجر منخفضاً.
استراتيجية دمج الدفع بالتقسيط لرفع المبيعات
شهدت الأسواق الخليجية تحولاً جذرياً في سلوكيات المستهلكين، حيث انتقلت خدمات الدفع بالتقسيط من مجرد خيار تكميلي مضاف، إلى معيار تشغيلي أساسي يحكم قرارات الشراء ضمن منظومة التجارة الإلكترونية. تعتمد هذه النماذج محلياً وإقليمياً على فلسفة الشراء الآن والدفع لاحقاً (BNPL)، وتمنح العملاء قدرة فورية على تقسيم قيمة مشترياتهم دون تحمل أي أعباء أو فوائد إضافية. ينعكس هذا النموذج التجاري بشكل مباشر على مضاعفة متوسط قيمة الطلب (Average Order Value)، ويساهم في إنهاء حالة التردد الشرائي التي تسبق خطوة الدفع النهائية.
المنافع الاقتصادية وآليات التحول المالي الرقمي
يتطلب التوظيف الصحيح لهذه الخدمات إدراكاً تحليلياً دقيقاً للتوازن بين نمو العوائد المكتسبة والتكاليف التشغيلية المرتبطة بتقنيات التحول المالي الرقمي. تقدم منصات التقسيط قيمة مضافة تتجاوز مجرد تحصيل الأموال، وتلعب دوراً محورياً في دعم المحافظ الرقمية وبناء جسور الثقة مع المتسوقين.
تتجسد الفوائد التشغيلية المباشرة في الخصائص التالية:
- نقل المخاطر الائتمانية بالكامل إلى مزودي الخدمة، مما يعفي المؤسسة التجارية من مسؤولية متابعة المتعثرين أو إدارة الديون.
- تسديد قيمة الطلبات للمتجر بشكل مبكر ومضمون، خلال فترات تسوية تتراوح عادة بين يومين إلى 14 يوماً لدعم تدفق السيولة النقدية.
- العمل كقناة تسويقية غير مباشرة وعالية التحويل، حيث يكتشف ملايين المستخدمين النشطين متاجر جديدة يومياً عبر التطبيقات الخاصة بمنصات التقسيط.
- الاندماج السلس مع بوابات الدفع المرنة المتاحة في السوق، مما يتيح تفعيلها السريع كخيار أساسي في صفحة السداد.
إدارة هوامش الربح مع خدمات التقسيط
تبرز العقبة التجارية الكبرى عند تطبيق نماذج معالجة المدفوعات الآجلة في تأثير الرسوم المقتطعة على المنتجات ذات هوامش الربح المنخفضة. تفرض منصات التقسيط رسوماً أعلى بكثير على التجار مقارنة بنسب معالجة البطاقات التقليدية، حيث تتراوح هذه الاقتطاعات بين 2.79% و5.99%. إذا لم تُدر هذه التكاليف بصرامة مالية، قد تؤدي الزيادة الملحوظة في حجم المبيعات الإجمالي إلى تآكل الأرباح الصافية للمؤسسة بفعل تكلفة تسوية المعاملات المرتفعة.
مقارنة هيكلية لمزودي خدمات التقسيط في الخليج
لتحسين قرارات الربط المالي وحماية أرباح المنشأة، يوضح الجدول التالي تبايناً عملياً في هياكل التكاليف ودورات التسوية بين أبرز مزودي الخدمة المهيمنين على المنطقة:
| مزود خدمة التقسيط | التركيز الجغرافي الأساسي | نطاق رسوم التجار التقديرية | دورة التسوية للمتجر (Settlement) |
|---|---|---|---|
| تابي (Tabby) | الإمارات، السعودية، الكويت، البحرين، قطر | 2.79% إلى 5.99% | من يومين إلى 14 يوماً |
| تمارا (Tamara) | السعودية، الإمارات، الكويت | 2.50% إلى 6.00% | من يومين إلى 30 يوماً |
سياسات حماية الربحية التشغيلية
لتحقيق الاستفادة القصوى من نقاط البيع الرقمية وخيارات السداد المجزأ دون المساس بهوامش الربح، يجب على الإدارة المالية للمتجر التخلي عن سياسة التفعيل العشوائي والتوجه نحو التخصيص المدروس.
يتطلب ضبط هذا التوازن المالي تطبيق الإجراءات التنفيذية التالية لضمان نجاح الاستراتيجية:
- تحديد حد أدنى إلزامي لقيمة سلة المشتريات المؤهلة (على سبيل المثال، استبعاد الطلبات ما دون 100 ريال/درهم) لمنع استنزاف أرباح المنتجات منخفضة التكلفة.
- دمج منصتين مختلفتين للتقسيط بشكل متوازٍ لضمان أوسع تغطية ممكنة للموافقات الائتمانية، استجابة لاختلاف تفضيلات وقبول العملاء باختلاف دولهم.
- استخراج وتحليل بيانات المبيعات بشكل دوري لمقارنة حجم النمو الفعلي في الإيرادات مع إجمالي الرسوم المقتطعة، بهدف تقييم العائد النهائي والملموس للاستثمار.
- إطلاق جولات تفاوض مباشرة مع مزودي الخدمة لخفض الشرائح التسعيرية بشكل تدريجي، مستندين في ذلك إلى إثبات نمو حجم المبيعات الشهري للمؤسسة وانخفاض معدلات الاسترجاع.
توظيف المحافظ الرقمية وشبكات الدفع المحلية
تتميز أسواق منطقة الخليج بتركيبة مالية فريدة تعتمد بشكل كثيف على المحافظ الرقمية والشبكات المحلية التي تقدم بديلاً آمناً واقتصادياً للبطاقات العالمية. يشكل غياب هذه الخيارات عن صفحة الدفع خطأً استراتيجياً فادحاً يؤدي إلى تراجع حاد في معدلات إتمام الشراء، حيث يفضل قطاع واسع من المستهلكين استخدام تطبيقاتهم اليومية المعتادة لإنجاز معاملات التجارة الإلكترونية.
تضم البنية التحتية الإقليمية مجموعة من أهم شبكات معالجة المدفوعات الفورية التي يجب دمجها:
- الشبكة الوطنية السعودية التي تتميز برسوم منخفضة تقارب 1.0% وتعد حاسمة لنجاح العمليات داخل المملكة.
- المحافظ الرقمية التابعة لشركات الاتصالات الكبرى والتي تمتلك قاعدة مستخدمين تتجاوز ملايين الأفراد.
- أنظمة الدفع الفوري المتقدمة في الإمارات مثل منصة آني التي تتيح نقل الأموال خلال ثوانٍ معدودة.
- منظومة جيوان الوطنية المعتمدة، والتي تصدر عن موارد للتمويل لتلبية احتياجات السوق المؤسسية والتجارية وتخفيض رسوم المعالجة.
تجنب فقدان المبيعات الناتجة عن الرفض التقني
تتمثل إحدى أكبر المشاكل الخفية في التجارة الإلكترونية في الرفض المتكرر للعمليات الشرائية بسبب توجيه مدفوعات البطاقات المصرفية المحلية عبر مسارات معالجة دولية لا تتعرف على سياسات الأمان الإقليمية. ينتج عن ذلك إحباط فوري للعميل الذي يرى معاملته مرفوضة دون مبرر واضح، مما يدفعه للتخلي عن الشراء نهائياً والتوجه نحو المنافسين.
لضمان سلاسة نقاط البيع الرقمية، يُنصح بتنفيذ الإجراءات التقنية الآتية:
- التأكد من أن بوابة الدفع المختارة تدعم التوجيه المحلي المباشر لمعاملات الشبكات الوطنية.
- تفعيل خيارات الدفع السريع عبر الهواتف الذكية لتقليص خطوات إدخال البيانات يدوياً.
- رصد معدلات القبول والرفض بشكل أسبوعي لاكتشاف أي خلل تقني في بوابات الدفع بشكل مبكر.
- توفير مسارات دفع بديلة تظهر تلقائياً في حال فشل المحاولة الأولى لتخفيف خسائر المبيعات.
تحديات التكامل التقني مع منصات التجارة الإلكترونية
يرتبط اختيار بوابات الدفع الإلكتروني ارتباطاً وثيقاً بنوع المنصة التقنية التي يعتمد عليها المتجر. تبرز الفروق الجوهرية بين المنصات المحلية المصممة لأسواق الخليج، والمنصات العالمية المفتوحة التي تتطلب تخصيصاً برمجياً عميقاً. يؤثر هذا الاختيار التقني بشكل مباشر على هيكل التكلفة الإجمالية للمشروع وعلى مرونة التجارة الإلكترونية على المدى الطويل.
يجب على الشركات تقييم خيارات الابتكار المالي المتاحة عبر المنصات المختلفة بعناية:
- المنصات الإقليمية توفر دمجاً فورياً ومجانياً مع الشبكات الوطنية والمحافظ الرقمية وخدمات التقسيط بنقرة واحدة.
- لا تفرض المنصات المحلية عمولات إضافية على العمليات الشرائية، مما يحمي هوامش أرباح التجار.
- المنصات العالمية تمنح حرية تصميم وتخصيص هائلة للعلامات التجارية الكبرى التي تبحث عن استقلالية تامة.
| وجه المقارنة التقني | المنصات الإقليمية (مثل سلة وزد) | المنصات العالمية (مثل شوبيفاي) |
|---|---|---|
| تفعيل شبكات الدفع المحلية | مدمج بنقرة واحدة | يتطلب ربط تطبيق خارجي وتقييم |
| رسوم المنصة على عمليات الدفع | صفر بالمائة | اقتطاع إضافي يتراوح بين 0.5% إلى 2% |
| دمج خدمات الدفع بالتقسيط | مدمج تلقائياً | يحتاج إلى تنصيب تطبيقات برمجية |
| سرعة الإطلاق التشغيلي | بضع ساعات | عدة أيام للتأكد من استقرار الربط |
معالجة تراكم الرسوم في المنصات العالمية
تتجلى العقبة الأبرز عند استخدام المنصات العالمية المفتوحة في غياب بوابات الدفع الأصلية الخاصة بها عن المنطقة، مما يفرض على التاجر استخدام بوابات الدفع المرنة كطرف ثالث. يؤدي هذا الوضع إلى اقتطاع المنصة العالمية لعمولة عقابية تضاف إلى عمولة بوابة الدفع الأساسية، مما يضاعف تكلفة معالجة المدفوعات ويستنزف أرباح المؤسسة.
لمواجهة تحديات تراكم تكاليف نقاط البيع الرقمية، يُوصى بالآتي:
- حساب التكلفة الإجمالية للملكية سنوياً، بمقارنة رسوم الاشتراك الثابتة مع إجمالي العمولات المقتطعة بناءً على حجم المبيعات.
- للشركات الناشئة التي تسعى لاختبار السوق بتكلفة منخفضة، يفضل البدء بالمنصات الإقليمية لتجنب التعقيد البرمجي.
- للمؤسسات الكبرى التي تتجاوز مبيعاتها حدوداً عالية، يمكن التفاوض مع المنصات العالمية لترقية الحسابات وتقليل رسوم الطرف الثالث.
- الاستثمار في تطبيقات ربط موثوقة تضمن عدم انقطاع الخدمة بين المنصة العالمية وبوابة الدفع الإقليمية.
إدارة التسويات وحماية السيولة المالية للشركات
تعتبر سرعة تحويل الأموال من بوابات الدفع الإلكتروني إلى الحساب البنكي للشركة شريان الحياة الذي يضمن استمرارية الأعمال. تختلف دورات التسوية المالية بشكل كبير بين مزود وآخر، حيث توفر بعض البوابات تحويلاً سريعاً خلال يوم عمل واحد للشبكات الوطنية، بينما قد تمتد الفترة إلى سبعة أيام لبعض البطاقات المصرفية الدولية.
تتطلب حوكمة السيولة المالية اختيار شركاء يدعمون تسريع التحول المالي الرقمي بكفاءة:
- دورة تسوية T+1 تعني استلام الأموال في يوم العمل التالي، وهي الدورة المثالية للمؤسسات ذات التدفق النقدي اليومي.
- بوابات الدفع المؤسسية تتيح فترات تسوية مرنة تتراوح بين T+1 وT+3 بناءً على التقييم الائتماني للمتجر.
- خدمات الشراء الآن والدفع لاحقاً قد تفرض دورات تسوية أطول تتراوح بين T+2 وصولاً إلى 30 يوماً في بعض الخطط المخصصة.
تجنب أزمات الاختناق النقدي التشغيلي
يقع العديد من التجار في فخ تأخر الإيداعات المالية بسبب عدم قراءة الشروط الدقيقة لعمليات تسوية المعاملات. يؤدي احتجاز الأموال لدى بوابات الدفع لفترات طويلة إلى اختناق نقدي يمنع المنشأة من تجديد المخزون أو سداد التزاماتها التشغيلية، مما يعطل عجلة النمو ويضعف من تنافسية التجارة الإلكترونية للعلامة التجارية.
لضمان تدفق نقدي مستقر عبر بوابات الدفع المرنة، يجب الالتزام بالاستراتيجيات التالية:
- قراءة الملحق التجاري الخاص بفترات التسوية لكل نوع من أنواع البطاقات بشكل منفصل قبل توقيع العقود.
- التحقق من السجل التجاري والكيان المستحوذ الفعلي للبوابة لضمان حماية الأموال المودعة.
- التفاوض على شروط تسوية أسرع بمجرد بناء سجل مبيعات مستقر يثبت انخفاض معدلات استرجاع الأموال في المتجر.
- موازنة استخدام منصات التقسيط وتخصيص احتياطي نقدي لتغطية الفجوات الزمنية في التسويات الآجلة.
تخصيص تجربة المستخدم وتخفيض معدلات التخلي
لا يمثل زر “تأكيد الدفع” نهاية رحلة التسوق، بل هو نقطة الاختبار الحقيقية لمدى كفاءة البنية التحتية لمتجرك في بيئة التجارة الإلكترونية. يعتبر تصميم واجهة الشراء والخيارات المتاحة فيها العامل الحاسم الأخير الذي يفصل بين الزائر العابر والعميل الفعلي. إن التوزيع العشوائي لخيارات السداد يولد احتكاكاً ذهنياً يبطئ عملية اتخاذ القرار، بينما يساهم التوزيع الذكي والمدروس لخيارات الدفع بالتقسيط والاعتماد على المحافظ الرقمية في بناء ثقة فورية. تشير التحليلات المتقدمة لسلوكيات المتسوقين في الأسواق الخليجية إلى أن تخصيص صفحة إتمام الطلب لتلائم التفضيلات المحلية يرفع من العائد على الاستثمار بشكل مباشر وسريع.
يرتكز تحسين تجربة نقاط البيع الرقمية على تطبيق مبادئ التصميم المالي المتمحور حول المستخدم، والذي يراعي سلوكيات الدفع اللحظية:
- إبراز خيارات الدفع المفضلة محلياً في أعلى قائمة السداد؛ مثل تقديم خيارات “مدى” في السعودية أو “جيوان” في الإمارات، لتقليل الوقت المستغرق في البحث داخل سلة المشتريات.
- تقديم آليات المحافظ الرقمية السريعة (مثل Apple Pay أو STC Pay) التي لا تتطلب إدخال أرقام البطاقات يدوياً، مما يسرع إغلاق الصفقة خاصة لمستخدمي الهواتف المحمولة.
- عرض خطط السداد المجزأ بوضوح بجوار سعر المنتج قبل وصول العميل إلى صفحة الدفع النهائية، لتخفيف التردد الشرائي المرتبط بالمنتجات ذات القيمة العالية.
القضاء على التعقيدات التقنية في صفحة السداد
تعتبر عمليات إعادة التوجيه (Redirects) إلى صفحات خارجية خارج نطاق المتجر من أبرز أسباب التخلي عن المشتريات. تثير هذه الانتقالات المفاجئة شكوكاً أمنية لدى العميل، وتؤدي بطء تحميل الصفحات الخارجية إلى فقدان شريحة واسعة من المتسوقين. العميل المعاصر لا يبحث عن مبررات لفشل عملية الدفع؛ بل يغادر بصمت متجهاً نحو المنافسين.
تبرز هنا مشكلة حيوية تتمثل في “الرفض الصامت” للمدفوعات. على سبيل المثال، يقوم بعض المتسوقين باستخدام محافظ الهواتف المحمولة التي تعتمد في خلفيتها على بطاقات خصم محلية. إذا لم تكن بوابات الدفع المرنة قادرة على قراءة هذا التوجيه بدقة، سيتم التعامل مع العملية كبطاقة ائتمان دولية وتُرفض من قبل البنك دون رسالة واضحة للمستخدم.
لتحسين جودة أداء معالجة المدفوعات برمجياً وحماية الإيرادات، يجب تنفيذ الإجراءات التقنية التالية بدقة صارمة:
- دمج واجهات الدفع المدمجة (Native Checkout) التي تسمح للعميل بإدخال بياناته وإتمام المعاملة بالكامل دون مغادرة صفحة المتجر الأصلية.
- تفعيل بروتوكولات التوجيه الذكي (Smart Routing) لضمان التعرف التلقائي على البطاقات المحلية المربوطة بمحافظ الهواتف وتوجيهها عبر مسارات الشبكات الوطنية منخفضة التكلفة.
- تصميم صفحة الدفع بنسق يدعم القراءة من اليمين لليسار (RTL) بشكل أصيل لتجنب تشوه العناصر البصرية، مع التأكد من خلوها من أخطاء الترجمة الآلية التي تضرب موثوقية العلامة التجارية في مقتل.
- صياغة رسائل خطأ تفاعلية وواضحة باللغة العربية تشرح سبب رفض المعاملة (مثل: “الرصيد غير كافٍ” أو “الرمز السري خاطئ”) مع اقتراح مسار دفع بديل بشكل فوري لتجنب خسارة العميل.
الأثر المالي لتحسين الواجهات التقنية للدفع
لتوضيح الفارق التشغيلي بين الإعدادات الافتراضية والواجهات المحسنة، يبرز الجدول التالي العوائد المباشرة على معدلات التحويل عند تبني أفضل الممارسات:
| عنصر التجربة التقنية | النهج التقليدي (الافتراضي) | النهج الاستراتيجي المخصص | الأثر المباشر على المبيعات والتحويل |
|---|---|---|---|
| هيكلة صفحة الدفع | إعادة توجيه لصفحة البوابة الخارجية | دفع مدمج داخل نفس النطاق | تقليص معدلات التخلي وبناء ثقة أمنية فورية |
| معالجة المحافظ الرقمية | تمريرها كبطاقات دولية مجهولة | توجيهها كبطاقات محلية وطنية | القضاء على الرفض البنكي الصامت لعمليات الشراء |
| دعم اللغات والتنسيق | قالب إنجليزي معرّب شكلياً | تصميم أصيل متوافق مع (RTL) | رفع مستوى الموثوقية وتسهيل التنقل البصري للعميل |
| التعامل مع فشل العمليات | رسالة خطأ برمجية غامضة | رسالة عربية دقيقة تقترح بديلاً | استرداد نسبة كبيرة من المبيعات المفقودة لحظياً |
إن الاستثمار في تنقيح هذه التفاصيل التقنية الدقيقة يمثل الفارق الحقيقي بين المتاجر التي تعاني من تسرب العملاء في اللحظات الأخيرة، وتلك التي تتقن فن التحول المالي الرقمي لتحويل كل زائر محتمل إلى إيراد محقق بكفاءة تشغيلية عالية.
الأسئلة الشائعة
ما هي المعايير الأساسية لاختيار بوابات الدفع الإلكتروني للشركات الناشئة؟
تتمثل المعايير في سرعة الإعداد، عدم وجود رسوم اشتراكات شهرية ثابتة، دعم الشبكات المحلية لخفض تكاليف معالجة المعاملات، وسرعة دورة التسوية لضمان السيولة النقدية.
كيف تسهم خدمات الشراء الآن والدفع لاحقاً في مضاعفة المبيعات؟
تساهم هذه الخدمات في رفع متوسط قيمة الطلب عبر إزالة حاجز الدفع الفوري، مما يشجع العملاء على اتخاذ قرارات شراء لمنتجات ذات قيمة أعلى دون تحمل فوائد إضافية.
هل تتوافق المنصات العالمية للتجارة الإلكترونية مع الشبكات المحلية بسلاسة؟
تتطلب المنصات العالمية عادةً ربطاً عبر تطبيقات طرف ثالث لدعم الشبكات المحلية، مما قد يفرض رسوماً إضافية وتحديات تقنية مقارنة بالمنصات الإقليمية التي توفر دمجاً أصيلاً ومجانياً.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن إدارة المدفوعات الرقمية في الأسواق الخليجية قد تجاوزت مرحلة التمكين التقني لتصبح خط الدفاع الأول عن ربحية المنشآت. تشير قراءة المعطيات إلى أن الفجوة الحقيقية بين المتاجر الناجحة والمتعثرة لم تعد تكمن في القدرة على استقطاب الزيارات، بل في كبح “الاستنزاف الصامت” للإيرادات الناتج عن تراكم رسوم المنصات العالمية، وعمولات الدفع الآجل، وحاالت الرفض البنكي الخفية. إن الاعتماد الاستراتيجي على الشبكات الوطنية كمسارات توجيه مفضلة ليس مجرد ترقية لتجربة المستخدم، بل هو أداة هندسة مالية حاسمة لحماية هوامش الربح المتدنية. في هذا المشهد المكتظ، تتحول البنية التحتية الدقيقة للمدفوعات من مجرد تكلفة تشغيلية إلى الميزة التنافسية الأقوى التي تضمن تحويل الاحتكاك التقني إلى تدفق نقدي مستدام.
المصادر والمراجع
استند هذا التحليل إلى مجموعة من الوثائق التنظيمية الصادرة عن البنوك المركزية الخليجية، إلى جانب تقارير ومقارنات متخصصة في قطاع بوابات الدفع والتجارة الإلكترونية لتوفير قراءة دقيقة لتكاليف وأداء شبكات المدفوعات.
- البنك المركزي السعودي – الإطار التنظيمي لمقدمي خدمات الدفع
- مصرف الإمارات المركزي – نظام خدمات الدفع للتجزئة ومنظومات البطاقات
- PaymentProviders.io – مقارنة بوابات الدفع في الإمارات والسعودية (2026)
- Ijjad – أداة البحث ومقارنة بوابات الدفع السعودية (2026)
- HyperPay – أفضل بوابة دفع في السعودية: مقارنة (2026)
- Al Etihad Payments – حول منصة آني (Aani) للمدفوعات الفورية
- Suplex – مقارنة بوابات دفع التجارة الإلكترونية في الإمارات (2026)