خفايا البطاقات التي لا تدعم آبل باي وأسبابها التقنية
البنية التحتية لتقنية المحافظ الرقمية وآلية الترميز

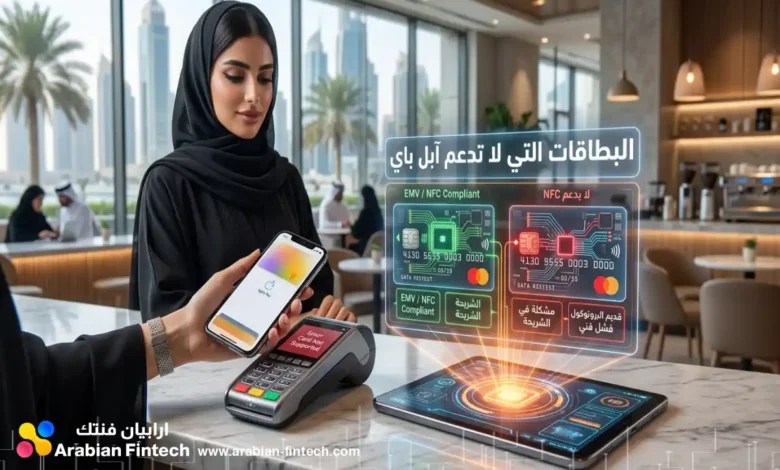
يشهد قطاع التجزئة المصرفية تحولات جذرية نحو تبني حلول تقنية الاتصال اللاتلامسي لتعزيز كفاءة العمليات المالية اليومية. يتطلب فهم آليات بوابات الدفع الإلكتروني الغوص في التفاصيل التشغيلية التي تحكم ربط الحسابات المصرفية مع الأجهزة الذكية. تبرز أهمية رصد البطاقات التي لا تدعم آبل باي لتوضيح الفجوات التقنية والتجارية التي تمنع بعض المؤسسات من الانضمام إلى منظومة الدفع عبر ابل باي. تتجه نماذج الأعمال في قطاع الفنتك نحو تكامل أعمق مع المحافظ الرقمية لتقليل الاعتماد على النقد. يعرض هذا التحليل تفكيكا دقيقا للعوامل التي تبقي فئات محددة من المنتجات الائتمانية خارج نطاق التوافق الرقمي.
البنية التحتية لتقنية المحافظ الرقمية وآلية الترميز
تعتمد أنظمة المحافظ الرقمية على هياكل برمجية معقدة لضمان أمان المعاملات وحماية بيانات العملاء. تتطلب معمارية تقنية الترميز توافقا كاملا مع المعايير العالمية لمعالجة المدفوعات لضمان نجاح التشفير. تتحول البيانات الأصلية إلى رموز افتراضية تخزن بصرامة داخل شريحة الأمان الخاصة بالجهاز مما يجعلها غير قابلة للاختراق.
متطلبات الربط البرمجي الأساسية
لتفعيل الربط مع بوابات الدفع الإلكتروني يجب على البنك توفير متطلبات صارمة تلبي معايير مزودي الخدمة. تعجز المؤسسات التي تتخلف عن هذه المتطلبات عن تقديم الخدمة لعملائها. تتضمن الاشتراطات الفنية اللازمة لتفعيل الخدمة الخطوات التالية:
- توفير بنية تحتية قادرة على الاتصال اللحظي بخوادم الترميز العالمية أو المقاسم الوطنية.
- تسجيل نطاقات أرقام تعريف الحساب بشكل منفصل ومستقل لدى خوادم مزود المحفظة.
- تطبيق آليات مصادقة أمنية متعددة العوامل مثل التحقق عبر البصمة أو التعرف على الوجه كشرط أساسي لإتمام عملية الدفع عبر ابل باي.
- الالتزام بالامتثال الكامل لمعايير معالجة المدفوعات العالمية لضمان القراءة السليمة عبر أجهزة نقاط البيع.
- تحديث النظم المصرفية الأساسية القديمة لتستجيب فورا لطلبات إنشاء الرموز المشفرة وتوثيق الهوية عبر الرسائل النصية.
آليات التحقق وقيود الاستخدام
تفرض الأنظمة الرقمية قيودا عمرية وتقنية لاستخدام المحافظ الذكية بشكل آمن. تبرز هنا أهمية التحديثات المستمرة لأنظمة التشغيل لضمان استقرار التكنولوجيا المالية.
- يشترط أن يكون الحد الأدنى لعمر المستخدم 13 عاما لاستخدام الخدمة في معظم المناطق الجغرافية.
- تتطلب المعاملات ضمن الحسابات العائلية للشباب قيودا صارمة حيث لا يتجاوز سقف التحويلات 2000 دولار أمريكي خلال فترة سبعة أيام متتالية.
- يتطلب تفعيل الخدمة توفر أجهزة متوافقة تمتلك أحدث إصدارات أنظمة التشغيل الخاصة بها.
- يلزم تفعيل إعدادات الأمان البيومترية أو رموز المرور كشرط إجباري لعدم إزالة البطاقات المضافة مسبقا.
العوائق التقنية والاقتصادية أمام دمج البطاقات
تلعب الجدوى الاقتصادية والبنية التحتية دوراً حاسماً في تحديد مسار استثمارات البنوك في تطوير بوابات الدفع الإلكتروني الخاصة بها. تتداخل العوامل التقنية والتجارية لتشكل حاجزاً حقيقياً أمام بعض الجهات المصرفية، مما يؤدي إلى استبعاد منتجات محددة من منظومة الدفع عبر الأجهزة الذكية. لفهم أسباب ظهور البطاقات التي لا تدعم آبل باي بشكل دقيق، يجب تفكيك هذه العوائق إلى جذورها البرمجية ونماذجها المحاسبية بعيداً عن التفسيرات السطحية.
التحديات البرمجية للنظم القديمة
تعاني بعض الجهات المالية من تقادم بنيتها التحتية، مما يعوق عمليات التشفير اللحظي الضرورية لنجاح الدفع اللاتلامسي. يؤدي فشل الربط مع خوادم تقنية الترميز إلى الرفض التلقائي لطلبات إضافة البطاقات إلى المحفظة الذكية. تبرز هنا إشكالية التوافق بين الأنظمة المصرفية الأساسية (Core Banking) وبروتوكولات الأمان العالمية، حيث تتمثل العقبات التقنية في الجوانب التالية:
- اعتماد بعض الشركات على نظم مصرفية أساسية مغلقة لا تستجيب لبروتوكولات الأمان الحديثة التي تفرضها المحافظ الرقمية.
- قصور في معمارية تطبيقات الهواتف المصرفية يمنع تكاملها السلس مع واجهات برمجة التطبيقات (APIs) الخاصة بمزودي الخدمة.
- ضعف كفاءة خوادم البنك في إرسال رموز التحقق عبر الرسائل النصية ضمن الإطار الزمني الصارم والمطلوب برمجياً لإتمام الاستيثاق.
النماذج التجارية وهيكل الرسوم
يتطلب نجاح الشراكات التقنية في قطاع التكنولوجيا المالية تحقيق توازن دقيق في هيكل الرسوم المقتطعة. تتجاوز تكلفة الترخيص التقني أحياناً العوائد المتوقعة من عمولات التبادل (Interchange Fees)، مما يبرر اقتصادياً خروج بعض المنتجات عن التغطية وبقاءها ضمن فئة البطاقات التي لا تدعم آبل باي. تبني المصارف قراراتها الاستراتيجية في هذا الصدد بناءً على محددات تجارية صارمة:
- اقتطاع مزودي المحافظ الذكية لنسب مالية محددة من البنوك عن كل معاملة تتم عبر النظام اللاتلامسي، مما يضغط على هوامش الربح للبطاقات ذات الرصيد المنخفض.
- تقييم البنوك ذات القاعدة المحدودة في قطاع التجزئة لتكلفة الربط التقني المرتفعة مقابل العوائد، وهو مسار ينتهي غالباً بتجميد مشروع الدمج لانتفاء الجدوى.
- تفضيل المؤسسات التنموية توجيه ميزانياتها التقنية نحو مجالات تمويلية متخصصة بعيدة تماماً عن خدمات الأفراد الاستهلاكية.
- العزل التكتيكي لنطاقات أرقام تعريف الحساب (BIN Range) بهدف تفعيل الفئات المربحة فقط، مع استثناء بطاقات الشركات أو المشتريات المسبقة الدفع لتجنب الرسوم الإضافية.
مقارنة الأثر الاقتصادي لدمج تقنيات الدفع
لتوضيح التباين في تبني هذه التقنيات، يستعرض الجدول التالي تحليل العائد مقابل التكلفة لمختلف تصنيفات المؤسسات المالية العاملة في السوق:
| نوع المؤسسة المالية | العوائد الاستراتيجية من الدمج | تكلفة التشغيل والترخيص | قرار الدعم التقني |
|---|---|---|---|
| البنوك التجارية الكبرى | مرتفعة جداً (زيادة ولاء العملاء وحجم الحركات اليومية) | متوسطة نسبياً مقارنة بحجم العمليات وقاعدة العملاء | دعم شامل لكافة فئات بطاقات التجزئة |
| البنوك الرقمية الناشئة | حيوية (أساس نموذج العمل والاعتماد الرقمي الكامل) | مرتفعة (تُعد استثماراً تأسيسياً إلزامياً) | دعم فوري يمثل أولوية قصوى للمنصة |
| البنوك الصناعية والتنموية | شبه معدومة (بسبب غياب قطاع الأفراد الاستهلاكي) | غير مجدية اقتصادياً وترهق ميزانية التطوير | استبعاد تام للبطاقات من محافظ الدفع |
| شركات التمويل الأصغر | منخفضة (عمليات محدودة مرتبطة بنظم سداد مغلقة) | تفوق العوائد المتوقعة من هوامش الرسوم التبادلية | عدم توفير الخدمة والاكتفاء بالبطاقات التقليدية |
إشكاليات النظم المحاسبية المغلقة
تفتقر بعض المنتجات المالية إلى التراخيص التي تسمح لها بالمرور عبر الشبكات المفتوحة. تعتمد هذه المنتجات على مسارات دفع معزولة تمنع تواصلها مع آليات تقنية الترميز.

- بطاقات تزويد الوقود تعمل حصريا ضمن محطات محددة ولا ترتبط بالشبكات المصرفية العالمية.
- بطاقات الهدايا تصدر عن مؤسسات غير مصرفية وتعمل بنظام الدفع المغلق داخليا.
- بطاقات التجزئة المستقلة لا تمتلك نطاق أرقام تعريف حساب معتمد مصرفيا لعمليات التشفير الخارجي.
تحليل السوق السعودي والمؤسسات غير المتوافقة
يتميز قطاع المدفوعات في السعودية بنضج تقني متقدم بفضل البنية التحتية الصلبة التي أرساها البنك المركزي والاعتماد الواسع النطاق لشبكة المدفوعات الوطنية. تدعم كبرى البنوك التجارية والرقمية الخدمة لتسهيل تجربة المستخدمين اليومية، مما يجعل المملكة سوقاً ريادياً في تبني المدفوعات اللاتلامسية. تبرز رغم هذا التقدم فئات مالية محددة تمثل شريحة البطاقات التي لا تدعم آبل باي بسبب اختلافات تشغيلية بحتة تتعلق بنماذج الأعمال التخصصية أو تأخر التحديثات التقنية في البنى البرمجية.
المنصات الرقمية المتوافقة محليا
استطاع قطاع التكنولوجيا المالية السعودي دمج مجموعة واسعة من المحافظ المستقلة لتمكين عمليات الدفع عبر الأجهزة الذكية. تقدم هذه المنصات بدائل مرنة وسريعة للحسابات البنكية التقليدية، وتعتمد على واجهات برمجة التطبيقات (APIs) لضمان الإضافة اللحظية للبطاقة لتلبية تطلعات المستخدم الرقمي.
- تعتمد منصات رائدة مثل إس تي سي باي ويور باي على تكامل عميق مع الشبكات المحلية لتوفير تجربة دفع مستقرة وموثوقة تتجاوز الخدمات المصرفية المعتادة.
- تتيح تطبيقات التمويل الأصغر وإدارة المصاريف مثل طويق، هلة، تابي، وتمارا ربط بطاقاتها الافتراضية والبلاستيكية بكل سلاسة داخل المحفظة، مما يحول أرصدة التمويل الآجل إلى قوة شرائية فورية.
- توفر البنوك الرقمية الحديثة (Neobanks) مثل دي ثلاثمائة وستين، بنك إس تي سي، وبنك فيجن تجربة متكاملة مصممة خصيصاً لتفعيل البطاقات فور إصدارها برمجياً دون الحاجة لانتظار النسخ البلاستيكية.
الفئات المستثناة من الدعم التقني والتجاري
تتعدد الأسباب الجوهرية التي تمنع بعض البطاقات من الاقتران بالمحفظة الذكية في السوق السعودي. ترتبط هذه التحديات بتأخر إنجاز متطلبات تقنية الترميز (Tokenization) أو طبيعة الترخيص التجاري الممنوح للمؤسسة المصدرة. لفهم المشهد عملياً، يمكن النظر إلى بطاقة وقود مخصصة لأسطول شاحنات؛ هذه البطاقة لا تحتاج للعمل في متاجر التجزئة العامة، مما يلغي الحاجة لربطها بشبكات المقاصة العالمية، ويضعها مباشرة خارج نطاق التوافق الرقمي المفتوح.
- تطبيقات المحافظ الرقمية الناشئة التي لا تزال قيد التطوير داخل البيئة التجريبية التشريعية، ولم تكتمل متطلبات ربطها النهائي لترميز بياناتها مع المحولات المركزية.
- نماذج الدفع الحديثة مثل تطبيق لووب وتطبيق درب باي تعد أمثلة حالية لمنصات لا توفر خيار الإضافة إلى المحفظة الذكية حتى اكتمال بنيتها الفنية وتجاوز اختبارات الأمان القياسية.
- بطاقات الأساطيل والشركات المغلقة (Closed-Loop) المخصصة حصرياً لإدارة نفقات المركبات والوقود عبر أجهزة نقاط بيع مخصصة ولا ترتبط بالشبكات المصرفية المفتوحة.
- بطاقات الائتمان المؤسسية القديمة التي لم تبادر البنوك المصدرة لها بتحديث وتسجيل نطاق أرقامها (BIN Range) في خوادم الترميز الخاصة بمزود الخدمة.
- البطاقات التمويلية الخاصة الصادرة عن متاجر التجزئة الكبرى بشكل مستقل دون ارتباط مباشر بنظام بنكي مركزي قادر على معالجة التشفير اللحظي وحماية بيانات العميل.
مقارنة التوافق التقني في السوق السعودي
لتفكيك المشهد بشكل أدق، يوضح هذا التحليل الفروقات التشغيلية التي تفرز الكيانات المتوافقة عن تلك المستثناة من منظومة الدفع الذكي في المملكة.
| نوع المؤسسة أو البطاقة | حالة التوافق مع المحفظة | العائق التشغيلي أو التقني الأساسي |
|---|---|---|
| البنوك الرقمية (مثل D360 وبنك STC) | توافق لحظي كامل | لا يوجد، البنية التحتية مصممة سحابياً لدعم التشفير المباشر |
| محافظ التمويل الآجل (تابي، تمارا) | توافق كامل للبطاقات | لا يوجد، تعتمد على إصدار بطاقات افتراضية مرخصة ومعتمدة |
| المحافظ الناشئة (درب باي، لووب) | غير متوافقة حالياً | عدم اكتمال الربط التقني النهائي مع شبكات المقاصة المركزية |
| بطاقات وقود أساطيل الشركات | غير متوافقة نهائياً | تعمل ضمن شبكات مغلقة مخصصة لأجهزة قراءة بيانات محددة |
| بطاقات التجزئة المستقلة | غير متوافقة | غياب تسجيل النطاق الرقمي للبطاقة ضمن بروتوكولات الأمان العالمية |
واقع الدفع الرقمي والبطاقات المستثناة في الإمارات
تتصدر الإمارات العربية المتحدة مشهد التكنولوجيا المالية الإقليمي عبر بنية تحتية مرنة تستوعب التحولات السريعة في سلوك المستهلكين نحو المدفوعات اللاتلامسية. يشمل هذا التوسع الإستراتيجي كافة المصارف التجارية الوطنية والأجنبية والبنوك الرقمية الرائدة لضمان انسيابية العمليات المالية اللحظية. تعكس هذه التغطية الشاملة نضج بوابات الدفع الإلكتروني المحلية وقدرتها على تلبية تطلعات السوق المؤسسي والفردي. تتركز الاستثناءات المتعلقة بموضوع البطاقات التي لا تدعم آبل باي في قطاعات العمالة والمؤسسات الاستثمارية المتخصصة التي تعمل وفق نماذج تشغيلية لا تتطلب تفاعلاً يومياً مع نقاط البيع المفتوحة.
النطاقات المالية المتوافقة
تتوسع منظومة الدفع الذكي لتشمل مزودي الخدمات الجدد ومنصات إدارة المصاريف المؤسسية. تساهم هذه التغطية المزدوجة في تلبية احتياجات الأفراد والشركات الناشئة على حد سواء عبر واجهات برمجة التطبيقات (APIs) المتقدمة التي تسرع الإدماج التقني.
- توفر المصارف الرئيسية الكبرى مثل بنك الإمارات دبي الوطني، بنك أبوظبي الأول، وبنك دبي الإسلامي الدعم الشامل لكافة فئات بطاقاتها الائتمانية والمدينة ضمن المحافظ الرقمية.
- تدمج البنوك الرقمية الصاعدة كبنك ويو (Wio) وبنك رُؤية (Ruya) ومنصة ليف (Liv) خدماتها التقنية مباشرة مع بروتوكولات الأمان العالمية لتفعيل الدفع اللحظي فور فتح الحساب.
- تدعم منصات التكنولوجيا المالية المتخصصة في مصاريف الشركات مثل بيمو (Pemo)، كاشيو (Qashio)، وبلوتو (Pluto) إصدار بطاقات افتراضية متوافقة تماماً مع خوادم التشفير.
- تتكامل المحافظ الرقمية وتطبيقات التكنولوجيا المالية المستقلة مثل إي آند موني (e& Money)، بوتيم (Botim)، بيبيل (Pyypl)، وزينا (Ziina) مع الشبكات لتقديم حلول دفع يومية مرنة للمستخدمين.
الفئات المصرفية غير المتوافقة والتحديات التشغيلية
تنحصر البطاقات غير الداعمة في السوق الإماراتي ضمن فئات تعاني من غياب الربط المباشر مع شبكات المقاصة العالمية أو تفتقر للتراخيص التجارية اللازمة لخدمات التجزئة. تعتمد هذه الفئات بشكل أساسي على أنظمة الشبكات المغلقة (Closed-Loop) التي لا تقبل تحويل بياناتها الأصلية إلى رموز مشفرة عبر تقنية (Tokenization). تفرز هذه العوائق التشغيلية والتنظيمية عدة نماذج تمثل البطاقات التي لا تدعم آبل باي محلياً:
- بطاقات الرواتب مسبقة الدفع الصادرة عن شركات صرافة صغيرة بموجب نظام حماية الأجور (WPS)، حيث تفتقر هذه الكيانات للاتفاقيات المباشرة مع شبكات فيزا أو ماستركارد لمعالجة المدفوعات دولياً وتكتفي بحزم بيانية محلية.
- بطاقات المؤسسات العاملة ضمن المناطق الحرة المالية، مثل مركز دبي المالي العالمي (DIFC) وسوق أبوظبي العالمي (ADGM)، والتي تقتصر تراخيصها على إدارة الثروات وتقديم التمويل المباشر للشركات دون الانخراط في خدمات الأفراد.
- ابتعاد البنوك الاستثمارية الأوفشور (Offshore) عن تقديم خدمات قطاع التجزئة المصرفية يمنعها من توجيه ميزانياتها نحو الاستثمار في بروتوكولات الترميز المعقدة لانتفاء الجدوى الاقتصادية.
- الحسابات الافتراضية الصادرة عن بعض منصات المصاريف الناشئة التي تتيح الشراء عبر الإنترنت حصرياً دون امتلاك تراخيص الدفع اللاتلامسي عبر معايير (EMV) العالمية التي تتطلبها الهواتف الذكية.
تحليل مقارن لمشهد التوافق الرقمي الإماراتي
يسلط الجدول التالي الضوء على التباين التشغيلي بين الكيانات المالية في دولة الإمارات، موضحاً جذور الفجوة التقنية التي تبقي بعض المنتجات خارج نطاق الدعم المباشر:
| فئة المؤسسة المالية | أمثلة من السوق الإماراتي | حالة التوافق مع المحفظة الذكية | العائق الفني أو التنظيمي الرئيسي |
|---|---|---|---|
| المصارف التجارية الكبرى | بنك المشرق، بنك رأس الخيمة الوطني | توافق لحظي شامل لجميع المنتجات | لا يوجد، البنية التحتية متصلة كلياً بشبكات المقاصة |
| منصات مصاريف الشركات | بيمو، كاشيو، بلوتو | دعم كامل للبطاقات الافتراضية | لا يوجد، تعتمد على التشفير السحابي المباشر |
| شركات الصرافة المصدرة للرواتب | صرافات نظام حماية الأجور الصغرى | غير متوافقة | الاعتماد على شبكات محلية مغلقة وغياب تراخيص المقاصة الدولية |
| بنوك الاستثمار والمناطق الحرة | مؤسسات التمويل المباشر (DIFC/ADGM) | غير متوافقة | غياب نشاط التجزئة الاستهلاكية وانعدام الربط ببروتوكولات EMV |
تقييم قطاع الدفع الرقمي في سلطنة عمان ودولة الكويت
يتشابه السوقان العماني والكويتي في التبني الواسع لحلول الدفع اللاتلامسي عبر المحافظ الرقمية مع وجود استثناءات مبنية على قرارات استراتيجية للمؤسسات. تعكس هذه الحالات كيف تؤثر التوجهات التخصصية للبنوك على تبني التكنولوجيا المالية الاستهلاكية. يبرز هنا أثر الجدوى الاقتصادية بوضوح في تشكيل قائمة البطاقات التي لا تدعم آبل باي.
المشهد التقني في سلطنة عمان
تتوسع حلول الدفع عبر ابل باي لتغطي الغالبية العظمى من المصارف الكبرى في عمان. تتنوع الخيارات بين البنوك التجارية التقليدية وبعض المنصات الرقمية.
- بنوك مثل بنك مسقط والبنك الوطني العماني تقدم دعما كاملا لحاملي بطاقاتها الائتمانية والمدينة.
- بنك العز الإسلامي أعلن رسميا عدم توفر خيار إدراج بطاقاته ضمن المحفظة الرقمية مما يجعله نموذجا للمؤسسات المستثناة.
- بطاقات التجزئة والهدايا المسبقة الدفع الصادرة عن مراكز التسوق غير المصرفية تعتمد كليا على نظم محاسبية معزولة.
التوجهات المصرفية في دولة الكويت
تدعم كافة المصارف التجارية والإسلامية الكويتية تقنيات الدفع الحديثة لخدمة قطاع الأفراد. تستنى من ذلك الكيانات التمويلية التي لا تستهدف قطاع التجزئة المصرفية في نماذج أعمالها.
- البنك الصناعي الكويتي يركز حصريا على التمويل التنموي والصناعي مما يلغي الحاجة لتفعيل بطاقاته ضمن المحافظ الاستهلاكية.
- غياب قطاع التجزئة الأفراد لدى البنوك التنموية يخفض الجدوى الاقتصادية لدفع رسوم التراخيص التقنية لشركات التكنولوجيا.
- شركات التمويل الاستهلاكي المغلقة تصدر بطاقات مخصصة لسداد قروض مباشرة دون إتاحة خيارات الشراء المفتوح عبر نقاط البيع.
خريطة البطاقات غير المدعومة في قطر ومملكة البحرين
يتميز قطاع بوابات الدفع الإلكتروني في قطر والبحرين باعتماده على محولات مالية متقدمة لتوفير تجربة شاملة. يظهر التكامل واضحا بين البطاقات الوطنية وحلول الدفع عبر ابل باي لتسهيل المعاملات اللاتلامسية. تبقى بعض المؤسسات الصغرى ضمن قائمة البطاقات التي لا تدعم آبل باي لأسباب تشغيلية وتراخيصية.
الاندماج التقني في السوق القطري
شهدت قطر تطورات نوعية في ربط شبكات الدفع الوطنية مع المحافظ الذكية العالمية. يدعم هذا التوجه تقليل الاعتماد الكلي على شبكات الدفع الأجنبية في العمليات المحلية.
- شمول كافة البنوك التجارية الكبرى مثل بنك قطر الوطني والبنك التجاري ضمن مظلة الدعم التقني.
- دمج البطاقة الوطنية القطرية هميان بنجاح لتمكين عمليات السحب النقدي والمدفوعات اللاتلامسية.
- انحصار عدم التوافق في البطاقات مسبقة الدفع الصادرة عن بعض شركات الصرافة التي تفتقر لتراخيص ترميز نطاق أرقام التعريف.
البنية التمويلية في مملكة البحرين
تتجه المصارف البحرينية نحو تبني أحدث تقنيات الفنتك لضمان تنافسيتها في سوق التجزئة. تبرز العوائق التشغيلية فقط لدى الجهات الأصغر حجما.
- دعم كافة البنوك الرئيسية مثل بنك البحرين الوطني وبنك السلام لبروتوكولات التشفير الحديثة.
- توفير منصات مالية رقمية مثل بيون موني تجربة دفع سلسة وآمنة لعملائها.
- افتقار بطاقات شركات التمويل الأصغر المستقلة وغير المرتبطة بالشبكات العالمية لهذا الدعم بسبب التكلفة التشغيلية المرتفعة لدمج التقنيات.
الجداول التحليلية لمشهد الدفع الرقمي الخليجي
تكشف قراءة البيانات العميقة لقطاع التكنولوجيا المالية في دول مجلس التعاون عن تباين استراتيجي حاد في تبني حلول الدفع اللاتلامسي. لا يعود ظهور البطاقات التي لا تدعم آبل باي إلى قصور تنظيمي عام، بل يرتبط بقرارات سيادية تتخذها غرف مجالس إدارة البنوك بناءً على موازنة دقيقة بين تكاليف البنية التحتية والعوائد المتوقعة. تعكس البيانات أدناه خريطة التوافق التقني، وتفرز بوضوح بين المؤسسات التي تقود التحول الرقمي وتلك التي اختارت التموضع خارج هذه المنظومة لأسباب تشغيلية بحتة.
مقارنة الدعم التقني حسب السوق المحلي
تتباين استراتيجيات الاندماج مع المحافظ الرقمية بين دولة خليجية وأخرى، حيث تتحكم طبيعة التراخيص الممنوحة ونماذج الأعمال في تحديد هوية الكيانات المتوافقة.
| الدولة | الكيانات المتوافقة كلياً | الفئات غير الداعمة للمحفظة | الجذور التشغيلية للاستثناء |
|---|---|---|---|
| السعودية | كافة البنوك الرئيسية ومحافظ التمويل الآجل | تطبيقات قيد التطوير وبطاقات إدارة الأساطيل | تأخر الربط البرمجي واعتماد الشبكات المغلقة (Closed-Loop) |
| الإمارات | المصارف التجارية ومنصات المصاريف الرقمية | بطاقات نظام حماية الأجور ومؤسسات الأوفشور | غياب تراخيص التجزئة الدولية وتكلفة تقنية الترميز |
| عُمان | غالبية البنوك التجارية الكبرى وبنك نزوى | بنك العز الإسلامي وبطاقات المراكز التجارية | انعدام الجدوى الاقتصادية لنشاط التجزئة المفتوح |
| الكويت | البنوك الإسلامية والتجارية الكبرى | البنك الصناعي الكويتي وشركات التمويل التخصصية | توجيه الميزانيات للتمويل الصناعي بعيداً عن القطاع الاستهلاكي |
تشريح العوائق الاقتصادية والبرمجية
لفهم ديناميكية هذا التباين، يجب الغوص في البنية التحتية لمعالجة العمليات. عند تقييم مؤسسة تمويلية متخصصة لرسوم الربط مع مزودي الخدمة العالميين، تصبح المعادلة خاسرة بامتياز؛ إذ لا مبرر اقتصادي لتحمل تكاليف رخص التشفير المرتفعة لعملاء لا يمارسون عمليات الشراء الاستهلاكي اليومي عبر نقاط البيع المفتوحة.
تتجسد الفجوة بين الكيانات الداعمة والمستثناة في عدة تحديات هيكلية:
- الجمود في تحديث الأنظمة المصرفية الأساسية (Legacy Core Banking) يعطل قدرة الخوادم على توليد الرموز اللحظية اللازمة للاستيثاق الأمني.
- اقتطاع بوابات الدفع الإلكتروني لرسوم استقطاع ثابتة يقلص هوامش الربح للمؤسسات التي تعتمد على محافظ ذات أحجام تداول محدودة.
- العزل التقني لنطاقات أرقام التعريف (BIN Ranges) يجبر البنوك على تهميش بطاقات الشركات وتفعيل بطاقات الأفراد فقط لتفادي تكاليف التراخيص المزدوجة.
- اعتماد بعض المحافظ المتخصصة على بيئات محاسبية تفتقر كلياً للتوافق مع بروتوكولات (EMVCo) العالمية، مما يمنع تمرير بياناتها عبر أجهزة الدفع اللاتلامسي.
الأثر المالي لتخلف البنية التحتية
يبرز الجدول التالي التداعيات المباشرة للعوائق التقنية والتجارية على قدرة المؤسسات المالية على تقديم تجربة مستخدم تنافسية، موضحاً كيف تتحول القيود البرمجية إلى حواجز تجارية تعيق التوسع السلس في سوق المدفوعات.
| العائق الفني أو التجاري | ديناميكية الإشكالية | الانعكاس المباشر على السوق |
|---|---|---|
| المعمارية البرمجية المتقادمة | بطء أو انعدام استجابة النظم المركزية لطلبات إنشاء الرموز المشفرة (Tokenization) | فشل في معالجة طلبات الإضافة وتعطيل تجربة العميل بشكل كامل |
| هيكلة الرسوم التبادلية | اختلال التوازن بين تكلفة الترخيص التقنية والعوائد المحققة (Interchange Fees) | خروج البنوك التنموية من سباق المدفوعات الاستهلاكية طوعياً |
| إدارة النطاقات الرقمية | الإلزام القانوني بتسجيل وتشفير كل نطاق أرقام بطاقات بشكل مستقل وحصري | حصر الدعم في الحسابات الفردية وتكدس البطاقات التي لا تدعم آبل باي في قطاع الأعمال |
| عوائق النظم المحاسبية | العمل ضمن بيئات مغلقة لا تمتلك مسارات اتصال مع شبكات المقاصة الدولية | تحجيم قدرات البطاقات التخصصية ومنعها من التحول لرموز افتراضية |
الأسئلة الشائعة
ما هي أبرز الفئات التي تندرج تحت البطاقات التي لا تدعم آبل باي خليجيا؟
تتضمن الفئات بطاقات الأساطيل المغلقة، حسابات بنوك الأوفشور الاستثمارية، بطاقات شركات التمويل التخصصية، وبطاقات الرواتب الصادرة عن صرافات غير مرتبطة بشبكات مقاصة عالمية لغياب تقنية الترميز.
لماذا لا يتيح البنك الصناعي الكويتي إمكانية الدفع عبر ابل باي؟
يعود ذلك لكون البنك متخصصا في التمويل التنموي والصناعي، ومع غياب قطاع التجزئة الموجه للأفراد، تنعدم الجدوى الاقتصادية للاستثمار في تراخيص المحافظ الرقمية الاستهلاكية.
هل توجد قيود عمرية على تفعيل المحافظ الرقمية وإضافة البطاقات؟
نعم، يتوجب أن يكون عمر المستخدم 13 عاما كحد أدنى لاستخدام الخدمة، كما تخضع حسابات العائلات للشباب لسقف تحويلات لا يتجاوز 2000 دولار أمريكي خلال فترة سبعة أيام متتالية لضمان الأمان.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن غياب التوافق مع المحافظ الذكية لدى بعض المؤسسات المالية الخليجية لا يمثل تأخراً في سباق التحول الرقمي، بل يعكس تموضعاً استراتيجياً واقتصادياً حاسماً. فالكيانات المتخصصة، كالبنوك التنموية ومصدري بطاقات الشبكات المغلقة، تقيّم تكاليف تبني بروتوكولات الترميز العالمية من منظور العائد الفعلي على الاستثمار، لتجدها غير مجدية تشغيلياً مقارنة بنماذج أعمالها التي لا تستهدف التجزئة الاستهلاكية المفتوحة. وتكشف هذه المعطيات أن الوصول إلى بيئة مدفوعات رقمية خليجية موحدة كلياً لن يتحقق عبر الإلزام التنظيمي فحسب، بل يتطلب تطوير بنية تحتية مصرفية مفتوحة ومخفضة التكاليف، قادرة على تجسير الفجوة التقنية للأنظمة المتقادمة دون إرهاق هوامش الربح للمؤسسات ذات النطاق التجاري المحدود.
المصادر والمراجع
يستند هذا التحليل إلى مجموعة من الوثائق التنظيمية والبيانات الرسمية الصادرة عن البنوك المركزية ومزودي خدمات الدفع والمؤسسات المالية، لتقديم قراءة دقيقة وموثوقة لواقع التوافق التقني للمحافظ الرقمية.
- مصرف قطر المركزي – أنظمة الدفع لقطاع التجزئة والبطاقات الوطنية
- دعم آبل (Apple) – قائمة البنوك المشاركة في خدمة Apple Pay للشرق الأوسط
- بنك D360 الرقمي – نظرة عامة على توافق خدمة Apple Pay
- تطبيق طويق (Tweeq) – الدليل الفني لإضافة البطاقات إلى محفظة آبل
- بنك العز الإسلامي – الخدمات المصرفية الرقمية وتوافق البطاقات