بوابات الدفع المجزأ للمتاجر مقارنة الرسوم والمنصات
تحولات بوابات الدفع المجزأ للمتاجر الخليجية

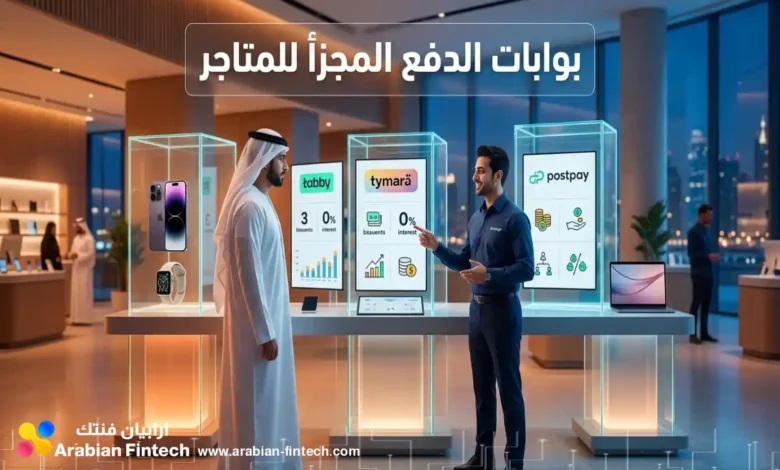
يشهد قطاع التجزئة تحولاً جذرياً بفضل بوابات الدفع المجزأ للمتاجر التي أصبحت ركيزة أساسية في نماذج الأعمال المعاصرة. لم تعد هذه الحلول مجرد إضافة تقنية، بل أداة حاسمة لإدارة التدفق النقدي وتحسين معدلات التحويل التجاري. يواجه المدير المالي تحدياً في موازنة تكاليف التشغيل مع نمو المبيعات، ما يحتم الاعتماد على بنية تحتية مدمجة تضمن تسويات مالية سريعة وخيارات دفع مرنة تلبي تطلعات المستهلكين المتزايدة.
تحولات بوابات الدفع المجزأ للمتاجر الخليجية
لم يعد قطاع التجزئة الرقمية في الخليج يكتفي بخيارات السداد التقليدية. برزت بوابات الدفع المجزأ للمتاجر كأداة استراتيجية تتجاوز مجرد تقسيط المشتريات، لتصبح الحل الجذري للتحديات اللوجستية والمالية المرتبطة بنموذج الدفع عند الاستلام (COD). المتجر اليوم لا يبيع المنتج فحسب، بل يبيع تجربة سداد سلسة تنقل مخاطر الائتمان بالكامل من دفاتره المحاسبية إلى مزود الخدمة، مما يضمن تدفق السيولة الفورية لصالحه وينهي هاجس المرتجعات غير المدفوعة.
الانتقال نحو بروتوكولات الربط المتقدمة
نجاح منظومة الشراء الآن والدفع لاحقا (BNPL) يرتبط عضوياً بقدرة الإدارات التقنية على التخلي عن الأنظمة المغلقة. الاعتماد على واجهات برمجة التطبيقات (APIs) الحديثة يخلق بيئة متصلة تعالج البيانات في أجزاء من الثانية. تخيل متجراً إلكترونياً يشهد ضغطاً هائلاً في مواسم التخفيضات الكبرى؛ الاعتماد على تقنيات الربط المباشر يمنع انهيار صفحة الدفع (Checkout) ويحافظ على استقرار سلة المشتريات دون إشعار العميل بأي تأخير في معالجة الطلب.
لتجاوز الاختناقات التقنية في إدارة المحافظ الرقمية، تتبنى المتاجر حلولاً دقيقة وموجهة تشمل:
- تطبيق نماذج التمويل المدمج (Embedded Finance) لزرع خيارات التقسيط مباشرة داخل واجهة المستخدم، مما يمنع تحويل العميل إلى صفحات خارجية تثير الريبة وتخفض معدلات التحويل.
- توظيف واجهات برمجية تدعم التدفقات اللحظية لطلبات التمويل، مما يقلص استهلاك موارد الشبكة ويرفع سرعة الاستجابة الآلية.
- دمج تقنيات المصادقة الآلية للتحقق الفوري من الهوية والملاءة المالية، لضمان موثوقية العمليات وتجنب تعثر سداد العملاء مستقبلاً.
- تفعيل خيارات التسويات المالية المرنة التي تتيح دورة رأس مال سريعة، مما يحمي التاجر من نقص السيولة المفاجئ ويضمن استمرارية العمليات التشغيلية.
أتمتة الائتمان الاستهلاكي ومعالجة البيانات
يبحث 77% من المستهلكين في السعودية عن خيارات الدفع الآجل لتأمين مشترياتهم. هذا الرقم الضخم يفرض على منصات التكنولوجيا المالية تطوير بنية تحتية تستوعب هذا الطلب الشره عبر تقديم تجربة خالية من الاحتكاك الإجرائي. التحول نحو تقنيات الواجهات المنفصلة (Headless Commerce) يمنح المتاجر تحكماً مطلقاً في مسار العمليات ويسرع من تكامل طرق السداد.
يوضح الجدول التالي التباين التشغيلي بين بيئات الدفع التقليدية وأنظمة التمويل المدمج الحديثة:
| معيار الأداء التشغيلي | أنظمة الدفع المغلقة والتقليدية | بروتوكولات الدفع المجزأ المدمجة |
|---|---|---|
| معالجة البيانات اللحظية | بطيئة وتتطلب شاشات انتقال متعددة تشتت المشتري | لحظية عبر واجهات برمجة التطبيقات المباشرة |
| إدارة المخاطر والائتمان | يتحملها التاجر بالكامل (خاصة في الدفع عند الاستلام) | يتحملها مزود خدمات الدفع الآجل دون أدنى مسؤولية على المتجر |
| السيولة والتسويات المالية | دورات تسوية طويلة ومعقدة محاسبياً وتتطلب مطابقة يدوية | دورة رأس مال سريعة تضمن التدفقات النقدية المستقرة |
| تجربة المستخدم النهائية | انقطاع مسار الشراء وارتفاع احتمالية هجر السلة | تجربة سلسة ومندمجة كلياً في واجهة المتجر الأساسية |
مراحل تنفيذ حلول الدفع المدمجة للمتاجر
للانتقال الآمن من بيئة دفع تعتمد بكثافة على النقد إلى بيئة رقمية مستقرة تدعم بوابات الدفع المجزأ للمتاجر، يتطلب الأمر من مديري التجارة الإلكترونية تنفيذ سلسلة من الإجراءات التقنية الصارمة لضمان تكامل البيانات المالية:
- تحليل بنية المتجر الإلكتروني واختيار مزود الدفع الإلكتروني المتوافق هيكلياً مع المنصة المستخدمة لتقليل الحاجة إلى تعديلات برمجية معقدة.
- اختبار بيئة الربط المعزولة (Sandbox) لتقييم سرعة نقل البيانات بين خوادم المتجر ومزود خدمة الدفع المجزأ تحت ظروف ضغط وهمية.
- تكوين إعدادات المزامنة اللحظية لمعالجة طلبات الاسترجاع (Refunds) والإلغاء عبر الروابط الخلفية للمزامنة الفورية لضمان دقة التقارير المحاسبية.
- إطلاق الخدمة بشكل تدريجي ومراقبة أداء الصفحة النهائية لضمان عدم وجود أي تعارض أو بطء مع بوابات البطاقات الائتمانية المتاحة.
تبني هذه المنصات التمويلية لم يعد خياراً تكميلياً لتحسين المظهر التقني، بل هو ركيزة أساسية تدعم استقرار مبيعات التجارة الرقمية وتعزز القدرة التنافسية للمتاجر الخليجية في سوق يضع الابتكار المالي كشرط مسبق للبقاء.
آليات التمويل المدمج والتدفق النقدي
إدارة السيولة هي عصب الحياة لقطاع التجزئة الرقمية. تعاني المنشآت التجارية ذات الهوامش الربحية المنخفضة من اختناقات مالية حادة عند الاعتماد المفرط على الدفع عند الاستلام أو التحويلات البنكية البطيئة. هنا يتدخل التمويل المدمج (Embedded Finance) ليعيد هيكلة العمليات بالكامل. الأمر يتجاوز توفير طرق سداد جديدة، بل يمتد لبناء أنظمة تشغيل مالية متكاملة تسرع التسويات المالية وتمنح الإدارة المالية تحكماً دقيقاً في السيولة النقدية.

الانتقال لأنظمة التشغيل المالية اللحظية
التحصيل التقليدي يستهلك الوقت والموارد ويخلق فجوات في أرصدة الخزينة. دمج واجهات برمجة التطبيقات (APIs) المفتوحة يحول منصات البيع إلى بيئات مالية ديناميكية تعالج المعاملات في أجزاء من الثانية. متجر التجزئة الذي يواجه طلباً موسمياً عالياً لا يمتلك رفاهية انتظار دورات المقاصة البنكية الطويلة لاغتنام فرصة شراء مخزون جديد؛ سرعة وصول النقد تحدد مسار نموه. عندما تتبنى الشركات بوابات الدفع المجزأ للمتاجر، فإنها تستغني عن الأنظمة المغلقة لصالح لوحات تحكم مركزية تمنحها رؤية بانورامية وفورية للإيرادات.
لتنفيذ هذا التحول التقني والمالي بأمان، تتبع المتاجر مساراً تشغيلياً صارماً:
- تحليل البنية التحتية للمنصة واختيار مزود تقني يدعم الربط المباشر لتقليل الحاجة إلى تعديلات برمجية معقدة.
- تفعيل بيئة الاختبار المعزولة (Sandbox) لمحاكاة تدفق الأموال والتأكد من استقرار النظام تحت الضغط.
- المزامنة الآلية لسياسات الإلغاء عبر الروابط الخلفية لضمان دقة التقارير دون إرباك الحسابات.
نقل أعباء الائتمان إلى مزودي الخدمة
أكبر تهديد يواجه استقرار المتاجر الإلكترونية هو التخلف عن السداد والنسب المرتفعة لمرتجعات البضائع. الحل الجذري يكمن في تفويض مخاطر الائتمان (Credit Risk) بالكامل إلى شركات التكنولوجيا المالية. يتقاضى التاجر قيمة السلة الشرائية فوراً، مخصوماً منها معدل خصم التاجر (MDR) وعمولة البوابة، بينما تتحمل منصة الدفع مسؤولية تحصيل الأقساط وملاحقة المستهلك.
هذا النموذج التشغيلي يفرض تغييرات إيجابية على اقتصاديات التجزئة:
- تحرير التدفق النقدي من قيود الديون المتعثرة والمخصصات المالية المرتبطة بها.
- معالجة المبالغ المستردة تتم برمجياً عبر خطة تقسيط العميل لدى مزود الخدمة مباشرة، مما يحمي الحساب البنكي للمتجر من الاقتطاعات المفاجئة.
- القضاء التام على التكاليف الإدارية والقانونية المرتبطة بمتابعة العملاء المتعثرين.
أتمتة النفقات وتقليص الهدر المحاسبي
الساعات المهدرة في مراجعة كشوفات الحسابات البنكية وتدقيق الإيصالات تمثل تكلفة تشغيلية خفية ترهق إدارات الحسابات. توظيف أدوات أتمتة النفقات ضمن أنظمة الدفع الحديثة يلغي الحاجة للعمليات الورقية التقليدية. تعتمد المنصات المتطورة على تقنيات المصرفية المفتوحة لربط جداول المبيعات بالحسابات البنكية، مما ينجز عمليات المطابقة المحاسبية (Reconciliation) لحظياً وبدون أي تدخل بشري.
الكفاءة المالية بين أنظمة التحصيل
يبرز هذا الجدول الفجوة التشغيلية العميقة بين نماذج الدفع الكلاسيكية والتقنيات المدمجة الحديثة:
| معيار الأداء المالي | أنظمة التحصيل التقليدية | بوابات التمويل المدمج والدفع المجزأ |
|---|---|---|
| سرعة دورة رأس المال | بطيئة وتتطلب أياماً عمل لإتمام المقاصة | سريعة جداً وتتم التسويات خلال يوم إلى ثلاثة أيام |
| إدارة المخاطر | تقع مسؤولية عدم السداد كاملة على عاتق التاجر | تنتقل كلياً لشركات التقنية المالية دون أدنى مسؤولية |
| كفاءة المطابقات | يدوية وتستهلك مئات الساعات شهرياً | مؤتمتة لحظياً عبر الربط البرمجي للواجهات |
| التأثير على الخزينة | استرداد الأموال يسحب مباشرة من سيولة التاجر | تعالج التسويات العكسية عبر مزود الخدمة الخارجي |
تبني هذه الآليات يحرر المنشآت من قيود الإدارة النقدية البطيئة، ويحول الأقسام المالية من مراكز لتسجيل القيود إلى غرف عمليات نشطة تدير الابتكار المالي وتدعم التوسع المستدام.
التكاليف التشغيلية لخدمات الشراء الآن والدفع لاحقا
يواجه المدير المالي تحدياً حقيقياً عند هيكلة الرسوم التشغيلية التي تفرضها بوابات الدفع المجزأ للمتاجر. الانخداع بالنسب المئوية المعلنة يقود إلى تسرب خطير في الإيرادات يهدد استقرار المنشأة. تبلغ تكلفة معالجة بطاقات الخصم المباشر مبالغ شبه معدومة، في حين تستقر رسوم البطاقات الائتمانية بين 1.5% و2.6% مضافاً إليها مبلغ ثابت لكل عملية. بالمقابل، تقفز عمولات شبكات الدفع الآجل لتسجل أرقاماً تتراوح بين 3.5% إلى 6% للشركات الكبرى، ما يعادل ضعفي إلى ثلاثة أضعاف التكلفة التقليدية. هذا التفاوت العميق يفرض إعادة تقييم دقيقة لربحية وحدة الاقتصاد قبل تبني أي حلول تمويلية.
مكونات الرسوم الخفية في المحافظ الرقمية
لضمان حماية هوامش الربح، يجب فحص بنية العقود التجارية لتحديد التسربات المالية المخفية. تتجاوز التكلفة الفروقات المباشرة في نسب الخصم لتشمل أعباءً غير معلنة بوضوح:
- تطبيق رسوم تأسيس أولية واشتراكات شهرية ثابتة تضغط على ميزانيات المنشآت المستجدة وتستنزف السيولة النقدية.
- اقتطاع مبالغ ملحوظة كرسوم ثابتة على المبالغ المستردة، بينما تصل غرامات الاعتراض على العمليات (Chargebacks) إلى مبالغ تتراوح بين 50 إلى 200 ريال للإجراء الواحد.
- فرض سياسة الاحتياطي النقدي (Rolling Reserve) عبر احتجاز نسبة مئوية من إجمالي المبيعات للحماية من حالات الاحتيال المالي، ما يحد من قدرة المتجر على إعادة استثمار إيراداته.
- تطبيق منصات التجارة العالمية كـ شوبيفاي لرسوم إضافية على المعاملات تتراوح بين 0.2% و2.0% عند استخدام بوابات دفع إلكتروني خارجية لتشغيل عمليات التقسيط.
قياس الجدوى ونقطة التعادل للمتاجر
لا يُقاس نجاح دمج خيارات السداد المجزأ بحجم المبيعات الإجمالي، بل بقدرة هذه المبيعات الإضافية على استيعاب العمولات البنكية المرتفعة. توظيف هذه الأدوات بذكاء يتطلب حساباً عملياً لنقطة التعادل. متجر يحقق 100 طلب شهرياً بمتوسط سلة يبلغ 420 ريالاً وبمعدل ربح 30%، سيواجه قفزة مؤكدة في التكاليف إذا تحول 30 طلباً من الدفع بالبطاقة إلى خيارات التقسيط.
ترتفع تكلفة العملية الواحدة من 11.92 ريالاً للبطاقة المباشرة إلى 26.20 ريالاً للبوابة الآجلة. هذا الفارق التشغيلي يكلف المتجر حوالي 428 ريالاً شهرياً. لامتصاص هذا الفارق وتحقيق نمو مالي مستدام، يتوجب على النظام الجديد توليد طلبات إضافية بحجم 3.4% كحد أدنى. أي نسبة نمو في المبيعات تتجاوز هذا الرقم تعتبر ربحاً صافياً يبرر تحمل التكلفة التشغيلية الأعلى.
آليات تحييد مخاطر تآكل الأرباح
لتفادي التأثير السلبي على العوائد النهائية، تعتمد الإدارات المالية مساراً تصحيحياً صارماً لهيكلة عروض الدفع:
- تصنيف المنتجات آلياً بناءً على هامش الربح، وحجب خيارات السداد المجزأ عن السلع ذات الهوامش المنخفضة أو التي تقل قيمتها عن 150 ريالاً.
- التفاوض المباشر مع مزودي الخدمة لخفض معدل خصم التاجر (MDR) عند الوصول إلى حجم مبيعات شهري مستقر يتجاوز 50 ألف ريال.
- توحيد إجراءات الاسترجاع برمجياً لضمان معالجة الإلغاء عبر خطة العميل لدى مزود الخدمة، لتجنب الاقتطاع المباشر من الحساب البنكي للمتجر.
تباين الرسوم عبر قنوات التحصيل
يوضح الجدول التالي الفروقات التشغيلية العميقة في الأعباء المالية بناءً على قناة السداد المعتمدة في المتجر:
| أداة التحصيل المالي | متوسط نسبة المعاملة (MDR) | الرسوم الثابتة للعملية | مخاطر السيولة والاعتراضات |
|---|---|---|---|
| بطاقات الخصم المباشر | شبه معدومة | رسوم رمزية | استرداد مبالغ بطيء يربك الحسابات |
| البطاقات الائتمانية | 1.5% إلى 2.6% | 1 ريال / درهم | مخاطر عالية لتحمل غرامات الاعتراض |
| خيارات الدفع الآجل | 3.5% إلى 6.0% | 1 إلى 1.5 ريال / درهم | تُعالج آلياً عبر مزود الخدمة كلياً |
الديناميكية التنافسية لمنصات الدفع الإقليمية والمحلية
يشهد قطاع التجزئة الرقمية فرزاً حاداً بين مزودي بوابات الدفع المجزأ للمتاجر، حيث تحولت المنافسة من مجرد تقديم خيارات تقسيط إلى بناء أنظمة تشغيل مالية متكاملة للتاجر والمستهلك. السوق لا يعترف بالحلول الموحدة؛ اختيار الشريك المالي يحدد مسار نمو المبيعات وهيكل التكاليف التشغيلية. تتوزع الحصص السوقية بين كيانات إقليمية ضخمة تسعى لاحتكار مساحة الدفع، وشركات محلية متخصصة تسد الفجوات النوعية وتلبي متطلبات التدفق النقدي للمتاجر المتوسطة والصغيرة.
هيمنة الكيانات الإقليمية الكبرى
تقود شركتا تابي وتمارا مشهد الابتكار المالي في المنطقة، لكن بمركزية جغرافية متباينة تحدد استراتيجية الربط للمتاجر. تتصدر تابي المشهد في الإمارات بفضل حصولها على ترخيص تسهيلات القيمة المخزنة (Stored Value Facilities)، ما مكنها من استقطاب أكثر من 15 مليون مستخدم عبر تقديم بطاقات إنفاق وحسابات مالية رقمية متكاملة تتجاوز مرحلة الدفع عند الخروج. في المقابل، تفرض تمارا هيمنة شبه كاملة على السوق السعودي، مدعومة بتوافقها الشرعي الكامل وتمويلات استراتيجية ضخمة بلغت 2.4 مليار دولار لتوسيع محفظتها الائتمانية. إذا كان المتجر يستهدف السوق السعودي حصراً، فتجاهل تمارا يعني التنازل طوعاً عن شريحة هائلة من المستهلكين.
منصات متخصصة لمعالجة التحديات النوعية
بينما تركز الكيانات الكبرى على حجم المبيعات الإجمالي (Gross Merchandise Value)، تقتنص المنصات المحلية حصصاً سوقية عبر حلول تشغيلية مرنة تلبي احتياجات قطاعات محددة.
- توفر منصة كاشيو (Cashew) خطط تمويل طويلة الأجل تصل إلى 12 شهراً، ما يجعلها حلاً مثالياً لقطاعات الأثاث والإلكترونيات التي تتطلب سلالاً شرائية مرتفعة القيمة.
- تدعم منصة بوست باي (Postpay) المعاملات اللامركزية عبر روابط الدفع في تطبيق واتساب، لتلائم شركات الخدمات التي تفتقر لواجهات الدفع التقليدية.
- تمنح منصة ميس باي (Mispay) المتاجر الناشئة ميزة التفعيل الفوري والسلس عبر المتاجر المحلية دون تعقيدات بنكية.
- تركز منصة سبوتي (Spotii) على قطاعات عالية التخصص مثل صيانة السيارات والتجميل، مستفيدة من حلول التمويل المدمج المدعومة بتقييم ائتماني فوري.
الهيكل التشغيلي لمزودي خدمات الدفع الآجل
يلخص الجدول التالي التباين الاستراتيجي بين أبرز بوابات الدفع الإلكتروني في المنطقة:
| مزود الخدمة | التواجد الإقليمي الأقوى | خيارات السداد المتاحة | الميزة التنافسية المبرزة للتاجر |
|---|---|---|---|
| تابي | الإمارات، الخليج | 4 دفعات | قاعدة مستخدمين ضخمة وحسابات رقمية متكاملة |
| تمارا | السعودية، الخليج | 3 إلى 4 دفعات | هيمنة سعودية وتوافق كامل مع التشريعات |
| كاشيو | الإمارات، السعودية | 3 إلى 12 قسطاً | مرونة في سداد المشتريات مرتفعة السعر |
| ميس باي | السعودية، الإمارات | 4 دفعات | سهولة وتفعيل فوري للمتاجر المحلية |
| بوست باي | الإمارات | 3 إلى 4 دفعات | روابط سداد عبر رسائل الدردشة المباشرة |
مراحل التنفيذ الاستراتيجي واعتماد المنصات
لتحقيق أقصى استفادة من بوابات الدفع المجزأ للمتاجر دون إرباك الحسابات أو تحميل الميزانية رسوماً غير مبررة (Merchant Discount Rate)، يتطلب الأمر تطبيق سلسلة عمليات صارمة لدمج هذه التقنيات ضمن البنية التحتية لعمليات التجارة الرقمية:
- تحليل قاعدة البيانات الجغرافية لتحديد تمركز العملاء، واختيار المنصة ذات الثقل الأكبر في أسواقهم الأساسية.
- التفاوض على رسوم الاستحواذ وعمولات البوابة بناءً على متوسط قيمة السلة الشرائية، لضمان استقرار هوامش الربح وسلامة التسويات المالية.
- تهيئة واجهات برمجة التطبيقات (APIs) في بيئة اختبار معزولة للتأكد من انسيابية عرض مصغرات الأقساط بشكل متناسق أسفل المنتجات قبل الإطلاق.
- برمجة عمليات المزامنة العكسية لمعالجة المبالغ المستردة تلقائياً عبر خطة تقسيط العميل، لمنع تآكل الاحتياطي النقدي للشركة.
التكامل التقني مع سلة وزد وشوبيفاي للمتاجر
تختلف متطلبات التكامل الفني لتهيئة بوابات الدفع المجزأ للمتاجر بشكل جذري بناءً على البنية التحتية للمنصة المستخدمة. اتخاذ القرار هنا يتجاوز مجرد اختيار مزود مالي؛ إنه قرار يؤسس لسرعة استجابة الموقع، استقرار التسويات المالية، وتجربة المستخدم النهائية. تتبنى المنصات العربية استراتيجية الإعداد المسبق لتقليص الحاجة إلى تطوير برمجي معقد، بينما تتطلب المنصات العالمية تدخلاً تقنياً أعمق لربط واجهات برمجة التطبيقات (APIs).
المنصات المحلية وكفاءة التفعيل المدمج
تتصدر منصتا سلة وزد مشهد التجارة الرقمية بفضل تقديم بيئة تشغيلية تدعم بوابات الدفع الإلكتروني المحلية بشكل أصيل (Native Integration). هذا الدمج يحمي المنشآت من تعقيدات إدارة الأكواد ويوفر بيئة مستقرة لمعالجة الطلبات، مما يقلص مدة الإطلاق التقني لتتراوح بين يوم إلى يومي عمل فقط.
تقدم هذه المنصات خصائص تقنية صممت خصيصاً لتقليل الاحتكاك التشغيلي:
- عرض مصغرات الأقساط (Instalment Widgets) تلقائياً وبشكل متناسق أسفل سعر المنتج في كلا اللغتين، مع التوافق التام لاتجاه القراءة من اليمين إلى اليسار لتأصيل هوية المتجر العربي.
- إعفاء الإدارة المالية من أي رسوم إضافية تفرضها المنصة على المعاملات، حيث تنحصر التكلفة في عمولة شركة التكنولوجيا المالية المزودة للخدمة.
- تفعيل نظام زد باي أو خيارات سلة بنقرة واحدة لربط خدمات الشراء الآن والدفع لاحقا دون الحاجة لتثبيت إضافات خارجية تزيد من ثقل تحميل الصفحات.
تعقيدات الربط وتكاليف شوبيفاي المخفية
على الجانب الآخر، تتعامل منصة شوبيفاي (Shopify) مع خيارات الدفع الإقليمية كتطبيقات خارجية (Third-Party Apps). هذا التوجه يفرض تحديات تقنية ومالية تستوجب تدخلاً من مطورين مختصين لضمان استقرار واجهة الدفع (Checkout) وعدم تشتت العميل.
تتطلب عملية تهيئة شوبيفاي للعمل مع مزودي الدفع الآجل المرور بمراحل متسلسلة ودقيقة:
- تثبيت التطبيقات الرسمية لكل مزود مالي من المتجر، وتوليد مفاتيح الربط الآمن (API Keys) لإنشاء قناة اتصال مشفرة بين الخوادم.
- ضبط الأكواد البرمجية برمجياً داخل ملفات القالب لضمان عرض خيارات ومصغرات التقسيط بوضوح داخل سلة التسوق.
- ربط وتكوين تطبيقات الفوترة الإلكترونية بشكل منفصل لضمان إصدار فواتير ضريبية فورية تواكب اللوائح الحكومية عند كل تحصيل.
- إعادة تسعير المنتجات أو تعديل هوامش الربح لاستيعاب الرسوم الإضافية التي تفرضها شوبيفاي على استخدام بوابات خارجية، والتي تقتطع نسبة إضافية تصل إلى 2.0% من كل طلب مضافاً إليها رسوم مزود خدمة التقسيط.
الهيكل التقني والمالي لبيئات التجارة
لتوضيح الفجوة التشغيلية، يلخص هذا الجدول التباين في البنية التقنية والتكاليف بين المنصات الرائدة، مما يساند صناع القرار في اختيار المنظومة الأنسب لربط المحافظ الرقمية وأنظمة الدفع بناءً على حجم المبيعات المتوقع.
| منصة التجارة | طبيعة الدمج التقني | وقت الإطلاق التقريبي | رسوم المنصة الإضافية على العمليات |
|---|---|---|---|
| سلة | مدمج تلقائياً بضغطة زر وبدون أكواد | 1 إلى 2 يوم عمل | صفر عمولات إضافية من المنصة |
| زد | مدمج تلقائياً عبر نظام زد باي | 1 إلى 2 يوم عمل | صفر عمولات إضافية من المنصة |
| شوبيفاي | يتطلب تطبيقات خارجية وتعديل قوالب | 1 إلى 3 أسابيع | رسوم تتراوح بين 0.2% و2.0% للعملية |
| المنصات المخصصة | ربط مباشر عبر الواجهات البرمجية | 2 إلى 6 أسابيع | لا يوجد رسوم منصة، تقتصر على البوابة |
تبني استراتيجية التكامل الصحيحة لعمليات بوابات الدفع المجزأ للمتاجر يحمي المؤسسة من التسرب المالي المستمر. المتاجر التي تعتمد على منصات تفرض رسوماً مزدوجة قد تجد نفسها تدفع ضريبة خفية تلتهم الأرباح التشغيلية، مما يحتم دراسة التوافق التقني قبل كتابة السطر البرمجي الأول.
الاستراتيجيات التشغيلية لاختيار مزودي خدمات الدفع الآجل
قرار تبني بوابات الدفع المجزأ للمتاجر يتجاوز مجرد إضافة زر جديد في صفحة الدفع، ليصبح تدخلاً مباشراً في هيكل أرباح المنشأة. يعتمد نجاح هذه الشراكة المالية على موائمة طبيعة المنتجات المباعة مع متوسط قيمة السلة وتوزيع قاعدة العملاء الجغرافية. إذا كان نموذج العمل يركز على سلع استهلاكية سريعة الدوران ذات قيمة منخفضة، فإن الرسوم التشغيلية المرتفعة لمزودي خدمات الشراء الآن والدفع لاحقا ستلتهم هوامش الربح الصافية دون إحداث نمو تعويضي في حجم المبيعات الفعلي.
لتعظيم العوائد الاستثمارية من أدوات التمويل المدمج، تعتمد الإدارات المالية خطة تنفيذية صارمة تبدأ بتحليل البيانات الشرائية والسلوك الاستهلاكي قبل توقيع العقود.
هيكلة عروض التقسيط بناءً على قيمة المنتجات
التكلفة الحقيقية لأدوات الائتمان الاستهلاكي تظهر بوضوح عند تآكل الهوامش الربحية للمنتجات الرخيصة. إتاحة التقسيط المفتوح على كافة معروضات المتجر يعكس غياباً للتخطيط المالي الدقيق. توجيه خيارات الدفع الآجل يتطلب تحديد سقف أدنى لتفعيل الخدمة، وعادة ما يتم تطبيقه على المشتريات التي تتجاوز قيمتها 300 ريال أو درهم. هذا التكتيك يحقق توازناً دقيقاً للتاجر:
- يحفز المتسوق على إضافة منتجات مكملة للسلة للوصول إلى الحد الأدنى المسموح للتقسيط، مما يرفع حجم الإيراد الفعلي.
- يحمي السلع ذات الهامش الربحي المنخفض من استقطاعات الرسوم البنكية (Merchant Discount Rate) والتي قد تتجاوز 6% في بعض العقود.
- يرفع معدلات التحويل للسلع المعمرة كالإلكترونيات والأثاث والعطور الفاخرة، حيث يتردد المستهلك عادة في دفع قيمتها دفعة واحدة.
التموضع الجغرافي واستقطاب قاعدة العملاء
لا توجد منصة مالية واحدة تحتكر ثقة المستهلك الخليجي بالكامل. الولاء للعلامة التجارية لمزود خدمة التقسيط يحدد سرعة اتخاذ قرار الشراء داخل المتجر. اختيار المنصة يجب أن يتبع أرقام التوزيع الديموغرافي لزوارك:
- منصة تمارا تفرض هيمنة واسعة على السوق السعودي، ويمثل غيابها عن المتاجر الموجهة للمملكة خسارة مباشرة لشريحة عملاقة تعتمد عليها حصرياً في إدارة نفقاتها.
- منصة تابي تتمتع بثقة كبرى وتغلغل عميق في السوق الإماراتي، وتعد الخيار الأول للتوسع في أسواق الخليج المتنوعة بفضل قاعدة مستخدميها الضخمة التي تتجاوز 10 ملايين مستخدم.
خفض رسوم الاستحواذ عبر بوابات الدفع المحلية
إلى جانب منصات التقسيط، تواجه الإدارة المالية استنزافاً موازياً عبر رسوم بطاقات الائتمان الدولية. دمج بوابات الدفع الإلكتروني يجب أن يرتكز على تفضيل الشبكات الوطنية لتقليص التكاليف التشغيلية. التوجيه الذكي للمدفوعات عبر واجهة المستخدم يحقق وفورات شهرية ضخمة من خلال الخطوات التالية:
- تفعيل بطاقات مدى كخيار دفع افتراضي وأول في السعودية لتقليل عمولات التحصيل مقارنة بشبكات فيزا وماستركارد الدولية.
- دمج شبكة جيوان ومنظومة المدفوعات اللحظية في المتاجر الإماراتية لضمان تسويات مالية أسرع بتكلفة تقارب الصفر.
- إعادة توجيه العملاء بصرياً نحو خيارات الدفع المحلية عبر تقديمها في أعلى قائمة طرق الدفع وتظليلها كخيار موصى به.
التمكين التقني عبر واجهات البرمجة المخصصة
المتاجر المؤسسية ذات حجم المبيعات الضخم لا تتناسب معها إضافات الربط الجاهزة التي تفرضها بعض المنصات العالمية، والتي غالباً ما تصاحبها رسوم اقتطاع إضافية على كل عملية. اللجوء إلى بنية التجارة المنفصلة (Headless Commerce) يمنح الإدارة التقنية سيادة كاملة على مسار الدفع:
- التحكم الدقيق في الواجهة الأمامية لعرض مصغرات الأقساط بانسجام تام مع هوية العلامة التجارية، دون تشوه بصري.
- استخدام واجهات برمجة التطبيقات (APIs) المخصصة لضمان عدم توجيه العميل خارج الموقع لإتمام المعاملة، مما يقضي على الانقطاعات الفنية ويقلل من معدلات هجر السلة.
- المزامنة الفورية لحالات الطلب، الإرجاع، وإصدار الفواتير الإلكترونية المعتمدة تلقائياً عبر نظام إدارة الموارد، دون أي تدخل يدوي.
مصفوفة توافق مزودي الدفع مع طبيعة المتاجر
يُلخص هذا الجدول المعايير الحاسمة التي تحدد مسار الشراكة المالية الأنسب بناءً على حجم وتوجه المنشأة التجارية لضمان توافق التدفقات النقدية مع التكاليف التشغيلية:
| حجم المتجر ونطاقه الجغرافي | بوابة التقسيط الأنسب للاستحواذ | البنية التقنية المفضلة للربط | الأولوية التشغيلية للإدارة |
|---|---|---|---|
| متجر ناشئ (السوق السعودي حصراً) | تمارا | ربط مدمج أصيل (سلة / زد) | سرعة الإطلاق وخفض تكاليف البرمجة التأسيسية |
| علامة إقليمية (الإمارات والخليج) | تابي (أساسي) + تمارا (إضافي) | تطبيقات شوبيفاي المعتمدة | استقطاب المستهلكين الجدد ورفع القيمة الدائمة للعميل |
| متاجر المؤسسات الضخمة المتعددة | تفاوض مباشر على عقود البوابتين | ربط مخصص عبر Headless API | خفض تكلفة العملية اللحظية وامتلاك تدفق البيانات مالياً |
الاستثمار الاستراتيجي في هيكلة هذه الخيارات يحمي أرصدة المنشأة من التآكل التدريجي، ويحول منظومة بوابات الدفع المجزأ للمتاجر من مجرد قنوات تحصيل إجبارية إلى محركات ذكية تقود نمو المبيعات وتعزز استقرار السيولة.
الأسئلة الشائعة
كيف تؤثر بوابات الدفع المجزأ على التدفق النقدي؟
تحمي هذه البوابات التدفق النقدي للمتاجر عبر تقديم كامل قيمة الطلب فوراً بعد خصم الرسوم، مما ينقل المخاطر إلى مزود الخدمة.
ما هي التكلفة الفعلية لخدمات الدفع الآجل مقارنة بالبطاقات؟
تعادل رسوم بوابات الدفع الإلكتروني المجزأ نحو ضعف إلى ثلاثة أضعاف تكلفة بطاقات الائتمان، بمتوسط عمولة يصل إلى 6% بالإضافة لمبلغ ثابت.
هل شوبيفاي يدعم بوابات الدفع العربية بشكل مباشر؟
يتطلب الربط مع شوبيفاي استخدام تطبيقات خارجية لكل بوابة دفع، وتُفرض رسوم معاملات إضافية على المتاجر التي تستخدم حلولاً خارجية.
رؤية أرابيان فنتك
تُظهر قراءة أرابيان فنتك لمعطيات السوق أن تبني المتاجر لبوابات الدفع المجزأ (BNPL) لم يعد مجرد إضافة تقنية، بل ضرورة حتمية لتعزيز القدرة التنافسية وضمان التدفقات النقدية. في ظل الرسوم التشغيلية المرتفعة لهذه المنصات مقارنة بالبطاقات التقليدية، يكمن التحدي الأكبر للشركات في قدرتها على توجيه هذه الخيارات نحو المشتريات التي تعوض تلك الرسوم عبر زيادة حجم السلة الشرائية ورفع معدلات التحويل. يشير هذا التوجه إلى أن التكامل التقني الذكي مع منصات التجارة الإلكترونية، واختيار الشريك المالي الأنسب جغرافيًا ونوعيًا، هما العاملان الحاسمان لتحويل تكلفة التمويل المدمج إلى استثمار مربح يعزز استقرار المنشأة المالي والتجاري.
المصادر والمراجع
استند هذا التحليل إلى الوثائق التقنية الرسمية الصادرة عن منصات التجارة الإلكترونية، بالإضافة إلى تقارير وبيانات مالية متخصصة لضمان دقة مقارنات الرسوم التشغيلية وآليات الربط البرمجي للمتاجر.
- مركز مساعدة منصة سلة – الدليل الإرشادي لتفعيل طرق الدفع وحلول التقسيط
- منصة زد – الحلول المدمجة للمدفوعات الرقمية والتسويات المالية
- موردور إنتلجنس – تقرير حجم سوق وخدمات الشراء الآن والدفع لاحقاً في الإمارات
- لوجيو ليجون – تحليل رسوم التجار وعمولات الاستحواذ لمنصتي تابي وتمارا في السعودية
- ثريفتيزر سوليوشنز – متطلبات الربط التقني لخدمات الدفع الآجل مع منصة شوبيفاي
- إيجاد – دراسة مقارنة للبنية التحتية لتطبيقات سلة وزد وشوبيفاي لقطاع التجزئة