تقرير إحصائيات المدفوعات الفورية في السعودية لقطاع الأعمال
النمو التاريخي والتشغيلي للمدفوعات اللحظية في السعودية

- هيمنة المدفوعات الرقمية (85%)
- قفزة نظام "سريع" المليارية
- تحرير سيولة الشركات (B2B)
- القضاء على التعويم المالي
- أتمتة المطابقة (ISO 20022)
- المصرفية المفتوحة والفوترة
- سقف رسوم التجار الجديد
- مستقبل مدفوعات (A2A)
سجلت حصة المدفوعات الإلكترونية قفزة هيكلية ببلوغها 85% من إجمالي عمليات الدفع المنفذة لعام 2025، مدعومة بتمرير 14.6 مليار عملية عبر الأنظمة الوطنية، في صدمة رقمية تثبت النضج الاستثنائي للبنية التحتية المالية. هذا التحول العميق، الذي تعكسه إحصائيات المدفوعات الفورية في السعودية، يتجاوز التغيرات الاستهلاكية ليؤسس واقعاً تشغيلياً جديداً يفرض على القطاع الخاص التكيف مع بيئة تسوية تعمل على مدار الساعة.
انتقل التركيز التشغيلي إثر هذا النضج من مدفوعات التجزئة إلى قطاع المعاملات البينية للشركات (B2B)، حيث تدفع المؤسسات التجارية نحو إعادة هندسة التدفقات المالية وتقليل الاعتماد على البطاقات الائتمانية التقليدية ذات التكلفة المرتفعة. يمثل هذا الانتقال استجابة استراتيجية للحاجة الملحة إلى تحسين كفاءة رأس المال العامل، وتجاوز القيود التي تفرضها دورات التحصيل البطيئة والاعتماد المفرط على أدوات الدفع الورقية والمقاصة المرجأة.
يركز مسار هذا التقرير على قياس الأثر المباشر لسرعة التسوية اللحظية عبر نظام (سريع) في القضاء على التعويم المالي (Float Time) المصاحب للعمليات المصرفية التقليدية. سيتم تتبع كيف تساهم الأتمتة المتقدمة للمطابقة النقدية، بالاعتماد على معيار الرسائل المالية (ISO 20022)، في تقليص دورة المستحقات التجارية (DSO)، مما يوفر لإدارات الخزينة رؤية دقيقة حول آليات تحرير السيولة وخفض تكلفة التمويل المؤسسي.
هدف التقرير
يرتكز هذا التقرير على قياس الأثر التشغيلي والمالي لنمو حجم المعاملات عبر نظام المدفوعات الفورية (سريع)، من خلال ترجمة بيانات البنك المركزي السعودي (ساما) الإحصائية إلى نموذج مالي ملموس. ويتمحور التحليل حول تقييم فاعلية التسوية اللحظية وأتمتة المطابقة النقدية عبر معيار (ISO 20022) في تقليص دورة المستحقات التجارية (DSO)، والقضاء على فترات التعويم المالي (Float Time) المرتبطة بمعاملات قطاع الأعمال (B2B).
تتبلور القيمة الاستراتيجية لهذا التحليل في منح المدراء الماليين وإدارات الخزينة رؤية كمية واضحة حول حجم السيولة النقدية المحررة الناتجة عن تسريع دورة التحصيل. ويوفر هذا النموذج أداة لدعم اتخاذ القرار تسهم في إعادة هندسة رأس المال العامل، وتقليل الانكشاف على التسهيلات الائتمانية قصيرة الأجل، مما يحقق وفراً مباشراً في تكلفة التمويل المؤسسي ويرفع من كفاءة العمليات المالية المؤسسية.
نطاق التقرير
ينحصر النطاق الجغرافي لهذا التقرير في سوق المملكة العربية السعودية، حيث يرتكز التحليل زمنياً على رصد وتقييم المؤشرات الإحصائية لقطاع المدفوعات الصادرة خلال الفترة الممتدة بين عامي 2024 و2025.
من الناحية القطاعية، يقتصر نطاق البحث حصرياً على تحليل التدفقات المالية البينية لقطاع الأعمال ومعاملات الشركات (B2B) المنفذة عبر البنية التحتية لنظام المدفوعات الفورية (سريع). وبناءً على هذا المحدد التشغيلي، يستبعد التقرير تماماً أي بيانات أو تحليلات متعلقة بمدفوعات التجزئة الخاصة بالأفراد أو التحويلات الشخصية (P2P)، لضمان دقة توجيه التحليل نحو قياس الأثر الفعلي لسرعة التسوية على كفاءة الخزينة ودورة المستحقات التجارية للمنشآت.
منهجية التقرير
تستند المنهجية التحليلية لهذا التقرير بشكل مطلق على المؤشرات الإحصائية المعتمدة والمنشورة من قبل البنك المركزي السعودي (ساما) كمرجع أساسي وحيد لتوثيق حجم ونمو عمليات الدفع، وذلك بالرجوع المباشر إلى ملف “إحصائيات المدفوعات الفورية في السعودية”. يضمن هذا الحصر المعياري دقة قياس الأرقام الفعلية المتعلقة بحصة الدفع الإلكتروني وحجم المعاملات المنفذة عبر البنية التحتية لنظام (سريع) لقطاع الأعمال.
فيما يخص قياس الأثر التشغيلي وإدارة رأس المال العامل، يعتمد التقرير على البيانات المرجعية والتقارير القطاعية الصادرة عن مؤسسة “Ken Research” لبناء النمذجة المالية الخاصة بـ تقليص دورة المستحقات التجارية (DSO). تُوظف هذه المدخلات لترجمة الأرقام الكلية إلى نماذج كمية دقيقة تقيس حجم التدفقات النقدية المحررة، وتحدد بدقة نسب الوفر المتحقق في تكلفة التمويل المؤسسي نتيجة التحول نحو التسوية اللحظية.
الملخص التنفيذي
أعادت إحصائيات المدفوعات الفورية في السعودية صياغة المشهد المالي لقطاع الأعمال، حيث استحوذت المدفوعات الإلكترونية على نسبة 85% من إجمالي عمليات الدفع لعام 2025، مدعومة بتنفيذ 14.6 مليار عملية أنهت هيكلياً عصر التعويم المالي وبطء دورات التحصيل.
- سجل نظام المدفوعات الفورية (سريع) قفزة تشغيلية ضخمة بمعالجة 726 مليون عملية خلال عام 2025، لتبلغ القيمة السوقية للمدفوعات اللحظية 10.5 مليار دولار، مما يسرع هجرة مدفوعات الشركات (B2B) من البطاقات المكلفة نحو قنوات الدفع المباشر من الحساب للحساب (A2A).
- أدى التطبيق الشامل لمعيار الرسائل المالية (ISO 20022) إلى أتمتة المطابقة النقدية بالكامل عبر تضمين بيانات الفواتير لحظياً، ما ألغى النزاعات التجارية وخفض فترات التأخير الإداري المصاحب للمقاصة بمتوسط يتراوح بين 10 إلى 20 يوماً.
- أثبتت النمذجة المالية أن تقليص دورة تحصيل المستحقات التجارية (DSO) بمقدار 20 يوماً لشركة متوسطة تبلغ إيراداتها 200 مليون ريال، يسفر عن تحرير سيولة نقدية دائمة بقيمة 9.86 مليون ريال سعودي، محققاً وفراً مباشراً في خدمة الدين وتكلفة التمويل يبلغ 591,781 ريال سعودي سنوياً.
يثبت هذا التحول أن بنية التسوية اللحظية تجاوزت كونها قناة عبور للأموال، لتصبح محركاً استراتيجياً يمّكن إدارات الخزينة من تقليص الانكشاف على أدوات الاقتراض البنكي قصيرة الأجل، ورفع كفاءة رأس المال العامل لضمان التنافسية وحماية التدفقات النقدية.
أبرز النتائج
- استحواذ المدفوعات الإلكترونية على الحصة السوقية الأكبر: بلغت المدفوعات الإلكترونية 14.6 مليار عملية منفذة، لتهيمن على ما نسبته 85% من إجمالي عمليات الدفع في السوق السعودي خلال عام 2025.
- القفزة التشغيلية والقيمة السوقية لنظام (سريع): سجلت المعاملات اللحظية نمواً ضخماً وصولاً إلى 726 مليون عملية منفذة عبر نظام المدفوعات الفورية في عام 2025، مما رفع القيمة السوقية الإجمالية لقطاع المدفوعات الفورية إلى 10.5 مليار دولار أمريكي.
- نجاح معيار (ISO 20022) في تقليص دورة التحصيل: حقق التطبيق التقني لمعيار (ISO 20022) أتمتة كاملة لعمليات المطابقة النقدية لمعاملات الشركات (B2B)، مما أسفر عن الإلغاء الفوري لفترات التعويم المالي (Float Time) وخفض ملموس في أيام دورة تحصيل المستحقات التجارية (DSO) لقطاع الأعمال.
ديناميكية سوق المدفوعات الفورية
اختراق التقييم الملياري
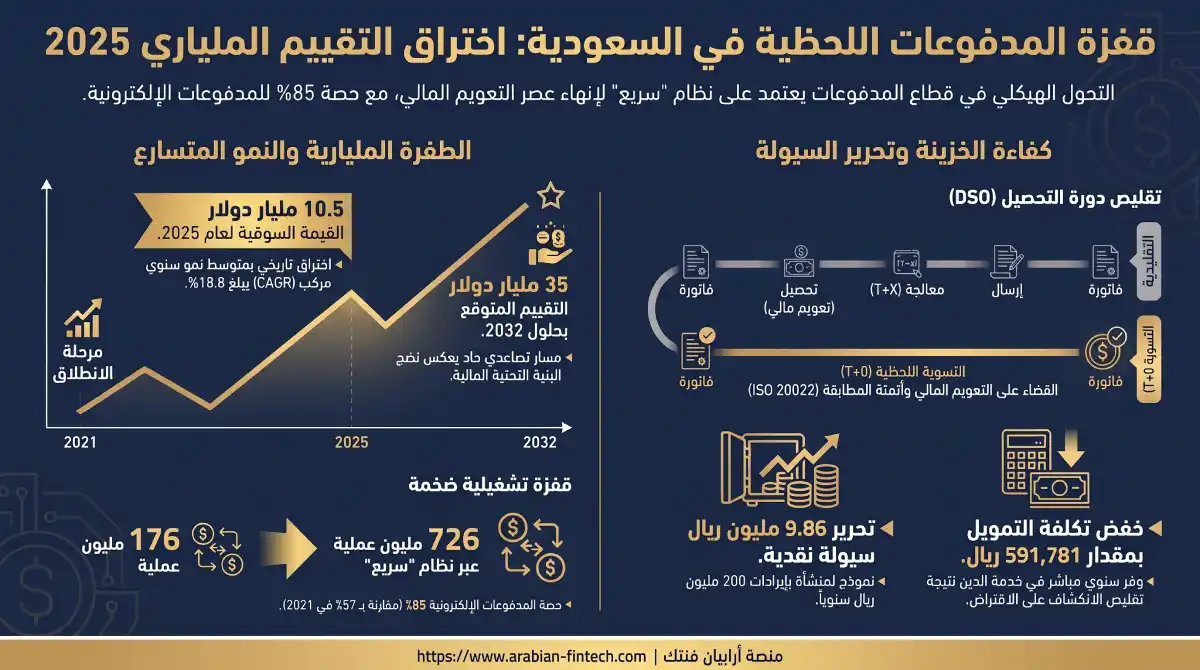
سجلت القيمة السوقية لنشاط المدفوعات اللحظية قفزة استثنائية لتصل إلى 10.5 مليار دولار أمريكي خلال عام 2025. يعكس هذا التقييم مساراً تصاعدياً حاداً بمتوسط نمو سنوي مركب (CAGR) يبلغ 18.8%، مما يمهد الطريق لبلوغ السوق عتبة 35 مليار دولار بحلول عام 2032. هذا النمو لا يعبر فقط عن زيادة طفيفة في الاستخدام، بل يترجم تحولاً هيكلياً كاملاً في الاقتصاد السعودي نحو رقمنة السيولة.
النمو المتسارع للعمليات
منذ التدشين الرسمي في 2021، ارتفعت أحجام المعاملات المنفذة عبر نظام سريع للمدفوعات الفورية من 176 مليون عملية لتسجل 726 مليون عملية بنهاية 2025. هذا التضاعف المتسارع يؤكد نجاح البنية التحتية في استيعاب التدفقات النقدية الضخمة بكفاءة وموثوقية عالية، ويؤسس لمرحلة جديدة من الاعتماد الكلي على القنوات الرقمية.
الأثر المالي للتسويات الآنية
تسريع دورة رأس المال
التحول من دورات التسوية المتأخرة إلى نظام التسويات الفورية اللحظية (T+0) أنهى حقبة التعويم المالي التي كانت تعيق سرعة دوران رأس المال العامل (Working Capital). تمكنت إدارات الخزينة في الشركات من توظيف السيولة فور استلامها، مما خفض بشكل جذري من تكاليف الاقتراض قصير الأجل وسرّع من قدرة المنشآت على سداد الالتزامات.
تقليص تكاليف النقد
بلوغ حصة المدفوعات الإلكترونية 85% من إجمالي عمليات الدفع المنجزة لعام 2025 يمثل نقطة تحول جوهرية في تقليص التكاليف التشغيلية والاقتصادية. إدارة النقد الورقي تفرض أعباءً خفية تشمل عمليات النقل، التأمين، والمطابقة اليدوية، والآن بفضل الاعتماد على التسويات اللحظية، تلاشت هذه الأعباء لصالح الشفافية التامة والتوفر الفوري للبيانات.
السلوك المؤسسي والتبني التجاري
هيمنة المدفوعات الرقمية
لم يعد الاعتماد على البنية التحتية اللحظية مقتصراً على التحويلات الشخصية، بل امتد ليقود مدفوعات قطاع الأعمال (B2B Payments). الشركات باتت تعتمد بشكل متزايد على النظام لمعالجة آلاف الحوالات المجمعة واليومية لدفع أجور العمالة وتسوية مستحقات الموردين بشكل فوري، مستفيدة من الرسوم المنخفضة مقارنة بشبكات البطاقات الائتمانية التقليدية.
التحول لمدفوعات الأعمال
الوصول المرتقب إلى 1.32 مليار عملية بحلول عام 2028 يؤكد أن السلوك المؤسسي يتجه نحو أتمتة كاملة لدورة الدفع. هذا الحجم الهائل يفرض على الشركات المتوسطة والكبرى الاستغناء كلياً عن العمليات اليدوية وربط أنظمتها المحاسبية مباشرة مع قنوات الدفع اللحظي لضمان استمرارية الأعمال.
المشهد التنافسي والابتكار التقني
تطوير واجهات الربط
يشكل الضغط الإيجابي لحجم المعاملات المتصاعد حافزاً قوياً للبنوك لتطوير واجهات برمجة تطبيقات متقدمة (APIs). المنافسة لم تعد تقتصر على تمرير الحوالة فحسب، بل على تقديم خدمات مضافة مبتكرة. تبرز أبرز المزايا التنافسية المضافة عبر الربط البرمجي في:
- التحديث اللحظي لأرصدة الذمم المدينة فور اكتمال الحوالة.
- إلغاء التدخل البشري تماماً في مطابقة الإشعارات البنكية مع الفواتير.
- توفير سيولة فورية تعزز من القوة التفاوضية مع شبكات الموردين.
صعود المحافظ المدمجة
تستثمر شركات التقنية المالية هذا التحول لتقديم حلول المدفوعات المدمجة (Embedded Payments) والمحافظ الرقمية التي تستهدف سد الفجوات في أنظمة الخزينة التقليدية، مما يرفع من حدة التنافسية الإيجابية في القطاع المالي ويقدم خيارات تسعير أكثر مرونة لقطاعات الأعمال المختلفة.
الأطر التشريعية وإدارة المخاطر
تحليلات الأمان اللحظية
تتطلب المعالجة الآنية لمئات الملايين من العمليات بنية أمنية واستباقية استثنائية. البنوك ملزمة اليوم بنشر خوارزميات الذكاء الاصطناعي لتقديم خدمات تحليل احتيال لحظية (Real-time Fraud Analytics) قادرة على اكتشاف الأنماط المشبوهة وحظرها في أجزاء من الثانية دون إعاقة تجربة المستخدم الشرعي. ولضمان أمان العمليات اللحظية، تتبع المؤسسات المالية مساراً بروتوكولياً متسلسلاً:
- استقبال طلب الدفع وتشفير بيانات الطرفين عبر المعايير الأمنية الوطنية.
- تمرير البيانات عبر خوارزميات مكافحة الاحتيال وتحليل السلوك المالي بشكل فوري.
- تنفيذ التسوية النهائية واعتماد المطابقة عبر شبكة البنك المركزي بشكل لا رجعة فيه.
التوافق مع المعايير الدولية
هذا التوسع يخضع لرقابة صارمة تضمن استقرار النظام المالي الكلي. تبني معيار الرسائل المالية ISO 20022 يوفر ثراءً وعمقاً في البيانات المرفقة مع كل حوالة، مما يسهل عمليات الامتثال، مكافحة غسيل الأموال، وتلبية كافة متطلبات البنك المركزي بدقة متناهية تواكب سرعة التدفقات المالية وتدعم استدامتها.
| المؤشر الاستراتيجي | بيانات 2021 | بيانات 2025 | التوقعات (2028 – 2032) |
|---|---|---|---|
| حجم المعاملات اللحظية | 176 مليون عملية | 726 مليون عملية | 1.32 مليار عملية (2028) |
| القيمة السوقية للمدفوعات | مرحلة الانطلاق المبكر | 10.5 مليار دولار | نمو مركب 18.8% حتى 2032 |
| حصة المدفوعات الإلكترونية | 57% | 85% | التحول نحو اقتصاد رقمي بالكامل |
| النمط السلوكي السائد | تحويلات الأفراد (P2P) | اختراق مؤسسي (B2B) | أتمتة كاملة للعمليات عبر APIs |
الأثر التشغيلي والمالي على كفاءة الخزينة المؤسسية
يشكل احتجاز النقد داخل غرف المقاصة التقليدية عبئاً خفياً يستنزف ربحية المنشآت. ومع الاعتماد المتزايد على نظام سريع للمدفوعات الفورية، لم تعد إدارة الخزينة تقتصر على مراقبة الأرصدة، بل تحولت إلى مركز ربحية نشط يدير السيولة اللحظية بكفاءة متناهية لدعم دورة التشغيل وتقليص الانكشاف على الديون.
هندسة دورة التحويل النقدي وإلغاء التعويم المالي
تعتمد صحة المنشآت التجارية على سرعة دوران رأس المال العامل (Working Capital). تاريخياً، عانت الإدارات المالية من فترات التعويم المالي (Float Time) التي تعطل السيولة لمدد تتراوح بين 24 إلى 72 ساعة أثناء معالجة الدفعات البنكية المجمعة. هذا التأخير يخلق فجوات تمويلية تجبر الشركات على سحب تسهيلات ائتمانية مكلفة لتغطية التزاماتها اليومية.
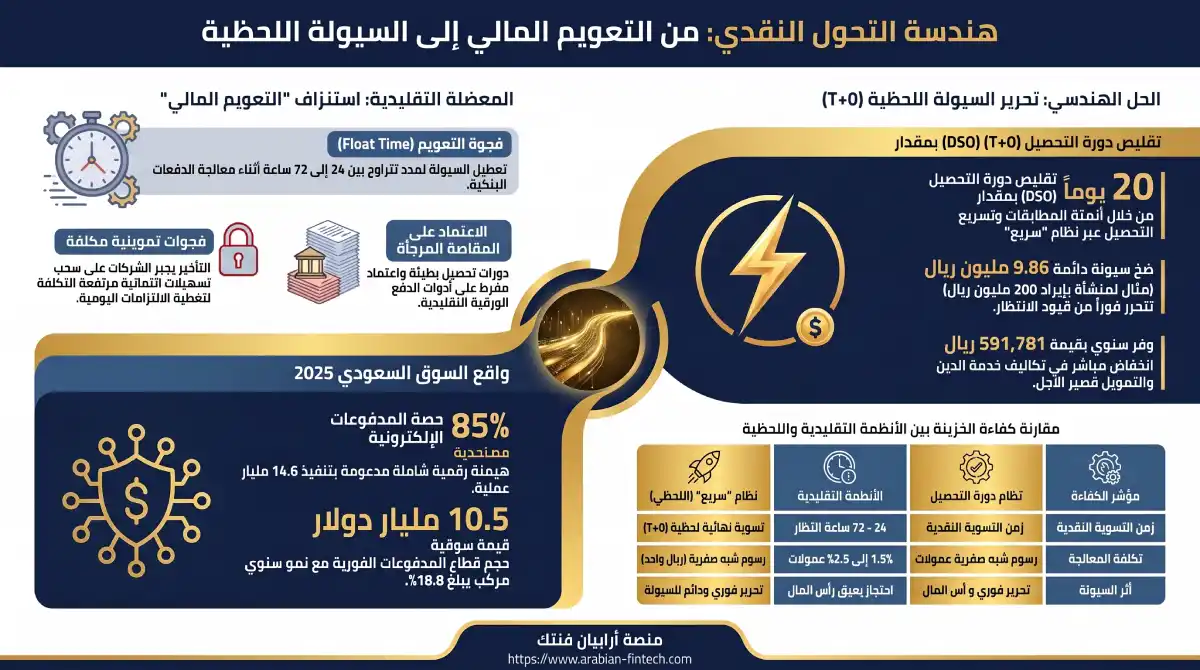
التسوية اللحظية (T+0) غيرت هذه المعادلة تماماً. لتقريب الصورة، لنأخذ منشأة متوسطة كبرى تحقق إيرادات سنوية تبلغ 200 مليون ريال سعودي. من خلال أتمتة المطابقات وتسريع التحصيل، ينجح نظام سريع للمدفوعات الفورية في تقليص فترة تحصيل الذمم المدينة (DSO) بمقدار 20 يوماً. حسابياً، هذا الانكماش الزمني يضخ سيولة نقدية دائمة بقيمة 9.86 مليون ريال سعودي مباشرة في الحسابات الجارية للمنشأة، مما يحررها من قيود الانتظار ويمنحها مرونة تشغيلية هائلة لتوظيف هذا النقد فوراً لتمويل أنشطتها التوسعية.
الخفض الجذري لتكاليف التمويل وتآكل الهوامش الربحية
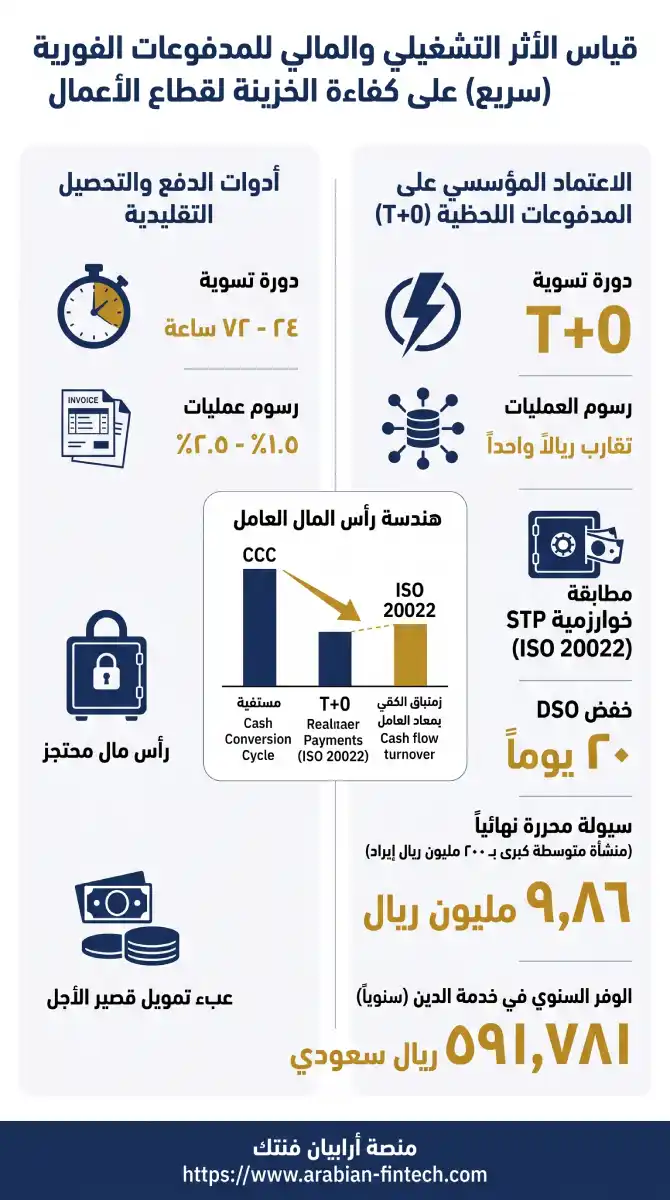
تحرير السيولة ليس مجرد رقم دفتري، بل ينعكس بشكل حي ومباشر على قائمة الدخل ومؤشرات الأداء. توفر المنشأة التي حررت 9.86 مليون ريال ما يقارب 591,781 ريالاً سعودياً سنوياً من تكاليف خدمة الدين، بافتراض متوسط تكلفة تمويل يبلغ 6.0%. هذا الوفر المباشر ينتج عن تقليص الاعتماد على الاقتراض قصير الأجل (Short-term Borrowing) أو السحب على المكشوف لتغطية العجز المؤقت في التدفقات النقدية.
بموازاة ذلك، تواجه الشركات نزيفاً مستمراً في هوامشها الربحية نتيجة الرسوم الإدارية المقتطعة من بوابات الدفع التقليدية أو عمولات خصم الفواتير (Invoice Discounting)، والتي تتراوح عادة بين 1.5% و2.5% من إجمالي قيمة الفاتورة. في المقابل، يفرض الدفع اللحظي عبر البنية التحتية الوطنية رسوماً شبه صفرية لا تتجاوز ريالاً واحداً للعمليات منخفضة القيمة، ما يرفع من كفاءة التحصيل ويزيد من صافي الربح التشغيلي بشكل تراكمي.
الأثر الاستراتيجي وتوظيف السيولة المحررة
تخفيض الأعباء التمويلية وتوفر الكاش اللحظي يمنح إدارات الخزينة القدرة على تبني سياسات مالية هجومية، تتمثل أبرزها في استغلال الخصومات النقدية الممنوحة من الموردين عند السداد المبكر. لتفعيل هذه الاستراتيجية وتحقيق أقصى استفادة مالية وتشغيلية، تتبع المنشآت المتقدمة مساراً متسلسلاً:
- دمج الأنظمة المحاسبية مع واجهات برمجة التطبيقات البنكية لتحديث حالة الذمم الدائنة بصورة فورية.
- تصنيف الموردين وتقييم عقود التوريد بناءً على نسب الخصم المتاحة لعمليات السداد النقدي المبكر.
- تفعيل طلبات الدفع الآلية والمجدولة فور استالم ومطابقة أوامر الشراء لتسريع التسوية واقتناص الخصم المالي.
| مؤشر الكفاءة المالية | أدوات الدفع والتحصيل التقليدية | الاعتماد المؤسسي على المدفوعات اللحظية |
|---|---|---|
| دورة التسوية النقدية | معالجة مؤجلة تستغرق 24 إلى 72 ساعة | مقاصة وتسوية نهائية لحظية (T+0) |
| تكلفة معالجة المعاملات | استقطاعات تتراوح بين 1.5% إلى 2.5% | رسوم اقتصادية تقارب ريالاً للعمليات الصغيرة |
| أثر السيولة (منشأة بـ 200 مليون) | احتجاز مستمر يعيق دوران رأس المال | تحرير فوري ودائم لـ 9.86 مليون ريال |
| الوفر السنوي في خدمة الدين | تحمل أعباء تمويلية بمتوسط فائدة 6.0% | توفير مباشر يقدر بـ 591,781 ريال سعودي سنوياً |
السلوك والتبني المؤسسي لمعيار ISO 20022
شكل انتقال البنية التحتية المالية في المملكة نحو بروتوكولات التراسل المتقدمة نقطة تحول حاسمة في طريقة إدارة الشركات لتدفقاتها النقدية. لم يعد نظام سريع للمدفوعات الفورية مجرد قناة لتمرير الأموال بسرعة، بل أصبح لغة تواصل رقمية مشتركة تعيد صياغة العمليات المحاسبية وسلوك إدارات الخزانة اليومي.
إعادة هندسة أنظمة الفوترة والمطابقة الآلية
تاريخياً، عانت إدارات الخزانة من قصور الرسائل النصية المحدودة المرافقة للتحويلات البنكية، مما فرض تدخلاً بشرياً مكثفاً لمطابقة الدفعات مع الفواتير المفتوحة. اليوم، وعبر اعتماد معيار الرسائل المالية ISO 20022، تتم المعاملات بصيغة XML التي تسمح بدمج بيانات غنية ومفصلة داخل أمر التحويل نفسه، لتشمل أرقام الفواتير، تفاصيل أوامر الشراء، والرقم الموحد للمنشأة التجارية.
هذا الثراء في البيانات يقضي تماماً على الحاجة للتدخل اليدوي لتسوية الذمم المدينة (Accounts Receivable) داخل أنظمة تخطيط موارد المؤسسات (ERP). على أرض الواقع، عندما تتلقى منشأة توزيع مدفوعاتها مدمجة بهذه التفاصيل، تقوم الخوارزميات بمطابقة الإشعار البنكي مع الفاتورة آلياً، وهو ما يساهم في خفض التأخير الإداري المرتبط بالنزاعات التجارية وتسجيل المستندات بمتوسط يتراوح بين 10 إلى 20 يوماً.
هذا المستوى من المعالجة المباشرة (Straight-Through Processing) يدمج الدفع الآلي كحلقة متصلة ضمن سلسلة التوريد المباشرة للشركات. اختفاء الحاجة لملاحقة الإيصالات وتأكيد الحوالات يرفع الكفاءة الإدارية لقطاع الأعمال بصورة ملحوظة، ويوجه جهد المحاسبين نحو التحليل المالي والتدقيق الاستراتيجي بدلاً من إدخال البيانات الروتيني وعمليات التسوية المرهقة.
خدمات طلب الدفع والاستفادة من المعرفات البديلة
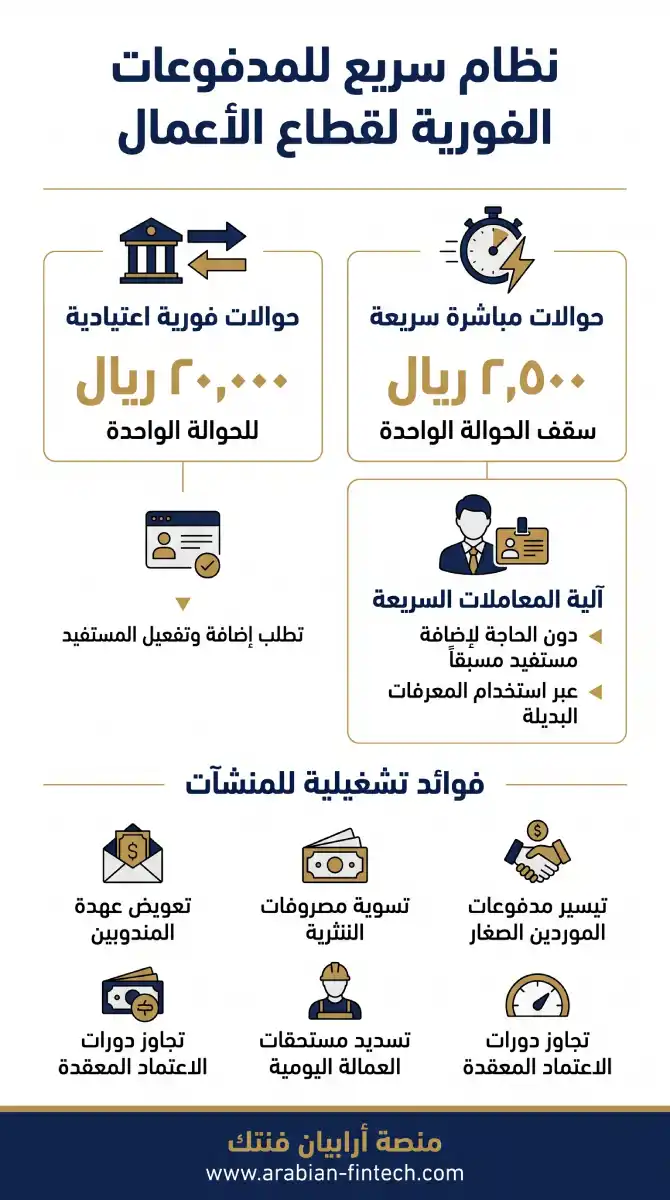
لتلبية الاحتياجات التشغيلية المتنوعة، يوفر نظام سريع للمدفوعات الفورية مسارات تحويل مرنة تعالج تحديات السيولة اليومية للمنشآت بكفاءة. يتيح النظام تمرير حوالات فورية اعتيادية بسعة تصل إلى 20,000 ريال سعودي للحوالة الواحدة، بينما يستهدف مسار الحوالات المباشرة المعاملات السريعة دون الحاجة لإضافة مستفيد مسبقاً، بسقف مالي يتقيد بـ 2,500 ريال عبر استخدام المعرفات البديلة.
هذا السقف المنخفض للحوالات المباشرة يصنع فارقاً جوهرياً في تيسير مدفوعات الموردين الصغار وتسوية مصروفات النثرية (Petty Cash) بمرونة ويسر. كأن تحتاج شركة لتعويض عهدة نقدية لمندوبيها أو تسديد مستحقات عمالة يومية؛ يمكن إنجاز ذلك فوراً عبر ربط الدفعات برقم الجوال أو الهوية، متجاوزين دورة اعتماد الحسابات البنكية المعقدة التي تعيق سرعة الأعمال.
تستفيد المنشآت الصغرى من استلام مستحقاتها اللحظية دون المرور بتعقيدات إضافة الحسابات البنكية، مما يعزز الشمول المالي التجاري ويقلل من الاعتماد على النقد الورقي. ولتوضيح الفوارق التشغيلية بين المسارين لدعم اتخاذ القرار المالي، نلخص الخصائص في الإطار التالي:
| معيار التنفيذ | الحوالات الفورية (عبر الآيبان) | الحوالات السريعة (المعرفات البديلة) |
|---|---|---|
| الحد الأقصى للعملية | 20,000 ريال سعودي | 2,500 ريال سعودي |
| متطلبات التنشيط | إضافة وتفعيل المستفيد مسبقاً عبر القنوات المصرفية | لا يتطلب تفعيل مسبق، ينفذ مباشرة |
| بيانات التوجيه | يتطلب رقم الحساب البنكي الدولي (IBAN) | رقم الجوال، الهوية الوطنية، الإقامة، البريد الإلكتروني، أو الرقم الموحد |
| حالة الاستخدام المؤسسي | سداد الموردين الاستراتيجيين، دفعات العقود التجارية | تصفية العهد النقدية، الموردين الصغار، المصروفات التشغيلية الطارئة |
تتكامل هذه المعرفات مع خدمة طلب الدفع (Request to Pay – RTP)، التي تمثل نقلة نوعية في ديناميكية التحصيل المالي. بدلاً من انتظار العميل لإجراء التحويل وتأخره، تبادر المنشأة الدائنة بتفعيل دورة التحصيل عبر إجراءات نظامية متسلسلة لضمان استقرار السيولة:
- إصدار المنشأة فاتورة رقمية وربطها بالرقم الموحد للعميل أو معرفه البديل.
- توليد إشعار “طلب دفع” آلي وتوجيهه مباشرة عبر واجهات برمجية ليظهر في النظام المصرفي للعميل التجاري.
- مراجعة العميل لتفاصيل الفاتورة والموافقة على السداد الفوري عبر نظامه البنكي.
- معالجة الحوالة عبر رسائل ISO 20022 لتستقر الأموال لحظياً بحساب المورد وتُحدث السجلات المحاسبية.
المشهد التنافسي ومنظومة التقنية المالية
أعادت بيئة التشريعات المرنة رسم خارطة التنافسية داخل البنية التحتية المالية في المملكة، لتنقل مركز الثقل من احتكار البنوك التقليدية لعمليات التسوية إلى سوق مفتوح تتصارع فيه البنوك، محافظ الدفع، وشركات التقنية المالية لتقديم القيمة المضافة. المستفيد الأول من هذه الديناميكية هي قطاعات الأعمال التي باتت تمتلك خيارات تسعير وتشغيل لم تكن متاحة قبل سنوات قليلة.
تزايد رخص التقنية المالية وتنافسية الخدمات الوسيطة
يتسع النطاق الاستثماري لقطاع الفنتك بشكل محموم؛ حيث قفز عدد شركات التقنية المالية العاملة في السوق السعودي إلى 301 شركة خلال عام 2025، مدفوعاً بمستهدف وطني استراتيجي لتوطين 525 شركة بحلول عام 2030. هذا التشبع التدريجي لا يعكس مجرد زيادة عددية، بل يمثل نشوء طبقة جديدة من مزودي الحلول البرمجية الوسيطة (Middleware) التي تسد فجوة تقنية حرجة لدى الشريحة الأكبر من قطاع الأعمال.
تعاني آلاف الشركات المتوسطة من بطء تحديث أنظمتها المحاسبية القديمة (Legacy Systems) وصعوبة ربطها المباشر مع واجهات برمجة التطبيقات (APIs) البنكية المعقدة. هنا، تتدخل شركات التقنية المالية لتقديم منصات وساطة ذكية تعمل على أتمتة دورة الدفع بالكامل عبر مسار متسلسل ومحوكم:
- سحب بيانات المطالبات المالية آلياً من نظام تخطيط الموارد الخاص بالمنشأة.
- توجيه أوامر السداد المجمعة عبر نظام سريع للمدفوعات الفورية لضمان التسوية اللحظية.
- استقبال إشعارات المعيار المالي ISO 20022 وإجراء المطابقة العكسية لإغلاق الفواتير المفتوحة في السجلات المحاسبية.
تشتد المنافسة اليوم بين البنوك ومحافظ الدفع الرقمية لاجتذاب هذه المنشآت. لم يعد التنافس مقتصراً على تخفيض رسوم الحوالات، بل انتقل إلى توفير لوحات تحكم مالية (Financial Dashboards) ترتكز على تحليل البيانات الفورية، التنبؤ بنقص السيولة، وتقديم قروض تمويل سلسلة التوريد بناءً على التدفقات النقدية اللحظية للمنشأة.
المدفوعات عبر رموز الاستجابة السريعة (QR) والمحافظ الرقمية
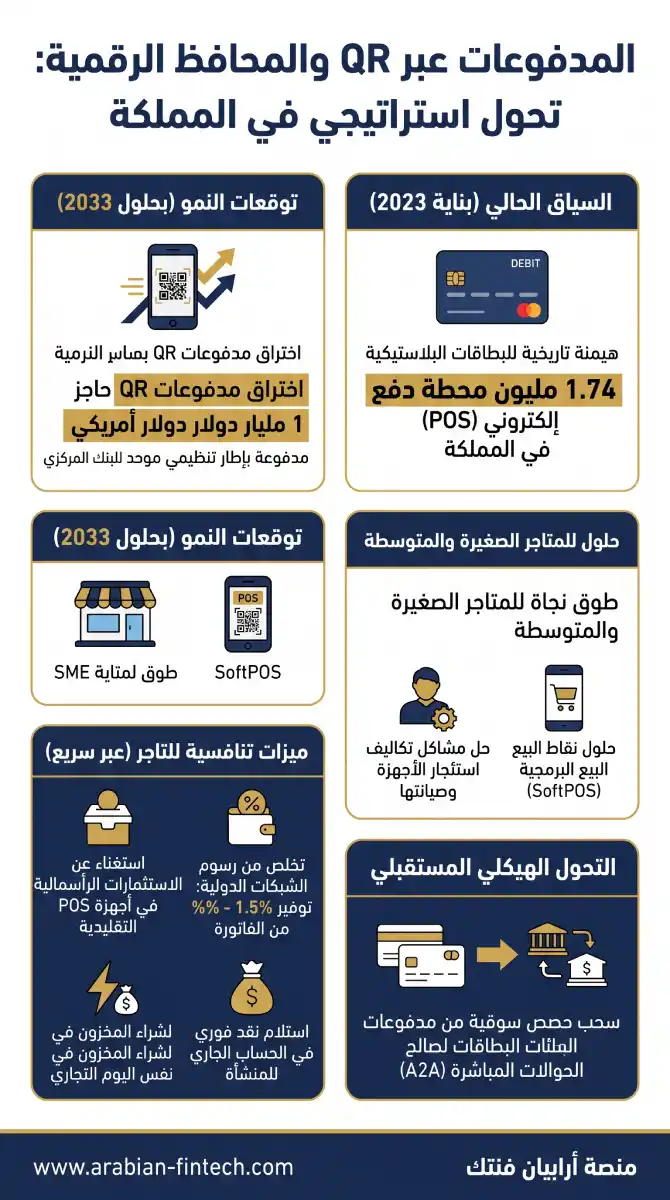
رغم الهيمنة التاريخية للبطاقات البلاستيكية التي أسفرت عن نشر 1.74 مليون محطة دفع إلكتروني (POS) في المملكة بنهاية 2023، يشهد السوق ارتداداً استراتيجياً نحو حلول القبول منخفضة التكلفة. تشير التوقعات إلى اختراق مدفوعات رموز الاستجابة السريعة (QR) لحاجز المليار دولار بحلول عام 2033، مدفوعة بتبني البنك المركزي لإطار تنظيمي موحد يضمن التوافقية بين كافة المحافظ والبنوك.
يوفر الاعتماد المتنامي على مدفوعات (QR) وحلول نقاط البيع البرمجية (SoftPOS) طوق نجاة للمتاجر الصغيرة والمتوسطة التي طالما عانت من تكاليف استئجار الأجهزة الثابتة وصيانتها. بتمرير هذه العمليات عبر نظام سريع للمدفوعات الفورية، يكتسب التاجر ميزات تنافسية تعيد تشكيل هوامشه الربحية:
- الاستغناء التام عن الاستثمارات الرأسمالية في أجهزة نقاط البيع التقليدية.
- التخلص من رسوم الشبكات الدولية التي تقتطع عادة ما بين 1.5% إلى 3% من قيمة الفاتورة.
- استلام النقد بشكل فوري في الحساب الجاري للمنشأة، مما يسمح بإعادة ضخ الأموال لشراء المخزون في نفس اليوم التجاري.
هذا التحول يسحب حصصاً سوقية ضخمة من مدفوعات البطاقات لصالح الحوالات المباشرة بين الحسابات (Account-to-Account – A2A). ومع اكتمال نضج أطر الخدمات المصرفية المفتوحة (Open Banking)، نشهد تسارعاً في دمج خيارات الدفع المباشر داخل تطبيقات التوصيل ومنصات التجارة الإلكترونية، مما يعجل بالانتقال الكامل للتعاملات غير النقدية ويعزز الكفاءة الاقتصادية الشاملة.
| معيار المقارنة | أنظمة نقاط البيع التقليدية (POS) | مدفوعات (QR) و الحوالات المباشرة (A2A) |
|---|---|---|
| تكلفة البنية التحتية | مرتفعة (شراء/استئجار أجهزة، صيانة، ورق طباعة) | شبه معدومة (ملصق ثابت أو تطبيق على الهاتف الذكي) |
| هيكل الرسوم | استقطاعات نسبية تعتمد على نوع البطاقة (تصل لـ 3%) | رسوم ثابتة ومنخفضة جداً للعملية الواحدة |
| زمن التسوية النقدية | تسوية بنهاية اليوم أو في يوم العمل التالي | تسوية لحظية فور إتمام المسح والموافقة |
| المخاطر التشغيلية | احتمالية تعطل الأجهزة أو انقطاع شبكة الاتصال الخاصة | ارتباط مباشر ومستقر بشبكات الهواتف المحمولة وتوافرية عالية |
التشريعات والمخاطر والتكامل الرقمي
يشهد القطاع المالي في المملكة حراكاً تنظيمياً يعيد تعريف آليات تبادل السيولة وتأمينها. لم تعد التشريعات مجرد أطر رقابية، بل أصبحت محركاً أساسياً لابتكار نماذج أعمال جديدة تعتمد على التكامل بين الأنظمة المحاسبية والبنية التحتية للمدفوعات، مما يفرض على القطاعات التجارية إعادة هيكلة عملياتها التشغيلية لتواكب هذا النضج التنظيمي.
المصرفية المفتوحة والربط مع نظام الفوترة الإلكترونية
دشنت الجهات الرقابية مرحلة حاسمة بالبدء بإصدار تراخيص المصرفية المفتوحة (Open Banking) رسمياً في عام 2026، لتشمل خدمات بدء الدفع (Payment Initiation Services – PIS). هذا الترخيص المتقدم يخلق مساراً تقنياً مستقلاً يتكامل بشكل مباشر ومؤتمت مع المرحلة الثانية من الفوترة الإلكترونية (منصة فاتورة) المعتمدة من هيئة الزكاة والضريبة والجمارك (ZATCA).
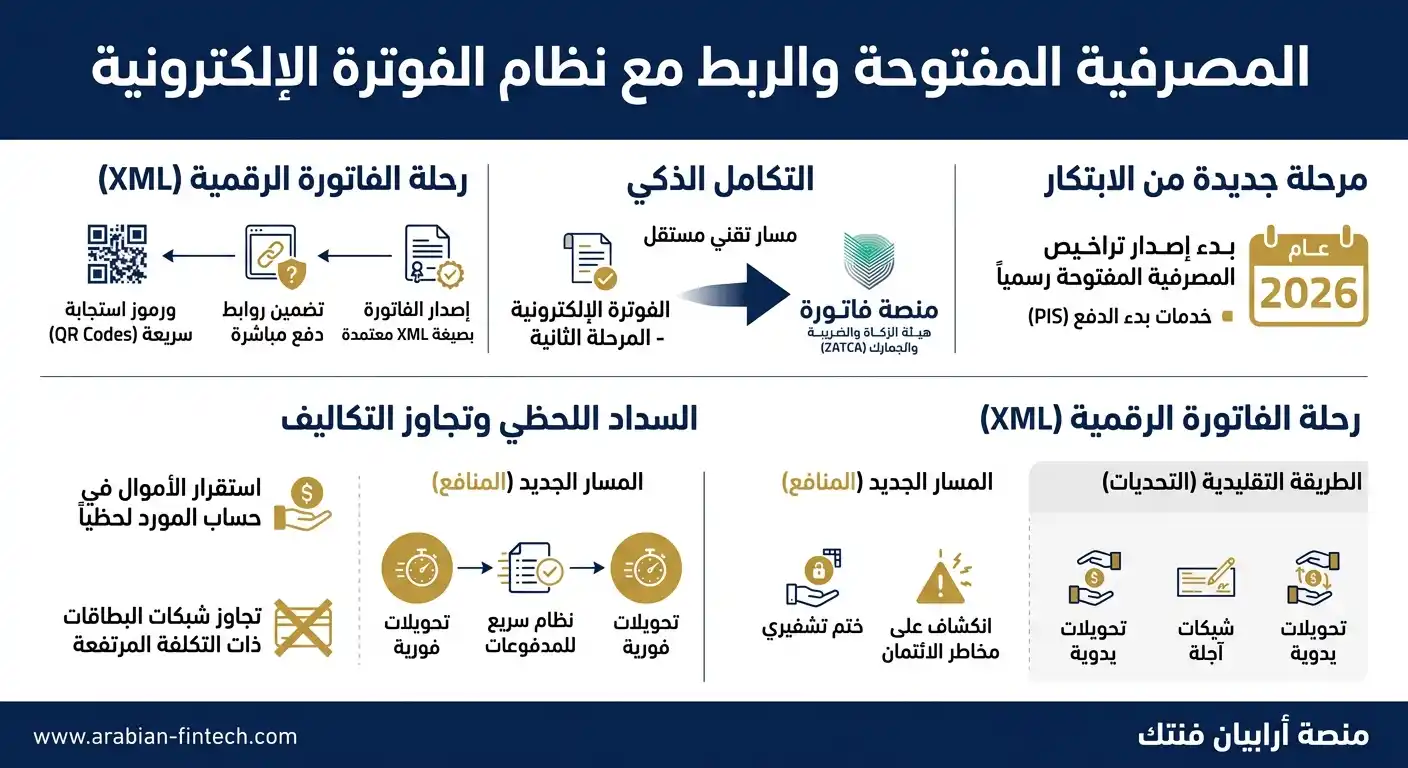
تاريخياً، كانت المطابقات وتسديد فواتير قطاع الأعمال تعتمد على التحويلات اليدوية أو الشيكات الآجلة، مما يرفع الانكشاف على مخاطر الائتمان. اليوم، بفضل هذا التكامل، يتم إصدار الفواتير بصيغة XML معتمدة بختم تشفيري، وتتضمن روابط دفع مباشرة ورموز استجابة سريعة (QR Codes). عندما يقوم العميل بمسح الرمز أو النقر على الرابط، يتم توجيه أمر السداد فوراً ليتم تمريره عبر نظام سريع للمدفوعات الفورية، لتستقر الأموال في حساب المورد لحظياً متجاوزة شبكات البطاقات ذات التكلفة المرتفعة.
لتوضيح الأثر العملي؛ تعمل شركات المقاولات والتوريد عبر هذه التقنية على القضاء نهائياً على مخاطر الشيكات المرتجعة. تضمن دورة الدفع الجديدة تسوية مستحقات العقود التجارية وتحديث السجلات المحاسبية آلياً، مما يمثل قفزة كبرى في أمن وموثوقية التسوية اللحظية للعمليات التجارية الكبرى.
إدارة مخاطر الاحتيال والحوكمة المؤسسية
السرعة اللحظية في تنفيذ الحوالات تقصر نافذة التدخل البشري لتدارك العمليات الاحتيالية. استجابة لذلك، ألزم البنك المركزي مؤسسات الدفع بالتوافق الكامل مع إطار عمل مكافحة الاحتيال بحلول أبريل 2026. يتطلب هذا الإطار تطبيق خوارزميات تحقق آنية تسبق تنفيذ الحوالة.
ولدعم منظومة الامتثال الرقابي، صدر تعميم البنك المركزي رقم 472047799 في مارس 2026، والذي يفرض على مشغلي أنظمة المدفوعات التكامل مع خدمة “واثق” للتحقق من المستفيد الحقيقي (Ultimate Beneficial Owner – UBO). تمر عملية إدارة المخاطر بالخطوات الإلزامية التالية:
- تدقيق المعرفات البديلة وتوثيق حساب المستفيد المؤسسي عبر قواعد البيانات الوطنية قبل تفعيل أوامر بدء الدفع.
- تطبيق خوارزميات رصد السلوك المالي لحظر التدفقات غير المعتادة لحظياً وقبل اكتمال التحويل.
- تمرير المعاملة الآمنة للتسوية النهائية عبر البنية التحتية، مع حفظ سجلات التدقيق الرقمية لأغراض التفتيش.
تنظيم الرسوم وسقوف التسعير للعمليات التجارية
حماية هوامش الأرباح التشغيلية للمتاجر شكلت دافعاً أساسياً لإعادة هيكلة تسعير المدفوعات. أقر البنك المركزي قيوداً تنظيمية صارمة في عام 2025 على رسوم خدمات التجار (Merchant Service Charge – MSC) للمدفوعات المحلية المنفذة عبر شبكة “مدى”. تم تحديد سقف أقصى للرسوم بنسبة 0.80%، وبحد أعلى لا يتجاوز 40 ريالاً سعودياً للعملية الواحدة مهما بلغت قيمتها.
هذا التخفيض التنظيمي يقلب الموازين لصالح تبني المدفوعات الرقمية كلياً في القطاعات ذات المبيعات الضخمة والتذاكر الكبيرة، مثل تجارة الجملة، معارض السيارات، والمعدات الصناعية. بدلاً من اقتطاع آلاف الريالات كعمولات في أنظمة الدفع القديمة، تضمن السقوف الجديدة احتفاظ التاجر بهوامشه الربحية كاملة تقريباً.
تجعل هذه التدابير المملكة واحدة من أكثر الأسواق كفاءة من حيث انخفاض تكلفة القبول التجاري للدفع الرقمي على مستوى العالم. يمثل الاعتماد المؤسسي على نظام سريع للمدفوعات الفورية جنباً إلى جنب مع ضوابط التسعير نقطة تحول استراتيجية تسرع تفكيك النقد وتوجه الشركات نحو أتمتة كاملة لخزينتها.
| معيار الكفاءة التشغيلية | أدوات الدفع التقليدية | المصرفية المفتوحة والفوترة الإلكترونية |
|---|---|---|
| آلية المطابقة المحاسبية | تسوية يدوية تستغرق أياماً وتتطلب موارد بشرية مكثفة | أتمتة فورية عبر روابط الدفع المدمجة بصيغة XML |
| تكلفة معالجة المدفوعات | عمولات بطاقات ائتمان تتجاوز 2% دون سقف تنظيمي | رسوم شبه صفرية عبر A2A وسقف 40 ريالاً لشبكة مدى |
| مخاطر الائتمان التجاري | انكشاف مرتفع على الشيكات الآجلة والديون المعدومة | إلغاء المخاطر كلياً بفضل التسوية النهائية اللحظية |
| االامتثال والتحقق (KYC) | يعتمد على مستندات ورقية ومطابقات مكتبية دورية | تحقق استباقي عبر ربط برمجي لحظي مع خدمة “واثق” |
الاستنتاجات
لقد أثبتت المؤشرات الإحصائية والقراءة التحليلية للمشهد المالي أن نظام “سريع” لم يعد مجرد “قناة عبور للأموال” أو وسيلة لتسريع الحوالات اليومية، بل تطور ليصبح منصة استراتيجية وطنية تعيد هندسة دورة رأس المال العامل بالكامل. إن الانتقال المتسارع نحو التسويات الفورية اللحظية (T+0) والاعتماد المؤسسي الكثيف على بروتوكولات (ISO 20022)، مقترناً بالتوسع في حلول المصرفية المفتوحة والمدفوعات المدمجة، يؤسس لواقع اقتصادي جديد تتلاشى فيه فجوات التعويم المالي وتنقضي فيه مخاطر دورات المقاصة التقليدية. هذه الهيكلة التقنية والتشريعية ترفع كفاءة الخزينة، تقلص فترات تحصيل الذمم المدينة بشكل جذري، وتدمج الدفع الآلي كحلقة متصلة ضمن سلسلة التوريد المباشرة للشركات، مما يضع السوق السعودي في صدارة الأسواق العالمية من حيث النضج الرقمي للمدفوعات.
يفرض هذا النضج التقني السريع على صناع القرار والمستثمرين التعامل مع قواعد لعب تنافسية جديدة، حيث تعزز السيولة المحررة من استقلالية القطاع الخاص مالياً وتقلل من انكشافه على أدوات الاقتراض البنكي المكلفة لتغطية العجز المؤقت في التدفقات النقدية. هذا الوفر المباشر في تكلفة التمويل يتيح للمنشآت توظيف النقد فوراً لتمويل أنشطتها التوسعية واقتناص الخصومات النقدية للسداد المبكر. استراتيجياً، تتمثل الفرصة الكبرى اليوم لكيانات التقنية المالية والبنوك في استثمار هذا التحول لتوفير منصات خزانة ذكية وحلول برمجية وسيطة تستهدف الشريحة الواسعة من الشركات الباحثة عن أتمتة دورة الدفع وتحويل البيانات المالية المتدفقة إلى منتجات ائتمانية ذكية تدعم استدامة النمو التشغيلي والاقتصادي.
الاتجاهات المستقبلية
من المتوقع أن يواصل قطاع المدفوعات الفورية مساره التصاعدي بزخم استثنائي خلال الـ 12 إلى 24 شهراً القادمة، مدعوماً بالبنية التحتية الصلبة لـ “سريع” والتحول الملحوظ نحو أتمتة العمليات التجارية. هذا المسار سيشهد سيطرة شبه كاملة لمدفوعات الحساب للحساب (A2A) على قطاع الأعمال (B2B)، مما سيعجل بـ إزاحة النماذج التقليدية المعتمدة على البطاقات البلاستيكية والشيكات المؤجلة في التعاملات المؤسسية، ليتجاوز بذلك حاجز المليارات في حجم العمليات.
من جانب آخر، يبرز التوسع في تبني آليات “طلب الدفع” (Request to Pay) كأحد أهم مغيرات اللعبة المرتقبة، ليصبح المعيار الذهبي الجديد في دورة التحصيل المالي وإدارة الخزينة. كما أن الترخيص لخدمات بدء الدفع (PIS) سيمهد لدمج مباشر مع الفواتير الرقمية، مما يوفر للشركات مساراً مؤتمتاً يختصر دورة التسوية ويقلص التدخل البشري.
رؤية أرابيان فنتك
تشير القراءة المعمقة للتحولات الهيكلية في البنية التحتية المالية السعودية إلى أن التحديث الفوري لأنظمة تخطيط الموارد (ERP) للربط المباشر مع واجهات برمجة التطبيقات (APIs) لم يعد ترفاً تقنياً، بل ضرورة مالية لحماية التدفقات النقدية والنجاة في سوق تبلغ نسبة رقمنته 85%. تبدو الدلالة الأهم في هذا المسار كامنة في انتقال “نظام سريع للمدفوعات الفورية” من مرحلة التبني التجريبي إلى مرحلة الهيمنة التشغيلية، ما يفرض واقعاً جديداً تُقاس فيه كفاءة المنشآت التجارية بسرعة دوران النقد اللحظي وليس بحجم المبيعات الآجلة.
من منظور السوق، يعني هذا النضج التشريعي والتقني أن مراكز القوى تتغير جذرياً. البنوك التقليدية التي كانت تعتمد على إيرادات رسوم التحصيل وفوائد التمويل قصير الأجل لتغطية فترات التعويم المالي تواجه ضغطاً حقيقياً لابتكار نماذج أعمال جديدة، بينما تنفتح ساحة واسعة أمام شركات التقنية المالية (FinTech) للعب دور الوسيط الذكي (Middleware). هذه الكيانات باتت تمتلك فرصة استثنائية لتقديم منتجات ائتمانية مبنية على التحليل اللحظي لبيانات معيار ISO 20022، مما يحول البيانات الدقيقة المرافقة للحوالات إلى أصول مالية قابلة للتمويل.
يمكن قراءة التكامل المرتقب بين خدمات المصرفية المفتوحة والمرحلة الثانية من الفوترة الإلكترونية المعتمدة من هيئة الزكاة والضريبة والجمارك، باعتباره نقطة انطلاق لفرص استثمارية غير مسبوقة في أتمتة سلسلة التوريد. المنشآت التي ستنجح في دمج خدمات “طلب الدفع” داخل فواتيرها الرقمية ستتمكن من القضاء نهائياً على مخاطر الائتمان التجاري والشيكات المرتجعة، مما يمنحها قوة تفاوضية ومرونة سيولة تضعها في موقع الريادة أمام منافسيها الذين ما زالوا يعتمدون على دورات المقاصة اليدوية المعرضة للنزاعات والتأخير.
بالرغم من هذه المكاسب، قد يفرض هذا التسارع تحديات تشغيلية صارمة تعيق بعض المنشآت عن مواكبة التحول. الانكشاف اللحظي للسيولة يتطلب أطراً أمنية متقدمة وامتثالاً فورياً لبروتوكولات مكافحة الاحتيال والتحقق اللحظي من المستفيد الحقيقي، مما قد يضغط على ميزانيات الشركات التي تفتقر إلى البنية البرمجية الكافية لتحمل هذه المتطلبات الرقابية الآلية، ويجعلها عرضة للتخلف عن ركب المنظومة المالية الحديثة.
من المرجح أن تدفع هذه الديناميكية قطاع الأعمال (B2B) نحو تهميش أدوات الدفع القائمة على البطاقات البلاستيكية لصالح الحوالات المباشرة بين الحسابات (A2A). ومن بين الاتجاهات التي تستحق المتابعة الدقيقة خلال المرحلة القادمة، قدرة محافظ الدفع الرقمية على تقديم منصات إدارة خزانة متكاملة تدمج التمويل والدفع اللحظي في واجهة واحدة، وهو ما سيجعل السوق السعودي بيئة نموذجية للجيل القادم من حلول كفاءة رأس المال العامل وإدارة السيولة على مستوى المنطقة.
المصادر المستخدمة في هذا التقرير
استند هذا التقرير في بناء تحليلاته واستنتاجاته إلى مجموعة من البيانات والإحصاءات الرسمية الصادرة عن الجهات التنظيمية، إلى جانب تقارير بحثية ومؤسسية متخصصة لضمان دقة القراءة الاستراتيجية لواقع ومستقبل المدفوعات الفورية.
- البنك المركزي السعودي — نظام سريع للمدفوعات الفورية
- البنك المركزي السعودي — حصة المدفوعات الإلكترونية تسجل 85% من إجمالي عمليات الدفع
- البنك المركزي السعودي — انسجامًا مع مستهدفات برنامج تطوير القطاع المالي لتحقيق التحول الرقمي
- البنك المركزي السعودي — قرارات وأخبار البنك المركزي للمدفوعات
- سعوديبيديا — نظام المدفوعات الفورية (سريع)
- Mordor Intelligence — تقرير قطاع صناعة المدفوعات في المملكة العربية السعودية
- Mordor Intelligence — تقرير سوق المدفوعات الرقمية في الشرق الأوسط وشمال أفريقيا
- Ken Research — تقرير سوق المدفوعات اللحظية في السعودية وتوجهات الشركات
- FIS Global — تقرير المدفوعات العالمي 2023
- Tanmeya — المدفوعات الفورية والتحول الرقمي: كيف يعيد نظام سريع تشكيل القطاع
- Juspay — دليل استراتيجي لمشهد المدفوعات في المملكة العربية السعودية
- البنك الأول (SAB) — خدمات إدارة التحصيل للمؤسسات والشركات
- العربية — البنك المركزي السعودي يدشن نظام المدفوعات الفورية “سريع”