تقرير المصرفية المفتوحة في السعودية نمو واجهات البرمجة
البيئة التجريبية التشريعية كحاضنة لمزودي الطرف الثالث (TPPs)


المقدمة
بلغ عدد شركات التقنية المالية العاملة في السوق السعودي 261 شركة بنهاية عام 2024، ليمثل هذا الرقم انعكاساً مباشراً للتحول الهيكلي الذي تقوده المصرفية المفتوحة في السعودية. يترافق هذا النمو المؤسسي مع سيطرة المدفوعات الإلكترونية على 79% من إجمالي مدفوعات التجزئة، مسجلة 12.6 مليار حركة مالية، ما يؤسس لواقع اقتصادي يعتمد كلياً على تمرير البيانات والسيولة بشكل لحظي.
يفرض هذا النضج الرقمي ديناميكية تسعيرية جديدة لقطاع الأعمال (B2B)، حيث تتيح خدمات بدء الدفع (PIS) بديلاً استراتيجياً يقلل الاعتماد على بوابات الدفع التقليدية وشبكات البطاقات البينية. يؤدي توجيه المعاملات مباشرة بين الحسابات المصرفية إلى تخفيض تكاليف معالجة المدفوعات بنسب تتراوح بين 50% إلى 70%، مما يمنح المتاجر الإلكترونية وشركات التجزئة قدرة مباشرة على توسيع هوامش أرباحها الصافية وتحسين دورة رأس المال العامل.
يستقصي هذا التقرير مسار تراخيص مزودي خدمات الطرف الثالث (TPPs) العابرين للبيئة التجريبية التشريعية (Sandbox)، ويرصد حجم النمو المتسارع في مكالمات واجهات برمجة التطبيقات (APIs). كما يفكك التحليل المشهد التنافسي خلال الفترة من 2024 إلى 2026، ليضع أمام صناديق الاستثمار الجريء وصناع القرار قراءة دقيقة لحجم التبني الفعلي لخدمات بدء الدفع، وكيفية إعادة تشكيلها لاقتصاديات بوابات الدفع في المملكة.
هدف التقرير
يركز التحليل على قياس حجم تبني المتاجر الإلكترونية لقطاع الأعمال لخدمات بدء الدفع (PIS) كبديل مالي استراتيجي يقلل من تكاليف بوابات الدفع التقليدية، مع رصد معدلات نمو تراخيص مزودي خدمات الطرف الثالث (TPPs) المتخرجين بنجاح من البيئة التجريبية للبنك المركزي. كما يقيس التقييم كثافة الاتصالات وحجم النمو المتسارع في حركة مكالمات واجهات برمجة التطبيقات (APIs) الناتجة عن تفعيل مسارات المصرفية المفتوحة في السعودية خلال الفترة من 2024 إلى 2026.
يوفر هذا الاستقصاء مرجعية رقمية دقيقة لتوجيه استراتيجيات تخصيص رأس المال لصناديق الاستثمار الجريء، وتحديد الحصص السوقية الفعلية لشركات التقنية المالية ضمن المشهد التنافسي الجديد. وبذلك، يُمكّن المديرين الماليين وصناع القرار من تقييم الجدوى التشغيلية للانتقال نحو نماذج الدفع المباشر، وتحديد حجم الأثر المالي الفعلي لتجاوز وسطاء الدفع، وبناء قرارات استثمارية وتشغيلية ترتكز على بيانات تنظيمية واقتصادية صلبة.
نطاق التقرير
يغطي هذا التقرير تحليلاً حصرياً للقطاع المالي والتقني في المملكة العربية السعودية، مستنداً إلى رصد البيانات والمؤشرات الاقتصادية والتشريعية خلال الفترة الزمنية الممتدة من عام 2024 وحتى نهاية عام 2026.
يتركز النطاق القطاعي والتحليلي بشكل صارم على منظومة المصرفية المفتوحة وحركة واجهات برمجة التطبيقات (APIs)، وتحديداً مسار تراخيص مزودي خدمات الطرف الثالث (TPPs) واقتصاديات تبني خدمات بدء الدفع (PIS) كبديل لخفض تكاليف بوابات الدفع التقليدية. ويقتصر الرصد على الأثر المالي والتشغيلي لقطاع الأعمال (B2B) والمتاجر الإلكترونية وصناديق الاستثمار الجريء المرتبطة بها، مستبعداً بذلك تحليل خدمات معلومات الحساب (AIS) الموجهة حصراً للأفراد، ومنتجات التمويل الاستهلاكي، والعمليات المصرفية التقليدية التي لا تتقاطع مباشرة مع مسار البيئة التجريبية التشريعية للبنك المركزي السعودي.
منهجية التقرير
يعتمد هذا التقرير في بناء قاعدته التحليلية على منهجية استقصائية صارمة تستمد بياناتها الأساسية والتشريعية مباشرة من الكيانات الرسمية في المملكة العربية السعودية. يرتكز التحليل الهيكلي على الإحصائيات الموثقة الصادرة عن البنك المركزي السعودي (SAMA) والتقارير السنوية لبرنامج تطوير القطاع المالي (FSDP)، وذلك لضمان الموثوقية المطلقة للأرقام المتعلقة بحجم المدفوعات الإلكترونية، ونتائج تراخيص البيئة التجريبية، ومسارات تطور منظومة المصرفية المفتوحة.


ولتعميق القراءة الاستثمارية والسوقية، تدمج المنهجية هذه الحقائق الرسمية مع تحليلات استشرافية متخصصة مستقاة من تقارير (Invest Riyadh) ومؤسسة الأبحاث (Ken Research). تسهم هذه المصادر التحليلية في رصد مؤشرات النمو المستقبلي لحجم سوق المصرفية المفتوحة وكثافة اتصالات واجهات برمجة التطبيقات (APIs)، مما يضمن تزويد صناديق الاستثمار الجريء والمديرين الماليين بمرجعية بيانات صلبة تعزل التوقعات التسويقية عن الحقائق التشغيلية، وتدعم قرارات تخصيص رأس المال وتقييم الجدوى الاقتصادية لتبني خدمات بدء الدفع (PIS) بدقة متناهية.
الملخص التنفيذي
أحدثت المصرفية المفتوحة تحولاً جذرياً في اقتصاديات المدفوعات داخل المملكة العربية السعودية، حيث أدى تبني المتاجر لخدمات بدء الدفع (PIS) إلى تقليص تكلفة رسوم المعاملات التجارية من 2.9% عبر البوابات التقليدية لتصل إلى 0.3%. يتزامن هذا الخفض الهيكلي للتكاليف مع تدفقات استثمارية جريئة تجاوزت سقف 8.9 مليارات ريال سعودي، مما يعيد صياغة المشهد التنافسي جذرياً.
- تخريج 48 شركة تقنية مالية (مزود خدمات طرف ثالث) بنجاح من أصل 72 مشاركاً في البيئة التجريبية التشريعية للبنك المركزي السعودي بحلول عام 2026.
- نمو القيمة التقديرية لسوق المصرفية المفتوحة لتصل إلى 60 مليون دولار خلال عام 2026، مدعومة بارتفاع متسارع في قاعدة المستخدمين النشطين لتسجل 5.2 مليون مستخدم.
- تخفيض التكاليف التشغيلية للمدفوعات بفضل خدمات (PIS) التي تلغي هوامش الوسطاء الماليين وبوابات الدفع التقليدية ذات التكلفة المرتفعة.
- تجاوز الاستثمارات الجريئة الموجهة لقطاع التقنية المالية عتبة 8.9 مليارات ريال سعودي، مما يعكس ثقة الصناديق الاستثمارية في البنية التشريعية والتقنية.
يُحتم هذا الواقع الرقمي والتشريعي على صناع القرار والمديرين الماليين الإسراع بدمج واجهات برمجة التطبيقات (APIs) في عملياتهم التجارية، كخطوة استراتيجية لتعظيم الهوامش الربحية، وضمان استدامة التنافسية في سوق يتجه كلياً نحو التسويات اللحظية المباشرة متجاوزاً نماذج الدفع التقليدية.
أبرز النتائج
1: قفزة استراتيجية في عوائد خدمات بدء الدفع (PIS) لتستحوذ على نصف حجم سوق المصرفية المفتوحة.
شهدت حصة إيرادات خدمات بدء الدفع (PIS) ارتفاعاً من 23% في عام 2025، مع توقعات مبنية على نماذج نمو مؤكدة ببلوغها 48% من إجمالي عوائد المصرفية المفتوحة بحلول عام 2026.
2: كفاءة البيئة التجريبية في تخريج وتصريح مزودي خدمات الطرف الثالث (TPPs).
نجحت البيئة التجريبية التشريعية للبنك المركزي السعودي في تخريج 48 شركة تقنية مالية (TPP) بنجاح وحصولها على التراخيص النهائية من أصل 72 مشاركاً، بمعدل نجاح بلغ 67%، مع تقديرات اقتصادية تشير إلى مساهمة هؤلاء الخريجين بـ 15 مليار ريال سعودي في الناتج المحلي الإجمالي بحلول عام 2025.
3: تخفيض جذري لتكاليف المدفوعات للمتاجر الإلكترونية عبر تبني (PIS).
وفرت المتاجر الإلكترونية ما يصل إلى 70% من تكاليف الدفع، حيث انخفضت رسوم المعاملات من النطاق التقليدي لبوابات الدفع البالغ (1.5% – 2.9%)، لتصل إلى (0.3% – 0.8%) فقط عند استخدام خدمات بدء الدفع (PIS) المباشرة بين حسابات المستهلكين والمتاجر عبر شبكة سريع.

البيئة التجريبية التشريعية كحاضنة لمزودي الطرف الثالث (TPPs)
تجاوزت البيئة التجريبية التشريعية (Regulatory Sandbox) دورها التقليدي كساحة اختبار تقنية، لتصبح أداة الفلترة الهيكلية الأهم في مسار المصرفية المفتوحة في السعودية. لم يصمم البنك المركزي السعودي هذه البيئة لتكون منصة عبور عشوائية للشركات الناشئة، بل هندسها كخندق تنظيمي صارم يضمن عبور النماذج المبتكرة والقابلة للتطبيق تجارياً وتشغيلياً فقط، مع استبعاد أي كيان يمثل عبئاً تقنياً أو مالياً على المنظومة.
الترخيص والفلترة الرقابية الصارمة
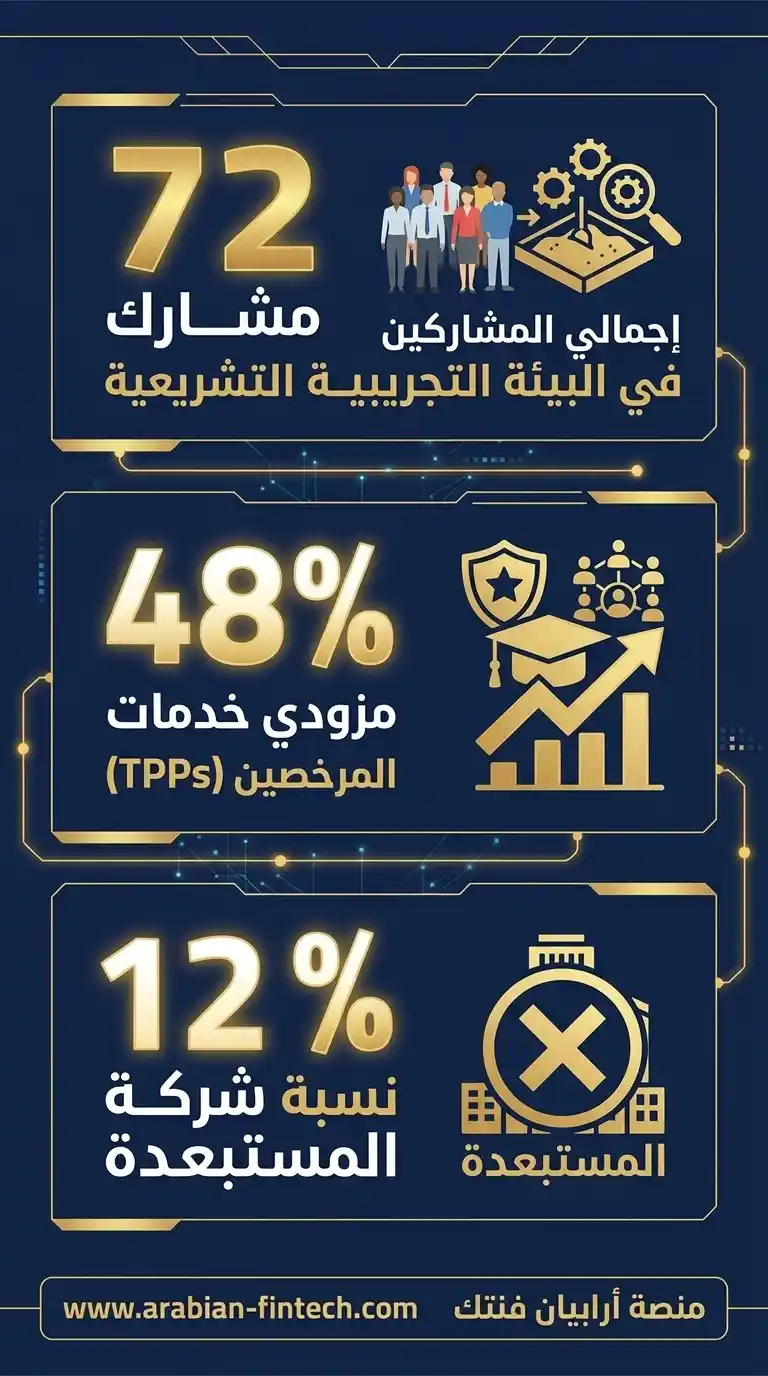
تعكس لغة الأرقام كفاءة هذا الإشراف التنظيمي بوضوح قاطع. بحلول مارس 2026، استقبلت البيئة التجريبية 72 مشاركاً طامحاً لتقديم خدمات مالية رقمية، لكن من نجح في انتزاع التراخيص النهائية للعمل كـ مزود خدمات طرف ثالث (TPPs) بلغ 48 شركة فقط. معدل التخرج البالغ 67% يكشف عن منهجية دقيقة في تصفية السوق، حيث تم استبعاد 12 شركة غير مؤهلة لعدم قدرتها على تلبية معايير الامتثال التنظيمي أو إثبات الجدوى الاقتصادية لنماذجها.
| الدفعة التجريبية | إجمالي المشاركين | الخريجون المرخصون | تحت التقييم (داخل البيئة) | مستبعدون (غير مؤهلين) |
|---|---|---|---|---|
| 2018 – 2019 | 15 | 12 | 0 | 3 |
| 2020 – 2021 | 20 | 16 | 1 | 3 |
| 2022 – 2023 | 22 | 14 | 4 | 4 |
| 2024 – 2025 | 15 | 6 | 7 | 2 |
| الإجمالي (حتى مارس 2026) | 72 | 48 | 12 | 12 |
الأثر الاقتصادي وتحول النماذج من ناشئة إلى مؤسسية
لا يقتصر دور الخريجين على تقديم واجهات برمجية، بل يمتد لخلق قيمة اقتصادية تراكمية ضخمة. من المتوقع أن تتجاوز المساهمة الاقتصادية لشركات التقنية المالية المتخرجة من هذا المختبر حاجز 15 مليار ريال سعودي في الناتج المحلي الإجمالي بحلول عام 2025. هذا العائد الملياري يؤكد نضج السوق وتحول هذه الكيانات من مجرد شركات ناشئة تحرق النقد إلى مؤسسات ربحية قادرة على توليد قيمة مضافة حقيقية في قطاعات المدفوعات والتمويل المفتوح.
يشكل هذا الواقع التشغيلي عامل جذب استثنائي لمديري صناديق الاستثمار الجريء (Venture Capital). فالمستثمر اليوم يدرك أن الشركة التي تجتاز هذا المسار الرقابي تمتلك ميزة تنافسية مستدامة، وقادرة على تحقيق العوائد الاستثمارية المستهدفة ضمن مظلة رؤية 2030، بعيداً عن تقلبات الأسواق غير المنظمة.
إدارة المخاطر النظامية وبناء ثقة القطاع المصرفي
يخلق هذا النهج الإقصائي للنماذج الضعيفة سوقاً عالي الجودة يقلص المخاطر النظامية (Systemic Risk) إلى حدها الأدنى. البنوك التقليدية بطبيعتها متحفظة تجاه مشاركة بيانات عملائها، لكن الصرامة التي تفرضها البيئة التجريبية تعزز ثقة هذه البنوك في فتح واجهات برمجتها (APIs) لمزودي الخدمات المرخصين، لمعرفتها المسبقة بأن هذه الشركات خضعت لاختبارات ضغط حقيقية.
لضمان هذا المستوى من الاستقرار المالي، يمر المشاركون بسلسلة من الإجراءات المتسلسلة قبل الوصول إلى السوق الحي:
- تقديم طلب الانضمام الأولي وخطط العمل عبر بوابة الخدمات الإلكترونية المركزية (eSAMA).
- دمج واختبار النماذج البرمجية الأولية داخل بيئة محاكاة مختبر المصرفية المفتوحة (Open Banking Lab).
- اجتياز اختبارات المطابقة الفنية (Conformance Suites) لضمان التوافق مع بروتوكولات حماية بيانات المستخدمين.
- الحصول على الاعتماد النهائي والترخيص الكامل لمزاولة الأنشطة المالية المباشرة مع الجمهور.
نمو وتوسع البنية التحتية لواجهات برمجة التطبيقات (APIs)
تجاوزت المصرفية المفتوحة في السعودية مرحلة التنظير التشريعي لتصطدم بواقع تشغيلي يتطلب بنية تحتية رقمية قادرة على استيعاب ملايين الاستعلامات اللحظية. هذا الانتقال من بيئات الاختبار إلى التشغيل الحي أحدث تغييراً جذرياً في خارطة تدفق البيانات المالية، ليضع البنوك وشركات التقنية المالية أمام تحديات وفرص استثمارية غير مسبوقة في هندسة الخوادم وإدارة حركة المرور الشبكي.
طفرة الاتصالات البرمجية (Production Connections) وقاعدة المستخدمين
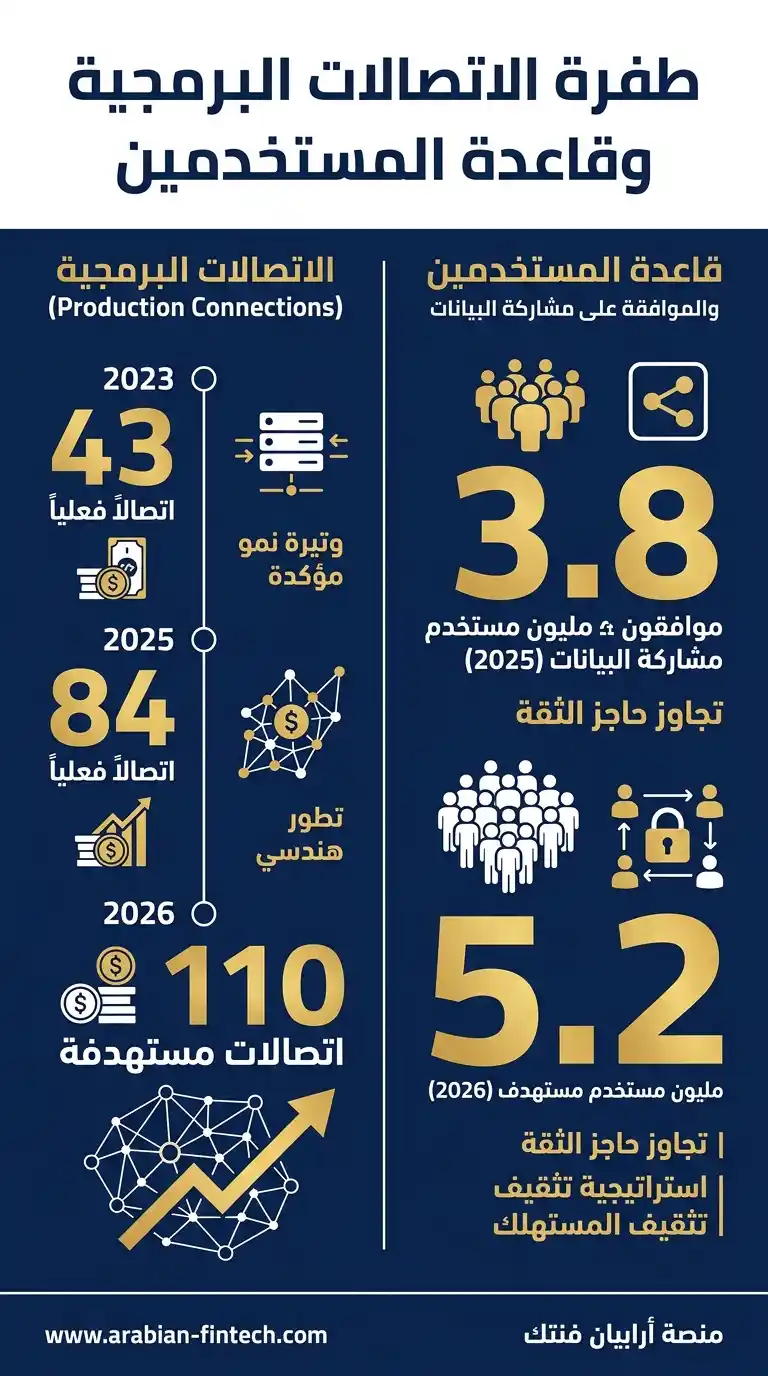
لم يعد نجاح البنوك يقاس بحجم الودائع فقط، بل بمدى كفاءة وموثوقية واجهات برمجة التطبيقات الخاصة بها. الأرقام هنا تتحدث بلغة هندسية حاسمة؛ فقد قفزت اتصالات واجهات البرمجة الإنتاجية من 43 اتصالاً في عام 2023 لتصل إلى 84 اتصالاً فعلياً في عام 2025، مع وتيرة نمو مؤكدة تستهدف بلوغ 110 اتصالات بحلول عام 2026.
يتزامن هذا التوسع الشبكي مع اختراق عميق لسلوك المستهلك، حيث ارتفعت قاعدة المستخدمين الموافقين على مشاركة بياناتهم من 3.8 مليون مستخدم إلى 5.2 مليون مستخدم مستهدف في 2026. هذا التبني الواسع يبرهن على نجاح استراتيجية تثقيف المستهلك وتجاوز حاجز الثقة المرتبط بمشاركة البيانات المالية (Financial Data Sharing) مع أطراف ثالثة للحصول على تجارب مخصصة.
| المؤشر التشغيلي والمالي | أداء 2023 | الواقع المسجل (2025) | التوقعات المستهدفة (2026) |
|---|---|---|---|
| اتصالات واجهات البرمجة النشطة | 43 اتصال | 84 اتصال | 110 اتصال |
| قاعدة المستخدمين النشطين | 1.8 مليون مستخدم | 3.8 مليون مستخدم | 5.2 مليون مستخدم |
| القيمة السوقية للقطاع | 35 مليون دولار | 48 مليون دولار | 60 مليون دولار |
هذا النمو الأُسّي ليس مجرد مؤشر نجاح تسويقي، بل هو اختبار إجهاد تقني (Stress Test) يومي. منصة تجارة إلكترونية تطلق حملة تخفيضات كبرى؛ آلاف طلبات الدفع والاستعلام الائتماني تتدفق في الثانية الواحدة. هنا، يفرض السوق ضغوطاً فنية هائلة على الأنظمة البنكية الأساسية (Core Banking Systems) لترقية خوادمها وضمان زمن استجابة متدني يقل عن 200 مللي ثانية (Latency < 200ms). أي تأخير زمني يتجاوز هذا الحد يعني فشل العملية وفقدان العميل، وهو ما يخلق طلباً استثمارياً ضخماً على مطوري تقنيات الاستضافة السحابية الموطنة وشركات إدارة تدفق البيانات.
تطور القيمة السوقية وتسييل مكالمات واجهات البرمجة
ينعكس هذا الحراك التقني مباشرة على القيمة الاقتصادية للقطاع. يُقدر حجم سوق المصرفية المفتوحة بـ 48 مليون دولار في 2025، وينطلق بوتيرة سريعة لملامسة 60 مليون دولار بنهاية 2026. المثير للاهتمام أن هذا النمو لا يعتمد فقط على رسوم التأسيس، بل على استراتيجية تسييل البيانات (Monetization) عبر تحويل كل مكالمة برمجية ناجحة إلى إيراد مالي مستدام.
رغم حداثة القطاع، أدى التركيز العالي على المدفوعات إلى تسريع عملية التسييل التجاري، مستفيداً من البنية الرقمية المتينة لشبكة المدفوعات الوطنية (SARIE). الأثر المالي تجاوز حدود المؤسسات المصرفية ليعيد تسعير خدمات قطاعات رديفة بالكامل، أبرزها التجارة الإلكترونية.
بناءً على هذه المعطيات، يمتلك مزودو خدمات الطرف الثالث (TPPs) مسارات واضحة لتنويع مصادر الدخل:
- تسعير الاستدعاء اللحظي: فرض رسوم ميكروية (Micro-fees) على كل عملية استعلام ناجحة (API Call) تنفذها المتاجر للتحقق من الأرصدة أو تقييم المخاطر.
- اقتطاع نسبة التنفيذ: تحقيق عوائد متكررة (Recurring Revenue) من خلال اقتطاع نسبة ضئيلة جداً من حجم التحويلات المباشرة، والتي تظل أرخص بكثير من رسوم بوابات الدفع التقليدية.
- حزم التمويل المدمج: (Embedded Finance) تقديم حزم واجهات برمجية جاهزة تسمح للمنصات بتقديم خدمات الدفع الآجل (BNPL) اللحظية بناءً على القراءة الفورية للتدفقات النقدية للعميل.
التحول الاستراتيجي نحو خدمات بدء الدفع (PIS)
تجاوزت مرحلة استكشاف البيانات المالية في السعودية لتصل إلى مرحلة التنفيذ الفعلي عبر خدمات بدء الدفع (Payment Initiation Services – PIS). هذا التحول ليس مجرد ترقية تقنية، بل هو إعادة هندسة كاملة لديناميكيات السوق المالي، حيث ينتقل مركز الثقل من مجرد القراءة التحليلية (Account Information Services – AIS) إلى القدرة على تحريك السيولة بشكل لحظي ومباشر، وهو ما أطّره بشكل حاسم الإصدار الثاني للإطار التنظيمي الصادر عن البنك المركزي السعودي (SAMA) في سبتمبر 2024.
تنامي حصة PIS من إجمالي عوائد المصرفية المفتوحة

تعكس مسارات الإيرادات هذا التغير السلوكي بوضوح؛ فقد قفزت حصة خدمات بدء الدفع (PIS) من 12% فقط في عام 2023 لتصل إلى 23% في عام 2025. وتُشير توقعات نماذج النمو إلى استحواذها على 48% من إجمالي عوائد قطاع المصرفية المفتوحة بحلول عام 2026.
هذا التنامي يمثل نقطة تحول جوهرية في نماذج أعمال شركات التقنية المالية (FinTech). سابقاً، كان التركيز ينصب على تسييل بيانات الحسابات لأغراض تقييم الجدارة الائتمانية وإدارة الثروات، وهو نموذج يولد إيرادات محدودة نسبياً. اليوم، مع دخول PIS حيز التنفيذ، تحولت هذه الشركات إلى وسطاء تنفيذيين لمعاملات مالية حقيقية.
هذا التحول ينقل مركز الربحية التشغيلية إلى المعاملات اللحظية، مما يرفع من معدل العوائد المتكررة (Recurring Revenue) لشركات واجهات البرمجة بشكل هائل ويحسن جودة أرباحها (Earnings Quality). فبدلاً من الاعتماد على رسوم تأسيس لمرة واحدة أو اشتراكات شهرية ثابتة، أصبحت هذه الشركات تحقق عوائداً مستمرة ترتبط طردياً بحجم عمليات الدفع التي تتم عبر واجهاتها.
الأثر على كثافة الاستعلامات التنفيذية اللحظية
لا يمكن فهم حجم هذا التحول دون النظر إلى كثافة المدفوعات في السوق السعودي. سجلت المملكة خلال عام 2024 أكثر من 12.6 مليار حركة مدفوعات إلكترونية، تمثل 79% من إجمالي مدفوعات التجزئة. هذا الحجم الهائل يضعنا أمام واقع رقمي استثنائي؛ فاستحواذ خدمات PIS على نسبة صغيرة جداً من هذه العمليات كفيل بتوليد ملايين مكالمات واجهات البرمجة (API Calls) يومياً لإتمام التسويات.
هذا المؤشر يبرهن على استعداد السوق السعودي العالي لتقبل حلول PIS، حيث أثبت المستهلكون والمتاجر تجاوزهم الكامل لمرحلة الدفع النقدي، وبحثهم الدائم عن قنوات دفع أكثر كفاءة وسلاسة. المتاجر الإلكترونية، بشكل خاص، تجد في PIS بديلاً جذاباً يقلص اعتمادها على بوابات الدفع التقليدية المكلفة، مما يعزز هوامش ربحيتها الصافية.
| قناة الدفع | التكلفة التقديرية (بنسبة مئوية) | سرعة التسوية | مخاطر الاحتيال |
|---|---|---|---|
| بوابات الدفع التقليدية | 1.5% – 2.9% | 1 – 3 أيام عمل | متوسطة إلى عالية (تتطلب حماية متقدمة) |
| خدمات بدء الدفع (PIS) | 0.3% – 0.8% | لحظية (عبر نظام سريع) | منخفضة جداً (مصادقة حيوية) |
إن هذا الانتقال الاستراتيجي يفرض واقعاً جديداً يدمج التمويل المدمج (Embedded Finance) في صلب العمليات التجارية، ويتطلب من كافة الأطراف الفاعلة — من بنوك ومتاجر ومزودي خدمات — إعادة تقييم استراتيجياتهم للاستفادة من اقتصاديات الدفع اللحظي التي تتيحها المصرفية المفتوحة.
التوفير الجذري للمتاجر وقطاع الأعمال
تُمثل المصرفية المفتوحة في السعودية نقطة تحول حاسمة في هيكل تكاليف قطاع التجزئة والتجارة الإلكترونية، حيث تعيد رسم العلاقة المالية بين التاجر والمستهلك بإلغاء طبقات الوساطة المتراكمة. لم يعد إتمام عملية الدفع يتطلب المرور بسلسلة معقدة من البنوك المصدرة، وشبكات البطاقات العالمية، والبنوك المستحوذة. هذا التغيير البنيوي يحول التركيز من مجرد معالجة المدفوعات إلى تعظيم الهوامش الربحية المباشرة للمؤسسات.
الهندسة العكسية لرسوم المعاملات (Account-to-Account)
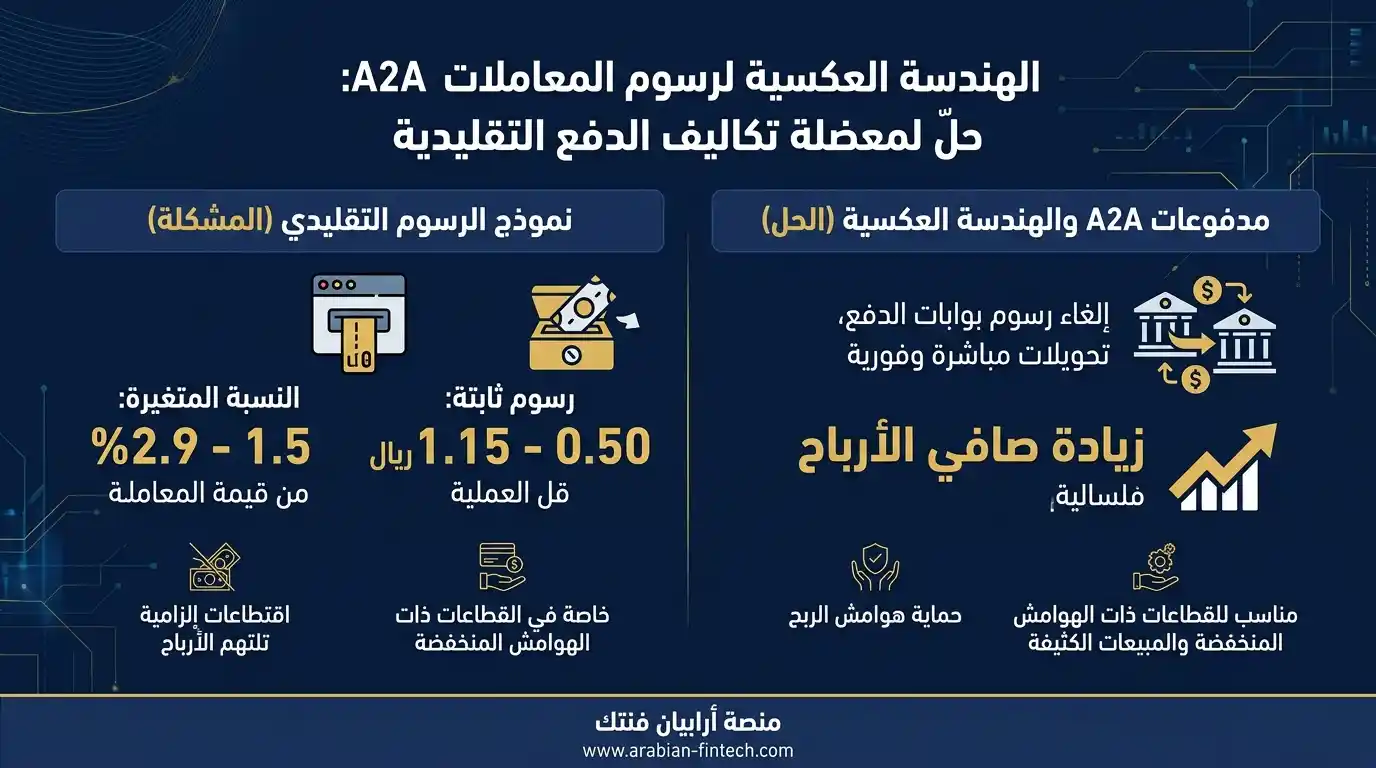
لطالما عانت المتاجر الإلكترونية وشركات قطاع الأعمال (B2B) من اقتطاعات إلزامية تفرضها بوابات الدفع التقليدية (Payment Gateways)، والتي تتراوح عادة بين 1.5% إلى 2.9%، يُضاف إليها رسوم ثابتة تتراوح بين 0.50 إلى 1.15 ريال لكل عملية. هذه الهيكلية التسعيرية تبتلع جزءاً كبيراً من صافي الأرباح، خاصة في القطاعات ذات الهوامش المنخفضة التي تعتمد على حجم المبيعات الكثيف.
مع تفعيل خدمات بدء الدفع (PIS)، ينتقل السوق إلى نموذج التحويل المباشر من حساب العميل إلى حساب التاجر (Account-to-Account). هذا المسار المباشر يطيح بالنفقات البينية المرتبطة بـ شبكات البطاقات العالمية بشكل شبه كلي، ليهبط بتكلفة المعاملة إلى نطاق تنافسي يتراوح بين 0.3% إلى 0.8% فقط.
الاعتماد على مسارات البطاقات الائتمانية يعني التنازل عما يقارب 29 ألف ريال كرسوم تسوية يومية. في المقابل، توجيه هذه المدفوعات عبر واجهات المصرفية المفتوحة يخفض التكلفة إلى أقل من 8 آلاف ريال، محققاً وفراً مالياً هائلاً يقارب 70% من ميزانية المدفوعات. هذا الوفر يُترجم فوراً إلى سيولة يمكن توظيفها في تخفيض أسعار المنتجات لزيادة التنافسية السوقية.
| معيار التقييم المالي | بوابات الدفع التقليدية | خدمات بدء الدفع (PIS) |
|---|---|---|
| هيكل الرسوم المباشرة | 1.5% إلى 2.9% + (0.50 إلى 1.15 ريال) | 0.3% إلى 0.8% (تكلفة شبه ثابتة) |
| طبقات الوساطة | متعددة (بوابة، مستحوذ، شبكة دولية، مصدر) | معدومة (اتصال بنكي مباشر) |
| الأثر الاستراتيجي | تآكل تدريجي في هوامش الأرباح الصافية | توسيع الهوامش ومرونة في التسعير |
تحرير رأس المال العامل وسرعة التسوية النقدية
لا تتوقف أعباء قنوات الدفع الكلاسيكية عند الرسوم المقتطعة، بل تمتد لتخنق التدفقات النقدية للمؤسسات. الدورة المستندية الطويلة تحتجز رأس المال العامل (Working Capital) للمتاجر لفترات تتراوح بين يوم إلى ثلاثة أيام عمل. هذا الاحتجاز الإجباري يربك العمليات التشغيلية للشركات التي تعتمد على التدوير السريع للمخزون، ويجبرها أحياناً على الاعتماد على التسهيلات الائتمانية قصيرة الأجل لتغطية التزاماتها العاجلة.
يقلب التوجيه المباشر لأوامر الدفع عبر منظومة المصرفية المفتوحة في السعودية هذه المعادلة تماماً. تعتمد هذه التقنية في تسوياتها على البنية التحتية القوية لـ شبكة سريع (Sarie)، مما يتيح إيداع الأموال في الحساب البنكي للمتجر بشكل فوري ولحظي. بمجرد إتمام المستهلك للمصادقة البنكية وتأكيد الدفع، تنتقل السيولة مباشرة دون انتظار دورات المقاصة البنكية المعتادة.
الأثر المالي التشغيلي هنا يتجاوز مجرد سرعة التحصيل؛ فالإيداع اللحظي يمنح مديري الإدارة المالية (CFOs) قدرة فائقة على إعادة تدوير النقد بكفاءة أعلى. يمكن لتاجر التجزئة الآن إتمام مبيعاته في الفترة الصباحية، واستخدام نفس السيولة النقدية لسداد فواتير الموردين المباشرين في مساء ذات اليوم. هذا المستوى من الرشاقة المالية يعزز استقلالية المنشآت ويقلص انكشافها على مخاطر نقص السيولة التشغيلية.
الخندق التنظيمي والبنية الأمنية لواجهات برمجة التطبيقات
لم تكن تشريعات المصرفية المفتوحة في السعودية مجرد إطار لتبادل البيانات المالية، بل هندسة دقيقة لبيئة عمل لا تقبل أنصاف الحلول الأمنية. تحول الامتثال من مجرد قائمة تدقيق إدارية إلى جدار حماية هيكلي يحدد من يحق له البقاء والمنافسة في السوق، فارضاً قواعد لعبة جديدة تعتمد على المتانة التقنية قبل الجدوى التجارية.
كلفة الامتثال وتطبيق معايير الأمان المفتوحة (FAPI)
يشترط البنك المركزي السعودي (SAMA) على أي كيان مالي أو تقني اجتياز سلسلة اختبارات قاسية داخل مختبر المصرفية المفتوحة (Open Banking Lab). هذا المسار الإلزامي يتطلب تبنياً كاملاً لمعايير الأمان المفتوحة (FAPI) وتوافقاً تاماً مع نظام حماية البيانات الشخصية (PDPL) المعتمد منذ عام 2023.
الاستثمار أولي لدخول هذا المضمار لم يعد يقتصر على تطوير واجهة مستخدم سلسة، بل يتطلب بناء بنية تقنية تحتية قادرة على صد هجمات (OWASP API Top 10) المعقدة، وتوفير آليات المصادقة القوية للعميل (SCA). شركة تقنية مالية ناشئة تحاول ربط خدماتها مع خوادم بنك محلي؛ إن لم تكن بنيتها قادرة على تشفير الطلبات اللحظية وإدارة الرموز المميزة (Tokenization) بكفاءة مطلقة، سيتم إقصاؤها فوراً من بيئة الاختبار قبل أن تصل إلى عميل واحد.
يعمل هذا الشرط الرقابي الصارم كـ “خندق تنظيمي” (Moat) استراتيجي. فهو يحمي الشركات المرخصة الحالية من فوضى المنافسة العشوائية التي قد تجلبها كيانات ضعيفة تقنياً، ويضمن إبعاد اللاعبين غير القادرين على تحمل كلفة الأمن السيبراني المرتفعة. هذه الحصانة تضمن استدامة القطاع وتحمي ثقة المستهلك النهائي من أي اختراقات قد تعصف بسمعة المنظومة بأكملها.
| متطلبات البنية التقنية | واجهات البرمجة القياسية (Standard APIs) | واجهات المصرفية المفتوحة (SAMA Compliant) |
|---|---|---|
| بروتوكولات الأمان | تشفير أساسي لطبقة النقل (TLS) | معايير مالية صارمة (FAPI) |
| مصادقة المستخدم | كلمة مرور أحادية أو تحقق بخطوتين | مصادقة قوية للعميل (SCA) وربط حيوي مقعد |
| حماية البيانات | سياسات خصوصية تجارية عامة | امتثال كامل لنظام (PDPL) مع تشفير متقدم للطرفين |
| مقاومة الاختراقات | فحص دوري لثغرات التطبيقات | مقاومة لحظية لتهديدات (OWASP API Top 10) |
خلق وظائف متخصصة في التقنية والامتثال
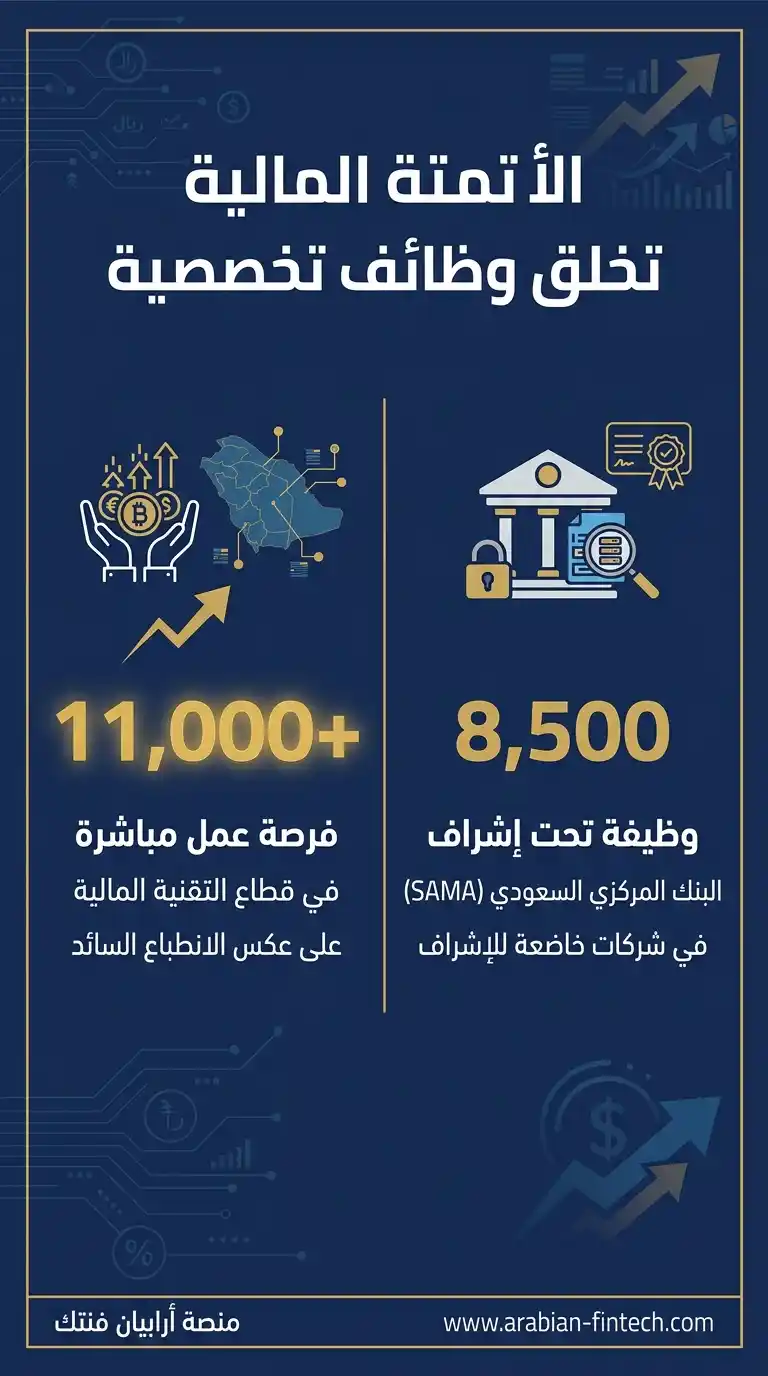
على عكس الانطباع السائد بأن الأتمتة المالية تلغي الحاجة للعنصر البشري، أثبتت الأرقام واقعاً اقتصادياً مغايراً. وفر قطاع التقنية المالية أكثر من 11,000 فرصة عمل مباشرة في المملكة، تستحوذ الشركات الخاضعة لإشراف البنك المركزي السعودي على 8,500 وظيفة منها.
التحول نحو واجهات البرمجة لم يكتفِ بتسريع نقل الأموال، بل خلق طلباً هائلاً ومفاجئاً على كفاءات نوعية لم تكن مألوفة بهذا الزخم. نحن نتحدث اليوم عن تنافس محموم لاستقطاب المتخصصين في أمن واجهات البرمجة (API Security)، ومهندسي الامتثال المالي، وخبراء إدارة مخاطر الطرف الثالث (Third-Party Risk Management).
لإدارة هذا التعقيد التقني والتنظيمي، اتجهت المؤسسات المالية إلى هيكلة فرق عملها حول تخصصات دقيقة تشمل:
- مهندسي تشفير وحماية لمسارات الدفع اللحظي لضمان عدم اعتراض البيانات أثناء النقل (Man-in-the-Middle Attacks).
- مدققي حوكمة البيانات لمراقبة صلاحيات الوصول والتأكد من عدم إساءة استخدام معلومات العملاء أو تجاوز نطاق الموافقة الممنوحة.
- فرق استجابة للحوادث السيبرانية للتعامل الفوري مع أي شذوذ في حركة تدفق البيانات عبر خوادم البنك ومزودي الخدمة.
يؤسس هذا الحراك الوظيفي لقطاع تشغيلي مستدام وعالي الدخل، ويعمل كقناة نشطة لنقل المعرفة التقنية المتقدمة إلى الكوادر البشرية في السوق السعودي، مما يرفع من الجاهزية الرقمية للاقتصاد المحلي ككل.
المشهد الاستثماري وتدفقات رأس المال الجريء (VC)
لم يعد قطاع التقنية المالية في السعودية مجرد حقل تجارب للأفكار الناشئة، بل تحول إلى وجهة استراتيجية جاذبة لأضخم تدفقات رأس المال الجريء (Venture Capital) محلياً وإقليمياً. هذا التحول يعكس انتقال السوق من مرحلة إثبات الجدوى (Proof of Concept) إلى مرحلة التوسع الملياري المدعوم ببنية تشريعية صلبة ورؤية اقتصادية طموحة.
النمو التراكمي لتمويل شركات التقنية المالية
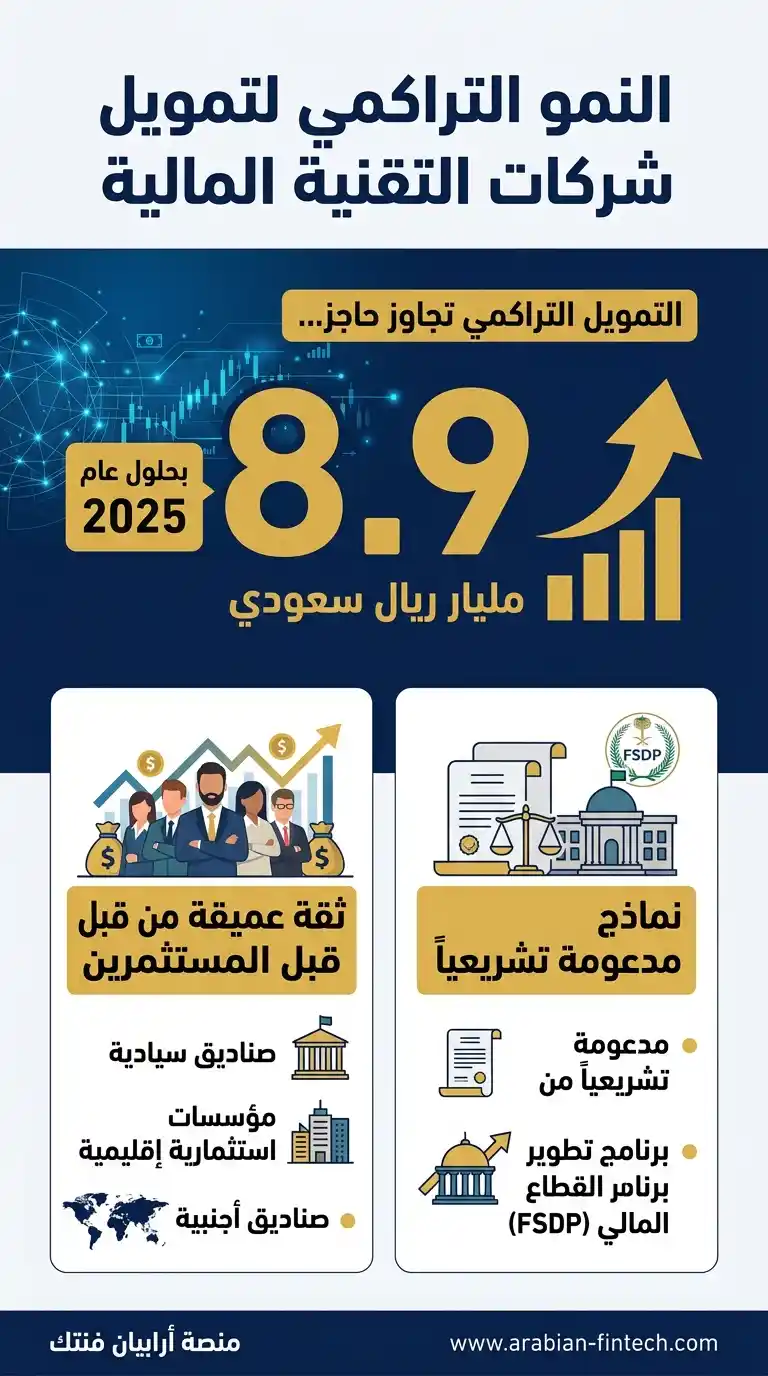
لغة الأرقام تضعنا أمام واقع استثماري استثنائي؛ فقد تجاوزت التمويلات التراكمية الموجهة لقطاع التقنية المالية السعودي حاجز 8.9 مليارات ريال سعودي بحلول عام 2025. هذا الضخ المالي الضخم لم يأتِ من فراغ، بل يعكس ثقة عميقة من قبل المستثمرين — سواء كانوا صناديق سيادية، أو مؤسسات استثمارية إقليمية، أو حتى صناديق أجنبية — في النماذج المدعومة تشريعياً من قبل برنامج تطوير القطاع المالي (FSDP).
إن قدرة مزودي خدمات الطرف الثالث (TPPs) المرخصين على اختراق السوق والاستحواذ على حصص سوقية ضخمة بسرعة قياسية، جعلت منهم هدفاً استراتيجياً للمستثمرين. لم يعد التحدي في كيفية جمع الأموال، بل في كيفية اختيار الشريك المالي الذي يضيف قيمة تشغيلية وشبكة علاقات (Smart Money).
المثير للاهتمام هو التغير في طبيعة الاستثمارات المستهدفة. فقد تجاوز المستثمرون مرحلة تمويل التطبيقات الاستهلاكية البسيطة، لتتجه بوصلة الاستثمار بقوة نحو الشركات التي تبني واجهات برمجية عمودية (Verticalized APIs). هذه الشركات قادرة على تقديم حلول “التمويل المدمج” (Embedded Finance) لقطاعات محددة بعينها. على سبيل المثال، نرى اليوم تمويلات ضخمة تتجه لشركات متخصصة في دمج واجهات الدفع المباشر (PIS) داخل منصات إدارة العقارات، أو شركات تبني حلول تقييم ائتماني لحظي مخصصة لمنصات التمويل الجماعي (Crowdfunding) وإدارة نفقات المؤسسات (Spend Management).
هذا التخصيص يضمن معدلات احتفاظ أعلى بالعملاء (Customer Retention) وهوامش ربحية مستقرة، مما يجعله الخيار المفضل لصناديق الاستثمار الجريء التي تبحث عن مضاعفات نمو (Multiples) غير تقليدية.
| مسار الاستثمار الجريء | التركيز الاستراتيجي (سابقاً) | التركيز الاستراتيجي الحالي (في ظل المصرفية المفتوحة) |
|---|---|---|
| طبيعة المنتج | تطبيقات الدفع الاستهلاكية المباشرة (B2C) | واجهات برمجية مخصصة للقطاعات (B2B / Vertical APIs) |
| نموذج الربحية | رسوم معاملات بسيطة واشتراكات | التمويل المدمج، تسييل البيانات، وتحليلات المخاطر |
| التقييم الاستثماري | يعتمد على عدد المستخدمين الإجمالي | يعتمد على حجم التدفقات النقدية (TpV) والاندماج التشغيلي |
النضج المؤسسي والاتجاه نحو الإدراج العام (IPOs)
العلامة الفارقة في نضج أي قطاع استثماري هي قدرته على إغلاق الدورة المالية بالكامل وتقديم قنوات تخارج (Exits) مجزية للمستثمرين الأوائل (Early-stage Investors). في السوق السعودي، تجاوز قطاع التقنية المالية مرحلة “الحرق النقدي” (Cash Burn) من أجل التوسع، ليصل إلى مرحلة النضج المؤسسي والربحية التشغيلية المستدامة.
المؤشر الأقوى على هذا النضج هو التحضيرات الجارية لإدراج شركة “تمارا” (Tamara) — الرائدة في مجال الدفع الآجل (BNPL) وأول كيان يحمل لقب “يونيكورن” تقنية مالية في المملكة — في السوق المالية السعودية (تداول) خلال الربع الثاني من عام 2026.
هذا الإدراج المرتقب لا يمثل نجاحاً فردياً لشركة واحدة، بل هو “إثبات مفهوم” (Proof of Concept) لقطاع رأس المال الجريء بأكمله. فهو يرسل رسالة طمأنة للسوق بأن الشركات التي تبدأ كأفكار ناشئة يمكنها، بفضل البنية التشريعية الداعمة والمصرفية المفتوحة، أن تتحول إلى شركات مساهمة عامة ذات قيمة سوقية مليارية.
الأثر المباشر لهذا النضج يتمثل في تعزيز شهية صناديق رأس المال الجريء لضخ مزيد من الاستثمارات في شركات المصرفية المفتوحة الواعدة (Seed & Series A). فالمستثمر اليوم يرى مساراً واضحاً للتخارج سواء عبر عمليات الاستحواذ (M&A) من قبل البنوك التقليدية التي تسعى لتحديث بنيتها، أو من خلال الإدراج في الأسواق العامة، أملاً في تكرار سيناريوهات نجاح مماثلة تضاعف من عوائد محافظهم الاستثمارية.
الأثر التكاملي على نماذج التمويل البديل
(التقسيط والتمويل الجماعي)
لم يكن الغرض من المصرفية المفتوحة مجرد كشف بيانات الحسابات للعملاء، بل تصميم “بنية تحتية خفية” (Invisible Rails) قادرة على تشغيل أجيال جديدة من الخدمات المالية المعقدة. هذا التكامل غير المسبوق يمثل شريان الحياة لنماذج التمويل البديل التي تتطلب رشقاً استثنائياً في تقييم المخاطر، وسرعة فائقة في تنفيذ التسويات النقدية بعيداً عن بيروقراطية القروض التقليدية.
دعم النمو الاستراتيجي لشركات “اشتر الآن وادفع لاحقاً” (BNPL)
توسع سوق التمويل المفتوح ليدعم قطاعات استهلاكية متنامية بشكل مذهل، ويتجلى ذلك في الأرقام التنظيمية؛ حيث تم ترخيص 138 شركة تقنية مالية من قبل البنك المركزي السعودي (SAMA) و 52 شركة من قبل هيئة السوق المالية (CMA). جزء كبير من هذا الزخم يتركز في شركات “اشتر الآن وادفع لاحقاً” (BNPL) التي تعتمد بقاؤها وتوسعها على ديناميكية المصرفية المفتوحة.
في نموذج التمويل الاستهلاكي المصغر، يعتمد النجاح بشكل كلي على معادلة ذات حدين: الموافقة الفورية، وضمان السداد. هنا تتدخل المصرفية المفتوحة لحل المعضلتين.
أولاً، تستخدم هذه الشركات خدمات معلومات الحساب (AIS) لاستخلاص البيانات الائتمانية اللحظية (Real-time Credit Scoring) لطالب التقسيط. بدلاً من طلب كشوفات حساب بنكية ورقية أو الاعتماد على تاريخ ائتماني قديم، تقوم واجهات البرمجة (APIs) بقراءة التدفقات النقدية للعميل، وأنماط إنفاقه، والتزاماته القائمة في نفس اللحظة التي يطلب فيها شراء منتج عبر المتجر الإلكتروني. هذا يقلص معدلات الرفض العشوائي ويسرع قرارات الائتمان لتتم في ثوانٍ معدودة.
ثانياً، وبعد الموافقة، يأتي دور خدمات بدء الدفع (PIS) لضمان جدولة وسحب الأقساط أوتوماتيكياً (Direct Debit) من حساب العميل في المواعيد المحددة، دون الحاجة لتدخل بشري أو عمليات دفع يدوية عرضة للنسيان أو التهرب. هذا التكامل الذكي يخفض معدلات التعثر المالي (Default Rates) بشكل جذري، ويحسن جودة محافظ التمويل لتلك الشركات.
| التحدي التشغيلي (BNPL) | المعالجة التقليدية | المعالجة عبر المصرفية المفتوحة |
|---|---|---|
| تقييم الجدارة الائتمانية | تاريخ ائتماني عام، وكشوفات ورقية | قراءة لحظية للتدفقات النقدية (AIS) |
| سرعة اتخاذ القرار | من ساعات إلى أيام | لحظية (خلال ثوانٍ معدودة) |
| آلية تحصيل الأقساط | حوالات يدوية أو بطاقات ائتمان (عرضة للرفض) | سحب مباشر ومجدول من الحساب (PIS) |
تسهيل الاندماج العضوي مع أنظمة إدارة الموارد (ERP) للشركات
على صعيد قطاع الأعمال (B2B)، يتجاوز الأثر مجرد التمويل ليصل إلى إعادة هيكلة العمليات المحاسبية بالكامل. قديماً، كانت دورة المدفوعات للموردين أو تحويل الرواتب تتطلب استخراج ملفات من أنظمة إدارة الموارد (ERP)، مثل نظام (تدبير) أو (SAP)، ثم رفعها يدوياً إلى بوابات البنوك لتنفيذها، تليها عملية مطابقة عكسية (Reconciliation) مضنية ومستهلكة للوقت.
مع تفعيل خدمات (PIS)، تحولت هذه الدورة إلى أوامر صرف فورية تصدر مباشرة من قلب أنظمة (ERP) وتنفذ في الحساب البنكي. هذا الربط المباشر لحسابات المنشآت الصغيرة والمتوسطة (SMEs) مع واجهات البنوك يغني تماماً عن عمليات المطابقة اليدوية وإدخال البيانات المزدوجة.
الآن، عندما يعتمد المدير المالي فاتورة مورد داخل نظام المحاسبة، يتم توجيه أمر الدفع عبر واجهة البرمجة (API) ليُخصم المبلغ من الحساب البنكي وتُسجل الحركة المحاسبية في شاشة واحدة وفي نفس اللحظة.
هذا الاندماج يرفع من الكفاءة التشغيلية للمؤسسات بنسب استثنائية. فمن جهة، يقلص من الأخطاء البشرية المحتملة في إدخال أرقام الحسابات أو المبالغ، ومن جهة أخرى، يمنح الإدارة العليا رؤية حقيقية ومحدثة لحظياً (Real-time Visibility) لإدارة السيولة والنقد، مما يعزز القدرة على اتخاذ قرار استثماري أو تمويلي دقيق بناءً على الأرصدة الفعلية المتوفرة.
الاستنتاجات
أثبتت البيئة التجريبية التشريعية للبنك المركزي السعودي قدرتها الفائقة على هندسة خندق تنظيمي حصين، أسفر عن ترسيخ قطاع تقنية مالية بالغ التنافسية يضم 261 شركة ذات متانة تشغيلية عالية. يتجاوز هذا النضج المؤسسي، المدعوم ببنية تحتية متطورة لواجهات برمجة التطبيقات (APIs)، مجرد الامتثال التنظيمي ليقود ثورة هيكلية تعيد تسعير تكلفة تحريك السيولة داخل الاقتصاد الرقمي، محققاً خفضاً جذرياً في تكاليف المدفوعات الإلكترونية بنسبة 70% عبر تفكيك طبقات الوساطة المالية وشبكات البطاقات التقليدية.
يفرض هذا التحول واقعاً حتمياً على المستثمرين وصناع القرار والمديرين الماليين في قطاعات الأعمال والتجزئة، للإسراع في التبني الشامل لخدمات بدء الدفع (PIS) ودمجها عضوياً في أنظمتهم. لم يعد دمج هذه الواجهات خياراً تكنولوجياً للتميز، بل تحول إلى ضرورة مالية قاطعة لحماية وتوسيع الهوامش الربحية الصافية، وتقليل الاعتماد المطلق على بوابات الدفع التقليدية عالية التكلفة. الكيانات التي ستتأخر في التكيف مع نماذج التسوية اللحظية المباشرة (A2A) ستواجه تآكلاً حتمياً في تنافسيتها التسعيرية وسرعة تدوير رأس مالها العامل.
الاتجاهات المستقبلية
تتجه ديناميكية المنافسة خلال الأربعة وعشرين شهراً القادمة نحو النضج التشغيلي التام، حيث ينتقل ثقل السوق من سباق الاستحواذ على التراخيص إلى التميز في كفاءة البنية التحتية، مدفوعاً بنمو هائل في اتصالات واجهات برمجة التطبيقات (APIs) المستهدف وصولها إلى 110 اتصالات إنتاجية بحلول عام 2026. يفرض هذا التوسع الشبكي الكثيف معايير فرز جديدة بين مزودي الخدمات تعتمد كلياً على جودة الخدمة (QoS)، وتقليص سرعة الاستجابة الزمنية للخوادم، وتوظيف قدرات التحليل المتقدم لبيانات العملاء، مما يحول مسارات البيانات اللحظية إلى قيمة تجارية دقيقة وموثوقة تدعم قرارات الائتمان والدفع اللحظي لقطاع الأعمال.
يشكل الانتقال التشريعي والعملي المرتقب من إطار المصرفية المفتوحة إلى منظومة التمويل المفتوح (Open Finance) بحلول عام 2026 مغير اللعبة الاستراتيجي الأهم في مسار القطاع المالي. سيؤدي هذا التطور إلى كسر صوامع البيانات التقليدية ليتيح مشاركة بيانات حيوية ومعقدة تشمل قطاعات التأمين، والمحافظ الاستثمارية، وسجلات الرهون العقارية عبر شبكات واجهات برمجة التطبيقات. سيعمل هذا التكامل الشامل على إعادة هيكلة نماذج الأعمال، ممهداً الطريق لظهور منصات إدارة ثروات مؤتمتة بالكامل وحلول تمويل مدمجة متقدمة، مما سيحفز موجة جديدة من التحالفات والاندماجات الاستراتيجية بين المؤسسات المالية الكبرى وشركات التقنية المالية.
رؤية أرابيان فنتك
يمكن قراءة هذا التحول الهيكلي باعتباره تفكيكاً تدريجياً لاحتكار وسطاء الدفع الكلاسيكيين لصالح تأسيس بنية تحتية مالية سيادية قائمة على التحويل المباشر بين الحسابات. إن انتقال المصرفية المفتوحة في السعودية من مرحلة الاستعلام عن البيانات إلى مرحلة التنفيذ الفعلي عبر خدمات بدء الدفع يمثل إعادة توزيع جذرية لهوامش الأرباح في قطاع التجزئة، حيث تنتقل السيولة التي كانت تُستنزف كرسوم لشبكات البطاقات العالمية لتصبح وفراً نقدياً يصب مباشرة في صالح المتاجر والشركات المتبنية للتقنية.
من منظور السوق، تفرض هذه الديناميكية معايير بقاء جديدة على المؤسسات المالية وقطاعات الأعمال. بالنسبة للقطاع المصرفي، لم يعد التنافس مقتصراً على حجم الأصول أو الودائع، بل أصبح مرتبطاً بمدى كفاءة وموثوقية واجهات برمجة التطبيقات؛ فالبنوك غير القادرة على توفير استجابة خوادم فائقة السرعة ستفقد حتماً جزءاً من تدفقاتها النقدية. وفي المقابل، يمثل هذا التحول للمديرين الماليين في الشركات أداة استراتيجية لتحرير رأس المال العامل فورياً، متجاوزين بذلك فترات المقاصة البنكية التي كانت تخنق مرونة العمليات التشغيلية.
تبدو الدلالة الأهم في هذا النضج التشريعي والتشغيلي في كيفية إعادة توجيه بوصلة الاستثمار الجريء. تشير المؤشرات الرأسمالية إلى أن الفرص المليارية لم تعد تتركز في تطبيقات الدفع الاستهلاكية البسيطة، بل تتجه بوضوح نحو حلول التمويل المدمج والواجهات البرمجية العمودية المخصصة لقطاعات الأعمال. إن وصول السوق لمرحلة نضج تسمح بطرح شركات التقنية المالية للاكتتاب العام يقدم للصناديق الاستثمارية قناة تخارج واضحة، مما يضاعف الثقة في جدوى ضخ رؤوس أموال ضخمة في الشركات التي تتجاوز فلترة البيئة التجريبية للبنك المركزي.
رغم هذا الزخم القوي، فإن استدامة هذا المسار مقترنة بقدرة كيانات السوق على استيعاب كلفة الامتثال والأمن السيبراني المتصاعدة. إن صرامة معايير الأمان وحماية البيانات تضع حواجز دخول عالية أمام الشركات الناشئة ذات الملاءة المالية المحدودة. هذا الخندق التنظيمي، وإن كان يحمي المنظومة من المخاطر النظامية والاختراقات، فإنه قد يدفع السوق قريباً نحو موجة من الاندماجات والاستحواذات، حيث لن تتمكن سوى الكيانات القادرة على تحمل الاستثمارات التقنية المستمرة من تلبية متطلبات الحركة اللحظية لملايين الاستعلامات.
من المرجح أن يشكل الانتقال المرتقب نحو منظومة التمويل المفتوح نقطة التحول الاستراتيجية القادمة التي تستحق المراقبة عن كثب. إذا استمر هذا المسار بنفس الانضباط التنظيمي، فإن كسر صوامع البيانات سيمتد قريباً ليتجاوز الحسابات المصرفية نحو قطاعات التأمين، وإدارة المحافظ الاستثمارية، والرهون العقارية. هذا الاتساع سيخلق جيلاً جديداً كلياً من المنتجات المالية المركبة، مما سيعيد رسم خارطة تقييم الأصول وتوزيع الثروات، ويضع المنظومة المالية السعودية في صدارة الأسواق المبتكرة عالمياً.
المصادر المستخدمة في هذا التقرير
استند بناء هذا التقرير التحليلي على استقراء بيانات رسمية وإحصاءات سوقية موثقة صادرة عن جهات تنظيمية عليا ومؤسسات بحثية متخصصة:
- برنامج تطوير القطاع المالي — التقرير السنوي 2024
- وكالة الأنباء السعودية — البنك المركزي السعودي يصدر النسخة الثانية من إطار عمل المصرفية المفتوحة
- Invest Riyadh — ثورة التقنية المالية السعودية وتأثير البيئة التجريبية التشريعية لساما
- Ken Research — تقرير حصة واتجاهات سوق المصرفية المفتوحة في دول الخليج 2026-2031
- KPMG — التقنية المالية تقود الاقتصاد الرقمي في السعودية وتحقق أهداف برنامج تطوير القطاع المالي
- صندوق النقد العربي — المبادئ التنظيمية للمصرفية المفتوحة
- Wattlecorp — متطلبات أمان واجهات برمجة التطبيقات للتقنية المالية في السعودية 2026
- أرابيان فنتك — أفضل بوابات الدفع الإلكتروني: المعايير والتنظيمات