
آليات تطبيق أنظمة الفوترة الإلكترونية في المؤسسات بنجاح
الهيكلية التقنية والمعمارية في أنظمة الفوترة الإلكترونية

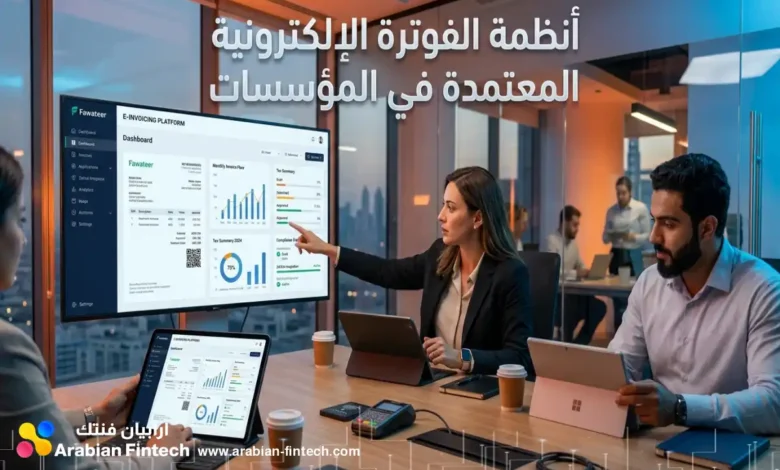
يُمثل الانتقال نحو أنظمة الفوترة الإلكترونية المعتمدة نقطة تحول جذرية في طريقة إدارة العمليات المالية والتشغيلية داخل أسواق المنطقة. لم تعد الفواتير مجرد وثائق نصية أو ملفات رقمية صماء ترسل للعملاء، بل تحولت إلى بيانات هيكلية ديناميكية تلعب دوراً حاسماً في أتمتة المطابقات المالية، وحماية التدفقات النقدية، وضمان نزاهة العمليات التجارية. يتطلب هذا التحول الجوهري من القيادات المالية فهماً عميقاً للبنيات التحتية التقنية الجديدة، وتحديثاً شاملاً للأنظمة المحاسبية لتتوافق مع نماذج التبادل المباشر للبيانات، مما يضمن استمرارية الأعمال بسلاسة وبناء بيئة تنافسية مستدامة خالية من المخاطر التشغيلية.
الهيكلية التقنية والمعمارية في أنظمة الفوترة الإلكترونية
إن فهم المعمارية التقنية التي تقف خلف الفوترة الإلكترونية يُعد الخطوة التأسيسية الأولى لضمان الامتثال الدقيق وتفادي تعطيل العمليات التجارية. تتبنى أسواق المنطقة نماذج تقنية متقدمة تختلف في آليات المعالجة، ولكنها تتفق في الهدف الرامي إلى تحقيق الرقابة المستمرة على التعاملات المالية في الوقت الفعلي.
نموذج الاعتماد المسبق والإفصاح الفوري
تعتمد بعض المنظومات الإقليمية المتقدمة على مسارين متوازيين لمعالجة البيانات وتدفقها عبر منصة فاتورة المركزية، مما يتطلب استجابة تقنية مختلفة بناءً على طبيعة المعاملة التجارية:
- يمثل نموذج الاعتماد المسبق (Clearance Model) حجر الزاوية في معاملات الشركات مع بعضها البعض، أو مع الجهات الحكومية.
- يلتزم نظام المنشأة بإرسال الفاتورة لحظياً عبر الواجهات البرمجية إلى المنصة المركزية قبل مشاركتها مع المشتري.
- لا تكتسب الفاتورة أي حجية مالية إلا بعد حصولها على الختم المشفر والموافقة الفورية من النظام المركزي.
- تخضع معاملات التجزئة لنموذج الإفصاح (Reporting Model)، حيث تُصدر الفواتير الضريبية المبسطة للعميل فوراً عبر نقاط البيع.
- تُمنح المنشآت مهلة تقنية لا تتجاوز 24 ساعة لرفع بيانات هذه المعاملات المباشرة إلى النظام المركزي للمطابقة والأرشفة.
معمارية الزوايا الخمس وشبكة بيبول العالمية
تتبنى منصات أخرى نموذجاً لامركزياً يُعرف عالمياً بنموذج التبادل والرقابة المستمرة (DCTCE)، والذي يعتمد بشكل أساسي على شبكة بيبول (Peppol) الدولية كعمود فقري لتبادل المستندات التجارية.
- تبدأ المعاملة في الزاوية الأولى، حيث يقوم المُورد باستخراج بيانات المعاملة التجارية من أنظمة تخطيط الموارد (ERP) الخاصة به.
- تنتقل البيانات إلى الزاوية الثانية، وهي مزود خدمة معتمد (ASP) يتولى فحص المخطط الهيكلي وإضافة التوقيع الرقمي.
- يتم تمرير الفاتورة عبر الشبكة الآمنة إلى الزاوية الثالثة، المتمثلة في مزود الخدمة الخاص بالمشتري.
- تصل البيانات إلى الزاوية الرابعة، وهو النظام المحاسبي الداخلي للمشتري، ليتم تسجيلها ومعالجتها آلياً.
- تقوم الزاويتان الثانية والثالثة بتوجيه نسخة آنية من البيانات الأساسية إلى الزاوية الخامسة المتمثلة في المنصة الرقابية لإجراء التحقق المزدوج.
آليات الربط والتكامل المباشر مع المنصات الرقمية
يعتبر الربط البرمجي حجر الأساس في نجاح عملية التحول الرقمي المالي داخل المؤسسات، حيث يفرض التخلي التام عن التدخل البشري اليدوي في صياغة أو نقل بيانات الفواتير التجارية. يتطلب هذا الانتقال هندسة دقيقة لبرمجيات وأنظمة المؤسسة لتتحدث بلغة موحدة مع المنصات الخارجية.
تهيئة أنظمة تخطيط الموارد لإنتاج صيغة XML
لا تقبل أنظمة الفوترة الإلكترونية الحديثة تصدير البيانات عبر ملفات PDF تقليدية أو مستندات نصية غير مهيكلة. يتوجب على الشركات إعادة هيكلة مخرجاتها التقنية بالكامل لتتوافق مع بروتوكولات القراءة الآلية:
- يجب أن تدعم الأنظمة المحاسبية استخراج الفواتير بصيغة هيكلية عالمية مثل صيغة XML المتوافقة مع معيار (UBL 2.1).
- تُلزم بعض النماذج استخدام صيغة مدمجة (PDF/A-3)، والتي توفر واجهة بصرية مقروءة بشرياً، لكنها تخفي في طياتها ملف بيانات هيكلي مشفر.
- تعتمد نماذج لامركزية أخرى على معيار (PINT) المخصص، والذي يفرض إدراج ما يصل إلى 51 حقلاً إجبارياً للفواتير القياسية لضمان اكتمال الوصف التجاري.
- يتطلب الأمر بناء “خريطة حقول” دقيقة تربط بين خلايا البيانات في نظام الشركة، وبين المتطلبات الهيكلية الصارمة التي تفرضها واجهات المنصات المركزية.
التكامل عبر واجهات برمجة التطبيقات ومزودي الخدمة
تخضع عملية الاتصال لبروتوكولات أمنية صارمة تضمن استمرارية تدفق المدفوعات المالية التجارية دون انقطاع أو تسريب للبيانات الحساسة:
- تتطلب نماذج الربط المباشر بناء جسور تواصل (APIs) موثقة تعمل على مدار الساعة لإرسال واستقبال رموز الاعتماد لحظياً.
- تُلزم الأنظمة اللامركزية الشركات بالتعاقد الحصري مع مزود خدمة معتمد (ASP) مدرج ضمن القوائم الرسمية الموثوقة لتولي مهام التشفير والتوجيه.
- يمنح كل كيان تجاري معرفاً فريداً على شبكة التبادل الآمنة (Participant ID)، يرتبط مباشرة برقمه الضريبي لضمان وصول الفاتورة للوجهة الصحيحة.
- تخيل أنك تبحث عن حلول دفع لشركتك، فإن قدرة نظامك على استقبال ملفات الموردين آلياً ستقضي على أخطاء الإدخال اليدوي وتسرع من دورة السداد.
المتطلبات التقنية والأمنية لضمان سلامة البيانات
في قلب أنظمة الفوترة الإلكترونية، تقع منظومة تشفيرية معقدة صُممت لمنع أي محاولة للتلاعب بالتواريخ، أو تعديل المبالغ، أو حذف المعاملات بعد إتمامها. تعتبر هذه الطبقة الأمنية الضمانة الأساسية للموثوقية التجارية.
التشفير المتسلسل والمعرفات الفريدة
تستند سلامة كل وثيقة تجارية إلى مجموعة من الأدوات التقنية الإلزامية التي تغلف البيانات بطبقات من الحماية الرقمية المستقلة عن الأنظمة المحاسبية:

- المعرف الفريد العالمي (UUID): هو رقم تسلسلي يولد برمجياً ليرافق كل فاتورة، ويضمن عدم تكرار مستندين بنفس الرقم مهما تقاطعت العمليات.
- آلية التشفير المتسلسل (Hash Chain): تربط كل فاتورة صادرة بالرمز المشفر للفاتورة التي سبقتها مباشرة على نفس الجهاز المحاسبي.
- يؤدي أي تعديل بأثر رجعي أو محاولة حذف لفاتورة سابقة إلى كسر هذه السلسلة الرياضية، مما يكشف فوراً عن أي تلاعب في السجلات.
- التوقيع الرقمي (ECDSA): يوظف خوارزميات المنحنى الإهليجي لختم حزمة البيانات برمز يثبت استحالة تعديلها بعد صدورها من النظام.
مكونات رمز الاستجابة السريعة والختم الرقمي
لتمكين التدقيق اللحظي من قبل الأطراف المعنية، تُدعم الفواتير بعناصر توثيق بصرية ورقمية لا غنى عنها في دورة أتمتة المدفوعات اليومية:
- يُعد الختم المشفر (CSID) بمثابة هوية رقمية معتمدة تُربط مباشرة بالملف الضريبي للمنشأة بعد تجاوز اختبارات المطابقة الفنية.
- يتطلب كل جهاز أو نقطة بيع أو نظام مركزي شهادة ربط مخصصة تضمن مصدر الفاتورة الموثوق.
- رمز الاستجابة السريعة (QR Code): لا يقتصر دوره على عرض نص عادي، بل يُبنى وفق تنسيق (TLV) المعقد.
- يتضمن هذا الرمز حقولاً إلزامية مشفرة، كاسم المورد، وقيمة الضريبة، والتوقيع الرقمي، ورمز السلسلة المترابطة، مما يوفر أداة فحص موثوقة في الوقت الفعلي.
التحديات التشغيلية وكيفية تجاوزها بنجاح
لا يخلو مسار تطبيق أنظمة الفوترة الإلكترونية من تحديات لوجستية وتقنية عميقة تكشف في كثير من الأحيان عن فجوات هيكلية في إدارة المؤسسات لبياناتها المالية. الاستعداد المبكر لتفكيك هذه التحديات يمثل الفارق بين الانتقال السلس وبين الاضطراب التشغيلي الشامل.
تنظيف البيانات الأساسية للعملاء وتوحيد الأنظمة
تُعتبر جودة البيانات (Data Quality) العقبة الأبرز التي تفاجئ الشركات عند محاولة تفعيل التبادل والرقابة المستمرة بين أطراف العمليات التجارية:
- إن وجود أخطاء مطبعية في الأرقام الضريبية للعملاء (TRNs) أو اختلاف تهجئة الأسماء القانونية يؤدي إلى رفض لحظي للمستندات من قبل الشبكة المعتمدة.
- تفتقر العديد من الشركات لوجود معرفات الاستقبال الآمنة الخاصة بعملائها (Peppol IDs) ضمن قواعد بياناتها الأساسية، مما يعطل توجيه الفواتير.
- تعاني المنشآت متعددة الفروع من غياب التوحيد القياسي للأنظمة المحاسبية، مما يعرضها لتضارب في آلية توليد سلاسل التشفير.
- يجب أتمتة كافة حسابات الخصومات والضرائب داخل جوهر النظام المحاسبي، والقضاء تماماً على ممارسة معالجة الأرقام عبر ملفات إكسل منفصلة قبل الإدخال.
إدارة الانقطاعات التقنية وبروتوكولات الطوارئ
في عالم متصل باستمرار، تصبح القدرة على إدارة الأزمات التقنية والانقطاعات الشبكية أمراً حتمياً لضمان عدم توقف المبيعات أو تعطل التحول الرقمي المالي:
- يجب تصميم الأنظمة المحلية لتخزين الفواتير المكتملة بأمان تام في حال انقطاع الاتصال بخوادم الاعتماد المركزية.
- يُشترط تفعيل بروتوكولات الإرسال التلقائي بمجرد عودة الاتصال، مع احترام الإطارات الزمنية المحددة للإفصاح الفوري.
- يتوجب تدريب الطواقم المالية على تحليل وقراءة رسائل الأخطاء البرمجية (Error Codes) العائدة من المنصات الرقابية لمعالجة الثغرات وإعادة الإرسال فوراً.
- تفرض التشريعات ضرورة الإبلاغ الرسمي والفوري عن أي أعطال أو انهيارات حادة في الأنظمة لتجنب الغرامات المالية المرتبطة بالتأخير.
الاستقرار المالي وأتمتة المدفوعات التجارية
يتجاوز أثر أنظمة الفوترة الإلكترونية مسألة الامتثال الرقمي ليصل إلى صميم استقرار التدفقات النقدية والائتمان المالي للشركات. في واقع سوق الفنتك العربي اليوم، الفاتورة غير المعتمدة تقنياً تعني أموالاً معلقة لا يمكن تحصيلها قانونياً، مما يرفع من مخاطر السيولة بشكل حاد.
حماية التدفقات النقدية والائتمان الضريبي
ترتبط دورة السداد والمطالبات المالية ارتباطاً وثيقاً بسلامة المستندات التبادلية الصادرة والواردة عبر منصة فاتورة أو شبكات مزودي الخدمة:
- أي فشل في الحصول على ختم الاعتماد المسبق للفاتورة يجعلها مستنداً باطلاً، ولا يحق للمُورد مطالبة العميل بتسديد قيمتها.
- إذا قام المشتري بقبول فاتورة غير معتمدة هيكلياً، فإنه يُحرم قانونياً من حقه في خصم ضريبة المدخلات، مما يحول الضريبة إلى تكلفة مباشرة تقطع من أرباحه.
- تُقصى الشركات غير الممتثلة من المنافسة على المناقصات والمشتريات الحكومية الكبرى (B2G)، والتي تشترط الجاهزية التقنية للفوترة كمعيار أولي للإرساء.
- توفر أتمتة المدفوعات استناداً إلى ملفات XML الواردة قدرة فائقة على مطابقة الفواتير مع أوامر الشراء بسرعة، مما يقلص من دورة سداد المستحقات بشكل ملحوظ.
معالجة الدفعات المقدمة والمحتجزات المالية
تفرض الأطر الهيكلية الجديدة قواعد محاسبية متطورة في التعامل مع المستخلصات المالية المعقدة، مثل عقود المقاولات والمشاريع الكبرى:
- في سيناريوهات الفواتير النهائية المرتبطة بدفعات مقدمة، يُلزم النظام بإدراج قيمة الدفعات المسبقة في حقل “المبالغ المدفوعة” صراحة.
- يُشترط استخدام حقل “المرجع السابق” لربط الفاتورة النهائية برقم التسلسل الخاص بفاتورة الدفعة المقدمة لضمان شفافية الرصيد الختامي.
- بخصوص مبالغ المحتجزات العقارية (Retention)، يتم إصدار فاتورة بالقيمة الصافية المستحقة فقط، ولا تُصدر الفاتورة الضريبية للمحتجزات إلا بعد الإفراج الفعلي عنها مالياً.
- هذا النهج الدقيق يمنع ازدواجية الحساب ويضمن دقة الاستحقاقات المالية بين كافة الأطراف التجارية.
استراتيجيات التطبيق المبكر والاختبار الميداني
لا يمكن ترك عملية ربط أنظمة تخطيط الموارد للأسابيع الأخيرة التي تسبق المواعيد النهائية للإلزام. إن الانتظار حتى اللحظة الأخيرة يعرض المؤسسات لمخاطر جمود النظم المحاسبية وتكدس أخطاء البيانات غير المكتشفة.
بيئات الاختبار التجريبية وإصدار الشهادات
تُتيح السلطات والمزودون منصات محايدة لضمان سلامة التكامل البرمجي قبل الانتقال إلى بيئة العمليات الحية التي لا تقبل الخطأ:
- يجب على فرق تقنية المعلومات توجيه حزم البيانات أولاً إلى “بيئة التطوير والتجربة” (Sandbox) للتحقق من خلو ملفات XML من العيوب الهيكلية.
- الانتقال لاحقاً إلى منصات المحاكاة (Simulation Portals) لعمل اختبار جاف متكامل يشمل دورة الفاتورة من الإصدار حتى الاعتماد.
- يتطلب التفعيل الرسمي استخراج شهادات التوثيق الرقمي عبر توليد طلبات التوقيع (CSR)، ومن ثم إدراج كلمات المرور المؤقتة (OTP) في الخوادم المحلية.
- يجب اختبار كافة السيناريوهات المالية بدقة، بما في ذلك المبيعات القياسية، مرتجعات المبيعات (الإشعارات الدائنة)، والتسويات المالية (الإشعارات المدينة).
التدقيق الداخلي وتحديث الهياكل المحاسبية
تمثل مرحلة التطبيق فرصة استراتيجية لإعادة هندسة العمليات الداخلية وتعزيز فعالية التبادل والرقابة المستمرة بين الأقسام:
- يُوصى بإجراء مراجعة شاملة لصلاحيات المستخدمين داخل النظام المالي لتحديد من يحق له اعتماد وتوليد الفواتير الضريبية المبسطة والقياسية.
- توثيق بروتوكولات الأرشفة وحفظ السجلات، حيث تتطلب القواعد الاحتفاظ بملفات البيانات الهيكلية وسلاسل التشفير لمدد زمنية طويلة لغايات التدقيق.
- تدريب كوادر الإدارة المالية على استيعاب الفروقات الجوهرية بين الأخطاء المحاسبية (التي تتطلب إشعارات تعديل) والأخطاء البرمجية في الربط.
- إجراء تقييم صارم لاختيار مزود خدمة معتمد (ASP) يتمتع بقدرة عالية على استيعاب الضغط التشغيلي ويضمن توافر الخوادم بنسبة شبه مطلقة.
جداول المقارنة التقنية لبيئة الأعمال الخليجية
في واقع سوق الفنتك، يُعد تباين الأطر التنظيمية والتقنية بين دول الخليج عنصراً حاسماً يجب مراعاته للشركات الإقليمية التي تتبنى أنظمة الفوترة الإلكترونية كجزء من عملياتها المدمجة. الجداول أدناه تلخص التباينات الجوهرية في البنى التحتية ومتطلبات الأمان المستمدة من المصادر التقنية الدقيقة.
| نموذج التنفيذ والدولة | الهيكل التقني والشبكات | صيغة الفاتورة المعيارية | نموذج المعالجة والرقابة | مراحل الإلزام الحالية |
|---|---|---|---|---|
| النظام في المملكة العربية السعودية | منصة مركزية عبر (APIs) مباشرة | صيغة UBL 2.1 ضمن XML أو PDF/A-3 | اعتماد مسبق للشركات وإفصاح للأفراد | قيد التنفيذ التدريجي وفق الإيرادات |
| النظام في دولة الإمارات العربية المتحدة | نموذج الزوايا الخمس ومزودي الخدمات | معيار PINT AE ضمن هياكل بيبول | رقابة لامركزية مستمرة عبر الشبكة | إلزام للشركات الكبرى يناير 2027 |
| النظام في سلطنة عمان | نموذج الزوايا الخمس ومزودي الخدمات | معيار PINT OM ضمن هياكل بيبول | رقابة لامركزية مستمرة عبر الشبكة | تجريبي أغسطس 2026 وإلزامي 2027 |
| النظام في دولة قطر | منصات ربط مركزية مخصصة | صيغة UBL 2.1 بتخصيص محلي دقيق | اعتماد مسبق للشركات وإفصاح للأفراد | تجريبي جارٍ والتطبيق المرجح 2027 |
تتطلب كل منصة مجموعة محددة من العناصر الأمنية والتشفيرية التي يجب أن تُبنى بعناية داخل أنظمة تخطيط الموارد قبل البدء بعملية التبادل المالي.
| المكون الأمني التقني | وظيفته في حماية سلامة العمليات التجارية | تواجده وإلزاميته في النماذج الفنية |
|---|---|---|
| المعرف الفريد العالمي (UUID) | يمنع تكرار أو ازدواجية الأرقام التسلسلية للفواتير عبر النظام. | إلزامي في كافة مسارات التبادل الهيكلية. |
| التشفير المتسلسل (Hash Chain) | يربط كل معاملة بسابقتها لمنع الحذف أو التعديل بأثر رجعي. | أساسي في نماذج الاعتماد والإفصاح الفوري. |
| الختم التشفيري (CSID) | يوثق هوية الجهاز المُصدر ويضمن اعتماده من الشبكة الموثوقة. | إلزامي كشهادة رقمية للربط والتكامل المباشر. |
| رمز الاستجابة (QR Code) | يمكن الأطراف من التدقيق اللحظي لبيانات الضريبة والتشفير. | حتمي بصيغة TLV المعقدة وتحديداً لفواتير الأفراد. |
رؤية أرابيان فنتك
ترى أرابيان فنتك أن الانتقال المتسارع نحو أنظمة الفوترة الإلكترونية في أسواق الخليج يعيد صياغة مفهوم “الامتثال” جذرياً؛ لينقله من مجرد إجراء ضريبي روتيني وراء الكواليس إلى محدد رئيسي للبقاء التجاري. تكشف قراءة هذه المعطيات التقنية والتنظيمية أن الجاهزية الرقمية اللحظية أصبحت بوابة العبور الإلزامية لضمان تدفق السيولة والمشاركة في المناقصات الكبرى. الخطر الحقيقي الذي يواجه المؤسسات اليوم لا يقتصر على الغرامات الإدارية، بل يكمن في الشلل التشغيلي وتجميد المستحقات نتيجة رفض الأنظمة المركزية للمستندات غير المهيكلة. بناءً على ذلك، فإن الاستثمار الاستباقي في هندسة البنية المحاسبية وتنقيتها لم يعد عبئاً تقنياً، بل درع استراتيجي يحصّن المركز المالي للشركة ويثبت أهليتها التنافسية في الاقتصاد الرقمي المترابط.
المصادر والمراجع
استندت هذه القراءة التحليلية إلى وثائق وتقارير فنية صادرة عن مؤسسات استشارية عالمية وهيئات متخصصة، لضمان دقة المعايير التقنية والجداول الزمنية لمراحل الإلزام في أسواق الخليج.
- إرنست ويونغ (EY) – تقرير تفاصيل الموجة 24 للمرحلة الثانية من الفوترة الإلكترونية في السعودية
- برايس ووترهاوس كوبرز (PwC) – الإحاطة الضريبية لاعتماد قانون ولائحة الفوترة الإلكترونية في قطر
- كومارش (Comarch) – قرار جهاز الضرائب 189/2026 والجدول الزمني المحدث لنظام الفوترة في سلطنة عُمان
- مركز الفوترة (The Invoicing Hub) – المتطلبات الفنية ونموذج الربط المعماري لمعيار PINT-AE في دولة الإمارات
- إي إنفويس جلوبال (einvoice.global) – هيكل الامتثال وحقول البيانات الإلزامية للمرحلة التجريبية في الإمارات


