أتمتة سداد النفقات في تحسين المدفوعات المالية التجارية
تطور المدفوعات المالية التجارية للشركات

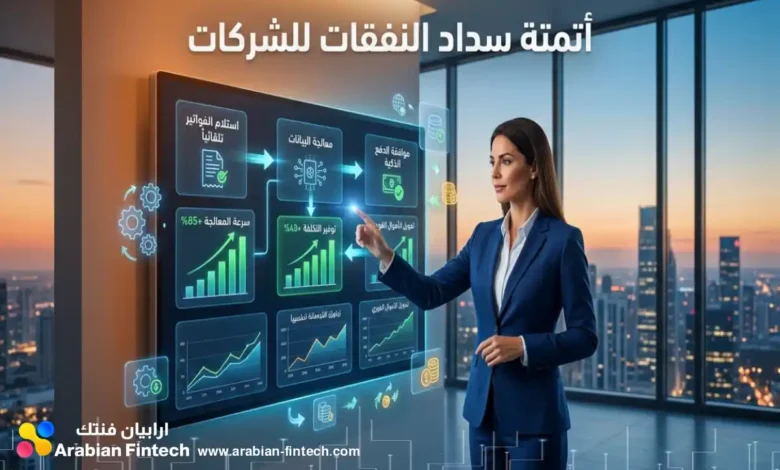
تمثل أتمتة سداد النفقات حجر الزاوية في بناء هيكل مالي متين للشركات الحديثة، حيث تنتقل الإدارات المالية من أساليب المعالجة اليدوية البطيئة إلى أنظمة رقمية تتسم بالسرعة والدقة. تعتمد الشركات اليوم على تكنولوجيا فنتك متقدمة لضبط النفقات التشغيلية اللحظية، وتجنب الأخطاء البشرية التي طالما أرهقت فرق المحاسبة. يرتكز هذا التحول على دمج البرمجيات السحابية مع المدفوعات الرقمية لخلق بيئة مالية شفافة.
تطور المدفوعات المالية التجارية للشركات
تشهد بيئة الأعمال تحولاً هيكلياً يهدف إلى تحسين آليات إدارة الموارد المالية عبر تقنيات فنتك المبتكرة. قديماً، اعتمدت المنشآت على المراجعة اللاحقة للمستندات الورقية، مما تسبب في تأخير التسويات وصعوبة تتبع مسارات الأموال. اليوم، تتيح منصات إدارة مصروفات الشركات رؤية فورية وشاملة، مما ينقل الإدارات المالية من مرحلة رد الفعل إلى الاستباقية الاستراتيجية.
تبرز الإحصائيات أهمية هذا التحول، حيث تشير التقارير إلى أن 82% من الشركات تتعثر وتفشل نتيجة غياب الإدارة السليمة للتدفقات النقدية. يعود هذا الفشل غالباً إلى الاعتماد على أدوات تقليدية لا توفر تحليلات دقيقة.
للتغلب على تحديات المدفوعات المالية التجارية، يجب على الشركات تبني حلول تقنية متكاملة. تشمل هذه الحلول:
- التخلي التام عن الحسابات النثرية النقدية التي ترفع نسب الهدر المالي.
- إلغاء البطاقات الائتمانية المشتركة التي تعيق تحديد هوية المنفقين الحقيقيين.
- تطبيق أنظمة توفر تنبيهات لحظية عند تجاوز ميزانيات الأقسام المحددة مسبقاً.
- استخدام لوحات تحكم رقمية تتيح للرؤساء التنفيذيين مراقبة إدارة التدفقات النقدية بدقة.
التغلب على عقبات التسويات اليدوية
تواجه الفرق المالية تحديات يومية ناتجة عن تسوية مئات المعاملات المستندة إلى الإيصالات الورقية. تستهلك هذه العمليات وقتاً طويلاً وتزيد من احتمالية حدوث تقارير مزدوجة أو مدفوعات غير مبررة. تكمن المشكلة الأساسية في انفصال عملية الشراء الفعلي عن عملية التسجيل المحاسبي.
تقدم أنظمة أتمتة سداد النفقات حلاً جذرياً عبر رقمنة دورة حياة الفاتورة بالكامل. يتم التقاط بيانات المعاملة في لحظة حدوثها، وتوجيهها مباشرة إلى مسارات الموافقة المبرمجة سلفاً. يضمن هذا النهج:
- مطابقة فورية بين المبالغ المسحوبة من الحساب المصرفي والفواتير المرفقة.
- تقليل التدخل البشري في عمليات الإدخال المحاسبي الروتيني.
- تسريع عملية إغلاق الدفاتر المالية نهاية كل شهر.
آليات عمل منصات إدارة مصروفات الشركات
تمثل منصات إدارة مصروفات الشركات نقلة محورية في هيكلة العمليات المالية، حيث تنتقل الإدارات من المعالجة اليدوية البطيئة إلى مسارات عمل ذكية مدعومة بتقنيات الذكاء الاصطناعي (Artificial Intelligence). تعتمد هذه الأنظمة في جوهرها على أداة التعرف الضوئي على الحروف (OCR) كعنصر تقني حاسم لالتقاط بيانات الإيصالات المصورة وتحويلها لحظياً إلى نصوص رقمية دقيقة قابلة للتحليل. هذه العملية تلغي الحاجة لإدخال البيانات يدوياً، وتمنح الموظفين القدرة على إنهاء تسوياتهم الإدارية في ثوانٍ معدودة، مما يعزز من كفاءة أتمتة سداد النفقات ويحد بشكل جذري من الأخطاء البشرية المحتملة.
التكامل التشغيلي مع تطبيقات المراسلة
أحدث ربط قنوات رفع الإيصالات بتطبيقات المراسلة الفورية المألوفة مثل واتساب تغييراً ملموساً في سلوكيات الموظفين تجاه سياسات الحوكمة المالية. لم يعد الموظف مطالباً بتسجيل الدخول إلى بوابات معقدة أو تعبئة نماذج مطولة. يكفي الآن تصوير الفاتورة وإرسالها عبر محادثة فورية. يتولى النظام المدعوم بالذكاء الاصطناعي استخراج القيم الضريبية، تاريخ المعاملة، واسم المورد، ثم يطابقها آلياً مع الحركات البنكية المسجلة.
رفعت هذه الانسيابية من مستويات الإنتاجية العامة بشكل ملحوظ. تشير البيانات التشغيلية لمنصات متخصصة مثل بلوتو (Pluto) إلى قدرة الشركات على توفير ما يزيد عن 200 ساعة عمل شهرياً، وهي ساعات كانت تُستنزف سابقاً في مهام المطابقة الروتينية وملاحقة الموظفين لتقديم إثباتات الشراء.


الضوابط الذكية لحماية السيولة
لتحقيق أقصى درجات الاستفادة من منصات إدارة المصروفات، يتم تطبيق حزمة من الآليات التشغيلية (Operational Mechanisms) التي تعمل كخط دفاع أول لحماية ميزانية الشركة وضبط المدفوعات المالية التجارية:
- رصد النفقات المكررة: تقوم الخوارزميات بفحص فوري لكل فاتورة تُرفع للنظام ومقارنتها بقاعدة البيانات التاريخية، لكشف أي نفقات مزدوجة آلياً ورفضها قبل اعتمادها في النظام المحاسبي.
- توجيه مصفوفة الموافقات: تُمرر الفواتير عبر مسارات رقمية متعددة المستويات تتكيف تلقائياً مع الهيكل التنظيمي، حجم المبلغ المطلوب، ونوع المصروف، مما يلغي دورة التوقيعات الورقية البطيئة.
- أتمتة التذكيرات والمطالبات: يرسل النظام إشعارات دورية للموظفين لرفع المستندات أو للعملاء بخصوص المستحقات، مما يساهم في تسريع تحصيل الأموال بنسبة تصل إلى 68% عند توظيف قنوات مباشرة ومألوفة مثل واتساب.
- تجميد البطاقات الافتراضية: تُطبق سياسة الحظر التلقائي على البطاقات المؤسسية فور تأخر الموظف عن إرفاق الإيصال الداعم لعملية الشراء خلال المدة المسموحة، مما يفرض التزاماً صارماً بتقديم المستندات دون الحاجة لتدخل بشري من قسم الحسابات.
مراحل الاعتماد الآلي للمصروفات
لضمان دقة توجيه الأموال، تعتمد المنصات الحديثة على تسلسل برمجي دقيق لضبط إدارة التدفقات النقدية:
- التقاط الموظف لصورة الفاتورة ورفعها عبر التطبيق أو قنوات المراسلة المعتمدة.
- استخلاص النظام للبيانات الضريبية وتصنيف المصروف محاسبياً بناءً على سياسات الشركة.
- توجيه الطلب آلياً إلى المدير المباشر للاعتماد الأولي استناداً إلى مصفوفة الصلاحيات (Approval Workflow).
- ترحيل القيد المالي المعتمد مباشرة إلى برمجيات المحاسبة المركزية (ERP) لإتمام التسوية النهائية.
مقارنة كفاءة مسارات العمل
لتوضيح الفارق التشغيلي، يبرز الجدول التالي التحول الجذري في معالجة المصروفات بين الأساليب التقليدية والأنظمة الحديثة المؤتمتة:
| معيار الأداء التشغيلي | المعالجة التقليدية اليدوية | المعالجة عبر منصات الفنتك الحديثة |
|---|---|---|
| استخراج بيانات الفواتير | إدخال يدوي يستغرق دقائق لكل مستند | قراءة وتحليل آلي عبر (OCR) في ثوانٍ معدودة |
| اكتشاف التسرب المالي | مراجعة بصرية لاحقة عرضة للقصور | كشف استباقي فوري للنفقات المزدوجة والمشبوهة |
| مسارات الاعتماد الإداري | دورة مستندية ورقية تعتمد على التواجد المادي | مصفوفة موافقات رقمية ديناميكية متعددة المستويات |
| متابعة الإيصالات المفقودة | تتبع يدوي مرهق عبر البريد الإلكتروني | تجميد آلي للبطاقات وتذكيرات فورية عبر واتساب |
البطاقات المؤسسية الذكية وإدارة السيولة
تُعد البطاقات المؤسسية، سواء كانت بلاستيكية أو افتراضية، الأداة التنفيذية الأهم في منظومة إدارة النفقات. تتيح هذه البطاقات للإدارة المالية وضع قيود استباقية صارمة على عمليات الشراء، بدلاً من مراجعتها بعد وقوعها. يمكن إصدار عدد غير محدود من هذه البطاقات وتخصيصها لمهام محددة.
يواجه المدراء الماليون عقبة مستمرة في إدارة الميزانيات الموزعة على أقسام متعددة كالتسويق والمبيعات والعمليات. يكمن الحل في إنشاء المحافظ الفرعية المستقلة داخل المنصة المركزية، وتخصيص بطاقات مرتبطة بكل محفظة مع وضع حدود استهلاك يومية أو شهرية لا يمكن تجاوزها.
تدعم هذه الحلول المبتكرة قدرة الشركات على تحويل أنشطة الإنفاق إلى مصدر لتحقيق العوائد. تقدم منصات مثل بلوتو حوافز استرداد نقدي (Cashback) تصل إلى 2% على المصروفات المنفذة بغير العملة المحلية، مما يحول إدارة النفقات من مركز تكلفة إلى قناة تولد قيمة مضافة تدعم إدارة التدفقات النقدية.
تتميز إدارة السيولة عبر البطاقات الذكية بالميزات التشغيلية التالية:
- إمكانية إصدار بطاقات ذات رصيد صفري تُغذى لحظياً فور الموافقة على طلب الشراء.
- تقييد استخدام البطاقة بفئات تجار محددة (Merchant Category Codes) لمنع المشتريات غير المصرح بها.
- إيقاف أو تعليق البطاقات بضغطة زر واحدة عبر التطبيق المحمول لضمان حماية الفواتير الرقمية.
- التكامل المباشر مع برامج الولاء لشركات الطيران الإقليمية لتعظيم الفوائد المؤسسية.
المعالجة الآلية وتتبع المصروفات النثرية
تُمثل المصروفات النثرية (Petty Cash) ثغرة محاسبية كلاسيكية في معظم الشركات. تعتمد الطريقة التقليدية على تخصيص عهد مالية نقدية للموظفين، مما يؤدي غالباً إلى فقدان الفواتير، وصعوبة تتبع المبالغ المتبقية، وتأخير تسويات نهاية الشهر.
تتطلب الاستراتيجية الحديثة لـ أتمتة سداد النفقات استبدال العهد النقدية ببطاقات دفع رقمية متصلة بمنظومة سحابية. يضمن هذا الانتقال تسجيلاً فورياً لكل حركة شراء، ويجبر الموظف على تقديم الإثبات المالي في لحظتها.
تسهم أدوات الذكاء الاصطناعي المالي في هذا السياق في تصنيف النفقات النثرية آلياً وتوجيهها إلى حسابات الأستاذ العام الصحيحة، مما يمنع التلاعب أو تصنيف المشتريات الشخصية ضمن نفقات العمل.
خطوات إرساء نظام آلي وفعال لإدارة المصروفات النثرية:
- تخصيص البطاقات الافتراضية للمشترين الميدانيين بدلاً من تسليمهم مبالغ نقدية.
- تفعيل خاصية الإشعارات اللحظية التي تُطالب الموظف برفع الإيصال فور اكتمال عملية الدفع.
- استخدام الذكاء الاصطناعي لمطابقة السحوبات النقدية من أجهزة الصراف الآلي وتوثيقها كسندات رقمية.
- توفير لوحة تحكم تمنح الإدارة رؤية شاملة للرصيد المتبقي في كافة العهد الفرعية للشركة.
آليات دمج الأنظمة المحاسبية المعتمدة
يعتبر الربط البرمجي الأصلي (Native API) بين منصات إدارة النفقات وأنظمة تخطيط موارد المؤسسة (ERP) خطوة حاسمة لمنع تشتت البيانات. يتيح الربط المباشر تصدير القيود المحاسبية بدقة تامة دون الحاجة إلى ملفات وسيطة عرضة للتعديل اليدوي.
تعمل منصات مثل كاشيو (Qashio) وبلوتو وبيمو (Pemo) على توفير مكاملات جاهزة مع برمجيات عالمية مثل NetSuite و Xero و Zoho Books. يقلص هذا التكامل العميق من الفروقات الميدانية ويضمن تطابق أرصدة المدفوعات المالية التجارية المسجلة بنكياً مع التقارير الإدارية المعتمدة.
تحليل مقارن لمنصات الفنتك المؤسسية
يشهد قطاع التكنولوجيا المالية في المنطقة نشاطاً استثمارياً وتطويرياً مكثفاً لدعم الشركات. تدل الجولات الاستثمارية الضخمة على حجم الثقة في هذا القطاع، حيث تمكنت منصة بيمو من جمع 12 مليون دولار في جولة تمويل تأسيسية خلال شهر مايو 2022 لدعم تقنياتها. كما حصلت منصة كاشيو على تمويل يتراوح بين 10 إلى 50 مليون دولار لتعزيز بنيتها التحتية وتوسيع انتشارها.
تتميز كل منصة بنقاط قوة تلبي احتياجات شرائح محددة من الأعمال. فبينما تركز بعض الأنظمة على الشركات الضخمة ومتعددة الجنسيات، توجه منصات أخرى خدماتها للشركات الناشئة والمؤسسات الصغيرة والمتوسطة التي تبحث عن السرعة والمرونة في إدارة التدفقات النقدية.
يلخص الجدول التالي أبرز الفروقات التقنية والتشغيلية بين منصات الفنتك الرائدة في المنطقة بناءً على الميزات الاستراتيجية وآليات التحكم:
| وجه المقارنة | Pluto MD+ | Qashio MD+ | Pemo MD+ |
|---|---|---|---|
| الشريحة المستهدفة الرئيسية | الشركات الناشئة، المتوسطة، والمؤسسات | الشركات المتوسطة والكبرى | الشركات الصغيرة والمتوسطة |
| البطاقات المؤسسية | بطاقات مادية وافتراضية غير محدودة | بطاقات دفع ائتمانية ومباشرة | بطاقات دفع افتراضية ومادية مخصصة |
| ميزات الاسترداد والولاء | استرداد نقدي (Cashback) يصل إلى 2% | ربط مع برامج الولاء (Emirates Skywards) | استرداد نقدي لبعض خطط الأسعار المتطورة |
| أدوات معالجة الإيصالات | ذكاء اصطناعي عبر تطبيق الهاتف و WhatsApp | التقاط ذكي، تصنيف آلي، تقنيات OCR متطورة | إشعارات دفع فورية وتجميد آلي للبطاقات المتأخرة |
| التحكم والسياسات | تخصيص دقيق بناءً على الأقسام والفروع | محافظ فرعية، ميزانيات يومية/شهرية | سياسات حوكمة مبرمجة مسبقاً على مستوى الفرد |
أبعاد التنافسية ومرونة التكامل المحاسبي
لا تقتصر المنافسة بين هذه المنصات على ميزات البطاقات فحسب، بل تمتد إلى القدرة على التكامل السلس مع النظم المحاسبية الموجودة سلفاً في الشركات. تعد القدرة على توحيد تدفق برمجيات المحاسبة السحابية مع بيانات النفقات معياراً حاسماً لاختيار المنصة الأنسب.
يقدم الجدول التالي تحليلاً لقدرات التكامل المعمارية لبعض المنصات العالمية والمحلية لدعم اتخاذ القرار المالي:
| خصائص النظام | نظام ZYNO Expenz HTML | نظام SAP Concur MD+ 1 | منصات Zoho Expense MD+ 1 |
|---|---|---|---|
| التركيز الهيكلي | منصة موحدة تربط الموارد البشرية بالمحاسبة | إدارة نفقات مؤسسية متقدمة للكيانات الضخمة | إدارة متكاملة للسفر والمصروفات |
| مستوى الربط (ERP) | تكامل سلس مع Zoho Books وأنظمة أخرى | دمج أصلي وعميق مع بيئة SAP الشاملة | دمج كلي مع منظومة Zoho Finance |
| إدارة بطاقات الدفع | دعم شامل للبطاقات الافتراضية والائتمانية | ربط متقدم مع بيانات بطاقات البنوك التجارية | قراءة آلية لمعاملات البطاقات المؤسسية |
| الجمهور الأمثل | الشركات الباحثة عن أتمتة تصاعدية للمصروفات | المؤسسات العالمية ذات العمليات المعقدة | الشركات المتنامية والمتوسطة سريعة التوسع |
استراتيجيات تبني تقنيات الدفع المتقدمة
إن الانتقال الفعلي نحو أتمتة سداد النفقات يتجاوز كونه مجرد استحواذ على تراخيص برمجية حديثة؛ فهو يمثل تحولاً جذرياً في الثقافة المؤسسية والعمليات التشغيلية. التحدي الأكبر لا يكمن في التكنولوجيا ذاتها، بل في تهيئة البيئة الداخلية لاستقبالها. تبدأ هذه الرحلة بعملية “تطهير” شاملة لقواعد البيانات القديمة، حيث أن السجلات المكررة للموردين أو الأرقام الضريبية الخاطئة تؤدي حتماً إلى فشل عمليات التكامل البرمجي وتعرقل مسارات الدفع الآلية.
لضمان انتقال عمليات الدفع إلى بيئة مؤتمتة خالية من الأخطاء، يجب تنفيذ الخطوات التأسيسية التالية بترتيب دقيق:
- إجراء تدقيق شامل لسجلات الموردين وحذف الحسابات المزدوجة لتنظيف قاعدة البيانات المركزية.
- إعادة هيكلة الشجرة المحاسبية وتوحيد رموز الترحيل الآلي لضمان توافقها المباشر مع سجل الأستاذ العام (GL Coding).
- تحويل لوائح العمل الورقية والسياسات المالية إلى قيود برمجية حية تُطبق مباشرة على البطاقات المؤسسية.
- ربط النظام الجديد عبر واجهات برمجة التطبيقات الأصلية (Native API) مع أنظمة تخطيط موارد المؤسسات (ERP) لضمان تدفق البيانات باستمرار.
بمجرد إرساء هذه البنية، يتولى الذكاء الاصطناعي المالي مهمة حراسة الميزانية. يتم رفض أي معاملة تتجاوز الحد المسموح أو تخالف فئة المورد (Merchant Category Codes) في أجزاء من الثانية، مما يلغي الاحتكاك اليومي ومفاوضات ما بعد الصرف بين الموظف وفريق المالية.
لتحقيق أعلى معدلات الامتثال والتبني الداخلي، تعتمد الإدارات المالية المنهجيات التشغيلية التالية:
- اختيار منصات سحابية توفر استضافة محلية للبيانات لضمان التوافق مع قوانين حماية البيانات الخليجية.
- الاعتماد على واجهات مستخدم تدعم اللغة العربية بشكل أصيل لتقليل مقاومة التغيير لدى الموظفين غير التقنيين.
- إطلاق حملات توعية داخلية تركز على الفائدة المباشرة للموظف، مثل السرعة الفائقة في تحويل مبالغ الاسترداد لحساباتهم الشخصية.
- تطبيق مسارات مراجعة ديناميكية تتغير آلياً بناءً على تصنيف المورد، وقيمة الفاتورة، والإدارة الطالبة.
تحسين كفاءة المشتريات وإدارة الموردين
لا تتوقف حدود الأتمتة عند إدارة نفقات الموظفين الداخلية، بل تمتد لتشكل عصباً رئيسياً في تنظيم المدفوعات الخارجية. تعتمد الحلول الحديثة على رقمنة دورة الشراء إلى الدفع (Procure-to-Pay) بالكامل، مما يمنح الشركات تحكماً استباقياً في سيولتها النقدية. تبرز هنا أهمية أدوات المطابقة الذكية التي تتحقق من صحة الفواتير قبل إصدار أي أمر تحويل مالي.
تقوم خوارزميات المنصة بإجراء مطابقة ثنائية وثلاثية الأبعاد آلياً (2-way & 3-way Matching) بين أمر الشراء الأساسي، وسند استلام البضائع (GRN)، وفاتورة المورد النهائية. هذا التكامل العميق يقضي تماماً على مخاطر الدفعات المكررة أو الاحتيالية، ويسهل إدارة الفواتير الرقمية الواردة من شركاء العمل بفعالية عالية.
تلعب بوابات الموردين الحديثة دوراً محورياً في إعادة صياغة العلاقات التجارية. بدلاً من إغراق قسم الحسابات الدائنة (Accounts Payable) بالاتصالات اليومية للاستفسار عن حالة الدفع، يرفع المورد فاتورته عبر بوابة مخصصة ذاتية الخدمة ويتتبع مسارها بشفافية تامة.
يُبرز الجدول التالي الفوارق التشغيلية الدقيقة بين إدارة الموردين التقليدية والمؤتمتة:
| وجه المقارنة | الإدارة التقليدية للمشتريات | إدارة المشتريات المؤتمتة عبر منصات الفنتك |
|---|---|---|
| مطابقة الفواتير | يدوية بطيئة تستغرق أياماً وتكثر فيها الأخطاء | مطابقة آلية ثلاثية (3-way Matching) في لحظات |
| اكتشاف الازدواجية | مراجعة بصرية تعتمد على ذاكرة وتركيز المحاسب | خوارزميات حظر تلقائي لأي فاتورة مكررة |
| تتبع حالة الدفع | استهلاك وقت فريق الحسابات الدائنة في الردود | بوابة موردين ذاتية الخدمة تتيح تتبعاً شفافاً للمستحقات |
| توجيه أوامر الصرف | دورة توقيعات ورقية معقدة بين مدراء الأقسام | مسارات موافقة رقمية مدعومة بإشعارات فورية |
الأسئلة الشائعة
كيف تحمي البطاقات المؤسسية الافتراضية أموال الشركة مقارنة بالبطاقات التقليدية؟
تتيح البطاقات الافتراضية تعيين حدود إنفاق صارمة وتجميدها فورياً من التطبيق، مما يحجم فرص الاحتيال أو تجاوز الميزانية في المشتريات عبر الإنترنت.
هل تدعم منصات أتمتة النفقات اللغات والعملات المتعددة لتناسب الشركات الإقليمية؟
نعم، توفر المنصات المتقدمة واجهات ثنائية اللغة (عربي/إنجليزي) وتدعم التحويل الآلي للعملات وتصدير تقارير متعددة الكيانات لتلائم التوسعات.
ما هو العائد على الاستثمار المتوقع من تطبيق نظام آلي لإدارة المصروفات؟
يتمثل العائد في توفير مئات ساعات العمل التشغيلية للمحاسبين، استرداد نقدي من المعاملات، ومنع التسرب المالي الناتج عن الأخطاء والازدواجية.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن القيمة الجوهرية لتبني منصات أتمتة النفقات تتجاوز هدف التخلص من الإيصالات الورقية أو تسريع القيود المحاسبية، لتشكل إعادة صياغة كاملة لمفهوم الحوكمة المالية الاستباقية. تكشف قراءة المشهد أن دمج التقنيات المتقدمة مثل الذكاء الاصطناعي مع قنوات التواصل المألوفة، يحوّل الامتثال التنظيمي والضريبي الصارم إلى ممارسة يومية غير مرئية ومدمجة في مسار العمل. وتكمن الفرصة الاستراتيجية الحقيقية أمام المؤسسات في توظيف هذه الأنظمة لإنشاء جدار حماية ذاتي لتدفقاتها النقدية، مما ينقل الإدارات المالية من خانة رد الفعل ومعالجة الأخطاء الميدانية إلى موقع التوجيه الاستراتيجي والسيطرة اللحظية المطلقة على السيولة.
المصادر والمراجع
استند هذا المقال إلى مجموعة من الأدلة التنظيمية والوثائق التقنية الصادرة عن مزودي الحلول المالية المعتمدين، لتقديم تحليل دقيق لمتطلبات الامتثال وأدوات إدارة النفقات في السوق الخليجي.
- سيكيوريتي (Securiti) – لوائح حماية البيانات في القطاع المالي السعودي
- دفترة (Daftra) – الدليل الشامل لمتطلبات المرحلة الثانية من الفوترة الإلكترونية
- رقميات (Raqmiat) – دليل امتثال الشركات السعودية للمرحلة الثانية من منصة فاتورة
- إنفويس كيو (InvoiceQ) – تكامل الأنظمة المحاسبية مع هيئة الزكاة والضريبة والجمارك
- إليت مايندز (Elite Mindz) – أفضل برمجيات إدارة النفقات في الشرق الأوسط