توظيف العملات المستقرة في تطوير التسويات المالية للأعمال
التحول الاستراتيجي نحو الأصول الافتراضية المربوطة

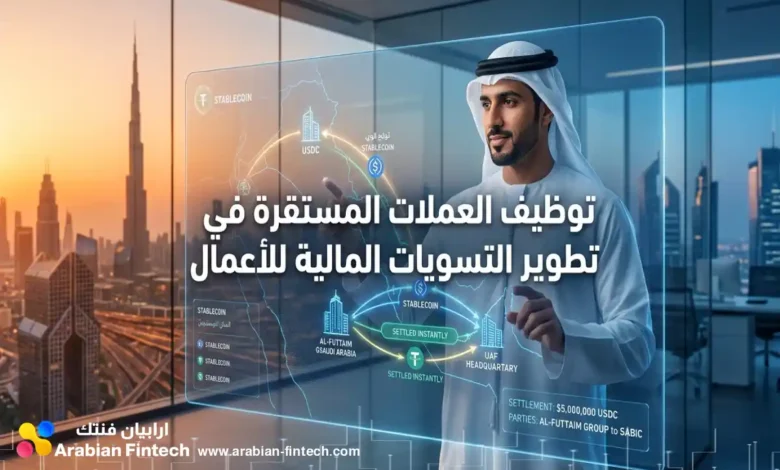
تُعيد العملات المستقرة صياغة البنية التحتية للمدفوعات الدولية والتسويات التجارية، متحولة من مجرد أداة لتوفير السيولة في أسواق التداول إلى ركيزة أساسية في تدفقات الخزينة المؤسسية. يقدم هذا المسار المالي حلولاً جذرية لتعقيدات التجارة عبر الحدود، لا سيما في أسواق الشرق الأوسط وآسيا التي تشهد نمواً متسارعاً في الاعتماد على أدوات التكنولوجيا المالية. تتجاوز هذه الأصول المرقمنة قيود الأنظمة التقليدية، لتقدم نماذج تسوية فورية تعزز الكفاءة التشغيلية وترتقي بتجربة الشركاء التجاريين وعملاء التجزئة على حد سواء. يعتمد النجاح في توظيف هذه الأدوات على الفهم العميق لآليات الربط المالي وتجاوز العقبات الهيكلية التي لطالما أعاقت انسيابية التدفقات النقدية.
التحول الاستراتيجي نحو الأصول الافتراضية المربوطة
تشهد بيئة الأعمال في دول الخليج العربي تبنياً متسارعاً لتقنيات البلوك تشين، مدفوعة بالحاجة إلى قنوات تسوية مالية أكثر كفاءة وموثوقية. تبرز منطقة الشرق الأوسط كواحدة من أسرع الأسواق تبنياً لهذه التقنيات، مما يفرض واقعاً تشغيلياً جديداً للشركات والمؤسسات التجارية. تعكس الإحصائيات الحديثة انتقالاً هيكلياً نحو الاعتماد المؤسسي على هذه الأصول في إدارة العمليات المالية.
يظهر هذا التحول جلياً من خلال المؤشرات الرقمية التالية التي تدعم قرار التبني المؤسسي:
- تحتل دولة الإمارات العربية المتحدة المرتبة الثالثة في منطقة الشرق الأوسط وشمال إفريقيا من حيث حجم تداول الأصول الافتراضية، مسجلة 34 مليار دولار أمريكي بنسبة تبني بلغت 30%.
- وصلت أحجام مدفوعات الشركات (B2B) المعتمدة على العملات المستقرة إلى 226 مليار دولار أمريكي عالمياً، مسجلة نمواً استثنائياً بنسبة 733% على أساس سنوي.
- شكلت الحوالات المالية الصادرة من السوق الإماراتي نحو 183 مليار درهم إماراتي (50 مليار دولار أمريكي)، متجهة بشكل رئيسي نحو أسواق الهند، باكستان، والفلبين.
- استحوذت المدفوعات عبر الحدود المعتمدة على العملات المشفرة على ما يقارب 600 مليار دولار أمريكي في الربع الثاني فقط، حيث سيطرت الأصول المربوطة بالدولار على ثلثي هذا الحجم.
- شهدت السوق تنفيذ صفقات مؤسسية ضخمة، أبرزها تسوية بقيمة 110 ملايين درهم إماراتي (30 مليار دولار أمريكي) عبر الدرهم الرقمي المؤسسي (DDSC) لتسهيل التسويات التجارية.
حجم المعاملات المؤسسية في الشرق الأوسط
تواجه الشركات التي تعتمد على الطرق التقليدية بطئاً في معالجة المدفوعات، وهو ما يشكل عقبة أمام نمو قطاع فنتك وتوسعه. لتجاوز ذلك، يتم دمج بروتوكولات السجلات الموزعة داخل النظم المحاسبية، مما يسمح بإجراء تسويات لحظية لا تخضع لساعات عمل المراسلين المصرفيين. تعتمد الشركات الكبرى حالياً على منصات مثل (Fireblocks) لتأمين البنية التحتية اللازمة لهذه التحويلات.
معالجة تحديات الأنظمة المالية التقليدية
يؤدي الاعتماد الحصري على التحويلات الورقية إلى تكدس مهام المطابقة المحاسبية، مما يستنزف موارد الأقسام المالية. يمكن الحد من هذا الهدر عبر تبني منصات التشفير التي توفر إيصالات رقمية لا تقبل التعديل (Immutable). تسهم هذه الإيصالات في مطابقة الفواتير تلقائياً فور وصول الدفعة إلى المحافظ الرقمية للطرف المستفيد، مما يعزز دقة التقارير المالية.
الفجوات التشغيلية في المدفوعات عبر الحدود
تتسم قنوات الدفع التقليدية بين منطقة الخليج والأسواق الناشئة بتعدد الوسطاء، مما يولد بيئة مليئة بالاحتكاكات المالية التي تؤثر سلباً على هوامش الأرباح. تعاني سلاسل التوريد من انقطاعات مستمرة بسبب تأخر وصول الدفعات النقدية، وهو ما ينعكس على تأخير شحن البضائع وتراكم الرسوم اللوجستية.
تبرز مجموعة من التحديات التشغيلية التي تعيق كفاءة المدفوعات عبر الحدود:
- استغراق التحويلات المالية بين يوم إلى ثلاثة أيام عمل كحد أدنى عبر نظام (SWIFT) التقليدي، مع احتمالية التأخير بسبب فوارق التوقيت.
- تراكم الخصومات والرسوم المتعددة من البنوك الوسيطة والمراسلة، مما ينقص من القيمة النهائية المستلمة.
- الافتقار إلى أدوات التتبع اللحظي، مما يجبر الموردين على الانتظار أو إجراء استفسارات يدوية مكلفة لتأكيد حالة الدفعة.
- تباين ساعات العمل الرسمية والعطلات الأسبوعية بين الأسواق الآسيوية والخليجية، مما يوقف التدفقات النقدية لأيام متتالية.
مخاطر تقلبات أسعار الصرف الأجنبي
تؤدي التقلبات الحادة في أسعار العملات إلى خسائر غير متوقعة للشركات المستوردة والمصدرة أثناء فترة انتظار تسوية المعاملة. للحد من هذا التعرض، تلجأ المؤسسات إلى توظيف العملات المستقرة المربوطة بالدولار أو الدرهم، حيث تضمن هذه الأصول استقرار القيمة طوال رحلة التحويل. يتيح هذا الاستقرار تسعير المنتجات بدقة متناهية دون الحاجة لإضافة هوامش مخاطرة مرتفعة.
تأثير بطء التحويلات على رأس المال
يجبر تأخر وصول السيولة النقدية الشركات على تجميد مبالغ ضخمة في حسابات ضمان أو طلب تسهيلات ائتمانية بفوائد مرتفعة لتغطية العجز المؤقت. يوفر نظام التسوية اللحظية بديلاً فعالاً عبر تحرير هذه الأموال فور إتمام المعاملة، مما يمكن الشركات من إعادة ضخها في دورة التشغيل وتوسيع طاقاتها الإنتاجية.


آليات ذكية لتوظيف التشفير في سلاسل التوريد
يتطلب دمج الأصول الرقمية في مسارات التجارة الدولية بناء معمارية تقنية مرنة تربط بين الحسابات المصرفية وبروتوكولات التمويل اللامركزي. تسهم هذه الآليات المبتكرة في خلق قنوات تبادل آمنة تتجاوز البيروقراطية المستندية المعتادة، وتقلص الاعتماد على خطابات الاعتماد التقليدية.
تتضمن هذه الآليات الذكية مجموعة من الإجراءات التنفيذية التي تدعم التسويات التجارية:
- ربط الأنظمة المحاسبية (ERP) بمنافذ الدفع الرقمية لضمان إصدار وتحديث الفواتير تلقائياً عند تنفيذ التحويلات.
- توظيف معمارية مزدوجة تسمح بالتحويل اللحظي بين الأصول المقومة بالعملات المحلية وتلك المقومة بالدولار الأمريكي لتفادي رسوم التحويل المزدوجة.
- استخدام مسارات مخصصة لتسوية مدفوعات التجزئة، تتيح للعملاء استخدام التطبيقات المالية لسداد قيمة المشتريات بشكل مباشر.
- دمج آليات التحقق التلقائي من الهوية ضمن خطوات التحويل لضمان تطابق البيانات وتقليل معدلات رفض المعاملات.
التسويات المبرمجة عبر العقود الذكية
تعاني طرق الدفع المستندية من الكثافة الورقية والبطء في التحقق من استيفاء شروط التعاقد. يقدم قطاع فنتك حلاً ذكياً يتمثل في استخدام العقود الذكية التي تقوم بتنفيذ الدفعات تلقائياً (Atomic Settlement) بمجرد استلام إشعارات الشحن الرقمية. يزيل هذا التنفيذ التلقائي المخاطر المرتبطة بتخلف أحد الأطراف عن السداد، ويضمن تزامناً تاماً بين تسليم البضائع وانتقال الأموال.
الممرات المزدوجة لتسوية العملات
يمثل التباين في توافر العملات المحلية في الأسواق العالمية تحدياً لمستوردي السلع. يمكن التغلب على ذلك عبر بناء ممرات رقمية تربط أصولاً مثل (AE Coin) المقومة بالدرهم بأصول دولارية كـ (USDU). تتيح هذه الشراكات للشركات الدفع بالعملة المحلية، ليقوم البروتوكول بتحويلها لحظياً وإيصالها للمورد بالدولار دون المرور بشبكات الصرافة التقليدية المعقدة.
تحسين تجربة العملاء عبر التسويات الفورية
لا يقتصر أثر التحول الرقمي على كفاءة الخزينة، بل يمتد ليشمل إحداث طفرة نوعية في تجربة الشركاء والعملاء النهائيين. إن القدرة على إنهاء المعاملات في ثوانٍ معدودة تبني جسوراً من الثقة، وتعزز من ولاء العملاء للعلامات التجارية التي تعتمد حلول الدفع بالعملات المشفرة المنظمة.
تبرز فوائد هذا التحول في الارتقاء بتجربة العميل من خلال النقاط التالية:
- حصول الموردين وعملاء الشركات على تأكيدات فورية ونهائية باستلام الدفعات، مما يسرع قرارات الإفراج الجمركي وشحن المنتجات.
- تخفيض التكاليف التشغيلية ورسوم التحويل بنسب تتراوح بين 60% إلى 80%، مما ينعكس إيجاباً على التسعير النهائي للخدمات.
- تمكين العملاء من تتبع مسار أموالهم لحظة بلحظة عبر لوحات تحكم شفافة تعتمد على تقنية البلوك تشين.
- التخلص النهائي من ظاهرة الخصومات المفاجئة (Hidden Fees) التي كانت تقتطع من أصل المبالغ المحولة.
| معيار الأداء المؤسسي | قنوات التسوية التقليدية | شبكات الدفع المعتمدة على التشفير |
|---|---|---|
| السرعة التشغيلية | عدة أيام عمل وتخضع لعطلات نهاية الأسبوع | ثوانٍ إلى دقائق معدودة على مدار الساعة |
| هيكل التكاليف | رسوم تراكمية للمراسلين وفروق تحويل مرتفعة | تكلفة منخفضة تقتصر على رسوم الشبكة |
| الوضوح وقابلية التتبع | مسار مبهم يتطلب خطابات استفسار بنكية | شفافية لحظية وإيصالات غير قابلة للتعديل |
| آلية التنفيذ | يدوية وتعتمد على تدقيق بشري مكثف | آلية مبرمجة تلقائياً بناءً على شروط ذكية |
القضاء على الاحتكاك المالي اللحظي
يواجه المتسوقون والشركات الصغيرة عقبات عند محاولة سداد التزاماتهم الدولية بسبب قيود البطاقات الائتمانية وسقوف التحويل. توفر منصات الدفع الحديثة وصولاً مباشراً عبر المحافظ الرقمية، مما يلغي الحاجة للمرور عبر بوابات الاستحواذ التقليدية المزدحمة. يقلص هذا المسار المباشر من احتمالية فشل العمليات، ويرفع من معدلات إتمام الصفقات التجارية بسلاسة تامة.
الشفافية المطلقة وقابلية التتبع
يتسبب غموض مسار الأموال في أزمات ثقة بين أطراف السلسلة التجارية، ويستدعي تخصيص فرق دعم فني لمتابعة الحوالات. يحل الاعتماد على سجلات الأصول الافتراضية الموزعة هذه المشكلة جذرياً، حيث توفر السلسلة رؤية موحدة ومشتركة لجميع الأطراف. يساهم هذا المستوى المتقدم من الشفافية في تقليص النزاعات التجارية وخفض تكاليف خدمة العملاء المرتبطة بالاستفسارات المالية.
إدارة الخزينة المؤسسية عبر العملات المستقرة
تواجه المجموعات التجارية الكبرى تعقيدات بالغة في تتبع وتوجيه السيولة النقدية الموزعة عبر شبكة معقدة من الحسابات المصرفية العابرة للحدود. تمثل أدوات الدفع القائمة على العملات المستقرة حلاً جذرياً لهذه التحديات، حيث تمنح مديري الخزينة قدرة استثنائية على مركزية التدفقات النقدية وتحريكها بمرونة فائقة بين الفروع الدولية والموردين في الأسواق الآسيوية والأوروبية. يقلص هذا التحول الاستراتيجي من ارتهان الشركات للتسهيلات الائتمانية الباهظة لسد الفجوات الزمنية الناتجة عن بطء دورات التسوية التقليدية.
آليات توظيف السيولة النقدية المركزية
تفتح التقنيات المالية الحديثة آفاقاً جديدة للخزينة المؤسسية، وتمنحها مزايا تشغيلية تتجاوز مجرد تحويل الأموال:
- تجميع الأرصدة المبعثرة ضمن محفظة مؤسسية موحدة، مما يدعم سرعة اتخاذ القرارات الاستثمارية في قطاع التكنولوجيا المالية.
- استغلال الأرصدة الفائضة في استثمارات قصيرة الأجل جداً (Overnight) بفضل التسوية اللحظية التي تسبق انطلاق دورة العمل التالية في الأسواق المتباينة زمنياً.
- التخلص الجذري من متطلبات التمويل المسبق (Pre-funding) للحسابات الوسيطة، وإعادة ضخ تلك الأموال في مسارات النمو التشغيلي المباشر.
- تنفيذ برامج تجريبية وتسويات حية لودائع مرقمنة تعمل على مدار الساعة طوال أيام الأسبوع، على غرار التجارب المؤسسية المشتركة بين بنك المشرق وسيتي بنك لخدمة المدفوعات العابرة للحدود.
دور الأصول الافتراضية في تحرير رأس المال
يعد تجميد رأس المال في دورات مستندية وتسويات بنكية بطيئة بمثابة استنزاف صامت للقدرات التنافسية. من خلال تسريع دورة تحويل النقد (Cash Conversion Cycle) عبر العملات المستقرة، تضمن الشركات بقاء أصولها المالية في حالة تشغيل مستمر. تُمكّن هذه الأرصدة المحررة مديري المشتريات من التفاوض بقوة للحصول على خصومات السداد الفوري (T+0) من الموردين، مما يعظم التدفقات النقدية الإيجابية ويرفع من ربحية مؤسسات فنتك وشركات التجارة الدولية.
مقارنة كفاءة رأس المال العامل
| مؤشر الأداء المالي | الأنظمة المصرفية الكلاسيكية | التسوية عبر العملات المستقرة |
|---|---|---|
| سرعة دوران رأس المال | دورة بطيئة تستغرق أياماً | فورية (T+0) وعلى مدار الساعة |
| التمويل المسبق للحسابات | إلزامي لتغطية فروق التوقيت | غير مطلوب، يتم النقل عند الاستحقاق |
| هوامش التفاوض التجاري | ضعيفة بسبب تأخر وصول الدفعات | قوية وتسمح بطلب خصومات الدفع الفوري |
| الرؤية الشاملة للخزينة | مجزأة بين بنوك المراسلة | مركزية وشفافة عبر البلوك تشين |
استراتيجية التكامل التقني مع البنية التحتية
تصطدم الطموحات الرقمية للعديد من الشركات العريقة بعقبة الأنظمة المحاسبية القديمة (Legacy Systems). لتجاوز هذا التحدي دون إرباك العمليات اليومية، تتجه المؤسسات نحو مزودي البنية التحتية من أطراف ثالثة لتأمين واجهات برمجة التطبيقات (APIs) التي تخلق جسوراً آمنة بين دفاتر الأستاذ التقليدية وسجلات الأصول الافتراضية.
خطوات ربط الأنظمة المالية بواجهات البرمجة
يتطلب دمج التسويات التجارية الحديثة مع منصات تخطيط موارد المؤسسة (ERP) اتباع منهجية تسلسلية دقيقة لضمان استقرار العمليات المحاسبية:
- إجراء مسح شامل للبنية التحتية الحالية وتحديد واجهات برمجة التطبيقات (APIs) المتوافقة مع النظام المحاسبي المركزي للشركة.
- التعاقد مع منصات وساطة مالية مرخصة لتوفير طبقة اتصال مشفرة تربط الحسابات البنكية الكلاسيكية مع شبكات السجلات الموزعة بأمان.
- اختبار تدفق البيانات والسيولة في بيئة تشغيل تجريبية معزولة (Sandbox) للتحقق من المطابقة التلقائية بين الفواتير المصدرة وإيصالات الدفع الواردة.
- تفعيل بروتوكولات الامتثال الآلي (Automated Compliance) لتدقيق المعاملات المنجزة وترحيلها لحظياً إلى سجلات الشركة قبل اعتماد النظام وإطلاقه رسمياً للشركاء التجاريين.
هيكلة العمليات التشغيلية وتخفيف مخاطر التسوية
ترتبط الكفاءة التشغيلية في تبني العملات المستقرة ارتباطاً وثيقاً بمتانة الإطار الرقابي الداخلي. سرعة تحرك الأموال اللحظية عبر الحدود تلغي مساحات التدارك المتاحة في الأنظمة المصرفية الكلاسيكية. يتوجب على المؤسسات المالية والشركات التجارية إرساء ضوابط داخلية صارمة تتأكد من خلو المعاملات من أي ارتباط بأنشطة غير مشروعة لضمان استدامة الثقة وحماية السمعة المؤسسية في سوق شديد التنافسية. عندما تمرر خزينة الشركة تسوية بقيمة ملايين الدراهم في ثوانٍ معدودة، فإن التحدي الأكبر لا يكمن في سرعة التنفيذ، بل في الموثوقية المطلقة للطرف المستفيد ومدى نظافة مسار التحويل.
التدابير الوقائية لإدارة المخاطر
تبدأ حماية السمعة المؤسسية من تبني سياسات وقائية استباقية لا تقبل المساومة. ترتكز هيكلة المخاطر الفعالة على حزمة من التدابير التي تُدمج مباشرة في البنية التقنية:
- الفحص المسبق لبيانات المحافظ الرقمية وعناوين الاستلام عبر أدوات تحليل السلسلة (Blockchain Analytics) لاستبعاد أي روابط بكيانات مشبوهة أو منصات غير منظمة.
- الفصل التشغيلي والمحاسبي الكامل بين الأرصدة الخاصة بالشركة المصدرة للعملة والاحتياطيات المالية المملوكة للمستخدمين لدرء مخاطر الإفلاس وتداخل الحسابات.
- توفير ضمانات تعاقدية واضحة تكفل حقوق استرداد القيمة الاسمية (Redemption Rights) للعملاء بشكل فوري وبدون تأخيرات غير مبررة.
- التطبيق الصارم لمعايير الامتثال المالي في كافة مراحل التسوية، لضمان عدم الانكشاف على غرامات أو عقوبات تنظيمية مفاجئة.
تطبيق معايير الامتثال وقاعدة السفر
يؤدي تجاهل ضوابط التحقق من الهويات الرقمية إلى تعريض الشبكات التجارية لخسائر فادحة وإيقاف مفاجئ للخدمات نتيجة لخرق قوانين مكافحة غسل الأموال. يكمن الحل الأمثل في برمجة شروط الامتثال كأكواد غير قابلة للتجاوز داخل مسارات الدفع. تضمن هذه الأتمتة إيقاف أي معاملة لا تستوفي بيانات التحقق قبل إتمامها، مما يخفف العبء البشري عن إدارات الرقابة الداخلية ويسرع من دورة المعاملات الآمنة.
لتنفيذ قاعدة السفر (Travel Rule) بدقة وفعالية، تتبع المؤسسات الرائدة مساراً متسلسلاً للتحقق:
- جمع البيانات التعريفية الدقيقة لكل من المرسل والمستفيد لحظة طلب المعاملة، ومطابقتها مع أنظمة الهوية الوطنية الرقمية لضمان صحة البيانات.
- تشفير حزمة المعلومات المتعلقة بالأطراف وإرفاقها تقنياً مع التحويل المالي عبر سلسلة الكتل لضمان وصولها آمنة إلى مزود الخدمة المتلقي.
- تقييم مستوى مخاطر المعاملة آلياً استناداً إلى المؤشرات الجغرافية وسلوك العميل المالي، وتجميد الأموال مؤقتاً إذا تقاطعت البيانات مع قوائم العقوبات المحدثة.
- توثيق تفاصيل العملية وقرارات الموافقة أو الرفض في سجلات غير قابلة للتعديل، لتكون جاهزة للتقديم عند إعداد تقارير الأنشطة المشبوهة للجهات المعنية.
تأمين جودة الأصول الاحتياطية
تواجه الأصول الافتراضية غير المدعومة بالكامل مخاطر اهتزاز ثقة المستخدمين وانهيار قيمتها السوقية بشكل مفاجئ. للحد من هذا الخطر الائتماني في قطاع الدفع، تعتمد المؤسسات الرائدة مقاربة صارمة في إدارة الغطاء المالي. لا يكفي ادعاء وجود احتياطيات، بل يجب إثبات جودتها، خلوها من المخاطر الاستثمارية، وسهولة تسييلها في أسوأ السيناريوهات الاقتصادية لحماية أموال الشركاء.
تلجأ الكيانات المصدرة الموثوقة لتغطية كل وحدة مصدرة بنسبة 1:1 بودائع نقدية سائلة لدى مصارف تجارية كبرى مرخصة، أو عبر استثمارها في أذونات خزينة سيادية قصيرة الأجل فائقة الأمان ومقومة بنفس عملة الربط. تعزز التقارير الدورية الصادرة عن جهات تدقيق مستقلة من طمأنينة الشركاء التجاريين لسلامة أموالهم وتبدد أي شكوك حول وجود عجز في التغطية.
| معيار الحماية والتأمين | المعيار التشغيلي المعتمد | آلية التحقق والشفافية الرقابية |
|---|---|---|
| تغطية العملات المستقرة | دعم كامل بنسبة 1:1 نقداً أو بأدوات دين سيادية | نشر تقارير وتدقيق شهري من محاسبين مستقلين |
| ضمانات استرداد القيمة | تسييل فوري للعملة بقيمة التعادل (Par Value) | التزام تعاقدي قطعي يمنع دفع عوائد للعميل على فترة الاحتفاظ |
| حماية أموال العملاء | فصل تام ومطلق عن حسابات الشركة التشغيلية | إيداع الاحتياطيات في حسابات ضمان (Escrow) بنكية مخصصة |
| الحد من الانكشاف المالي | تحليل العناوين وتتبع تدفقات سلسلة الكتل | استخدام أنظمة مراقبة آلية وحجب المحافظ عالية المخاطر استباقياً |
استراتيجيات التبني الفعال في قطاع الأعمال
يتطلب جني الثمار الكاملة لهذه التطورات التقنية صياغة استراتيجية مؤسسية تتدرج في تبني القنوات الرقمية بما يتناسب مع حجم العمليات ومتطلبات السوق. يمكن للشركات البدء بمشاريع تجريبية تستهدف ممرات تجارية محددة، قبل تعميم التجربة على كافة العمليات اللوجستية والمحاسبية. يدعم هذا التدرج بناء الكوادر البشرية المؤهلة واختبار متانة البنية التحتية دون مجازفة مفرطة.
تتنوع خيارات التبني الاستراتيجي وفقاً لمتطلبات قطاع الأعمال كما يلي:
- التعاون المبكر مع البنوك الرقمية الحديثة (Neobanks) والمنصات الوسيطة مثل (Fuze) و(Aquanow) لتقليص زمن الوصول إلى السوق وتسريع دمج قنوات الدفع.
- المشاركة النشطة في بيئات الاختبار التقنية لتقييم كفاءة الدرهم الرقمي والمنتجات المرتبطة به قبل طرحها بشكل تجاري واسع.
- تبني استراتيجيات الدفع المزدوجة التي تخصص الأصول المحلية لسداد النفقات التشغيلية الداخلية، والأصول المربوطة بالدولار لدفع التزامات التوريد الخارجية.
- دمج آليات الدفع المبتكرة ضمن أنظمة نقاط البيع وبوابات الدفع الإلكترونية لتوفير خيارات سداد متعددة لعملاء التجزئة.
| سيناريوهات الدفع المؤسسي | التحدي القائم | الحلول المبتكرة المقترحة |
|---|---|---|
| دفع رواتب الموظفين عن بعد | تكاليف تحويل مرتفعة وبطء في التسوية عبر القنوات المصرفية | استخدام محافظ رقمية لحظية وتوزيع المستحقات آلياً |
| تسويات سلاسل الإمداد الدولية | تجميد السيولة النقدية لفترات طويلة بانتظار الإشعارات الورقية | تفعيل الإفراج التلقائي للأموال عبر برمجة العقود الذكية |
| إدارة التدفقات اليومية للخزينة | صعوبة مطابقة الحسابات وتعدد البنوك المراسلة وفوارق التوقيت | الاعتماد على لوحات تحكم شفافة لتجميع السيولة الفائضة |
| التحصيل المالي من الموردين | نسبة الرفض العالية وتأخر الاستلام النهائي بسبب العطلات الرسمية | قنوات مفتوحة تعمل دون انقطاع على مدار الساعة |
دور مزودي حلول الدفع المبتكرة
تعجز العديد من الشركات التقليدية عن إدارة محافظ التشفير المعقدة داخلياً بسبب الافتقار للخبرة الفنية المباشرة. يوفر مزودو خدمات الدفع (PSPs) حلاً جذرياً عبر تقديم واجهات متكاملة تتولى عمليات التحويل، التسوية، والامتثال خلف الكواليس. يتيح هذا النموذج للمؤسسات الاستفادة من سرعة وكفاءة الدفع بالعملات المشفرة دون الحاجة لتحمل أعباء الإدارة التقنية المباشرة.
التوسع نحو محافظ التمويل اللامركزي
يواجه الموردون تحديات في الحصول على عوائد مجزية على أموالهم الفائضة خلال فترات الركود التجاري. يمكن للشركات المتقدمة توجيه أرصدتها المستقرة نحو بروتوكولات آمنة ومدروسة لتوليد عوائد قصيرة الأجل (Yield Generation). يوفر هذا التوجه مصدر دخل إضافي للخزينة ويعظم من كفاءة استغلال رأس المال المعطل بين الدورات التجارية.
الأسئلة الشائعة
كيف تسهم التسويات اللحظية في تحرير رأس المال العامل؟
تقضي المعالجة اللحظية على الحاجة لإيداع مبالغ ضخمة كتمويل مسبق في الحسابات المصرفية الوسيطة بانتظار إتمام الدورة المستندية، مما يسمح للشركات باستخدام السيولة النقدية المتاحة في تغطية نفقات تشغيلية أخرى فوراً.
ما هي الفائدة من نظام الممرات المزدوجة (Dual Corridors) في الاستيراد؟
يمنح نظام الممرات المزدوجة الشركات القدرة على شراء بضائعها الخارجية باستخدام أصول مدعومة بعملتها المحلية، بينما يضمن البروتوكول استلام المورد الأجنبي لمستحقاته بالدولار في نفس اللحظة وبدون تكاليف صرف مخفية.
كيف تحل العقود الذكية مشكلة الاحتكاك في سلاسل التوريد؟
تعمل العقود الذكية على التخلص من المراجعات اليدوية المستندية عبر ربط الدفعة بشروط مبرمجة سلفاً؛ فبمجرد تسجيل تأكيد الشحن الرقمي، تنتقل الأموال تلقائياً للمورد، مما يمنع التأخير اللوجستي.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن التحول في بيئة الحسابات المصرفية المؤسسية يتجاوز مجرد تقليص الأعباء التشغيلية أو التخلص من قيود الحد الأدنى للرصيد، ليمثل إعادة تعريف استراتيجية لمفهوم الخزانة المرنة. تشير المعطيات إلى أن الحساب البنكي لم يعد وعاءً جامداً لحفظ السيولة، بل تحول بفضل تقنيات الربط المفتوح وأنظمة التسوية الإقليمية الفورية إلى محرك ديناميكي يربط التدفقات النقدية بمرونة سلاسل التوريد. التحدي الحقيقي أمام الإدارات المالية اليوم لا يكمن فقط في البحث عن المنصة الأقل رسوماً، بل في القدرة على التخلي عن نماذج التسوية اليدوية المنعزلة، وتبني بنية مالية تمنح المؤسسة سيطرة لحظية على بياناتها وقدرة استباقية على توجيه سيولتها العابرة للحدود، مما يجعل التكامل التقني معياراً حاسماً للريادة التنافسية.
المصادر والمراجع
استند هذا التحليل إلى الأطر التنظيمية الرسمية لمصرف الإمارات المركزي، والبيانات الفنية الصادرة عن مؤسسات الدفع والبنوك الرائدة، لتقديم قراءة موثقة ومبنية على الأدلة لواقع البنية التحتية للمدفوعات الرقمية.
- مصرف الإمارات العربية المتحدة المركزي – نظام خدمات رموز الدفع (PTSR)
- مصرف الإمارات العربية المتحدة المركزي – التقرير الموجز لمشروع الدرهم الرقمي
- مصرف إم بانك – إطلاق أول إطار منظم لتحويل العملات المستقرة بين الدرهم والدولار
- فايربلوكس – الأصول الرقمية في الإمارات ودور مزودي المدفوعات
- بنيكس هيل – تحليل تنظيمات العملات المستقرة في الإمارات لعام 2026
- نيو ليجال – قراءة قانونية في الإطار التنظيمي لخدمات رموز الدفع
- ذا ناشيونال – دور العملات المستقرة في إعادة تشكيل الممر المالي بين الشرق الأوسط وآسيا