إدارة نفقات الشركات عبر بطاقات الدفع المسبق للموظفين
تحول المدفوعات المالية التجارية في قطاع الأعمال

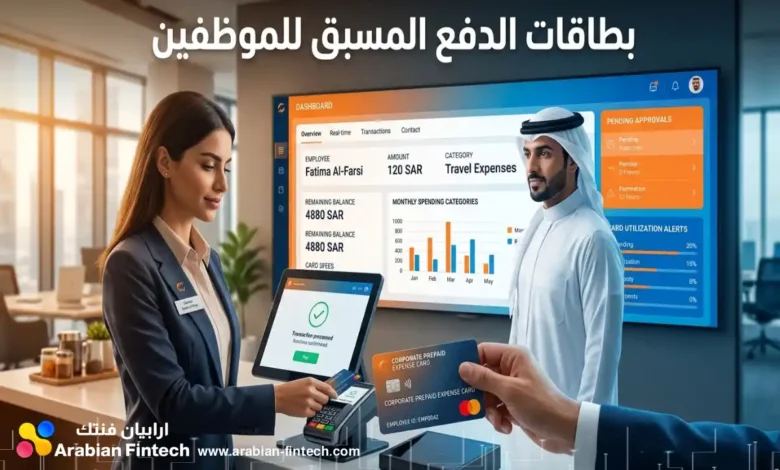
تمثل بطاقات الدفع المسبق للموظفين الركيزة الأساسية للتحول الجذري في هيكل الإدارة المالية الحديثة داخل قطاع الأعمال. لقد تجاوزت الشركات مرحلة الاعتماد على النقد الورقي والشيكات المباشرة، لتنتقل إلى تبني منظومات رقمية دقيقة تضمن توجيه السيولة نحو مساراتها الصحيحة وتمنع التسرب المالي. تعتمد هذه المنظومات على دمج أدوات الدفع مع أنظمة المحاسبة السحابية لتقديم رؤية لحظية متكاملة لمديري المالية. من خلال تفعيل هذه الحلول، تتمكن المؤسسات من القضاء على تعقيدات المطالبات الورقية، وتخفيض الساعات الإدارية المهدرة في مراجعة الإيصالات، وتحويل مراكز التكلفة التشغيلية إلى مسارات قابلة للتتبع والتحليل الدقيق، مما يعزز من قدرة الإدارة العليا على اتخاذ قرارات مالية مبنية على بيانات موثوقة ومحدثة باستمرار، ويدفع عجلة الابتكار المالي التجاري.
تحول المدفوعات المالية التجارية في قطاع الأعمال
يشهد مشهد إدارة النفقات تغيراً هيكلياً يعيد صياغة آليات الرقابة المالية داخل الكيانات التجارية. إن الاعتماد التام على البطاقات المشتركة بين مديري الأقسام خلق ثغرات واسعة في تتبع المسؤولية الفردية عن كل عملية شراء، مما زاد من تعقيد جهود إدارات التدقيق المالي في تحديد مصادر الهدر التشغيلي.
تبرز أهمية المدفوعات المالية التجارية المرقمنة في قدرتها على توزيع الصلاحيات المالية بشكل هرمي ومنضبط. تعمل البطاقات المؤسسية الحديثة كأدوات رقابة استباقية لا تكتفي بتسجيل الحركة المالية، بل تمنع حدوثها إذا خالفت سياسات الشركة. وقد بلغ حجم المعاملات المجهزة عبر بعض منصات التقنية المالية للشركات في المنطقة، مثل منصتي قاشيو وبلوتو، أكثر من مليار درهم إماراتي لكل منهما، مما يعكس الاعتماد المتسارع على هذه الحلول.
تتعدد الأسباب الاستراتيجية التي تدفع الشركات نحو هذا التحول الجذري:
- تفكيك مركزية الإنفاق: توزيع ميزانيات مخصصة لكل قسم أو مشروع عبر بطاقات فردية تمنع تجاوز الميزانية المرصودة.
- القضاء على مخاطر مشاركة البطاقات: إصدار بطاقات افتراضية أو بلاستيكية مخصصة لكل موظف يحول دون تجميد الحساب الرئيسي للشركة في حال اختراق البيانات.
- تحجيم النفقات النثرية غير المراقبة: التخلص من السلف النقدية التي يصعب تتبع فواتيرها، وإجبار الموظفين على استخدام بطاقات يمكن تتبع مسارها اللحظي.
- الرؤية اللحظية للسيولة: تمكين المديرين الماليين من متابعة التدفقات النقدية الخارجة فور حدوثها عبر لوحات تحكم مركزية، بدلاً من انتظار كشوفات الحساب الشهرية.
النماذج المالية لإدارة المصروفات النثرية وبدلات السفر
تتطلب إدارة المصروفات التشغيلية اليومية أدوات مالية مرنة قادرة على التكيف مع متطلبات العمليات الميدانية السريعة دون التضحية بالرقابة المركزية. تعتبر مصروفات السفر، الحملات الإعلانية الرقمية، والاشتراكات البرمجية من أكثر البنود استنزافاً للسيولة النقدية إذا لم تُضبط بقواعد إنفاق صارمة ومسبقة التحديد. هنا تبرز بطاقات الدفع المسبق للموظفين كحل استراتيجي يعيد هيكلة المدفوعات المالية التجارية، ليحولها من عبء إداري معقد إلى مسار مالي منضبط يدعم نمو الشركات ويحمي أصولها.
آليات الضبط المالي عبر منصات المصروفات النثرية
تعتمد برامج إدارة مصروفات المؤسسات المتقدمة على آليات استباقية لضبط النماذج المالية، متجاوزة الأساليب التقليدية القائمة على ردود الفعل والمراجعات المتأخرة. يمكن تفصيل هذه الآليات الدقيقة في النقاط التالية لضمان حماية التدفقات النقدية:
- قيود الإنفاق الفئوية: حظر استخدام البطاقات برمجياً في فئات تجارية غير مصرح بها، مثل محلات الترفيه أو منافذ التجزئة غير المعتمدة، مما يمنع الهدر المالي من المنبع.
- الأسقف الزمنية المحددة: تعيين حدود قصوى للإنفاق اليومي أو الأسبوعي أو الشهري بشكل آلي، بما يتماشى بدقة مع خطة الميزانية المعتمدة لكل فريق أو موظف ميداني.
- البطاقات الافتراضية ذات الاستخدام الواحد: إصدار بطاقات رقمية تُستخدم لمرة واحدة فقط لدفع اشتراكات البرمجيات كخدمة أو لإتمام عمليات الشراء المباشر، لتقليل احتمالات الاحتيال وتأمين الحسابات الرئيسية للشركة.
- مكافآت الاسترداد النقدي: تحويل النفقات التشغيلية المعتادة إلى مركز ربحي فعلي عبر تحصيل عوائد نقدية تصل إلى اثنان بالمائة على المعاملات الدولية، ليتم ضخها مجدداً في ميزانيات التسويق والتوظيف.
بطاقة جيوان كنموذج عملي لإدارة نفقات الشركات
عند تصميم سياسات مالية مرنة، تبرز بطاقة جيوان الصادرة عن موارد للتمويل كنموذج عملي متميز ضمن أدوات إدارة نفقات الشركات. تقدم مثل هذه الحلول المؤسسية مرونة فائقة في التعامل مع سلف الموظفين وتخصيص ميزانيات دقيقة للرحلات التجارية. يخفف هذا النموذج العبء المالي عن الموظف الذي كان يضطر سابقاً للإنفاق من ماله الخاص وانتظار دورات الاسترداد الطويلة، ويمنح الإدارة المالية في الوقت ذاته أداة فعالة للتحكم اللحظي في توجيه نفقاتها ومراقبة المدفوعات المالية التجارية بدقة متناهية.
أتمتة الحسابات الدائنة وتسريع الإغلاق المالي
تستهلك عمليات الإغلاق المالي الشهري مئات الساعات الإدارية في مطابقة الفواتير الورقية مع كشوفات الحسابات وإدخال البيانات يدوياً. هذا التأخير الهيكلي يعيق الإدارة العليا عن قراءة الموقف المالي الحقيقي للشركة، ويزيد من مخاطر الأخطاء البشرية أثناء نقل الأرقام وتوجيه القيود.
بفضل تقنيات أتمتة الحسابات الدائنة، تحولت هذه العمليات المعقدة إلى مسار رقمي سلس يعمل في الخلفية. عندما يقوم الموظف بتمرير بطاقات الدفع المسبق للموظفين، يصله تنبيه فوري عبر تطبيقات المراسلة الفورية لتصوير الفاتورة. يقوم محرك الذكاء الاصطناعي وتقنية التعرف البصري على الحروف باستخراج تفاصيل الفاتورة والمبالغ الضريبية آلياً، مما يقلص مدة إغلاق السجلات من أيام طويلة إلى يوم عمل واحد أو أقل.


عندما يواجه فريق التسويق حاجة مفاجئة لزيادة ميزانية الإعلانات الرقمية، فإن دورة الموافقات التقليدية قد تتسبب في إيقاف الحملات. باستخدام منصات الإنفاق الذكية، يقوم المدير المالي بتعديل سقف البطاقة الافتراضية المخصصة للحملة بنقرة واحدة، مع ضمان عدم إمكانية استخدام هذا الرصيد في أي فئة تجارية أخرى. هذا المستوى من التحكم يعزز كفاءة الإنفاق ويرفع من مستوى الأمان.
مراحل التسوية المحاسبية الآلية
لضمان سلامة السجلات وتوافقها التام مع المعايير المحاسبية، تسير عملية تسوية القيود عبر برامج إدارة مصروفات المؤسسات وفق مسار متسلسل:
- الالتقاط الفوري للمستندات بمجرد حدوث المعاملة للتخلص نهائياً من ثغرة ضياع الإيصالات الورقية وتلفها.
- القراءة الذكية للبيانات لاستخراج اسم التاجر، القيمة الإجمالية، والتفاصيل الضريبية بدقة متناهية دون أي تدخل بشري.
- المطابقة الآلية مع السياسات لفحص المعاملة برمجياً والتأكد التام من موافقتها للضوابط المالية والاعتمادات المسبقة للشركة.
- الربط المباشر مع أنظمة تخطيط موارد المؤسسات لتصدير القيود المزدوجة مباشرة إلى البرامج المحاسبية السحابية، مما يقضي على الإدخال اليدوي المزدوج.
مقارنة كفاءة النماذج المالية التقليدية والرقمية
يتطلب اتخاذ قرار التحول التشغيلي نحو بطاقات الدفع المسبق للموظفين تقييماً واضحاً للفوارق الجوهرية في الأداء. يوضح الجدول التالي مقارنة تحليلية بين الاعتماد على السلف النقدية التقليدية واستخدام منصات التقنية المالية الحديثة في إدارة المصروفات:
| معيار المقارنة المالي | نظام السلف النقدية والعهد التقليدية | منصات بطاقات الدفع المؤسسية الرقمية |
|---|---|---|
| سرعة توفير السيولة | تستغرق أياماً للحصول على تواقيع الموافقات | تخصيص لحظي عبر محافظ وبطاقات رقمية |
| دقة تتبع المصروفات | تقارير ورقية معرضة للتلف والضياع والأخطاء | لوحات تحكم مركزية تقدم رؤية تحليلية لحظية |
| استرداد القيمة الضريبية | نسبة فاقد مالي مرتفعة بسبب ضياع الإيصالات | التقاط رقمي فوري يضمن حفظ كامل الحقوق الضريبية |
| الحد من تجاوز الميزانية | اكتشاف التجاوزات والانحرافات بعد وقوعها بأيام | منع برمجي استباقي للعمليات المخالفة للسياسة |
| تحقيق عوائد مالية | منعدمة تماماً وتمثل مركز تكلفة تشغيلي بحت | عوائد استرداد نقدي تدعم إجمالي الأرباح التشغيلية |
تحليل تكاليف بوابات الدفع في السوق الكويتي
عند تقييم دراسة الجدوى لتبني أنظمة بطاقات الدفع المؤسسية، يجب تسليط الضوء على هيكل الرسوم وتكاليف المعاملات، خصوصاً في السوق الكويتي الذي يشهد نمواً متسارعاً في رقمنة المدفوعات المالية التجارية. تعتمد اقتصاديات منصات إدارة المصروفات بشكل كبير على الرسوم البينية التي تفرضها شبكات الدفع العالمية على التجار أثناء تمرير العمليات.
في التحليل المالي لهيكل التكاليف، تبلغ رسوم التبادل في المنطقة وتحديداً ضمن أسواق الخليج والكويت ما بين مائة وسبعين إلى مائة وتسعين نقطة أساس، وهي معدلات تفوق نظيراتها في الأسواق الغربية. هذا الهيكل يتيح لشركات التقنية المالية تقديم منصاتها للشركات الكبرى إما برسوم اشتراك شهرية منخفضة أو بشكل مجاني للخطط التأسيسية، معتمدة على تحقيق عوائدها من حصص رسوم التبادل.
لضمان كفاءة تطبيق هذه الأنظمة في قطاع الأعمال الكويتي، يتعين على المؤسسات دراسة العوامل التكليفية التالية:
- رسوم البرمجيات كخدمة: تقييم تكلفة الاشتراكات الشهرية المتقدمة التي ترتبط بعدد المستخدمين وحجم الخصائص المحاسبية المطلوبة.
- تكاليف تحويل العملات الأجنبية: تحليل الرسوم المخفية في هوامش الصرف عند استخدام البطاقات المسبقة للدفع في المعاملات العابرة للحدود أو لاشتراكات المنصات العالمية.
- عائد الاسترداد النقدي: احتساب الوفورات الناتجة عن برامج المكافآت التي تصل إلى واحد بالمائة محلياً، والتي يمكن أن تغطي تكاليف الاشتراكات بالكامل وتخلق ربحية إضافية.
- تكاليف تكامل الأنظمة: قياس تكلفة الربط البرمجي بين بوابات الدفع وبرامج أنظمة تخطيط موارد المؤسسات المعتمدة داخل الشركة لضمان سلاسة تدفق البيانات.
تحليل منصات إدارة مصروفات المؤسسات في الخليج
تشهد الساحة المالية في الخليج سباقاً محموماً بين مزودي برامج إدارة مصروفات المؤسسات للسيطرة على تدفقات المدفوعات التشغيلية. لم يعد الأمر مقتصراً على مجرد توفير أداة دفع سطحية، بل تحولت هذه المنصات إلى أنظمة تشغيل مالية متكاملة تدمج أدوات الدفع، والتدقيق الضريبي، والمطابقة المحاسبية في واجهة واحدة. هذا التحول المالي وضع المديرين الماليين أمام خيارات تقنية متعددة تتطلب تحليلاً دقيقاً للبنية التحتية لكل منصة ومدى توافقها مع تعقيدات العمليات الداخلية، لضمان تبني حل جذري يضبط إيقاع المصروفات.
تباين نماذج التسعير والعوائد الاستثمارية
تتبنى منصات FinTech استراتيجيات تسعير تعكس شريحة عملائها المستهدفة وحجم عملياتهم. تعتمد منصة مثل بيمو (Pemo) على نموذج تسعير مباشر وعملي للشركات في طور النمو، حيث تبدأ الخطط المتقدمة من 29 درهماً إماراتياً للمستخدم شهرياً، مما يخفض حاجز الدخول التكنولوجي. في المقابل، تركز منصات أخرى مثل الآن (Alaan) وسيفي (SiFi) على تعظيم كفاءة رأس المال العامل عبر تقديم استرداد نقدي يصل إلى 2% على المعاملات الدولية لبطاقات الدفع المسبق للموظفين، وهو ما يمثل تحوطاً مالياً ممتازاً للشركات التي تعتمد بكثافة على اشتراكات برمجيات SaaS الأجنبية أو تطلق حملات إعلانية دولية.
ابتكرت منصة قاشيو (Qashio) زاوية مختلفة في توجيه مكافآت المدفوعات المالية التجارية نحو برامج الولاء المؤسسية، من خلال عقد شراكات استراتيجية لتقديم أميال “سكاي واردز”. يمثل هذا الخيار هيكلة ذكية للشركات ذات الميزانيات الضخمة في رحلات العمل، حيث تُدار النفقات التشغيلية لتمويل تكاليف سفر مستقبلية وتخفيض ميزانية التنقلات بشكل غير مباشر.
مطابقة البيانات وأتمتة الحسابات الدائنة
الاختبار الحقيقي لأي منصة لإدارة النفقات يكمن في قدرتها التامة على التخلص من الإدخال اليدوي للبيانات وتتبع الفواتير الضائعة. تعتمد منصة بلوتو (Pluto) وقاشيو على محركات التعرف البصري على الحروف المدعومة بالذكاء الاصطناعي لالتقاط الإيصالات فورياً عبر تطبيق الواتساب أو التطبيق الداخلي. تضمن هذه الآلية قراءة دقيقة للرقم الضريبي وفصل ضريبة القيمة المضافة آلياً لحظة تمرير البطاقة.
على الجانب المحاسبي، لا يكتمل مشهد أتمتة الحسابات الدائنة دون الربط البرمجي المباشر مع أنظمة تخطيط موارد المؤسسات ERP. تتفوق المنصات بتكاملها العميق مع أنظمة محاسبية معقدة؛ فبينما تدعم أغلب الخيارات برامج مرنة مثل زيرو وكويك بوكس، تبرز منصات مثل الآن وقاشيو بقدرتها على المزامنة اللحظية مع برمجيات المؤسسات الضخمة والمقيدة كأنظمة ساب، أوراكل، ومايكروسوفت ديناميكس 365، مما يلغي تماماً الحاجة لعمليات التصدير والاستيراد الشهرية المعقدة.
مقارنة القدرات التنافسية لمنصات الفنتك المؤسسية
| معيار التقييم الفني | الآن (Alaan) | قاشيو (Qashio) | بيمو (Pemo) | سيفي (SiFi) | بلوتو (Pluto) |
|---|---|---|---|---|---|
| هيكل التسعير والاشتراكات | خطط مجانية تأسيسية وباقات مخصصة للشركات الكبرى | رسوم شهرية مرنة تعتمد على حجم الاستخدام الفعلي | باقات تبدأ من 29 درهم لكل مستخدم نشط | خطط مجانية أساسية واشتراكات شهرية متقدمة | نموذج مجاني تأسيسي وباقات اشتراك متقدمة |
| عوائد وبرامج المكافآت | استرداد نقدي دولي غير محدود يصل إلى 2% | نقاط ولاء مخصصة لبرامج سفر سكاي واردز | استرداد نقدي مباشر على المدفوعات والمعاملات الدولية | استرداد نقدي ونقاط ولاء لبرامج محلية كالفرسان | شبكة خصومات حصرية لخدمات B2B عبر شركاء الأعمال |
| التقاط البيانات الضريبية | محركات ذكاء اصطناعي متقدمة للتدقيق الضريبي | التقاط فوري عبر الواتساب والمحركات البصرية | تطبيق ذكي للتقاط الصور والتحقق المحاسبي | التقاط مخصص عبر التطبيق الذكي الداخلي للمنصة | مسح وتصوير مباشر للإيصالات عبر المنصة |
| تكامل البرمجيات المحاسبية | NetSuite, Dynamics 365, Xero, QuickBooks | SAP, Oracle, Xero, QuickBooks | QuickBooks, Xero, Zoho, Tally | ربط مع أنظمة محاسبية سحابية متعددة | تكامل مع Xero, QuickBooks وبرمجيات مختلفة |
محددات اختيار البنية التحتية للمدفوعات
عملية اختيار المنصة الأنسب لإصدار بطاقات الدفع المسبق للموظفين وإدارة النفقات تتطلب من صانع القرار المالي عدم الاكتفاء بمقارنة الواجهات الرسومية، بل الغوص في تفاصيل توافق بنية حلول الدفع الرقمية مع طبيعة المنشأة، معتمداً على معايير تشغيلية صارمة:
- التوافق التنظيمي والمحلي: تكتسب المنصات المرخصة محلياً أفضلية تشغيلية، مثل سيفي في السوق السعودي، لضمان استقرار العمليات ضمن مظلة التشريعات المالية المحلية وتسوية العملات دون تكبد رسوم صرف أجنبي مبطنة.
- طبيعة المصروفات التشغيلية: إذا كانت نفقات الشركة تتركز بكثافة في الحملات الإعلانية الرقمية واشتراكات الخوادم السحابية، فإن المنصات التي تمنح استرداداً نقدياً عالياً على المعاملات الدولية تمثل الخيار الاستراتيجي الأوحد لتحقيق مكاسب فورية.
- تعقيد الهيكل الإداري: تتطلب الكيانات التجارية ذات الفروع المتعددة منصات تدعم إدارة كيانات فرعية متعددة (Multi-Entity)، وتتيح تقسيم محافظ ميزانيات الأقسام بمرونة لمنع التداخل المالي وتوجيه السيولة بدقة متناهية لكل مركز تكلفة على حدة.
تحديات الانتقال التشغيلي وحلول استدامة السيولة
يواجه التحول نحو بطاقات الدفع المسبق للموظفين مقاومة داخلية ملموسة داخل الكيانات التجارية. يجد الموظفون المعتادون على مرونة النقد السائل والعهد المالية المفتوحة صعوبة بالغة في التكيف مع صرامة برامج إدارة مصروفات المؤسسات ومتطلباتها اللحظية. هذه المقاومة تخلق فجوة في الامتثال الداخلي، حيث تؤدي الإدارة التقليدية للبطاقات البنكية المشتركة إلى خسائر صامتة (Cash Leakage) تستنزف الموارد. فغياب الإيصالات الورقية أو تلاشي الحبر عنها يعني استحالة إثبات المشتريات التشغيلية أمام لجان التدقيق، مما يقتطع مباشرة من هوامش أرباح الشركة الأساسية ويضعف موقفها المالي. لذلك، يُعد فرض سياسات مالية رقمية صارمة خطوة دفاعية حتمية لحماية الأصول.
التكلفة الخفية للعمليات اليدوية والامتثال الضريبي
تتضخم مخاطر الامتثال الضريبي عند الاعتماد على أساليب الدفع القديمة وتأخير تسليم الفواتير. القوانين الضريبية الحديثة تمنع قطعياً استرداد ضريبة القيمة المضافة دون مطابقة فواتير تحمل رقماً ضريبياً واضحاً. استخدام بطاقات الدفع المسبق للموظفين يعالج هذه الثغرة جذرياً عبر إجبار النظام للموظف على التقاط صورة المستند فور تمرير البطاقة، مما يضمن تدفق المدفوعات المالية التجارية ضمن قنوات آمنة وموثقة تمنع الهدر المالي.
مؤشرات الكفاءة التشغيلية لرقمنة المصروفات
تكشف البيانات الواقعية عن تفاوت هائل في الأداء بين أنظمة الإنفاق التقليدية ومنصات البطاقات الذكية (Corporate Cards). يوضح الجدول أدناه حجم الوفورات المالية والزمنية المحققة لشركة متوسطة الحجم:
| مؤشر الكفاءة التشغيلية | الإدارة عبر البطاقات البنكية التقليدية | الإدارة عبر منصات التقنية المالية | العوائد السنوية المحققة لشركة متوسطة |
|---|---|---|---|
| زمن جمع الفواتير | 120 ساعة شهرياً في عمليات المطاردة | 5 ساعات شهرياً عبر رفع الهاتف الذكي | توفير 1,380 ساعة عمل إدارية |
| التسرب النقدي الضريبي | فقدان 8% تقريباً من المستندات المكتوبة | حماية 100% عبر الالتقاط البصري الفوري | استعادة عشرات الآلاف من المبالغ المهدرة |
| تجاوز الميزانيات المعتمدة | 5% انحرافات تُكتشف متأخرة بعد الاستنزاف | 0% لتواجد حدود إنفاق برمجية استباقية | توفير مبالغ ضخمة بمنع الانحرافات |
| سرعة إغلاق السجلات | 12 يوم عمل للمطابقة المحاسبية اليدوية | يوم عمل واحد للمطابقة اللحظية الآلية | تسريع الإغلاق المالي الشهري بعشرة أضعاف |
خارطة طريق التطبيق وأتمتة الحسابات الدائنة
لضمان نجاح التحول وتلافي عقبات الاستخدام اليومي، يتوجب على الإدارات المالية تنفيذ خطة مرحلية تعتمد على أتمتة الحسابات الدائنة (Accounts Payable) وتوظيف أدوات الرقابة الذكية بفاعلية. يتطلب هذا المسار اتباع الخطوات التنفيذية التالية:
- إطلاق برامج التدريب المالي المستمر لتغيير ثقافة العمل الداخلية، وتوعية الموظفين بأهمية الاحتفاظ بالفواتير الرقمية وتصويرها لحظة الشراء لتجنب إيقاف بطاقاتهم برمجياً.
- تطبيق التكامل التدريجي للبطاقات الافتراضية، بدءاً بتخصيصها لنفقات البرمجيات السحابية (SaaS) والحملات الإعلانية، ثم التوسع لاحقاً لتشمل بدلات السفر وتغطية المصروفات النثرية اليومية للمكاتب.
- تفعيل أدوات الذكاء الاصطناعي وتقنية التعرف البصري (OCR) بشكل كامل، للاعتماد على المنصات في استخراج الأرقام الضريبية آلياً وتفادي غرامات التدقيق المحاسبي.
- بناء هيكلة ذكية لمكافحة الإنفاق المؤسسي عبر توجيه كافة المشتريات نحو المنصات التي توفر هوامش استرداد نقدي عالية، وإعادة ضخ هذه السيولة النقدية لتمويل أنشطة تشغيلية تسويقية تخدم نمو الشركة.
الأسئلة الشائعة
ما هي الفروق الجوهرية بين بطاقات الأعمال البنكية وبطاقات الدفع المسبق للمؤسسات؟
تُصدر بطاقات الأعمال البنكية التقليدية غالباً بحدود ائتمانية مشتركة يصعب تتبعها لحظياً وتفتقر لأسس المنع الاستباقي، بينما تُتيح منصات الدفع المسبق للمؤسسات إصدار أعداد غير محدودة من البطاقات بصلاحيات فردية، وقيود فئوية مسبقة، ورؤية فورية لكل معاملة مالية تُجرى، مما يعزز التحكم في المدفوعات المالية التجارية.
كيف تحل هذه المنصات أزمة فقدان الإيصالات وتسوية الفواتير؟
تعمل المنصات الحديثة على إرسال تنبيه فوري للموظف عبر رسائل نصية أو واتساب بمجرد تنفيذ عملية الدفع، مطالبة إياه بتصوير الفاتورة. تقوم التقنيات البصرية بقراءة المستند ومطابقته آلياً مع المعاملة في لوحة التحكم، مما يُنهي مشكلة الفواتير المفقودة التي كانت تستنزف وقت المحاسبين.
هل تتطلب هذه البطاقات فحوصات ائتمانية معقدة لإصدارها؟
لا تتطلب الغالبية العظمى من هذه الحلول فحوصات ائتمانية بنكية معقدة، لأنها تعتمد على نموذج الدفع المسبق أو المحافظ الممولة مسبقاً من رصيد الشركة الفعلي، مما يجعل عملية التسجيل وإصدار البطاقات سريعة جداً وتناسب الشركات الساعية لتسريع الإغلاق المالي الشهري دون انتظار موافقات التسهيلات البنكية.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن التحول نحو بطاقات الدفع المسبق المؤسسية يتجاوز كونه مجرد ترقية لأدوات الدفع التقليدية؛ بل يمثل إعادة هيكلة جذرية لدورة السيولة النقدية والامتثال الضريبي في قطاع الأعمال الخليجي. تكشف قراءة المعطيات أن القيمة الاستراتيجية الحقيقية لهذه المنصات لا تكمن في رقمنة المصروفات أو تقليص ساعات العمل الإداري فحسب، بل في نجاحها بنقل الرقابة المالية من مرحلة “التدقيق بأثر رجعي” إلى “المنع الاستباقي”. وفي ظل الصرامة المتزايدة للتشريعات الضريبية الإقليمية، يتحول التكامل البرمجي والالتقاط اللحظي للبيانات من مجرد ميزة تشغيلية إلى درع مالي حاسم يمنع تسرب الإيرادات، مما يجعل تبني هذه الأنظمة الذكية شرطاً أساسياً لحماية هوامش الأرباح واستدامة كفاءة رأس المال العامل.
المصادر والمراجع
اعتمد هذا التحليل الاستراتيجي على مجموعة من الوثائق التنظيمية الحكومية والبيانات الفنية المباشرة الصادرة عن منصات التكنولوجيا المالية، لتقديم تقييم مالي دقيق لآليات إدارة المصروفات المؤسسية.
- وزارة الموارد البشرية والتنمية الاجتماعية – برنامج حماية الأجور
- سيفي SiFi – وثائق حلول بطاقات الشركات
- الآن Alaan – خطط الأسعار وعوائد الاسترداد النقدي
- قاشيو Qashio – ضوابط الإنفاق المؤسسي وأتمتة المدفوعات
- بيمو Pemo – الدليل المرجعي للبطاقات المؤسسية في الإمارات
- ساكرا Sacra – تحليل بيانات نماذج أعمال التقنية المالية وهيكل رسوم التبادل