
استراتيجيات تقييم بطاقات الكاش باك لتعظيم عوائد مدفوعاتك
الهيكلة المالية لبرامج بطاقات الكاش باك وتقييم المخاطر

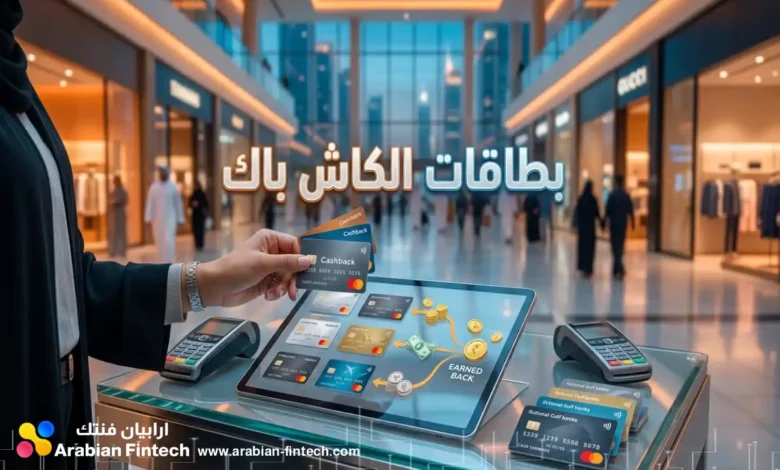
تتجه المؤسسات والشركات والأفراد اليوم نحو استراتيجيات مالية دقيقة تهدف إلى تقليص النفقات التشغيلية واليومية من خلال الاعتماد على بطاقات الكاش باك كأداة تمويلية فعالة. يمثل الاسترداد النقدي تحولاً جذرياً في سلوك المستهلك المالي، حيث أصبحت السيولة النقدية المباشرة أكثر جاذبية من برامج النقاط التقليدية. في واقع سوق الفنتك العربي اليوم، يتطلب تعظيم العائد من هذه البطاقات فهماً عميقاً للهيكلة المالية التي تتبناها البنوك، وتحليلاً دقيقاً لسقوف الإنفاق، والفئات المؤهلة، لتحويل المصروفات الدورية إلى تدفقات نقدية عكسية تعزز من كفاءة الميزانية.
الهيكلة المالية لبرامج بطاقات الكاش باك وتقييم المخاطر
شهد قطاع التجزئة المصرفية والخدمات المالية في دول مجلس التعاون الخليجي تحولاً هيكلياً ملموساً نحو منتجات الائتمان ذات القيمة المباشرة. تراجعت جاذبية برامج النقاط التقليدية وبطاقات الأميال الجوية لصالح بطاقات الكاش باك المباشر، ويعود هذا التحول إلى تفضيل المستهلكين للسيولة النقدية التي تخفض التكاليف المعيشية بشكل ملموس. تعتمد البنوك المصدرة لهذه البطاقات على نموذج مالي دقيق يعتمد على استعادة جزء من رسوم تبادل التبديل المقصوصة من التجار عند كل عملية شراء، ومن ثم إعادة توزيع نسبة منها للعميل كحافز إنفاقي.
تخلق معدلات الاسترداد المرتفعة تحديات وعقبات مالية أمام المؤسسات المصرفية، حيث يمكن أن تؤدي إلى خسائر تشغيلية إذا تركز إنفاق العملاء فقط في الفئات ذات العوائد المرتفعة دون الفئات الأخرى. لمواجهة هذه التحديات، تطبق البنوك منظومة معقدة من الآليات والتوازنات المالية لضمان استدامة برامج الاسترداد النقدي. تتمثل الإجراءات والحلول المطبقة في النقاط التالية:
- تطبيق السقوف الشهرية المحددة لكل فئة إنفاقية لحماية البنك من تركز الاسترداد عند مستويات الإنفاق العالية.
- فرض عتبات إنفاق دنيا لتفعيل المزايا والنسب المرتفعة، مما يجبر العميل على تركيز محافظ الإنفاق الخاصة به في بطاقة واحدة.
- ربط النسب العالية بشرائح الإنفاق الكلي للعميل، بحيث لا يحصل العميل على النسبة القصوى إلا بعد تجاوز حد إنفاقي معين.
- الاعتماد الصارم على رمز فئة التاجر المسجل لدى شبكات الدفع العالمية كمحدد أساسي لأهلية المعاملات واستحقاقها للاسترداد.
تخيل أنك تبحث عن حلول دفع لشركتك أو لمصروفاتك العائلية الضخمة؛ قد تجذبك الإعلانات التي تروج لنسب استرداد تتجاوز 10%، ولكن التحليل الدقيق لهذه الهيكلة يكشف أن الوصول إلى هذه النسب يتطلب تجاوز عتبات إنفاق مرتفعة وتوزيعاً ذكياً للمشتريات لتجنب الاصطدام بالسقوف الشهرية المنخفضة.
استراتيجيات تعظيم العائد من المدفوعات المالية التجارية
يتطلب استثمار برامج الاسترداد النقدي بنجاح بناء استراتيجية إنفاق منهجية لا تعتمد على العشوائية. العقبة الأساسية التي يواجهها الأفراد والشركات الصغيرة عند إدارة المدفوعات المالية التجارية عبر البطاقات الائتمانية هي تشتيت النفقات عبر عدة قنوات دفع غير محسنة، مما يؤدي إلى ضياع فرص تحقيق العتبات الدنيا المطلوبة لتفعيل النسب المرتفعة من الاسترداد.
للتغلب على هذه التحديات وتحقيق أقصى استفادة مالية، يمكن تطبيق الحلول والإجراءات الاستراتيجية التالية بناءً على ممارسات السوق:
- تجميع المصروفات التشغيلية والدورية في بطاقة ائتمانية واحدة تطلب حداً أدنى مرتفعاً لتفعيل النسبة العالية. على سبيل المثال، يتطلب تفعيل نسبة 10% على فئات معينة في بعض البطاقات إنفاقاً كلياً يبلغ 15,000 ريال سعودي شهرياً.
- مطابقة فئات الإنفاق الكبرى مع البطاقات المتخصصة؛ فإذا كانت مصروفات الوقود هي المهيمنة، يجب توجيهها للبطاقات التي تقدم عوائد تصل إلى 11% على محطات الوقود مع مراعاة سقف الاسترداد.
- متابعة تحديثات تصنيفات التجار، حيث قد تُحرم بعض العمليات من الاسترداد إذا كان التاجر يستخدم رمز فئة التاجر لا يتوافق مع سياسات الاسترداد المحددة للبطاقة.
- جدولة المدفوعات الكبيرة، مثل الرسوم الدراسية أو التأمين، لتوزيعها على دورات فوترة متعددة لتجنب تجاوز السقف الشهري للاسترداد وفقدان قيمة الكاش باك على المبالغ الفائضة.
من خلال هذه الإجراءات، يمكن تحويل بطاقة الائتمان من مجرد أداة دين إلى أداة تدر دخلاً سلبياً يخفض من التكلفة الإجمالية للعمليات. إن فهم آليات احتساب العوائد يضع المستخدم في موقع قوة يسمح له بالتفاوض غير المباشر مع البنك عبر استغلال ثغرات التصنيف الفئوي لصالحه.
تحليل نماذج الاسترداد النقدي في السوق السعودي
تتسم سوق التجزئة المصرفية في المملكة العربية السعودية بتنافسية شديدة لتقديم حلول الدفع الذكية، حيث تصمم البنوك منتجاتها لاستهداف شرائح إنفاقية محددة. التحدي الأبرز للمستهلك السعودي يتمثل في تعقيد الشروط والأحكام الخاصة بكل بطاقة، حيث تختلف معدلات الاسترداد بناءً على شريحة العميل، وحجم إنفاقه، والفئات التي يستهلكها.
لتسهيل فهم هذا التنوع، يقدم السوق نماذج مختلفة من البطاقات التي تعالج هذه التحديات عبر توفير هياكل مكافآت متباينة:

- يقدم البنك الأهلي السعودي بطاقة الأهلي الكاش باك بلس الممتازة بتركيز فئوي على المصاريف التشغيلية للأسر، حيث توفر 11% على محطات الوقود بسقف 100 ريال شهرياً، و5% على المطاعم وتطبيقات التوصيل والسوبرماركت والصيدليات بسقف 200 ريال لكل فئة.
- تستهدف بطاقة فيزا سيجنتشر للكاش باك من بنك الرياض شرائح كبار المنفقين برسوم سنوية تبلغ 575 ريالاً شاملة الضريبة، مع تقديم تدرج في السقف الإجمالي يتراوح بين 500 و 1,000 ريال بناءً على شريحة الإنفاق الكلي للعميل.
- يطرح مصرف الراجحي بطاقة سيجنتشر كاش باك بلس التي تمنح استرداداً استثنائياً يصل إلى 15% على طلبات تطبيق “هنقرستيشن” بسقف 200 ريال، و10% على تطبيقات التوصيل الأخرى، مع سقف إجمالي كلي يبلغ 500 ريال شهرياً.
- يعتمد البنك الأول (SAB) في بطاقته SAB Cashback Visa على الإعفاء من الرسوم السنوية كحل لجذب العملاء، مع تقديم نسب تصل إلى 10% على المطاعم والسوبرماركت والوقود شريطة تجاوز إنفاق كلي يبلغ 15,000 ريال شهرياً.
| اسم البطاقة | معدل الاسترداد التنافسي | الشرائح وسقوف الفئات الشهرية | حد الإنفاق لتفعيل النسبة القصوى |
|---|---|---|---|
| SAB Cashback Visa | يصل إلى 10% على المطاعم والوقود والسوبرماركت | مطاعم: 200 ريال، وقود/سوبرماركت: 100 ريال | 15,000 ريال سعودي شهرياً |
| SNB Premium Cashback | 11% وقود، 5% مطاعم وسوبرماركت | وقود: 100 ريال، مطاعم/سوبرماركت: 200 ريال | لا يشترط إنفاقاً كلياً مرتفعاً |
| Al Rajhi Signature Plus | 15% هنقرستيشن، 10% توصيل ومطاعم | توصيل/مطاعم/سوبرماركت: 200 ريال لكل منها | غير معقد، السقف الكلي 500 ريال |
| Riyad Visa Signature | تدرج فئوي مخصص للإنفاق العالي | السقف الكلي يتراوح بين 500 و 1,000 ريال | يتطلب إنفاقاً عالياً لتعويض الرسوم |
الابتكار الرقمي وهندسة الاسترداد النقدي في السوق الإماراتي
تشهد بيئة التكنولوجيا المالية (FinTech) في دولة الإمارات العربية المتحدة تحولاً جذرياً يتجاوز المفهوم التقليدي لمكافآت الإنفاق. لم تعد بطاقات الكاش باك مجرد أداة لتشجيع الاستهلاك اليومي، بل أصبحت هندسة مالية دقيقة تتزامن مع صعود اقتصاد المعرفة وهيمنة المعاملات اللاتلامسية (Contactless Payments). الضغوط التنافسية وتغير سلوك المستهلك نحو الاشتراكات الرقمية فرضا على المؤسسات المصرفية إعادة هيكلة محافظها الائتمانية بشكل مستمر. انخفضت الجدوى الاقتصادية للفئات التقليدية، وارتفع الطلب على منتجات مالية تضخ سيولة عكسية من قطاعات التقنية المتقدمة والذكاء الاصطناعي.
هيكلة الفئات الذكية: الاستثمار في اقتصاد المعرفة
استجابت البنوك الإماراتية لهذا التحول عبر ابتكار نماذج تسعير ديناميكية تستهدف النفقات التقنية العصرية للمستخدمين. بنك أبوظبي التجاري (ADCB)، على سبيل المثال، قاد هذا التوجه بتحديث جذري لبطاقة 365 Cashback. لم يكتفِ البنك بتعديل النسب، بل أعاد تعريف محافظ الإنفاق المؤهلة لتشمل أدوات العصر الرقمي.
- تخصيص عائد مرتفع يصل إلى 5% على الاشتراكات الرقمية (
Digital Subscriptions) وتطبيقات الذكاء الاصطناعي مثل ChatGPT و Microsoft Copilot و Gemini، بالإضافة إلى منصات الترفيه كـ Netflix و Amazon Prime. - حماية الربحية التشغيلية عبر اشتراط حد أدنى للإنفاق المؤهل يبلغ 5,000 درهم شهرياً، مع تحديد سقف إجمالي للاسترداد النقدي بقيمة 1,000 درهم.
- إعادة التوازن المالي بتخفيض العوائد على الفئات ذات هوامش رسوم تبادل التبديل المتدنية، حيث انخفض استرداد السوبرماركت إلى 3% والمرافق إلى 0.5%، بينما تم رفع قطاع الوقود ونظام “ساليك” إلى 5%، واستقر قطاع المطاعم عند 6%.
تخيل أن نفقات شركتك الناشئة أو مصروفاتك الشخصية على أدوات الذكاء الاصطناعي السحابية تتحول شهرياً إلى تدفق نقدي عكسي مباشر. هذا النموذج يربط مكافآت بطاقات الكاش باك بالإنتاجية والخدمات السحابية بدلاً من الاستهلاك البحت.
كسر تعقيدات العتبات: نماذج الاسترداد اللامحدود
في مقابل نماذج السقوف الصارمة، ظهرت حلول تركز على تبسيط تجربة المستخدم وإلغاء القيود المعقدة المرتبطة بالحد الأدنى للإنفاق. المستهلك الخبير يبحث غالباً عن الشفافية وتجنب فخ الاستهلاك الإجباري. هنا، قدم بنك المشرق استراتيجية معاكسة تماماً عبر بطاقة Mashreq Cashback.
- إلغاء الرسوم السنوية تماماً لتقليل تكلفة الحيازة على العميل وجعل البطاقة مجانية مدى الحياة.
- تحرير فئة المطاعم وتطبيقات التوصيل محلياً ودولياً بمنح 5% استرداد دون أي سقف أعلى (
Uncapped) ودون اشتراط حد أدنى للإنفاق الكلي لتفعيل النسبة. - إقرار نسبة 1% على المعاملات الدولية الأخرى، مما يجعلها أداة مرنة للمسافرين دون تعقيدات تصنيف رمز فئة التاجر (
Merchant Category Code) المطبقة في البطاقات الأخرى.
هذا التباين في هيكلة بطاقات الكاش باك يمنح المستهلك قدرة على بناء ترسانة مالية مصغرة؛ بطاقة للنفقات الرقمية والمنزلية الثقيلة، وأخرى مخصصة للمطاعم والسفر خالية من الشروط المعقدة.
إدارة المصروفات الثقيلة: الرسوم المدرسية وصيانة السيارات
لم تغفل المؤسسات المالية الجانب التشغيلي الثقيل للأسر ومصروفاتها المتضخمة. بنك دبي الإسلامي (DIB) وظف بطاقة الاسترداد البلاتينية لامتصاص صدمات النفقات الدورية الضخمة، عبر تقسيم السقف الإجمالي إلى شرائح فئوية دقيقة تمنع استنزاف ميزانية الاسترداد في قطاع واحد.
- تخصيص سقف استرداد يبلغ 400 درهم بعائد 4% لمدفوعات السوبرماركت ومتاجر التجزئة الكبرى.
- استهداف النفقات العائلية غير المرنة كصيانة السيارات والرسوم المدرسية بعائد 4% وسقف 400 درهم لكل فئة على حدة.
- تحديد سقف 150 درهماً لفواتير الاتصالات والمرافق والوقود ضمن هيكل السقف الكلي البالغ 1,000 درهم.
| المؤسسة المالية | المنتج الائتماني | الميزة التنافسية الرقمية/الفئوية | هيكل التكاليف والسقوف |
|---|---|---|---|
| بنك أبوظبي التجاري (ADCB) | 365 Cashback | 5% على تطبيقات الذكاء الاصطناعي والاشتراكات | رسوم سنوية 383.25 درهم / سقف 1,000 درهم |
| بنك المشرق | Mashreq Cashback | 5% لامحدودة على المطاعم والتوصيل | بدون رسوم سنوية / بدون حد أدنى للإنفاق |
| بنك دبي الإسلامي (DIB) | Platinum Cashback | 4% مجزأة على التعليم، صيانة السيارات، السوبرماركت | رسوم 249 درهم / سقف 1,000 درهم مقسم فئوياً |
استراتيجية تعظيم العوائد في السوق الرقمي
لتحقيق أقصى استفادة من التحديثات المستمرة في بطاقات الكاش باك الإماراتية، يجب الانتقال من الاستهلاك العشوائي إلى التخطيط المالي المنظم. يتطلب ذلك تطبيق منهجية صارمة لإدارة المدفوعات المالية التجارية والشخصية:
- تحليل الإنفاق الشهري بدقة وتصنيفه بناءً على قطاعات تركز النفقات (تكنولوجيا، تعليم، مطاعم، وقود).
- مطابقة القطاعات ذات الإنفاق الأعلى مع البطاقات التي تقدم أعلى نسبة استرداد، وتجنب البطاقات التي تتطلب حداً أدنى يفوق القدرة المالية الطبيعية لتفادي الشراء المفرط.
- مراقبة التحديثات الدورية لسياسات البنوك المتعلقة بتصنيف التجار (
MCC)، حيث أن المعاملات عبر بوابات الدفع غير المصنفة بدقة قد تحرم الحساب من استرداد نقدي مستهدف.
المرونة الفائقة التي تبديها البنوك الإماراتية تعكس سباقاً محموماً لدمج الخدمات المالية في أدق تفاصيل الحياة العصرية. القدرة الاستراتيجية على تحويل نفقات الاقتصاد الجديد إلى أصول نقدية فعلية تمثل حجر الزاوية في ممارسات التمويل الذكي اليوم.
هيكلة مكافآت البطاقات في أسواق الكويت وقطر وعمان
لا يقتصر ابتكار مكافآت بطاقات الكاش باك على الأسواق الكبرى فقط، بل يمتد بقوة إلى باقي دول الخليج التي تتبنى نماذج ترتكز على ربط الاسترداد بشرائح الإنفاق وبرامج الولاء الشاملة. التحدي هنا هو الحفاظ على ولاء العملاء في أسواق تتسم بتنوع محدود في مزودي الخدمات، مما يدفع البنوك إلى استخدام استراتيجيات تدرج معقدة لتحفيز الإنفاق.
تتنوع الحلول والنماذج التطبيقية في كل من الكويت وقطر وسلطنة عمان كما يلي:
- في الكويت، يطبق بنك الخليج برنامجاً يتطلب حد إنفاق أدنى 100 دينار كويتي، ويتدرج في عوائد الجمعيات الاستهلاكية ليمنح 2% للمبالغ دون 100 دينار، و5% حتى 300 دينار، ويصل للذروة بنسبة 10% عند تجاوز 301 دينار، بسقف فئوي يبلغ 30 ديناراً وسقف إجمالي 250 ديناراً.
- في قطر، يربط بنك الدوحة معدلات الاسترداد بإجمالي الإنفاق الكلي؛ فالإنفاق بين 2,500 و7,500 ريال قطري يمنح استرداداً بنسبة 3%، ويرتفع إلى 5% للإنفاق حتى 15,000 ريال، ويصل إلى 10% عندما يتجاوز الإنفاق 15,000 ريال، مع تدرج موازي في السقوف المحددة للسوبرماركت والرسوم المدرسية.
- في عمان، تقدم المؤسسات منتجات تركز على الامتيازات المباشرة؛ حيث توفر بطاقة الجوهر من بنك مسقط استرداداً أساسياً بنسبة 1%, وتمنح بطاقة اللولو المشتركة 2% على المتاجر التابعة، بينما يركز بنك ظفار على تقديم خصومات تصل إلى 30% مع منصات مثل طلبات للعملاء المحولين لرواتبهم.
| البنك والبطاقة | الدولة | آلية تحقيق الاسترداد | السقف الإجمالي للاسترداد |
|---|---|---|---|
| بنك الخليج تيتانيوم/بلاتينوم | الكويت | تدرج حسب حجم الإنفاق، يصل لـ 10% | 250 ديناراً كويتياً شهرياً |
| بنك الدوحة Cashback World | قطر | ثلاث شرائح لنسب الاسترداد (3%، 5%، 10%) | يتغير السقف بتغير شريحة الإنفاق |
| بنك مسقط الجوهر | عمان | 1% ثابتة على كافة المشتريات | يعتمد على الحد الائتماني المتاح |
التوجهات المستقبلية لحلول الاسترداد النقدي في أسواق الخليج
تخضع بطاقات الكاش باك لإعادة هيكلة جذرية مدفوعة بتقلبات أسعار الفائدة وتآكل هوامش رسوم تبادل التبديل (Interchange Fees). لم تعد البنوك الخليجية قادرة على استدامة برامج المكافآت التقليدية السخية دون ربطها بسلوكيات إنفاق استراتيجية. لمواجهة هذا التحدي التشغيلي، تتحرك المؤسسات المالية نحو تبني نماذج ائتمانية هجينة تدمج بين التمويل المدمج والامتثال المالي الصارم، لتشكيل الجيل القادم من المدفوعات المالية التجارية.
رقمنة فئات الاسترداد واستهداف الاقتصاد السحابي
تتخلى البنوك تدريجياً عن دعم الفئات الاستهلاكية البحتة لصالح قطاعات التقنية المتطورة. خذ بنوك الإمارات كحالة دراسية عملية؛ حيث يتم توجيه السيولة العكسية نحو الاشتراكات الرقمية وأدوات الذكاء الاصطناعي. هذا التحول ليس عشوائياً، بل يهدف إلى استقطاب شريحة المهنيين والشركات الناشئة التي تعتمد على البنية التحتية السحابية لضمان ولاء طويل الأمد.
- تخصيص استرداد نقدي مرتفع لخدمات محددة مثل منصات العمل التعاوني وتطبيقات الذكاء الاصطناعي التوليدي كحافز مباشر للاقتصاد المعرفي.
- التخفيض الحاد لعوائد الفئات ذات الجدوى المنخفضة للبنوك، مثل المرافق الحكومية والاتصالات، لإعادة توجيه الميزانيات التسويقية نحو قنوات أكثر ربحية.
- ابتكار محافظ مالية تدمج تقنيات التمويل الحديثة لتنويع قنوات صرف المكافآت المكتسبة بسلاسة تامة.
حوكمة النفقات بصرامة عبر تصنيفات التجار
التحدي الأكبر الذي يؤرق مديري المحافظ الائتمانية هو ظاهرة التدوير المالي واستغلال ثغرات التصنيف. تحولت تحديثات رمز فئة التاجر (MCC) من مجرد إجراء إداري خلفي إلى أداة رقابية حاسمة تضبط إيقاع السوق.
- الرفض التلقائي لعمليات الاسترداد المرتبطة بنشاطات تجارية أو تشاركية غير مصرح بها على البطاقات الفردية.
- توظيف خوارزميات رصد لحظية لتتبع السلوك الشرائي المفرط في فئات محددة وتصنيفه كنشاط عالي المخاطر يحرم العميل من العوائد.
- ربط استحقاق العائد الفعلي بتحديثات دورية صارمة لقوائم التجار المعتمدين لدى شبكات الدفع الدولية لسد أي منافذ للهدر المالي.
صعود البطاقات الافتراضية ونقاط البيع البرمجية
الأمان والشفافية أصبحا سلعاً ائتمانية بحد ذاتها تبحث عنها الشركات والأفراد. المنصات الرقمية الحديثة، مثل منصة “وياي” (Weyay) التابعة لبنك الكويت الوطني، قدمت مفهوم البطاقات الافتراضية وغير المرقمة (Numberless Cards) لتقليص معدلات الاحتيال وتوفير رؤية لحظية واضحة للرسوم. بالتوازي مع ذلك، تتبنى مصارف رائدة مثل مصرف قطر الإسلامي تقنيات الدفع اللاتلامسي عبر الهواتف (SoftPOS)، وهو تطور استراتيجي يحول أي جهاز ذكي إلى محطة استلام للأموال.
لتوضيح الفوارق التشغيلية العميقة بين النماذج الحالية والمسارات المستقبلية، يبرز الجدول التالي هذه التحولات الهيكلية:
| معيار التقييم | النماذج التقليدية الحالية | حلول الدفع المستقبلية | الأثر الاقتصادي على العميل |
|---|---|---|---|
| مركزية العوائد | السوبرماركت، الوقود، التسوق التقليدي | تطبيقات الذكاء الاصطناعي، الخدمات السحابية | خفض مباشر لتكاليف التشغيل في الاقتصاد الرقمي |
| أمان المعاملات | بطاقات بلاستيكية تحمل بيانات ظاهرة | بطاقات افتراضية غير مرقمة (Numberless Cards) | القضاء تقريباً على تسرب البيانات والاحتيال المباشر |
| البنية التحتية | أجهزة نقاط بيع مادية مكلفة | تقنيات (Soft POS) و حلول الدفع الذكية | إلغاء تكاليف الاستحواذ الرأسمالي للشركات الصغيرة |
منهجية مواءمة النفقات مع البطاقات المستقبلية
يتطلب المشهد المالي القادم من المستهلكين تحركاً استباقياً ومنهجياً. للاستفادة القصوى من بطاقات الكاش باك المحدثة وتجنب فخ الرسوم الخفية، يجب على الأفراد ومديري الحسابات تنفيذ الإجراءات المتسلسلة التالية:
- إجراء تدقيق ربع سنوي شامل لتحليل حركة الأموال وتحديد القطاعات التي تستنزف الحصة الأكبر من الميزانية.
- مطابقة النفقات المكتشفة بصرامة مع سياسات البنك المحدثة لضمان توجيهها نحو محافظ الإنفاق المدعومة بأعلى نسبة استرداد.
- مراجعة تصنيف التجار المعتمدين بانتظام لرفض وتجنب المعاملات عبر بوابات غير مؤهلة ائتمانياً قبل إتمام عملية الدفع.
- دمج محافظ الدفع الرقمية وأنظمة التسوية اللحظية، مثل (Fawran)، لتسريع العمليات وتجنب الرسوم المتقاطعة للبطاقات المادية.
هذا التحول الحتمي يفرض على المستخدم مغادرة مربع الاستهلاك العشوائي، والتحول نحو إدارة مالية توظف أحدث أدوات التكنولوجيا المالية لتعظيم القيمة المستردة من كل عملية دفع تجارية أو فردية.
الأسئلة الشائعة
ما هي العوامل التي تلغي استحقاق الكاش باك للمشتريات؟
تُستثنى المبالغ المسحوبة نقداً، تحويلات الرصيد، المدفوعات الحكومية أو الخدمية (في كثير من البطاقات)، والعمليات التي تصنف تحت رمز فئة التاجر غير المطابق لشروط البطاقة.
هل تلغي عوائد الكاش باك تكلفة الرسوم السنوية للبطاقة؟
ليس بالضرورة؛ يجب خصم قيمة الرسوم السنوية والضرائب المطبقة من إجمالي الاسترداد المتوقع سنوياً لحساب العائد الفعلي؛ وإذا كان الناتج سلبياً، فالبطاقات المجانية تعتبر خياراً اقتصادياً أفضل.
كيف يمكنني الاستفادة القصوى من البطاقات ذات السقف الشهري للاسترداد؟
من خلال مراجعة تحليلات إنفاقك لآخر ثلاثة أشهر وتوزيع مشترياتك الاستهلاكية على بطاقتين مختلفتين لتجنب تخطي السقف الشهري للاسترداد في بطاقة واحدة واهدار الإنفاق الزائد.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن حقبة الاسترداد النقدي السلبي قد انتهت؛ فالبنوك الخليجية حوّلت بطاقات الكاش باك من أداة تسويقية بسيطة إلى منظومة هندسة سلوكية ومالية شديدة التعقيد. لم يعد العائد الفعلي يرتكز على النسبة الإعلانية المرتفعة، بل يعتمد حصرياً على الإدارة النشطة لمواءمة النمط الاستهلاكي مع خوارزميات السقوف والشرائح الائتمانية. والأكثر دلالة في هذا المشهد هو التحول الاستراتيجي لتوجيه المكافآت نحو الاشتراكات الرقمية وأدوات الذكاء الاصطناعي؛ إذ لم تعد المؤسسات المصرفية تكتفي بتحفيز الاستهلاك التقليدي البحت، بل باتت تلعب دوراً مباشراً في توجيه السيولة العكسية لترسيخ دعائم الاقتصاد الرقمي، وتغيير هيكل النفقات التجارية والفردية نحو اقتصاد المعرفة.
المصادر والمراجع
استندت هذه الدراسة التحليلية إلى الوثائق الرسمية الصادرة عن المؤسسات المصرفية الخليجية صاحبة المنتجات، إلى جانب بيانات منصات التقييم المالي المتخصصة، لتوثيق هياكل الرسوم، وسقوف الفئات، والتحولات التشغيلية لبرامج الاسترداد النقدي.
- البنك الأهلي السعودي – الصفحة الرسمية لبطاقة الاسترداد النقدي بريميوم
- البنك الأول (SAB) – تفاصيل وشروط بطاقة الاسترداد النقدي فيزا
- بنك الدوحة – وثيقة منتج بطاقة ماستركارد وورلد للاسترداد النقدي
- بنك الخليج – تفاصيل وفئات برنامج الاسترداد النقدي
- بنك مسقط – المزايا والرسوم لبطاقة الجوهر فيزا بلاتينيوم
- منصة كريدت (Kredit) – التحديثات والمواصفات الخاصة ببطاقة ADCB 365
- منصة دليل (Daleel) – تحليل أفضل بطاقات الاسترداد النقدي في الإمارات


