
استثمر سيولتك مع برامج المستشار الآلي للأعمال للشركات
التحول الهيكلي نحو الإدارة المؤتمتة للخزينة المؤسسية

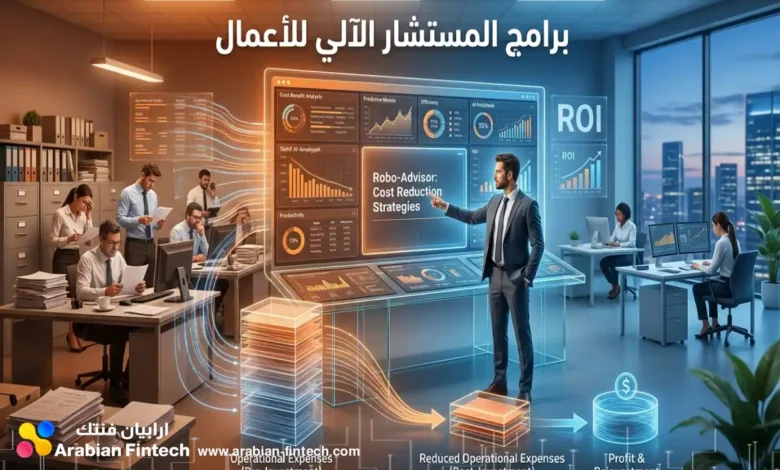
يعيش قطاع الأعمال في منطقة الخليج العربي نقطة تحول مفصلية تتطلب إعادة نظر جذرية في آليات إدارة الأصول المؤسسية. في واقع سوق الفنتك العربي اليوم، لم يعد من المقبول مالياً ترك السيولة النقدية راكدة في الحسابات الجارية؛ حيث تتآكل القدرة الشرائية لهذه الأموال باستمرار تحت وطأة التضخم والارتفاع الملحوظ في تكلفة الفرصة البديلة. هنا، تبرز برامج المستشار الآلي للأعمال كحل تكنولوجي واستثماري حاسم يعيد تشكيل إدارة الخزينة المؤسسية، وينقلها من مجرد مركز تكلفة تقليدي إلى وحدة ديناميكية لتوليد الأرباح. يعتمد هذا الحل على أتمتة الاستثمار بالكامل عبر النماذج الرياضية، مستهدفاً توجيه الفوائض النقدية للشركات نحو أدوات استثمارية ذات عائد مستدام ومنخفض المخاطر، دون الحاجة لتدخل بشري كثيف.
التحول الهيكلي نحو الإدارة المؤتمتة للخزينة المؤسسية
تشهد هيكلية الأقسام المالية داخل الشركات تغيراً جذرياً بفضل تطور التكنولوجيا المالية، حيث تحولت وظيفة الخزانة من مجرد إدارة للتدفقات النقدية اليومية إلى إدارة استراتيجية تركز على النمو الرأسمالي. تعتمد المنصات الرقمية الحديثة على التكامل التقني العميق لتمكين هذه القفزة التشغيلية عبر الخوارزميات المالية.
تستند هذه الأنظمة إلى واجهات برمجة التطبيقات (APIs) والخدمات المصرفية المفتوحة (Open Banking) لإنشاء ربط مباشر ولحظي مع الحسابات التشغيلية للشركات. يتيح هذا التكامل الرقمي نقل الفوائض النقدية بمرونة فائقة وتوجيهها نحو بيئات استثمارية منتجة بدلاً من ركودها.
لتعظيم الفائدة من هذا الربط التقني، توظف المنصات الآلية فئات محددة من الأصول الاستثمارية لتلبية احتياجات الشركات:
- صناديق المؤشرات المتداولة (ETFs): تضمن هذه الصناديق تنويعاً جغرافياً وقطاعياً واسعاً، مما يقلص من تركز المخاطر المؤسسية.
- صناديق أدوات الدين والصكوك: توفر عوائد دورية شبه ثابتة تناسب الشركات التي تبحث عن استقرار السيولة التشغيلية وتقليل التذبذبات السعرية.
- أسواق النقد: تقدم حلاً آمناً لإدارة النقد قصير الأجل مع إمكانية التسييل السريع لتغطية النفقات الفورية.
تخيل أنك تبحث عن حلول دفع لشركتك، وفجأة تجد أن نظام الخزانة ذاته قادر على استثمار مخصصات الإيجارات السنوية والرواتب حتى موعد استحقاقها الفعلي، مع الحفاظ على مرونة السحب الفوري دون التعرض لغرامات مالية. هذا التطبيق العملي لمفاهيم إدارة النقد يعزز من كفاءة دورة رأس المال العامل بشكل غير مسبوق في المشهد الخليجي.
الآليات المباشرة لخفض التكاليف التشغيلية للشركات
تعتمد الكفاءة المكتسبة من تبني الأنظمة الخوارزمية على تفكيك بنية النفقات التقليدية وإحلال الكفاءة التشغيلية المبرمجة محل العمليات اليدوية المرتفعة التكلفة. يشكل هذا التخفيض المستمر للرسوم المحرك الأساسي لتعظيم هوامش الربح الصافية على المدى الطويل.
تفرض مؤسسات إدارة المحافظ الاستثمارية التقليدية رسوماً إدارية وعمولات تداول متكررة تستنزف أرباح الشركات بصمت، بالإضافة إلى متطلبات ضخمة للحد الأدنى لفتح المحافظ مما يقصي شريحة واسعة من المؤسسات المتوسطة. في المقابل، تكسر المنصات الرقمية هذه الحواجز بقوة الذكاء الاصطناعي المالي.
تتجلى الفروق الجوهرية التي تقود لخفض التكاليف في المحاور التشغيلية التالية:
- إلغاء عمولات التداول المتكررة: تعمل المنصات الرقمية غالباً بهيكل رسوم شفاف وخالٍ من الرسوم المخفية أو عمولات التداول على كل صفقة.
- تخفيض الحد الأدنى للاستثمار: تتيح المنصات الآلية للشركات البدء بمبالغ منخفضة جداً تبدأ من 500 إلى 1,000 ريال، مقارنة بالمبالغ الضخمة المطلوبة تقليدياً.
- تقليص الأعباء الإدارية: يتم تسريع دورة العمليات عبر التنفيذ اللحظي، مما يخفف الضغط على كوادر الخزينة والموارد البشرية في الشركة.
| معيار المقارنة المالي | إدارة الثروات والخزينة التقليدية | منصات المستشار الآلي (Robo-Advisors) |
|---|---|---|
| رسوم الإدارة السنوية | تكاليف مرتفعة بين 1.5% و2.0% من الأصول | رسوم تنافسية بين 0.25% و1.0% سنوياً |
| الحد الأدنى للإيداع | مبالغ ضخمة تتطلب سيولة مؤسسية متقدمة | مبالغ تبدأ من 500 إلى 1,000 ريال/درهم |
| سرعة إعادة التوازن | بطيئة، تتطلب تحليلات يدوية وتوقيع موافقات | تنفيذ تلقائي لحظي استجابة للتقلبات |
| الرسوم المخفية | عمولات تداول متكررة على كل صفقة تنفذ | هيكل شفاف دون عمولات سحب أو تداول |
التجميع الآلي للسيولة وتعظيم العوائد التراكمية
تعد خاصية التجميع الآلي (Automated Sweeping) من أقوى تطبيقات الخوارزميات المالية في إدارة خزانة الشركات. تقوم هذه الخوارزميات بتحديد “الرصيد المستهدف” لكل حساب فرعي داخل الكيان المؤسسي، وتراقب تحركات الأموال على مدار الساعة.

عند رصد النظام لأي تدفقات تتجاوز حاجة السيولة التشغيلية المباشرة، يتم تفعيل أوامر التحويل اللحظية لنقل هذه الأموال إلى حسابات استثمارية رئيسية. توجه هذه الأصول المجمعة نحو أدوات مالية ذات عائد يومي تراكمي لضمان عدم بقاء أي نقد خامل في الحسابات الصفرية.
تعمل الخوارزميات على تسريع وتيرة النمو الرأسمالي للشركة من خلال خطوات منهجية محكمة:
- احتساب النفقات المؤجلة: تخصيص المبالغ المرصودة للالتزامات الضريبية وتوزيعات الأرباح لإنتاج عوائد حتى موعد الاستحقاق الفعلي.
- إعادة استثمار التوزيعات: أتمتة فورية لإعادة استثمار التوزيعات النقدية والأرباح في المحفظة، مما يفعل أثر الفائدة المركبة.
- التخلص من الفجوات الزمنية: إزالة التأخير الزمني بين استلاستلام العوائد وإعادة ضخها في الأسواق، وهو عيب شائع في الإدارة اليدوية.
تعتمد هذه الآلية على صيغ رياضية متقدمة لتعظيم العوائد التراكمية، حيث ترتفع القيمة المستقبلية للأصل كلما تمت إعادة استثمار الأرباح بسرعة وبدون تكبد عمولات إضافية. هذا النهج الرياضي الصارم يضمن استغلال كل وحدة نقدية لصالح رفع هوامش الربح الإجمالية للمؤسسة في قطاع الفنتك.
حوكمة المخاطر وتحييد الانفعالات في برامج المستشار الآلي للأعمال
يمثل الانحياز العاطفي (Emotional Bias) للمديرين الماليين التهديد الأكبر لاستقرار التدفقات النقدية أثناء فترات التذبذب الحاد في الأسواق. في مواجهة تقلبات الأسعار المفاجئة، يميل المستثمر البشري لاتخاذ قرارات متسرعة مدفوعة بالهلع أو التفاؤل المفرط، مما يلحق ضرراً هيكلياً بتركيبة المحافظ الاستثمارية. تعالج برامج المستشار الآلي للأعمال هذا الخلل الجوهري عبر تنفيذ سياسات حماية آلية ومحايدة تماماً. تستند هذه الأنظمة إلى نماذج تحليلية تدرس البيانات التاريخية واللحظية لتنفيذ الأوامر وفق حدود مخاطرة مؤسسية صُممت مسبقاً، لتعزل بذلك عملية اتخاذ القرار عن أي تأثيرات نفسية.
آليات الضبط الخوارزمي للأصول والتقلبات
لضمان كفاءة إدارة الأصول وحمايتها من الانكشاف على صدمات غير محسوبة، تعتمد المنصات الرقمية على أدوات تقنية تعمل بشكل متزامن. تتمثل آليات ضبط المخاطر في الخصائص التالية التي تضمن استقرار رأس المال العامل:
- إعادة التوازن التلقائي (Auto-Rebalancing): تتدخل الخوارزمية بشكل مباشر لبيع جزء من الأصول المرتفعة قيمتها وشراء الأصول المتراجعة، بهدف إعادة المحفظة إلى هيكلها الاستراتيجي الأصلي.
- تثبيت مستويات المخاطرة: يحافظ النظام على الأوزان النسبية لكل فئة من فئات التنويع الاستثماري دون الحاجة لانتظار انعقاد لجان التدخل المالي اليدوية للحصول على موافقات.
- المراقبة المستمرة للأسواق: تجري البرمجيات مسحاً دقيقاً على مدار الساعة لكشف الانحرافات السعرية في صناديق المؤشرات المتداولة (ETFs) ومعالجتها فوراً عبر التنفيذ اللحظي (Auto-Execution).
مراحل الاستجابة التقنية للصدمات المالية
عندما تتهاوى الأسواق أو تقع أحداث غير متوقعة (Black Swan Events)، تلتزم برامج المستشار الآلي للأعمال بخطة طوارئ مبرمجة. يتبع النظام الخطوات المتسلسلة التالية لتحصين الخزانة المؤسسية:
- يحلل محرك فحص المخاطر (Risk Profiling Engine) التغذية السعرية اللحظية للأسواق ويطابقها مع حدود التراجع القصوى المسموح بها للشركة.
- يوقف النظام تلقائياً أي أوامر شراء مبرمجة مسبقاً في القطاعات التي تشهد انهياراً غير مبرر لمنع زيادة الانكشاف المالي.
- تنفذ البرمجيات استراتيجيات وقائية تعتمد على تقنيات الذكاء الاصطناعي المالي لتوجيه السيولة المتبقية نحو أدوات نقدية آمنة لحين استقرار المؤشرات.
الفوارق التشغيلية بين الإدارة البشرية والآلية
تخيل حدوث هبوط حاد في الأسواق العالمية بنسبة 10% خلال جلسة تداول واحدة؛ هنا يظهر الفارق الحقيقي في كفاءة الاستجابة للأزمات. يكشف التقييم المالي مدى تفوق الخوارزميات في حماية السيولة التشغيلية مقارنة بالأساليب التقليدية.
| معيار الاستجابة للأزمات والتقلبات | الإدارة البشرية التقليدية للمحافظ | برامج المستشار الآلي للأعمال |
|---|---|---|
| سرعة اتخاذ القرار المالي | بطيئة، تتطلب اجتماعات طارئة ومراجعة للتقارير | استجابة فورية (Real-time) في أجزاء من الثانية |
| التأثر بالضوضاء الإعلامية | مرتفع، يؤدي غالباً إلى قرارات بيع متسرعة | معدوم، الاستناد حصراً لمعطيات كمية ومؤشرات فنية |
| دقة إعادة التوازن | تقريبية وعرضة للخطأ البشري في حساب الأوزان | رياضية دقيقة تعيد الأوزان الاستراتيجية لنسبها الأصلية |
| الالتزام بخطة العمل | يتغير ويتأثر وفقاً للحالة النفسية للمدير المالي | التزام صارم بحدود المخاطرة المؤسسية المبرمجة مسبقاً |
تؤدي هذه الصرامة الخوارزمية إلى بناء جدار حماية متين حول الكيانات المؤسسية. بدلاً من الاستسلام لردود الفعل العاطفية، تضمن برامج المستشار الآلي للأعمال تحويل فترات التذبذب الحاد إلى فرص لإعادة التمركز المالي بتكلفة تشغيلية منخفضة، مما يرسخ استقرار ونمو الاستثمارات طويلة الأجل.
الأتمتة الشرعية وتطوير برامج الادخار المؤسسية
تفرض بيئة الأعمال في الأسواق الخليجية معايير صارمة تتطلب دمج ضوابط المعاملات المالية الإسلامية في صلب السياسات الاستثمارية. استجابت منصات التكنولوجيا المالية لهذا المتطلب الإقليمي عبر دمج مرشحات شرعية مبرمجة تلقائياً، تستند إلى معايير الهيئات المعترف بها مثل (AAOIFI). هذا التحول التقني يوفر بيئة استثمارية نقية لعمليات إدارة الخزينة، محولاً الامتثال من عبء محاسبي يدوي إلى عملية آلية تعمل في الخلفية دون تعطيل سرعة اتخاذ القرار المالي للشركات.
الفحص الخوارزمي وتطهير العوائد
تتجاوز الأنظمة الرقمية الحديثة مجرد التصفية السطحية للأصول. تقوم الخوارزميات المباشرة بإجراء فحص ذكي ومزدوج لمكونات المحافظ الاستثمارية، مستبعدة الشركات ذات الأنشطة المحظورة وتلك التي تتجاوز فيها نسب الديون والسيولة النقدية الحدود المسموحة.
- تطبيق خاصية التطهير المالي (Dividend Purification) لعزل النسب الدقيقة من الأرباح غير المتوافقة الناتجة عن أنشطة عرضية للشركات، وتوجيهها آلياً للجهات الخيرية دون المساس بنقاء المحفظة.
- دمج حاسبات خوارزمية لاستخراج الزكاة السنوية بدقة متناهية بناءً على القيمة الصافية والمتحركة للوعاء الاستثماري، مع تحديث هذه الأرقام في التقارير اللحظية للشركة.
- إخضاع أدوات التنفيذ الآلية والعقود الذكية (Smart Contracts) لتدقيق مستمر من لجان رقابة شرعية مستقلة لضمان استدامة الامتثال وتجنب المخالفات.
الضوابط التنظيمية للذكاء الاصطناعي المالي
يتطلب توظيف الخوارزميات في تقييم التوافق الشرعي حوكمة تنظيمية صارمة. انتقل المنظمون في الخليج من مرحلة التجريب إلى وضع أطر تشريعية ملزمة لضمان سلامة هذه النماذج.
- إصدار هيئة (AAOIFI) مسودة تشاورية في فبراير 2026 لتنظيم الامتثال الشرعي المدعوم بالذكاء الاصطناعي، مع اشتراط وجود إشراف بشري من علماء الشريعة لضمان قابلية التدقيق الدائم.
- إلزام مصرف الإمارات المركزي (CBUAE) في مارس 2026 البنوك الإسلامية المرخصة بتوثيق أطر إدارة مخاطر النماذج (Model-risk management) للأنظمة الآلية المستخدمة في الامتثال الشرعي.
- دمج عمليات التدقيق الشرعي اللحظي مباشرة داخل البنية البرمجية للأنظمة (Coding frameworks) لتسريع طرح برامج المستشار الآلي للأعمال المتوافقة مع أحكام الشريعة.
التحول الجذري في عمليات الموارد البشرية
تخيل أنك تدير مستحقات مئات الموظفين في شركتك؛ الطريقة التقليدية تجعل من هذه الأموال التزاماً دفترياً جامداً يضغط باستمرار على التدفقات النقدية المستقبلية. تمتد فوائد المنصات الآلية لتشمل أقسام الموارد البشرية، محولة إياها من مراكز تكلفة بحتة إلى مساهمين فاعلين في الاستقرار المالي للمؤسسة عبر برامج مالية مبتكرة.
- تنفيذ اقتطاعات آلية من الأجور عبر الربط المباشر ببرامج الرواتب (APIs)، وتوجيهها مباشرة نحو محافظ ادخارية منخفضة أو متوسطة المخاطر متوافقة مع الشريعة.
- تحويل مكافآت نهاية الخدمة (EOSB) من أرصدة دفترية معطلة إلى أدوات مالية تنمو بانتظام داخل محافظ استثمارية مؤسسية.
- تخفيف الأعباء التشغيلية عن طواقم الموارد البشرية التي كانت تضطر لمتابعة خطط الادخار بشكل يدوي، مما يقلص من الأخطاء والتكاليف الإدارية.
أثبتت هذه الاستراتيجيات فاعليتها القصوى على أرض الواقع. منصات مثل “ادخار” في السوق السعودي مكنت الشركات من استثمار مخصصات نهاية الخدمة في محافظ إسلامية، مما أدى إلى رفع معدلات الاحتفاظ بالموظفين بنسبة 17% مقارنة بمتوسطات السوق. وفي الإمارات، وفر برنامج “Sarwa for Work” قنوات مؤتمتة لتحويل المدخرات فور صرف الرواتب لدعم الرفاه المالي للكفاءات الوظيفية.
مقارنة نماذج إدارة مستحقات الموظفين
تبرز الفروقات التشغيلية العميقة عند وضع النهج التقليدي وجهاً لوجه مع الحلول التقنية الحديثة في بيئة العمل.
| معيار الكفاءة والامتثال | الإدارة اليدوية التقليدية للموارد البشرية | منصات المستشار الآلي للأعمال |
|---|---|---|
| معالجة مكافآت نهاية الخدمة | التزام دفتري جامد يستنزف سيولة الشركة مستقبلاً | أصول مستثمرة تولد العوائد التراكمية المتوافقة مع الشريعة |
| دقة التطهير وحساب الزكاة | عملية يدوية بطيئة وعرضة للأخطاء المحاسبية | معالجة لحظية مؤتمتة ومبنية بالكامل على معايير (AAOIFI) |
| استقطاعات برامج الادخار | تتطلب أوامر تحويل شهرية وتدخل بشري متكرر | متكاملة عبر (APIs) وتُنفذ تلقائياً وبدقة مع دورة الرواتب |
| الأثر على ولاء الكفاءات | أثر محدود لغياب رؤية واضحة لنمو المدخرات | أثر مرتفع يوفر استقراراً مالياً ويرفع معدلات الاحتفاظ الوظيفي |
هذا التكامل المنهجي يثبت أن تبني المنصات الرقمية لم يعد يقتصر على تحسين آليات إدارة الثروات للشركات، بل أصبح أداة إدارية شاملة تعزز ولاء الكفاءات وتخفض التكاليف التشغيلية ضمن إطار شرعي ورقمي محكم.
خريطة المنصات الرقمية وتوجهات السوق الخليجي
تشهد أسواق المملكة العربية السعودية ودول مجلس التعاون الخليجي نمواً قياسياً في الاعتماد على أدوات التكنولوجيا المالية المؤتمتة. أظهرت البيانات قفزة استثنائية بنسبة 100% في حجم الأموال المدارة لتصل إلى 7.82 مليار ريال سعودي بنهاية الربع الأول من 2026 مقارنة بـ 3.92 مليار في الفترة ذاتها من 2025.
يقدر حجم سوق هذه المنصات خليجياً بنحو 1.5 مليار دولار أمريكي، مدفوعاً بالطلب المتزايد على الاستثمار المؤسسي ودمج خوارزميات الذكاء الاصطناعي. تجاوز عدد المحافظ المدارة آلياً في السعودية 580 ألف محفظة، مما يؤكد تصاعد ثقة صناع القرار بهذه التقنيات.
| اسم المنصة | المقر والتنظيم | رسوم الإدارة والتكاليف | الحد الأدنى للإيداع | الميزات والحلول المؤسسية |
|---|---|---|---|---|
| ملاءة (Malaa) | الرياض – CMA | 0.35% (عند السحب فقط) | 1,000 ريال سعودي | تخطيط الميزانيات والربط بالمصرفية المفتوحة |
| ثروة (Sarwa) | دبي/أبوظبي – FSRA | 0.85% تناقصية | 500 دولار أمريكي | استثمار تراكمي في أدوات الشريعة وETFs العالمية |
| دراهم (Drahim) | الرياض – SAMA/CMA | تبدأ من 0.25% سنوياً | 1,000 ريال سعودي | تتبع التدفقات وإدارة الفوائض عبر المصرفية المفتوحة |
| دراية سمارت | الرياض – CMA | 0.60% إلى 0.65% | 500 ريال سعودي | وصول لمديري صناديق متعددين ومحافظ متنوعة |
| أبيان (Abyan) | الرياض – CMA | 1.0% للمحافظ | 1,000 ريال سعودي | خدمة أبيان أعمال لتوجيه النفقات المؤجلة |
| تمرَة (Tamra) | الرياض – CMA | 240 ريال سنوياً (دون 60 ألف) | لا يوجد حد أدنى | نماذج مبنية على الاستثمار الكامن طويل المدى |
يتضح من هذا التنوع الرقابي والتشغيلي أن المنصات تتسابق لتوفير أقصى درجات الكفاءة التشغيلية، حيث طرحت هيئة السوق المالية (CMA) تشريعات تمكن كافة المؤسسات المرخصة من تقديم الاستشارات الآلية، مما يعمق من نضج السوق ويرفع من جودة الخدمات المتاحة للشركات.
الإطار التطبيقي لتبني برامج المستشار الآلي للأعمال
الانتقال من أساليب الإدارة اليدوية إلى أتمتة الاستثمار يتطلب خطة تنفيذية صارمة تعزل المركز المالي للشركة عن المخاطر غير المحسوبة. لضمان نجاح هذا التحول التقني في إدارة الخزينة، يجب على المديرين الماليين وصناع القرار هيكلة عملية الدمج وفق مراحل متتالية، تبدأ بالفحص الداخلي العميق قبل الشروع في توجيه الفوائض النقدية عبر المنصات الرقمية.
المرحلة الأولى: مسح التدفقات النقدية وتحديد مستويات المخاطرة
تخيل أن شركتك ترصد ميزانية ضخمة للإيجارات السنوية والالتزامات الضريبية؛ ترك هذه الأموال بلا عوائد في الحسابات الجارية يمثل خسارة مالية صامتة تتآكل بفعل التضخم. تبدأ الخطوة التنفيذية الأولى بإجراء فحص داخلي دقيق يفصل بين السيولة المطلوبة يومياً وبين الأموال القابلة للاستثمار.
- تقييم حجم السيولة التشغيلية الحرجة مقابل الأرصدة الراكدة، وتحديد الأفق الزمني المتاح لكل شريحة نقدية مثل النفقات المؤجلة والأرباح المبقاة.
- تحديد حدود المخاطرة القصوى عبر قياس قدرة المؤسسة على تحمل صدمات السوق المفاجئة.
- ربط خطوط المخاطرة الاستراتيجية بالالتزامات المستقبلية وحاجات رأس المال العامل لضمان عدم تعثر العمليات اليومية للشركة.
المرحلة الثانية: ملاءمة المزودين والامتثال التنظيمي والشرعي
اختيار الشريك التقني يحدد مصير استثمارات الشركة. يتوجب حصر الخيارات في المنصات المرخصة رسمياً من الجهات الرقابية، مثل هيئة السوق المالية والبنك المركزي في السعودية، أو هيئة الأوراق المالية والسلع في الإمارات، لتجنب المخالفات القانونية وضمان سلامة الإجراءات.
- التحقق من آليات التوافق الشرعي المدمجة داخل الخوارزميات، والتأكد من توفر خاصية التطهير الآلي اللحظي وحساب الزكاة الدقيق على الوعاء الاستثماري المؤسسي.
- مطابقة معمارية المنصة التقنية مع قوانين حماية البيانات المحلية، مثل نظام حماية البيانات الشخصية (PDPL) في السعودية واشتراطات توطين الحوسبة السحابية.
- فحص بروتوكولات التشفير وتأمين واجهات برمجة التطبيقات (APIs) بالتعاون مع مدققين مستقلين لضمان متانة الأمن السيبراني ضد الاختراقات.
المرحلة الثالثة: التكامل التقني وأتمتة مسارات النقد
تتجسد الكفاءة الحقيقية في قدرة النظام على العمل في الخلفية دون تعطيل الإدارات. في هذه المرحلة، يتم دمج منصات المستشار الآلي مع أنظمة تخطيط موارد المؤسسة (ERP) لتسهيل نقل البيانات المالية.
- برمجة “الرصيد المستهدف” للحسابات الفرعية لضمان توفر التدفقات النقدية اللازمة لتسيير الأعمال اليومية.
- تفعيل أوامر التحويل اللحظي (Sweep) عبر تقنيات المصرفية المفتوحة (Open Banking) لنقل أي أموال تتجاوز الرصيد المستهدف فوراً نحو محافظ استثمارية تولد عوائد يومية تراكمية.
- ربط اقتطاعات رواتب الموظفين ومكافآت نهاية الخدمة ببرامج ادخار آلية لخفض الأعباء الإدارية عن قسم الموارد البشرية.
المرحلة الرابعة: اختبارات الجهد والحوكمة التشغيلية
لا يعني تسليم المهام للآلة التخلي المطلق عن الرقابة البشرية. تتطلب البيئة المؤسسية المعقدة وضع ضوابط تضمن سلامة أداء الذكاء الاصطناعي المالي أوقات الأزمات.
| محددات التقييم المؤسسي | الإجراءات التقنية والرقابية المطلوبة | أثر الامتثال على استقرار المركز المالي |
|---|---|---|
| استقرار الخوارزميات | إجراء اختبارات الجهد (Stress Testing) بصفة دورية | قياس كفاءة الاستجابة للصدمات والانهيارات السوقية |
| التدقيق السيبراني | تطبيق تشفير متقدم وإدارة المفاتيح المستقلة (HSMs) | منع اختراق البيانات المالية المؤسسية الحساسة |
| الامتثال التشريعي | الالتزام بنظام (PDPL) ومعايير البيانات الوطنية (NDMO) | تفادي الغرامات القانونية وحماية سرية معلومات العملاء |
| إدارة التدخل البشري | صياغة بروتوكول حوكمة يحدد صلاحيات إيقاف التداول الآلي | الحد من الخسائر أثناء أحداث البجعة السوداء الاستثنائية |
تطبيق هذه الخطوات المنهجية يضمن انتقالاً آمناً يدمج أتمتة الاستثمار بفاعلية في صلب العمليات اليومية، ويحول الأعباء التشغيلية الشاقة لمهام مؤتمتة تسهم في توليد الأرباح وحماية مكتسبات الكيان المؤسسي في السوق الخليجي التنافسي.
الأسئلة الشائعة
ما هي الفائدة المباشرة للشركات من استخدام المستشار الآلي؟
تحقق الشركات خفضاً ملموساً في تكاليف الإدارة، وتلغي الرسوم المخفية، وتستفيد من أتمتة استثمار الفوائض النقدية لتعظيم العوائد التراكمية دون تدخل بشري كثيف.
كيف يحمي المستشار الآلي استثمارات الشركة من تقلبات السوق؟
عبر تطبيق خوارزميات محايدة تنفذ أوامر البيع والشراء وفق حدود مخاطرة مبرمجة، وتقوم بإعادة التوازن التلقائي للمحفظة لاستبعاد الانحياز العاطفي أثناء الأزمات.
هل تتوافق المحافظ الاستثمارية الآلية مع الشريعة الإسلامية؟
نعم، تدمج المنصات الرائدة مرشحات شرعية تلقائية تعتمد على معايير مثل (AAOIFI)، وتنفذ عمليات التطهير الآلي وحساب الزكاة على الأصول المؤسسية بدقة.
رؤية أرابيان فنتك
تشير قراءة أرابيان فنتك لمعطيات السوق إلى أن برامج المستشار الآلي للأعمال أسست لمعيار تشغيلي جديد ينهي حقبة السيولة المؤسسية الراكدة. التغير الجوهري هنا ليس في التخلص من الرسوم الإدارية أو أتمتة الاستثمار بحد ذاته، بل في قدرة هذه التقنيات على تحويل أقسام الخزانة والموارد البشرية من مراكز تكلفة إلى وحدات ربحية استراتيجية. ومع ذلك، تؤكد هيكلية المخاطر أن الاستسلام المطلق للآلة يحمل انكشافاً خطيراً. الاستنتاج الأهم هو أن التفوق التنافسي للشركات الخليجية لم يعد يُقاس بمدى سرعة تبنيها للتقنية، بل بقدرتها على تطبيق نموذج حوكمة هجين، يُسخّر الخوارزميات لإدارة النقد اللحظي والامتثال الشرعي الدقيق، ويُبقي العقل البشري درعاً حامياً أمام الصدمات العشوائية والقرارات المالية الهيكلية.
المصادر والمراجع
استند هذا التحليل إلى مجموعة من الوثائق التنظيمية الرسمية الصادرة عن الهيئات الرقابية الخليجية، بالإضافة إلى البيانات المالية المباشرة للمنصات المزودة للخدمة لضمان دقة المقارنات والاستنتاجات.
- وكالة أنباء الإمارات (وام) – اعتماد تنظيم خدمة المستشار الآلي من هيئة الأوراق المالية والسلع
- بوابة أرقام المالية – تقرير نمو حجم الأصول المدارة عبر منصات المستشار الآلي
- دراية المالية – إطلاق منصة الاستشارات الاستثمارية الآلية (دراية سمارت)
- منصة ثروة (Sarwa) – هيكل التسعير وخدمات الاستثمار والادخار
- أرابيان فنتك – دليل برامج المستشار الآلي للأعمال وخريطة المنصات الرقمية
