
التقنيات المالية في التطبيب عن بعد بنية الأنظمة التحتية
البنية التحتية والتكامل التقني للأنظمة

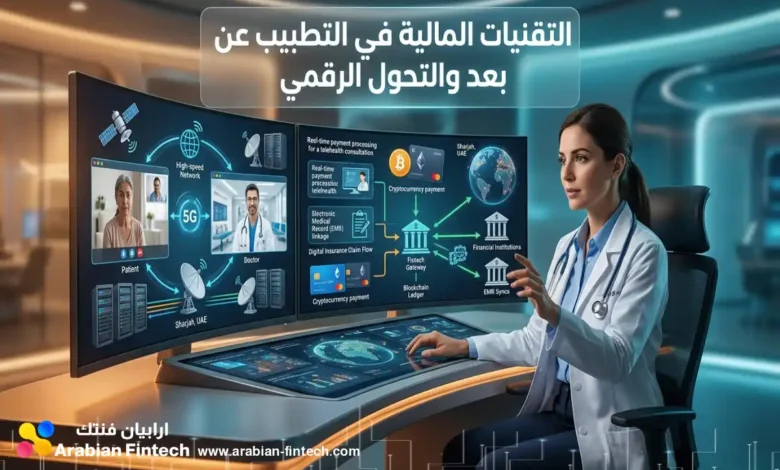
يشهد قطاع الرعاية الصحية تسارعاً هائلاً نحو تبني التقنيات المالية في التطبيب عن بعد كركيزة أساسية لضمان استدامة العمليات التشغيلية وتسهيل وصول المرضى للخدمات. لم يعد الأمر يقتصر على مجرد توفير اتصال مرئي بين الطبيب والمريض، بل امتد ليشمل هندسة مالية معقدة تعمل في الخلفية لمعالجة المدفوعات، التحقق من التغطية التأمينية، وإدارة التدفقات النقدية بكفاءة. يتطلب هذا التحول الرقمي الصحي بنية تحتية متينة قادرة على دمج التكنولوجيا المالية بسلاسة داخل السجلات الطبية الإلكترونية، مما يخلق تجربة مستخدم خالية من الاحتكاك المالي ويعزز الكفاءة الاقتصادية للمؤسسات الطبية.
البنية التحتية والتكامل التقني للأنظمة
يتطلب بناء منظومة فعالة تعتمد على الفنتك الصحي تصميم بنية برمجية متطورة تعتمد على الخدمات المصغرة (Microservices). هذا التصميم الهندسي يسمح بفصل العمليات السريرية عن مسارات المعالجة المالية، مما يمنح مدراء التقنية مرونة قصوى في تحديث الأنظمة دون التأثير على استقرار المنصة.
النظام المتجانس القديم سيجعل أي تحديث في بروتوكولات الدفع مخاطرة قد توقف عمل العيادة بالكامل. في المقابل، تتيح الخدمات المصغرة دمج واجهات برمجة التطبيقات المتعددة بأمان تام.
لضمان نجاح هذا الدمج، يجب التركيز على العناصر الهيكلية التالية:
- دمج محركات ربط خفيفة الوزن (RESTful APIs) تتصل مباشرة بنظم إدارة المستشفيات.
- بناء محركات تحقق آلي (Validation Engines) لمطابقة الترميز الطبي مع السجلات المالية.
- تصميم طبقة وسيطة (Middleware) تترجم البيانات بين النظام الطبي وأنظمة الفوترة الطبية.
- الاعتماد على بروتوكولات التبادل الصحي القياسية لضمان تدفق المعاملات المالية اللحظية بدون أخطاء.
في واقع سوق الفنتك العربي اليوم، تواجه العديد من المنصات تحدي انهيار النظام أثناء أوقات الذروة. الحل يكمن في البنية التحتية السحابية المرنة التي تتوسع تلقائياً لتستوعب آلاف المطالبات المتزامنة. هذا يضمن عدم تعطل بوابات الدفع الإلكتروني أو تأخر مزامنة الملفات الطبية، مما ينعكس إيجاباً على استقرار التدفقات النقدية.
بوابات الدفع الإلكتروني المدمجة والمحافظ الرقمية
تجاوزت بوابات الدفع الإلكتروني دورها التقليدي كأداة للتحصيل لتصبح المحرك الأساسي لاستدامة العمليات التشغيلية في العيادات الافتراضية. في سياق التقنيات المالية في التطبيب عن بعد، لا يقتصر الأمر على تمرير بطاقة بنكية، بل يتعلق بهندسة مالية متكاملة تقضي على ظاهرة التخلف عن المواعيد التي تستنزف ربحية المنشآت الصحية. دمج هذه البوابات كجزء أصيل من تجربة المستخدم يضمن تحصيل الإيرادات بشكل فوري وتأمين التدفقات النقدية اللحظية لمزودي الخدمة قبل بدء الجلسة العلاجية.
الآلية المعمارية لهذه البوابات تعتمد بشكل صارم على واجهات برمجة التطبيقات (APIs) التي تتخاطب مباشرة مع البنية التحتية للمنصة الطبية. تخيل أن مريضاً يحاول حجز استشارة طارئة؛ الاعتماد على توجيه المريض إلى متصفح خارجي لإتمام الدفع يخلق فجوة في تجربة المستخدم تؤدي غالباً إلى التخلي عن الحجز. الحل التقني يكمن في استدعاء نافذة الدفع المشفرة داخل التطبيق نفسه (In-App Payment)، مع ربط مباشر بـ المحافظ الرقمية واسعة الانتشار إقليمياً مثل (Apple Pay) و(STC Pay)، بالإضافة إلى مزودي خدمات الدفع المحليين مثل (Moyasar) و(PayTabs) و(Network International). هذا الربط العميق يقلص خطوات الدفع إلى نقرة واحدة مؤمنة بيولوجياً.
الميزات التقنية الحتمية لنجاح التكامل المالي
لضمان عمل هذه المنظومة بكفاءة استثمارية عالية، يتوجب على مدراء التقنية بناء بيئة دفع تتسم بالمرونة والموثوقية المطلقة، وتتضمن العناصر الهيكلية التالية:
- الاعتماد على تقنية التشفير عبر خزائن الرموز (Token Vaults) والتي تقوم باستبدال البيانات الحساسة للبطاقات البنكية برموز تعريفية فريدة، مما يضمن عدم تخزين أي أرقام فعلية داخل قواعد بيانات السجلات الطبية الإلكترونية، ويقلص من نطاق المسؤولية القانونية للمنصة.
- تفعيل خوارزميات الدفع المركب (Split Payments) التي تعمل بذكاء على فصل التكلفة الإجمالية للاستشارة؛ حيث يتم تمرير الجزء المشمول بالتغطية التأمينية عبر مسار المطالبات الآلية، بينما يتم اقتطاع نسبة التحمل (Co-pay) الخاصة بالمريض مباشرة من بطاقته البنكية أو تحويلها إلى خدمات التمويل الآجل.
- الامتثال الصارم والمستمر لمعايير أمان بيانات قطاع بطاقات الدفع المستوى الأول (PCI-DSS Level 1)، وهو المعيار الحاسم لحماية المعاملات المالية اللحظية من أي ثغرات سيبرانية.
- برمجة محركات الإرجاع الآلي للأموال (Automated Refunds) التي ترتبط تلقائياً بجدول الطبيب، لتقوم برد المبلغ فوراً إلى حساب المريض دون تدخل بشري في حال إلغاء الموعد أو تعذر الاتصال المرئي.
معالجة التحديات التقنية وحالات انقطاع الاتصال (Edge Cases)
في بيئات التشغيل الحية، يبرز رفض العمليات المالية بسبب تأخير استجابة الخوادم (Timeouts) أو تذبذب شبكات الاتصال كأحد أخطر التحديات التي تهدد سلامة الفوترة الطبية. فقدان العملية المالية بعد الخصم من حساب المريض وقبل تسجيلها في نظام المستشفى يخلق أزمة ثقة معقدة.
لمعالجة هذا التحدي هندسياً، يجب تنفيذ بروتوكولات معالجة الأعطال عبر تسلسل الإجراءات التالية:
- فصل مسار الاتصال الشبكي وبرمجة واجهات الدفع لتعمل في وضع الاتصال غير المتزامن (Asynchronous)، بحيث يستمر التطبيق في التفاعل مع المريض دون تجميد الشاشة بانتظار رد البنك.
- تفعيل آليات إعادة المحاولة التلقائية (Retry Mechanisms) في طبقة الخوادم الخلفية، والتي تقوم بإعادة إرسال طلب تأكيد الدفع على فترات زمنية متدرجة حتى تتلقى الاستجابة النهائية من بوابة الدفع.
- تنفيذ بروتوكول تسوية البيانات (Reconciliation Protocol) فور عودة الاتصال، لمطابقة رمز العملية البنكية مع السجل الطبي وتأكيد حجز الموعد نهائياً.
- إصدار وإرسال الإيصال المالي الرقمي للمريض عبر إشعارات الدفع (Push Notifications) لتأكيد نجاح العملية واستقرار النظام.
تحليل البنية التشغيلية لحلول الدفع المدمجة
يتطلب دمج التكنولوجيا المالية فهم الفروقات الدقيقة بين المكونات التقنية وأثرها المباشر على الأداء المالي للمنشأة الصحية. يوضح الجدول التالي هذا التقاطع:
| المكون التقني (Technical Component) | الآلية الهندسية | الأثر المالي والتشغيلي على العيادة الافتراضية |
|---|---|---|
| واجهات (RESTful APIs) الأصلية | استدعاء الدفع داخل واجهة التطبيق الطبية دون تحويل خارجي | رفع معدلات إتمام الحجز (Conversion Rate) وتقليل هدر المواعيد |
| خزائن الرموز (Tokenization) | تشفير بيانات البطاقات واستبدالها برموز غير قابلة للقراءة | تقليص تكاليف الامتثال الأمني وحماية سمعة المنشأة من الاختراقات |
| محركات الدفع المركب (Split Payment) | تفريق الفاتورة برمجياً بين التأمين والمريض في ذات اللحظة | تسريع التدفقات النقدية للعيادة وتسهيل تحصيل نسب التحمل المباشرة |
| الاتصال غير المتزامن (Asynchronous) | فصل معالجة الدفع عن الواجهة الأمامية مع إعادة المحاولة آلياً | منع خسارة الإيرادات الناتجة عن انقطاع شبكات الاتصال أو الخوادم |
إن الاستثمار في بنية دفع متطورة تتجاوز مجرد تحصيل الأموال؛ فهي تمثل الطبقة الأساسية التي تبنى عليها ثقة المرضى في التحول الرقمي الصحي. قدرة المنصات الطبية على معالجة المدفوعات بسلاسة، تقسيم الفواتير بذكاء، والتعافي من أخطاء الشبكات لحظياً، هي الفاصل الحقيقي بين العيادات الافتراضية التي تعاني من تسرب الإيرادات، وتلك التي تحقق نمواً مستداماً في اقتصاد الصحة الرقمية.
أنظمة الفوترة والمطالبات التأمينية الآلية: هندسة التدفقات النقدية
تجاوزت إدارة المطالبات التأمينية في قطاع الرعاية الافتراضية مفهوم إرسال الفواتير التقليدية لتصبح عملية هندسية معقدة لتبادل البيانات. في جوهر التقنيات المالية في التطبيب عن بعد، يمثل تحويل السجل الطبي المشفر إلى مطالبة مالية رقمية (Digital Financial Claim) التحدي التقني الأكبر لمدراء التقنية. أي خطأ في ترجمة التشخيص السريري إلى كود مالي يعني توقف التدفقات النقدية فوراً. هنا تبرز الحاجة الماسة لبناء طبقة وسيطة (Middleware) تتخاطب بلغة موحدة مع منصات التأمين الوطنية وإدارات الطرف الثالث (TPAs).
الأساس التقني لنجاح هذه المنظومة يعتمد بشكل صارم على معيار التبادل (HL7 FHIR R4)، وهو البروتوكول المعتمد وطنياً في منصات مثل “نفيس” (NPHIES) في السعودية، و(e-Claim Link) في دبي. هذا التوحيد المعياري يضمن معالجة الفوترة الطبية بدقة، حيث تُقرأ الرموز الطبية آلياً وتُحول إلى قيم مالية قابلة للاسترداد دون تدخل بشري.
دورة حياة المطالبة المالية الآلية
لبناء بنية تحتية متماسكة تدعم التحول الرقمي الصحي، يجب هندسة دورة حياة المطالبة عبر سلسلة من الإجراءات التقنية المتسلسلة والمؤتمتة بالكامل:
- التحقق اللحظي من الأهلية التأمينية (Real-time Eligibility): استدعاء بيانات وثيقة التأمين عبر واجهات برمجة التطبيقات قبل دخول المريض للاستشارة الافتراضية، لتحديد سقف التغطية، وتاريخ الصلاحية، ونسبة التحمل (Co-pay) بدقة أجزاء من الثانية.
- استصدار الموافقات المسبقة (Pre-authorization): توجيه طلبات آلية لشركات التأمين تتضمن رموز التشخيص لتغطية الإجراءات اللاحقة أو الأدوية المكلفة، مع ربط رقم الموافقة الإلكتروني بملف المريض فور صدوره.
- توليد وتوجيه المطالبات (Claim Submission): تجميع البيانات السريرية وتحويلها إلى حزم مالية. تُتيح الأنظمة الحديثة إرسال المطالبات بشكل فردي ولحظي (Real-time)، أو تجميعها في حزم مجدولة (Batch Claims) تحتوي على 200 مطالبة بحد أقصى لكل حزمة لتخفيف الضغط على الخوادم أثناء أوقات الذروة.
- أتمتة التسوية والمطابقة (Payment Reconciliation): استقبال رسائل الرد الإلكترونية (ERA) من شركات التأمين، ومطابقة الدفعات الواردة مع الفواتير المصدرة آلياً، وتحديد أي فروقات أو اقتطاعات لترحيلها إلى نظام المحاسبة المركزي.
هندسة الحد من المرفوضات عبر الذكاء الاصطناعي
يواجه المطورون في سوق الفنتك الصحي معضلة مستمرة تتمثل في اختلاف أنظمة الترميز بين المنشآت الطبية والمعايير الوطنية. الاعتماد على الكوادر البشرية لاكتشاف الأخطاء مكلف وبطيء. الفشل في مطابقة المعرفات الوطنية (مثل الهوية الوطنية أو الإقامة) مع سجلات الدافع، أو استخدام رموز تشخيص غير مصممة على معايير (ICD-10-AM) أو (LOINC)، يؤدي حتماً إلى رفض المطالبة.
لمعالجة هذا الهدر المالي، يتوجب زرع محركات ذكاء اصطناعي داخل أنظمة إدارة دورة الإيرادات (RCM). تقوم هذه المحركات بعملية مراجعة مبدئية عميقة (Claim Scrubbing) لكل فاتورة قبل بثها للشركة الضامنة. الخوارزميات تكتشف التناقضات بين التشخيص والإجراء الطبي، وتتأكد من إرفاق رقم الموافقة المسبقة، وتقارن البيانات بقواعد التدقيق المعقدة لتصحيحها استباقياً.
تحليل الجدوى التشغيلية لحلول الفوترة الآلية
يُظهر الجدول التالي الانعكاس المباشر لدمج آليات التدقيق التقنية على مؤشرات الأداء المالي لمنصات الرعاية الافتراضية:
| المشكلة التشغيلية (Root Cause) | الميكانيزم التقني للحل (FinTech Solution) | الأثر على التدفقات النقدية (Financial Impact) |
|---|---|---|
| عدم تطابق هويات المرضى مع سجلات التأمين | ربط مباشر مع محركات الهوية الوطنية (Master Patient Index) | القضاء على المرفوضات الإدارية الناتجة عن أخطاء التسجيل |
| رفض الفواتير بسبب استخدام ترميز طبي محلي | بناء خوارزميات توافق (Mapping) تحول الأكواد تلقائياً لمعايير (ICD-10-CM / ACHI) | رفع معدلات القبول من المرة الأولى (First-Pass Acceptance) |
| تعطل السيولة بسبب طول فترة المراجعة اليدوية | تفعيل محركات المراجعة المبدئية (Claim Scrubbing) المدعومة بالذكاء الاصطناعي | تسريع دورة تحصيل الإيرادات وتقليص الحاجة لفرق فوترة ضخمة |
| ضياع مستحقات الموافقات غير المربوطة | أتمتة التقاط رقم الموافقة (Auth Reference) ودمجه إجبارياً في بنية رسالة (FHIR) | تقليص خسائر الديون المعدومة وتوثيق المطالبات بشكل قانوني |
إن النجاح في توظيف التقنيات المالية في التطبيب عن بعد لا يقاس فقط بقدرة المنصة على تمرير مكالمة فيديو، بل بقدرتها على بناء قنوات بيانات مالية متينة. تبني بروتوكولات الربط القياسية وأدوات التدقيق الاستباقي يمثل الفارق الحاسم بين المنصات التي تعاني من اختناقات مالية، وتلك التي تقود مسيرة المعاملات المالية اللحظية بكفاءة مؤسسية عالية.
منصات التمويل والرعاية بنظام الاشتراك
أعادت التقنيات المالية في التطبيب عن بعد صياغة مفهوم إمكانية الوصول إلى الرعاية الصحية، متجاوزة دورها التقليدي كأداة لمعالجة المدفوعات لتصبح محركاً استراتيجياً لنمو العيادات الافتراضية واستدامتها. في مسعى لجعل الرعاية الصحية ميسورة التكلفة، تبرز منصات التمويل ونماذج الاشتراك كأدوات مالية مبتكرة تضمن استمرارية العلاج للمرضى ذوي الأمراض المزمنة وتخفف الأعباء المالية عن طالبي استشارات الصحة النفسية. هذا النموذج يزيح العبء المالي المباشر عن كاهل المراجع ويحوله إلى خطط دفع مرنة، مما يرفع من معدلات الالتزام بالخطط العلاجية ويضمن تدفقات نقدية مستقرة لمزودي الخدمة.
تخيل مريضاً يحتاج إلى برنامج تأهيل مستمر أو إدارة لمرض السكري عبر منصات متخصصة؛ الدفع الفوري لكل جلسة يشكل عائقاً يرفع من نسب التسرب العلاجي. هنا يتدخل التحول الرقمي المالي لتقديم حلول استباقية تقسم التكلفة وتؤتمت التحصيل دون احتكاك مرئي مع المريض.
هندسة التمويل الآجل (BNPL) في التطبيقات الطبية
يتطلب دمج خدمات “اشترِ الآن وادفع لاحقاً” (BNPL) مثل منصات (Tamara) و(Tabby) في التطبيقات الطبية هندسة برمجية متقدمة تتجاوز مجرد إضافة زر للدفع. هذا الدمج يعتمد بشكل كامل على واجهات برمجة التطبيقات (APIs) لربط السجل المالي للمريض بمحركات تقييم المخاطر الائتمانية في الوقت الفعلي.
يتم تقييم قدرة المريض على السداد في أجزاء من الثانية والموافقة على تقسيط التكلفة بناءً على خوارزميات تحليل البيانات البديلة. هذا النموذج يحمل قيمة استراتيجية مضاعفة؛ فهو يمنح المريض مرونة السداد بدون فوائد لخدمات غير مشمولة بالتأمين، وينقل مخاطر التحصيل بالكامل من ميزانية العيادة الافتراضية إلى شركة الفنتك الصحي، مما يحمي السيولة النقدية للمنشأة.
لتفعيل هذا النموذج الاستثماري والتقني بنجاح، يجب توفر العناصر الهيكلية التالية في البنية البرمجية للمنصة:
- بناء بوابات تسديد آلية تدعم الخصم المباشر المجدول (Recurring Billing) لتجديد نماذج الاشتراك الدورية بسلاسة ودون حاجة لتدخل يدوي من المستخدم.
- تصميم لوحات تحكم مالية (Financial Dashboards) متطورة تتيح للمدير المالي متابعة المبالغ المحصلة فعلياً، والمبالغ قيد الانتظار عبر شركات التمويل، لضبط دورة الإيرادات.
- برمجة أنظمة تنبيه مبكرة (Push Notifications & SMS) تذكر المريض بمواعيد سداد الأقساط قبل حلولها لتفادي التخلف عن الدفع وإيقاف الخدمة الطبية.
- توفير مرونة فائقة في واجهة المستخدم (UX) تتيح التبديل السلس بين الدفع النقدي، المطالبات التأمينية، وخطط التقسيط بسهولة تامة وفي شاشة واحدة.
المصرفية المفتوحة وت تأمين نماذج الاشتراك
يمثل تبني أطر المصرفية المفتوحة (Open Banking) النقلة النوعية التالية في هيكلة التقنيات المالية في التطبيب عن بعد. التشريعات الحديثة، مثل الإطار التنظيمي للمصرفية المفتوحة الصادر عن البنك المركزي السعودي (SAMA)، تمنح المنصات الطبية القدرة على الارتباط المباشر بالحسابات البنكية للمرضى بعد الحصول على موافقتهم الرقمية.
هذا الارتباط يتيح إطلاق برامج رعاية قائمة على الاشتراك الشهري (Subscription Models) بكفاءة عالية، حيث يتم استقطاع الرسوم دورياً لدعم الرعاية المستمرة. هذه النماذج تثبت فعاليتها القصوى في قطاعات مثل الصيدلة الرقمية (Digital Pharmacy)؛ حيث تقدم منصات مثل (Alma Health) و(Chefaa) و(Yodawy) إدارة شاملة للأمراض المزمنة تشمل الاستشارة الافتراضية وتوصيل الأدوية المجدول ضمن اشتراك مالي موحد.
وحدة التسوية الديناميكية (Dynamic Reconciliation Module)
من أخطر العقبات التقنية (Pitfalls) الشائعة في هندسة الدفع المدمج هو التضارب بين الفواتير المستقطعة إلكترونياً ومطالبات التأمين في حال التغطية الجزئية (Co-pay). غياب التنسيق البرمجي يؤدي إما إلى رفض المطالبة التأمينية أو احتساب مبالغ خاطئة على المريض، مما يدمر تجربة المستخدم ويربك السجلات الطبية الإلكترونية.
الحل المعماري الأمثل يكمن في بناء وحدة تسوية ديناميكية (Dynamic Reconciliation Module) تعمل كطبقة وسيطة (Middleware) ذكية. تقوم هذه الوحدة بحساب التغطية التأمينية أولاً عبر اتصال لحظي مع منصات التبادل الوطني (مثل منصة نفيس)، ثم تمرر الرصيد المتبقي تلقائياً إلى واجهة التقسيط، وهو ما يجسد جوهر التكنولوجيا المالية المتطورة.
تنفذ هذه الوحدة عملياتها عبر التسلسل المنطقي التالي لضمان الدقة المالية:
- استدعاء بيانات الأهلية التأمينية اللحظية (Real-time Eligibility) بمجرد اختيار المريض للخدمة الطبية لتحديد سقف التغطية المتاح.
- عزل قيمة التحمل (Co-pay) أو تكلفة الخدمات غير المشمولة (مثل الإجراءات التجميلية أو بعض استشارات الصحة النفسية) برمجياً عن إجمالي الفاتورة.
- توجيه رسالة استدعاء (API Call) إلى مزود خدمة (BNPL) تتضمن فقط القيمة المتبقية المطلوب تقسيطها.
- إصدار فاتورة مركبة (Split Invoice) تُسجل في النظام المحاسبي كدفعتين منفصلتين: مطالبة تأمينية معلقة، ودفعة محصلة عبر منصة التمويل.
- مطابقة التسويات البنكية آلياً نهاية كل يوم عمل لضمان توافق الحركات المالية مع سجلات المنصة الطبية.
التطبيقات السريرية: دمج التمويل في مسارات الرعاية
لا تقتصر فوائد دمج التمويل الآجل على الجوانب المحاسبية، بل تمتد لتؤثر مباشرة على المخرجات السريرية. في قطاع الصحة النفسية، حيث تغيب التغطية التأمينية الشاملة غالباً، مكنت منصات مثل (Labayh) و(Shezlong) آلاف المرضى من الالتزام ببرامج العلاج السلوكي طويلة الأمد من خلال تحويل التكلفة الإجمالية إلى دفعات شهرية ميسرة.
الأمر ذاته ينطبق على منصات الرعاية المنزلية (Home Healthcare) وخدمات التأهيل الطبي. تقنيات التمويل تحول الخدمات عالية التكلفة إلى منتجات استهلاكية سهلة الاقتناء. يتم توثيق هذه العمليات وحمايتها عبر الاعتماد على أنظمة الدخول الموحد الوطنية، مثل تطبيق “نفاذ” في السعودية أو (UAE PASS) في الإمارات، لربط السجل المالي والصحي بالهوية الرقمية الموثقة، مما يقضي على مخاطر الاحتيال.
| المكون التقني المالي (FinTech Component) | التوظيف التشغيلي في منصة التطبيب | الأثر الاستراتيجي على دورة الإيرادات (RCM) |
|---|---|---|
| واجهات التمويل الآجل (BNPL APIs) | تقسيم تكلفة الفحوصات والعمليات غير المشمولة بالتأمين إلى أقساط صفرية الفوائد | نقل مخاطر التعثر في السداد للطرف الثالث ورفع معدلات قبول خطط العلاج المكلفة |
| محركات الدفع المركب (Split Payments) | الفصل البرمجي اللحظي بين مسار المطالبة التأمينية ومسار تحصيل نسبة تحمل المريض | تسريع التدفقات النقدية ومنع تراكم الذمم المالية وتسهيل عمل قسم المحاسبة |
| المصرفية المفتوحة (Open Banking) | تفعيل الاستقطاع المباشر (Direct Debit) لبرامج إدارة الأمراض المزمنة | بناء قاعدة إيرادات متكررة (MRR) مستقرة ومستدامة للعيادات الافتراضية |
| خزائن الرموز المشفرة (Token Vaults) | تخزين معرفات الدفع لتجديد الاشتراكات وفق معيار (PCI-DSS Level 1) | تقليص نطاق المسؤولية القانونية وحماية المنصة من اختراقات البيانات المالية |
إن نجاح التحول الرقمي في الرعاية الصحية يعتمد بشكل حاسم على هندسة الاحتكاك المالي. المنصات التي تكتفي بتقديم الاستشارة المرئية دون معالجة العائق الاقتصادي ستفقد قدرتها التنافسية. بناء بنية تحتية قادرة على تسوية المدفوعات المعقدة بين المريض، وشركة التأمين، ومزودي التمويل الخارجي، هو المعيار الحقيقي الذي يفصل بين التطبيقات الطبية التقليدية، وبين المنظومات الصحية الرقمية القادرة على قيادة مستقبل الرعاية في المنطقة.
تقنيات التشفير وتوثيق المعاملات الذكية
يعتمد نجاح أي منظومة تندمج فيها التكنولوجيا المالية مع البيانات الصحية على طبقة أمنية لا تقبل المساومة. حماية البيانات المالية الحساسة ومنع الاحتيال يتطلبان تطبيق معايير صارمة تتجاوز مجرد كلمات المرور التقليدية، وصولاً إلى التشفير المتقدم والعقود التنفيذية الذكية.
استخدام البنية التحتية للمفاتيح المعلنة (PKI) يضمن توثيق كافة المعاملات والرسائل المتبادلة بين المنصة الصحية ومزودي الدفع. هذا التشفير يمنع أي محاولات لتغيير الفاتورة في منتصف الطريق، ويضمن عدم إنكار المعاملة من أي طرف.
تشمل المعايير الأمنية التي يجب دمجها في البنية التحتية ما يلي:
- الربط مع أنظمة الهوية الرقمية لتأكيد هوية المريض والطبيب قبل إتمام أي معاملة.
- استخدام “العقود الذكية” التي تصرف المستحقات تلقائياً بناءً على تأكيد استلام الخدمة.
- تطبيق آليات المصادقة الثنائية (2FA) لتأمين واجهات الدخول الإدارية والمالية.
- الاحتفاظ بسجلات تدقيق غير قابلة للتعديل (Immutable Audit Logs) لجميع المعاملات المالية اللحظية.
تخيل أنك تبحث عن حلول لحماية منصتك؛ الخطر الأكبر يكمن في نقاط نهاية واجهة برمجة التطبيقات (API Endpoints) غير المحمية. لعلاج ذلك، يجب تفعيل بوابات أمنية (API Gateways) تراقب حجم الحركات وتحظر الطلبات المشبوهة تلقائياً، مع الالتزام التام بقواعد سيادة البيانات واستضافتها محلياً داخل الحدود الجغرافية لضمان الامتثال التام.
الصيدلة الرقمية وإدارة سلاسل الإمداد
لا يكتمل مسار الرعاية عن بُعد إلا بدمج الصيدلة الرقمية وتسهيل وصول الأدوية للمرضى بطريقة سلسة ومؤتمتة. يتيح التكامل التقني بين منصة الطبيب والصيدليات المركزية تمرير الوصفات الإلكترونية لحظياً بمجرد انتهاء الاستشارة.
هذا الربط يخلق بيئة أعمال مشتركة (B2B2C) يتم فيها تقاسم المدفوعات آلياً. يقوم النظام باحتساب تكلفة الدواء، ومراجعة التغطية التأمينية، ثم خصم نسبة تحمل المريض، وإرسال أمر التحضير للصيدلية لتبدأ عملية التوصيل اللوجستي المباشر.
لتحقيق كفاءة عالية في الإمداد الدوائي الرقمي، يتطلب النظام:
- قاعدة بيانات محدثة لحظياً لأسعار الأدوية ومخزونها في المستودعات المركزية.
- محرك تسعير ديناميكي قادر على التعامل مع الخصومات المعقدة وسياسات شركات التأمين.
- تتبع حي لحالة الطلب وتحديث المريض عبر إشعارات تطبيق الجوال.
- أنظمة دفع طرفية للمناديب (mPOS) للتعامل مع أي رسوم توصيل أو فروقات مالية.
التحدي الأبرز يكمن في انقطاع سلسلة البيانات بين الطبيب وشركة التوصيل. يتم تجاوز هذا العائق عبر تصميم خطوط بيانات مترابطة (Data Pipelines) تضمن نقل رقم الوصفة والبيانات المالية المشفرة من السجلات الطبية الإلكترونية إلى نظام إدارة المستودعات دون تدخل بشري، مما يخفض الأخطاء الطبية والمالية إلى الصفر تقريباً.
الذكاء الاصطناعي في دورة الإيرادات الطبية
يمثل الاعتماد على الخوارزميات المتقدمة النقلة الاستراتيجية الأهم لضمان استدامة التقنيات المالية في التطبيب عن بعد. لم يعد مقبولاً إدارة العيادات الافتراضية عبر أنظمة تفاعلية تنتظر وقوع الخطأ المالي لمعالجته لاحقاً. التحول نحو أنظمة ذكية واستباقية يعني التنبؤ برفض المطالبة قبل حدوثه، مما يحمي السيولة النقدية ويمنع تراكم الديون المعدومة.
تخيل أن طبيباً ينهي استشارة مرئية ويكتب تشخيصاً غير دقيق برمجياً؛ في النظام التقليدي، تذهب الفاتورة لشركة التأمين لترفض بعد أسابيع. في المنصات الحديثة، يتدخل الذكاء الاصطناعي في أجزاء من الثانية ليوقف الإرسال ويقترح الرمز الطبي الصحيح بناءً على قواعد التدقيق الصارمة.
المعالجة الاستباقية للمطالبات التأمينية
جوهر هذا التحول يكمن في تقنية المراجعة المبدئية (Claim Scrubbing). تقوم هذه المحركات الذكية بتحليل آلاف المطالبات التاريخية لاكتشاف الأنماط الخفية التي أدت إلى الرفض مسبقاً، سواء كانت بسبب عدم تطابق المعرفات الوطنية، أو نقص المبررات السريرية.
تعمل خوارزميات التدقيق المالي كحارس بوابة رقمي. بمجرد إنشاء المطالبة، يمررها النظام عبر ملايين القواعد التأمينية المحدثة لحظياً. يتيح هذا العمق التحليلي تقليص الاعتماد على الطواقم البشرية الضخمة، وتوجيه الموارد نحو إدارة الاستراتيجيات المالية بدلاً من إدخال البيانات الروتيني.
تشمل التطبيقات المحورية للذكاء الاصطناعي في هذا السياق:
- التصنيف التلقائي للخدمات: ربط التشخيصات السريرية بالأسعار المعتمدة والأكواد القياسية (مثل ICD-10-CM) دون أي تدخل يدوي، مما يمنع الأخطاء البشرية.
- استخراج البيانات السريرية: استخدام تقنيات Natural Language Processing لتحويل النصوص الطبية غير المهيكلة وملاحظات الطبيب إلى بيانات مالية قابلة للفوترة.
- التنبؤ بالسلوك المالي: تحليل النمط الشرائي والسدادي للمرضى لتوقع معدلات التخلف عن دفع نسب التحمل، واقتراح نماذج الاشتراك أو خطط التقسيط الأنسب لكل حالة بشكل ديناميكي.
- إدارة المرفوضات الذكية: التصنيف الفوري لرسائل الرد الإلكترونية الواردة من شركات التأمين وتوجيهها تلقائياً للمراجع المختص مع مقترح جاهز للتصحيح.
الوكلاء المستقلون في الفوترة الرقمية
لا تقتصر التقنية على إعطاء التنبيهات، بل تتجاوزها نحو اتخاذ القرار عبر “الوكلاء المستقلين” (Agentic AI). هؤلاء الوكلاء قادرون على تنفيذ مسارات عمل كاملة داخل دورة الإيرادات دون الحاجة لتوجيه بشري مباشر، مما يسرع من التدفقات النقدية بشكل جذري.
لتنفيذ دورة مطالبة مؤتمتة وخالية من العيوب، يقوم النظام الذكي بالخطوات المتسلسلة التالية:
- قراءة السجل الطبي للمريض لحظة حجز الموعد واستدعاء بيانات الأهلية التأمينية للتحقق من سقف التغطية وصلاحية الوثيقة.
- تحليل الملاحظات السريرية فور انتهاء الاستشارة واستخراج رموز الإجراءات الطبية المطابقة للمعايير الوطنية.
- التقاط رقم الموافقة المسبقة (Prior Authorization) ودمجه إجبارياً في الحزمة المالية لتجنب الرفض الإداري.
- إجراء محاكاة نهائية للمطالبة لمطابقتها مع بروتوكولات بوابات الربط الوطنية قبل الإرسال النهائي وتأكيد التسوية البنكية.
الأثر المالي والتشغيلي للخوارزميات
الاستثمار في الفنتك الصحي المدعوم بالذكاء الاصطناعي ليس مجرد ترقية تقنية، بل هو قرار اقتصادي بحت. المنشآت التي تتجاهل هذه الخوارزميات تغرق سريعاً في أكوام من المطالبات المرفوضة، وتواجه استنزافاً حاداً في السيولة، فضلاً عن ارتفاع تكلفة تصحيح الأخطاء (Rework Costs).
| مؤشر الأداء المالي | النظام المالي التقليدي | النظام المدعوم بالذكاء الاصطناعي |
|---|---|---|
| معدل القبول من المرة الأولى | منخفض (يعتمد على دقة المراجع البشري) | مرتفع جداً (تجاوز 95% بفضل التدقيق الاستباقي) |
| دورة تحصيل الإيرادات | بطيئة (تستغرق أسابيع أو أشهراً للتسوية) | فورية إلى سريعة (أيام معدودة وتوافق لحظي) |
| اكتشاف التسرب المالي | يتم غالباً في نهاية الربع المالي عبر المراجعة اليدوية | تنبيهات لحظية عند اكتشاف خدمات غير مفوترة |
| تكلفة معالجة المطالبة | مرتفعة (بسبب كثافة العمالة الإدارية وإعادة العمل) | منخفضة (أتمتة المهام الروتينية وتقليص التدخل البشري) |
إن تفعيل التقنيات المالية في التطبيب عن بعد يتطلب بنية تحتية قادرة على التفكير المالي السريع. دمج الذكاء الاصطناعي يحول المنصة من مجرد وسيط تواصل مرئي إلى منظومة اقتصادية متكاملة تضمن حصول كل طرف على مستحقاته بدقة، وتضع المؤسسة الصحية في صدارة المنافسة الرقمية.
الأسئلة الشائعة
ما هي أبرز التقنيات المالية المستخدمة في التطبيب عن بعد؟
تتضمن بوابات الدفع الإلكتروني المدمجة، وأنظمة الفوترة والمطالبات التأمينية الآلية، بالإضافة إلى منصات التمويل والرعاية القائمة على الاشتراك.
كيف تساهم الخدمات المصغرة (Microservices) في استقرار المنصات الطبية؟
تسمح بفصل معالجة المدفوعات والعمليات المالية عن الخدمات السريرية، مما يمنع تعطل النظام بالكامل عند تحديث أي جزء ويسهل دمج واجهات برمجة جديدة.
ما هو دور واجهات (HL7 FHIR R4) في المطالبات المالية؟
تعمل كمعيار قياسي لتوحيد لغة البيانات بين المنصات الصحية وشركات التأمين، مما يضمن أتمتة قراءة الرموز الطبية وتحويلها لمطالبات مالية دقيقة ولحظية.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن التحول الجذري في قطاع التطبيب عن بعد ينقل المنافسة من واجهات الاستشارات السريرية إلى هندسة البنية التحتية المالية. لم تعد العيادات الافتراضية مجرد مقدمي رعاية، بل أصبحت عُقدًا لتبادل البيانات المالية المعقدة التي تتطلب امتثالاً خوارزمياً دقيقاً للمعايير الوطنية. تشير قراءة المعطيات أن الميزة التنافسية الحاسمة واستدامة الأعمال لن تتحقق بكثافة أعداد المرضى فحسب، بل بالقدرة التقنية على أتمتة دورة الإيرادات، والتنبؤ الاستباقي بالمرفوضات التأمينية عبر الذكاء الاصطناعي، وتأمين السيولة اللحظية. بالتالي، فإن المؤسسات التي لا تعيد هيكلة عملياتها التشغيلية باعتبارها منصات مالية (Health FinTech) بقدر كونها طبية، ستواجه استنزافاً نقدياً يهدد بقاءها في اقتصاد الصحة الرقمية.
المصادر والمراجع
يستند هذا التحليل إلى حزمة من الأدلة التنظيمية والوثائق الفنية الصادرة عن الهيئات الوطنية، بالإضافة إلى تقارير تقنية من مزودي البنية التحتية لضمان تقديم قراءة دقيقة لمعايير دمج التقنيات المالية في القطاع الصحي.
- منصة نفيس (NPHIES) – الدليل الإرشادي لخدمات تبادل المعلومات المالية (FHIR R4)
- دائرة الصحة أبوظبي (DoH) – قواعد المطالبات والتسويات المالية والإكلينيكية
- هيلث كلاستر (Health Cluster) – الدليل الشامل لمتطلبات منصة نفيس والترميز الطبي
- بونامي سوفتوير (Bonami Software) – المعايير التقنية للتكامل مع المطالبات والموافقات المسبقة
- باي بانكس (BY BANKS) – بنية برمجيات التأمين والربط مع المنصات الصحية التنظيمية


