
حلول طلبات الدفع الفورية لشركات التجزئة وتحسين تجربة العملاء
آليات عمل أنظمة التحويل اللحظي وتأثيرها المباشر

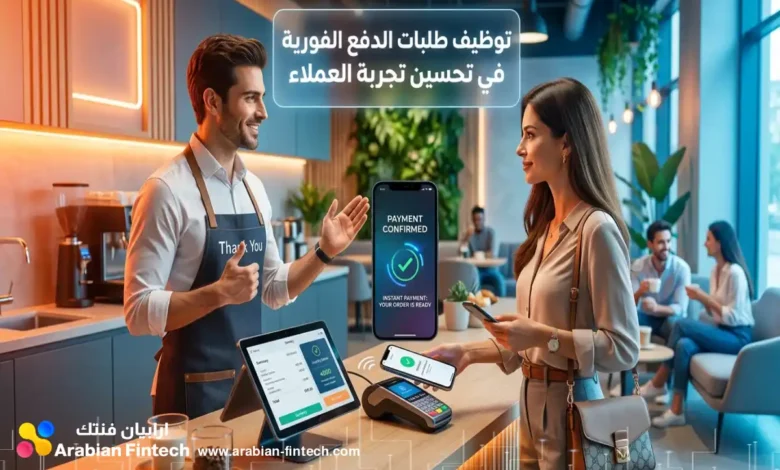
تمثل طلبات الدفع الفورية نقطة تحول تشغيلية عميقة في هياكل الأعمال الحديثة، حيث تعيد صياغة آليات تحصيل الإيرادات وتسوية المستحقات. لم يعد نقل الأموال مجرد عملية خلفية بطيئة، بل أصبح أداة استراتيجية تفاعلية تتيح للمؤسسات تجاوز الاختناقات النقدية التقليدية. يوفر هذا النموذج المالي المتقدم قدرة استثنائية على دمج التحصيل ضمن دورة حياة العميل بشكل غير مرئي، مما ينعكس إيجاباً على كفاءة المبيعات والتدفقات النقدية اللحظية.
آليات عمل أنظمة التحويل اللحظي وتأثيرها المباشر
تستند البنية التحتية للمدفوعات الرقمية في دول الخليج إلى أنظمة السداد القائمة على تحويل الأموال المباشر بين الحسابات المصرفية، مما يقلل الاعتماد على النقد. تبرز ميزة طلب الدفع الفوري كنموذج يتيح للطرف المستفيد إرسال طلب سداد رقمي مسبق البيانات مباشرة إلى التطبيق المصرفي للعميل.
تعتمد هذه الآلية على بروتوكولات المراسلة المالية المتقدمة التي تلغي الحاجة لإدخال تفاصيل الحسابات البنكية المعقدة أو بيانات البطاقات. يتلقى العميل إشعاراً فورياً يتضمن تفاصيل الفاتورة، ليقوم بمراجعته واعتماده بضغطة زر باستخدام المصادقة البيومترية.
يُظهر الواقع العملي في أنظمة فنتك الخليجية تنوعاً كبيراً في استخدام المعرفات البديلة لتسهيل هذه العمليات:
- استخدام رقم الجوال أو البريد الإلكتروني كبديل سريع لـ IBAN لتسهيل المعاملات اليومية.
- توظيف الهوية الوطنية أو رقم الإقامة كمعرف موثوق للتحويلات داخل المملكة العربية السعودية.
- الاعتماد على رموز الاستجابة السريعة (QR Code) لتسريع عمليات السداد في منصات مدفوعات التجزئة الميدانية.
- استخدام الأسماء المستعارة (Alias) لتعزيز الخصوصية والمرونة في التجارة الرقمية.
- ربط الرقم الموحد للمنشآت التجارية بالحسابات البنكية لتسهيل المدفوعات المؤسسية.
تضمن هذه التقنيات معالجة البيانات وفق المعيار الدولي لرسائل المدفوعات، مما يتيح إرفاق تفاصيل الفواتير والبيانات المرجعية بطلب الدفع مباشرة. وتؤدي هذه العملية إلى تسوية نهائية غير قابلة للإلغاء في غضون ثوانٍ معدودة طوال أيام السنة.
| النظام | السقف المالي للمعاملة الفورية | أبرز المعرفات البديلة المدعومة | ميزات النظام المتقدمة |
|---|---|---|---|
| نظام سريع (السعودية) | 20,000 ريال للتحويل السريع | رقم الجوال، الهوية الوطنية، الإيميل | التحقق الفوري من الحساب واسم المستفيد |
| منصة آني (الإمارات) | 50,000 درهم إماراتي | الجوال، البريد الإلكتروني، QR | تقسيم الفواتير، التفويض الإلكتروني |
| نظام فوري+ (البحرين) | 3,000 دينار بحريني يومياً | الجوال، الرقم الشخصي، QR، IBAN | الشيكات الإلكترونية، طلب الأموال |
| نظام فوران (قطر) | خاضع للضوابط التشغيلية | الجوال، الاسم المستعار، IBAN | تأكيد اسم المستفيد قبل السداد |
| نظام MPCSS (عمان) | متفاوت حسب المؤسسة | رقم الجوال، QR | دعم مدفوعات الأفراد والشركات والجهات |
استراتيجيات الارتقاء بتجربة العملاء عبر طلبات الدفع الفورية
يعتبر القضاء على نقاط الاحتكاك أثناء عملية السداد الركيزة الأساسية لنجاح منصات البيع الرقمية والميدانية. لم يعد العميل المعاصر يتقبل الانتظار الطويل لتلقي رموز التحقق المؤقتة، أو إدخال بيانات البطاقات الائتمانية المعقدة في كل عملية تسوق. هنا، تبرز آلية طلبات الدفع الفورية كحل جذري يمكّن التجار من تقديم مسار سداد سلس بنقرة واحدة. بمجرد إرسال المتجر للإشعار الرقمي، يُنجز العميل المصادقة بأمان عبر هاتفه، لتنتقل الأموال وتصل تأكيدات الدفع اللحظية (Real-time Confirmations) التي تغلق دورة المبيعات فوراً.
رقمنة الدفع عند الاستلام وتقليص المخاطر اللوجستية
تخيل حجم الهدر المالي والتشغيلي لشركات التوصيل التي ما زالت تعتمد على النقد الورقي. تسهم طلبات الدفع الفورية في أتمتة نموذج الدفع عند الاستلام (Cash on Delivery) بشكل شامل، مما يقلص فترة انتظار تحصيل الأموال لأسابيع ويخفض مخاطر التلاعب أو فقدان النقدية.
تتم هذه العملية التشغيلية عبر مراحل متسلسلة ودقيقة:
- وصول مندوب التوصيل إلى موقع العميل وإتمام مطابقة الشحنة فعلياً.
- إرسال طلب تحصيل مباشر من تطبيق المندوب اللوجستي إلى هاتف العميل.
- مصادقة العميل على الإشعار الوارد عبر تطبيقه البنكي باستخدام البصمة الحيوية في ثوانٍ.
- تحديث حالة الطلب فوراً في النظام المركزي للشركة للإفراج عن الشحنة وإتمام التسليم.
ابتكار قنوات التحصيل الميدانية في المطاعم ونقاط البيع
في واقع قطاعات التجزئة والضيافة، تلعب تجربة العملاء الميدانية دوراً حاسماً في تعزيز الولاء وتكرار الزيارات. يوفر دمج المحافظ الرقمية وقنوات الدفع المباشر خيارات مرنة تتجاوز قيود الأجهزة البلاستيكية وتمنح قيمة مضافة للمستهلك والتاجر معاً.
- توليد رموز استجابة سريعة ديناميكية (Dynamic QR) مباشرة على شاشات نقاط البيع لاختصار وقت الانتظار وتمرير البطاقات.
- تحويل الهواتف الذكية الخاصة بالموظفين إلى أجهزة قبول مدفوعات (SoftPOS) لتقليل التكاليف الرأسمالية العالية لصيانة الأجهزة التقليدية.
- إتاحة ميزة تقسيم الفواتير المشتركة (Split Billing) لحظياً بين مجموعات الأصدقاء في المطاعم تشجيعاً للإنفاق الجماعي.
يقدم تطبيق “آني” الإماراتي وتطبيق “بنفت بي” البحريني نماذج عملية متقدمة لهذا التوجه في قطاع الخدمات المشتركة؛ حيث يقوم فرد واحد بسداد الفاتورة الكلية للمجموعة، ثم يوزع مطالبات تحصيل فرعية لأصدقائه بناءً على أرقام هواتفهم المحمولة، مما يقضي على الإحراج ويضمن استرداد المستحقات بسلاسة. يحد هذا الابتكار التشغيلي من الاعتماد على طرق الدفع باهظة التكلفة، ويرفع من مستوى أمان البيانات المالية التي لم تعد تُخزن أبداً في خوادم وتطبيقات التجار.
التحليل المقارن لقنوات الدفع في قطاع التجزئة
لتوضيح الأثر الفعلي لاعتماد التقنيات اللحظية على الأداء المالي، نستعرض التباين الجوهري بين النماذج التقليدية والحديثة:
| معيار الأداء التشغيلي | بوابات الدفع التقليدية | النقد عند الاستلام (COD) | طلبات الدفع الفورية (RtP) |
|---|---|---|---|
| زمن تسوية السيولة | من يومين إلى 3 أيام عمل | أسابيع لتصفية حسابات المندوبين | تسوية لحظية على مدار الساعة |
| أمان بيانات العميل | يتطلب حماية معقدة لبيانات البطاقة | عرضة لمخاطر السرقة أو الفقدان | أمان عالي بمصادقة بنكية دون تخزين |
| احتكاك تجربة السداد | مرتفع (إدخال بيانات، رموز OTP) | متوسط (يتطلب توفر فئات نقدية) | منعدم تقريباً (نقرة ومصادقة حيوية) |
| التكلفة الرأسمالية | رسوم تأسيس وصيانة أجهزة POS | تكاليف لوجستية ومخاطر عالية | منخفضة لاعتمادها على الهواتف وQR |
بهذه المنهجية، تتحول منصات التجارة الإلكترونية ومنافذ التجزئة من مجرد واجهات لعرض المنتجات إلى أنظمة مالية متكاملة تضع راحة العميل وكفاءة الخزينة في مقدمة أولوياتها التشغيلية.
أتمتة الفوترة وتسريع دورة المبيعات المؤسسية
في عالم تعاملات الشركات (B2B)، لا تقتصر كفاءة المبيعات على إغلاق الصفقات، بل تمتد لتشمل سرعة تحصيل الإيرادات. هنا، يمثل الربط المباشر بين منظومات الفوترة الإلكترونية وقنوات السداد اللحظي قفزة استراتيجية تعيد صياغة مفهوم التدفقات النقدية في قطاع فنتك المعاصر. من خلال دمج خدمات ابتداء المدفوعات (PIS) المتاحة عبر أطر المصرفية المفتوحة، تكتسب أنظمة تخطيط موارد المؤسسات (ERP) قدرة استثنائية على إرسال المطالبات المالية مصحوبة بطلب دفع مباشر.
تخيل أن فريقك المالي يصدر فاتورة ضريبية؛ بدلاً من انتظار العميل لإدخال بيانات التحويل يدوياً، يصله إشعار رقمي يتضمن كافة التفاصيل، وبمجرد المصادقة البيومترية، تنتقل الأموال فوراً.
آليات المطابقة المالية الذكية
عمليات التسوية اليدوية تستهلك مئات الساعات وتفتح الباب واسعاً للأخطاء المحاسبية. تعتمد طلبات الدفع الفورية على معيار المراسلة الدولي (ISO 20022)، مما يتيح تمرير حزم بيانات غنية ترافق التحويل المالي.
تتضمن هذه العملية التشغيلية مساراً دقيقاً:
- يصدر نظام المحاسبة الفاتورة الرقمية متضمنة الرقم المرجعي والمعرف الضريبي بشكل آلي.
- يُترجم النظام هذه البيانات عبر واجهات برمجة التطبيقات (APIs) إلى طلب تحصيل يرسل للمستفيد.
- يوافق العميل على الطلب عبر تطبيقه المصرفي المعتمَد بموثوقية تامة.
- تعود البيانات فوراً للنظام المركزي لتأكيد استلام المبلغ وإغلاق الفاتورة المفتوحة آلياً دون أي تدخل بشري.
هذه الدورة المتكاملة تقلص فترة استيفاء المبيعات (DSO) من أسابيع مرهقة إلى ثوانٍ معدودة، مما يخفف العبء عن مدراء المالية ويزيل الحاجة لعمليات تتبع الحوالات مجهولة المصدر.
إدارة الاشتراكات عبر الخصم المباشر الرقمي
تشكل الفواتير المتكررة كالإيجارات، عقود الصيانة، والرسوم الدراسية تحدياً مستمراً يعتمد غالباً على الشيكات الآجلة أو الاستقطاعات التقليدية المعقدة. تقدم أنظمة الخصم المباشر الرقمي (e-Mandate) بديلاً شفافاً يمنح الطرفين تحكماً مطلقاً.
توفر هذه الآلية مجموعة من المزايا التشغيلية المتقدمة:
- إرسال مطالبات دورية للعملاء قبل موعد الاستحقاق للمراجعة والاعتماد.
- تمكين خيارات السداد اللحظي لضمان تجديد العقود السنوية فوراً وبدون انقطاع في تقديم الخدمة.
- منح المستهلك مرونة قبول الطلب، طلب تعديله، أو رفضه مع إدراج سبب تشغيلي محدد، مما يحد من المنازعات التجارية.
- إلغاء المخاطر القانونية والتشغيلية المرتبطة بتزوير الشيكات الورقية أو فقدانها.
تمكين الإدارة عبر لوحات التحكم المؤسسية
تحتاج الشركات الكبرى لامتلاك رؤية بانورامية حية لمركزها المالي. تتيح الأنظمة الحديثة لمدراء المبيعات لوحات تحكم مؤسسية متطورة تعالج آلاف العمليات في وقت متزامن. يمكن للشركة إرسال طلبات تحصيل مجمعة (Bulk Requests) لقاعدة عملائها دفعة واحدة لدعم حملات التجديد الموسمية.
توفر هذه اللوحات إشعارات لحظية تحدّث حالة كل فاتورة، مما يسهم في توجيه جهود فريق التحصيل بدقة نحو الحسابات المتعثرة فعلياً، وتجاوز القيود التقنية التي تفرضها بوابات الدفع الكلاسيكية.
تقييم مسارات التحصيل المالي
لفهم الأثر العميق لهذا التحول، يستعرض الجدول التالي الفوارق الجوهرية بين أدوات التحصيل المؤسسي:
| معيار القياس التشغيلي | الشيكات الورقية والتحويلات اليدوية | حلول طلبات الدفع الفورية والمطابقة |
|---|---|---|
| سرعة تسوية السيولة | تتطلب أياماً للمقاصة والتأكيد البنكي | معالجة حية وتسوية نهائية طوال أيام الأسبوع |
| كفاءة المطابقة المحاسبية | مطابقة يدوية معقدة وعرضة للأخطاء البشرية | تسوية آلية 100% مدعومة ببيانات مرجعية دقيقة |
| التكلفة التشغيلية | مرتفعة نتيجة أعباء المتابعة ومخاطر الارتجاع | رسوم تحويل ثابتة ومحدودة جداً تعزز هوامش الربح |
| استمرارية تجربة العميل | انقطاع الخدمة حتى تأكيد استلام المدفوعات | تجديد لحظي للخدمات فور تلقي إشعار نجاح السداد |
بهذا التوظيف الاستراتيجي، تتحرر الشركات من أعباء المتابعة المالية التقليدية، وتوجه مواردها نحو ابتكار تجربة العملاء، مستفيدة من قنوات رقمية موثوقة تضمن وصول الإيرادات ضمن أطر زمنية دقيقة تدعم استقرار الأعمال.
تخفيض التكاليف التشغيلية وتعزيز كفاءة الخزينة
يوفر الاعتماد على التحويل المباشر وفراً اقتصادياً هائلاً للمؤسسات مقارنة بالعمولات المقتطعة في أنظمة البطاقات. تُظهر التحليلات أن هذا الانتقال يقلص تكلفة قبول الأموال بنسب ملحوظة، خاصة في القطاعات ذات هوامش الربح الضيقة.
تحقق الخزينة المؤسسية استفادة قصوى من تسوية السيولة الفورية التي تتيح توظيف الأرصدة وإعادة استثمارها خلال نفس اليوم. يلغي هذا التوجه الحاجة لترقب دورات التسوية الآجلة التي قد تمتد لعدة أيام عمل.
| المعيار المالي والتشغيلي | البطاقات الائتمانية التقليدية | التحصيل عند الاستلام الميداني | التحصيل اللحظي المباشر |
|---|---|---|---|
| هيكل رسوم المعالجة | نسبة متغيرة تصل لـ 3.5% + رسوم بوابة | تكاليف لوجستية ومخاطر فقدان نقدية | رسوم رمزية محدودة وثابتة جداً |
| دورة توافر السيولة | تستغرق من يومين إلى ثلاثة أيام (T+3) | تتطلب أسابيع للتصفية بين المندوب والشركة | تسوية لحظية خلال ثوانٍ طوال الأسبوع |
| معدل رفض المعاملات | مرتفع نتيجة الاحتيال وانتهاء الصلاحية | مرتفع لعدم توفر سيولة لدى العميل وقت التسليم | شبه معدوم لاعتماده على مصادقة حية مؤكدة |
| مستوى دقة المطابقة | يتطلب تفكيك يدوي للعمولات البنكية | يتطلب مطابقة يدوية معقدة للفواتير الورقية | مطابقة آلية بناءً على دمج البيانات المرجعية |
في السعودية، تقتصر رسوم الحوالة الفورية بين الحسابات على مبالغ زهيدة لا تتجاوز ريالاً واحداً للعمليات الكبيرة ونصف ريال للعمليات دون 500 ريال. وفي البحرين، تعد المعاملات دون 100 دينار مجانية بالكامل عبر أنظمة فوري+.
تخلق هذه الهيكلة التسعيرية بيئة مثالية لنمو منصات مدفوعات التجزئة والمدفوعات متناهية الصغر. تتجه العديد من المتاجر نحو تحفيز العملاء لاستخدام هذه القنوات لتعظيم العوائد وتحسين إدارة رأس المال العامل.
معالجة التحديات الأمنية وحماية العمليات التجارية
رغم المكاسب الكبيرة للسرعة اللحظية، تبرز تحديات أمنية تتعلق بنهائية التحويلات وعدم قابليتها للنقض. يُعد احتيال المدفوعات الموجهة المصرح بها أحد أبرز المخاطر، حيث يستدرج المحتالون الضحايا لإجازة طلبات دفع وهمية باستخدام الهندسة الاجتماعية.
لمواجهة هذه التهديدات، تُطبق المؤسسات آليات متعددة الطبقات لحماية الأنظمة المفتوحة، وتأمين مسارات المحافظ الرقمية ضد الاختراقات التشغيلية.
- تطبيق بروتوكول تأكيد اسم المستفيد لعرض الاسم القانوني الموثق قبل اعتماد التحويل بشكل نهائي.
- فرض سقوف مخاطر ديناميكية تقلص حدود التحويل للحسابات الحديثة أو المستفيدين الجدد.
- اشتراط مصادقة ثنائية أو بيومترية مشددة للطلبات التي تتجاوز متوسط القيم المعتادة للعميل.
- استخدام أنظمة تحليل سلوكي مدعومة بالذكاء الاصطناعي لفحص أنماط الرسائل المرفقة بالطلبات.
- تطبيق تقنيات حفظ البيانات بالرموز (Tokenization) لضمان حماية المعلومات الحساسة أثناء نقلها.
تساهم قدرات التحقق المسبق في نظام سريع السعودي وأنظمة فوران القطرية في الحد بشكل استباقي من محاولات الاحتيال والأخطاء التشغيلية غير المقصودة. تعزز هذه الضوابط ثقة المستخدمين بصلابة التحول الرقمي المالي وموثوقية منصاته.
يتيح التكامل الإقليمي في تطبيق هذه المعايير بناء بيئة مالية محصنة ضد التهديدات المستحدثة. تعتمد بروتوكولات حماية تجربة العملاء على دمج هذه التقييدات الأمنية بشكل غير مرئي لا يعيق انسيابية المعاملات اليومية.
توظيف الابتكار التقني عبر واجهات برمجة التطبيقات
تقود الخدمات المالية المفتوحة الابتكار التشغيلي عبر تمكين أطراف ثالثة موثوقة من تقديم خدمات الربط المتطورة. تساهم واجهات الربط البرمجية المفتوحة في دمج شاشات السداد مباشرة داخل منصات التجار وتطبيقات الأعمال دون وسائط معقدة.
يسمح هذا التكامل بإصدار التفويضات الرقمية (e-Mandate) التي توفر الحماية التنظيمية المطلوبة وتلغي الحاجة للمعاملات الورقية. تستفيد شركات فنتك الناشئة من هذه القنوات لتطوير تجارب سداد مدمجة تتكيف مع سلوكيات الاستهلاك المتغيرة.
في قطاع الخدمات اللوجستية وتطبيقات التوصيل، يفتح توظيف هذه التقنيات آفاقاً غير مسبوقة لتحسين الكفاءة:
- تمكين التمويل الفوري (Just-in-Time Funding) بحيث يتم سحب المبالغ المطلوبة فقط عند حدوث الشراء.
- تقليل تكاليف الفوائد على الأرصدة المعطلة في حسابات التسوية التقليدية بفضل تسوية السيولة الحية.
- أتمتة رد الأموال للعملاء (Refunds) بشكل فوري دون انتظار دورة البنوك المعتادة.
- تسهيل توزيع أرباح العمالة المستقلة في منصات الاقتصاد التشاركي بنهاية كل وردية عمل.
- إنشاء تجارب ولاء مدمجة تقوم باحتساب النقاط وتخفيض الفاتورة في نفس اللحظة عبر المصرفية المفتوحة.
تستمر التحديثات التقنية في إضافة قدرات جديدة مثل الشيكات المرقمنة بالكامل في دولة الإمارات. هذه التطورات تضع حجر الأساس لانتقال اقتصادات المنطقة نحو التخلص الشامل من النقد الورقي في قطاع الأعمال.
استراتيجيات المدفوعات عبر الحدود وشبكات التسوية السريعة
تجاوزت آلية طلبات الدفع الفورية نطاقها المحلي لتواجه التحدي الأكبر في ساحة المعاملات الدولية: تعدد العملات، تباين بروتوكولات الامتثال المالي، والاختناقات الزمنية لشبكات المراسلة التقليدية. لم يعد الهدف مقتصراً على مجرد نقل الأموال، بل تأسيس بنية تحتية لامركزية ومترابطة إقليمياً تتيح للمؤسسات تسريع دورتها الاقتصادية. تخيل إدارة خزانة لشركة متعددة الجنسيات؛ التأخير ليوم عمل واحد في تسوية السيولة النقدية بين فروعها الإقليمية يعني تعطيلاً لرأس المال العامل وخسارة مباشرة في فرص إعادة الاستثمار السريع، فضلاً عن التعرض المستمر لتقلبات أسعار الصرف. هنا، تبرز شبكات التسوية المتقدمة لتعيد صياغة قواعد التبادل التجاري.
التكامل الإقليمي عبر منصات المقاصة الموحدة
تقود المبادرات السيادية طموحات ربط منصات مدفوعات التجزئة والأنظمة اللحظية لتقليص احتكاكات تبادل العملات والبيانات. تبرز منصة “آفاق” (AFAQ) كشريان مالي خليجي يربط أنظمة المدفوعات الوطنية مباشرة، مما يسرع حركة التجارة البينية ويعزز كفاءة الحوالات الإقليمية.
على النطاق الاستراتيجي الأوسع، تلعب منصة “بُنى” (Buna) التابعة لصندوق النقد العربي دوراً محورياً في تمكين التسوية اللحظية بالعملات العربية والدولية ضمن شبكة موثوقة. وقد تُوجت هذه الجهود بالتكامل التشغيلي مع نظام (Raast) الباكستاني، مما يفتح ممراً مالياً حيوياً لتسوية المعاملات بالروبية الباكستانية. تضمن هذه الشبكات المتطورة تنفيذ المدفوعات عبر الحدود بتكلفة شفافة ومعايير أمان سيبراني صارمة، مما يحمي النظام المالي من مخاطر الجرائم المالية ويسهل حركة رؤوس الأموال.
شبكة البرق كحل مواز للتحويلات الدولية
على مستوى الاقتصاد الرقمي المفتوح، تقدم شبكة البرق (Lightning Network) مساراً موازياً يعتمد على قنوات الدفع خارج السلسلة (Off-chain) لتجاوز تعقيدات المراسلة المصرفية المركزية. لا تعتمد هذه التقنية اللامركزية على سلسلة طويلة من البنوك الوسيطة، بل تخلق جسراً عالمياً يربط الأطراف بشكل مباشر. يعالج هذا النهج المبتكر معضلة التكاليف الباهظة، ويجعل من المدفوعات متناهية الصغر (Micropayments) أمراً مجدياً وعملياً بعد أن كانت مستحيلة التنفيذ عبر قنوات البطاقات الكلاسيكية.
تطبيقات الدفع المصغر عبر واجهات الربط
توفر واجهات برمجة التطبيقات (APIs) المرتبطة بهذه الشبكات اللامركزية حلولاً جذرية مدعومة بقدرات الخدمات المالية المفتوحة، وتتجلى قيمتها التشغيلية في عدة مسارات:
- تنفيذ مدفوعات الموردين الدوليين بتكلفة شبه صفرية وتسوية نهائية في ثوانٍ معدودة، مما يعزز الثقة في سلاسل الإمداد العالمية.
- إتاحة التسوية اللحظية لمستحقات المتاجر، مما يحل أزمات التدفقات النقدية الناتجة عن دورات التسوية المتأخرة للشبكات الدولية للبطاقات.
- تمكين الخزينة المؤسسية من نقل الأصول وتوجيه السيولة بين الشركات التابعة دولياً على مدار الساعة، دون التقيد بنوافذ عمل البنوك.
- تسهيل تسييل رواتب القوى العاملة عن بعد والمستقلين فورياً نحو المحافظ الرقمية الشخصية متجاوزين الحواجز الجغرافية.
- ابتكار نماذج دفع الآلة للآلة (M2M) في تقنيات إنترنت الأشياء والسيارات المستقلة، بحيث تسدد الأجهزة قيمة البيانات أو الشحن ذاتياً دون مراكمة رسوم معالجة بنكية.
التحليل المقارن لقنوات التسوية الدولية
لتقييم العائد الفعلي من تبني هذه التقنيات، يوضح الجدول التالي التباين التشغيلي بين قنوات معالجة المدفوعات عبر الحدود:
| المعيار المالي والتشغيلي | شبكات المراسلة المصرفية الكلاسيكية | منصات التسوية الإقليمية (بُنى، آفاق) | شبكة البرق اللامركزية (Lightning) |
|---|---|---|---|
| سرعة دورة التسوية | من يومين إلى 5 أيام عمل تقريباً | معالجة حية إلى تسوية نهائية في نفس اليوم | تسوية لحظية لا تتجاوز أجزاء من الثانية |
| شفافية هيكل التكاليف | رسوم وسطاء مخفية وهوامش صرف متغيرة | رسوم تشغيلية شفافة وموحدة للأعضاء | تكلفة معالجة شبه صفرية (أجزاء من السنت) |
| المرونة والقيود الزمنية | مقيدة بساعات العمل المحدودة والعطلات | مرونة فائقة ضمن شبكة البنوك المركزية | تعمل باستمرارية تامة (24/7/365) |
| التوظيف الاستراتيجي الأمثل | التحويلات التجارية الضخمة والسيادية | التجارة الإقليمية البينية وحوالات المغتربين | المدفوعات متناهية الصغر، B2B، وإنترنت الأشياء |
مراحل الانتقال نحو التسوية الفورية العالمية
يتطلب التحول من الأنظمة البطيئة إلى التبني الشامل لحلول طلبات الدفع الفورية العابرة للحدود نهجاً مؤسسياً صارماً. يجب على البنوك، الإدارات المالية، وشركات الفنتك تنفيذ حزمة الإجراءات التأسيسية التالية لضمان ربط مالي خالٍ من الانقطاعات:
- التقييم الشامل لمتطلبات الامتثال المالي (KYC/AML) ومواءمة بروتوكولات مكافحة الاحتيال الداخلية مع الاشتراطات التقنية للمنصات الإقليمية.
- ترقية البنية التحتية المحاسبية للتعامل حصرياً مع معيار (ISO 20022)، لضمان التقاط وتمرير البيانات المرجعية الغنية المرافقة للحوالات آلياً.
- دمج برمجيات التوجيه الديناميكي (Smart Routing) التي تحلل مسارات التحويل وتختار الشبكة الأنسب لحظياً بناءً على محددات السرعة وتكلفة الصرف.
- إعادة هيكلة سياسات إدارة الخزانة لاستغلال أرصدة الحسابات المحررة، وتوظيفها فوراً في أدوات استثمارية وإقراضية قصيرة الأجل لتعظيم العوائد.
يؤسس هذا الارتقاء التقني لبيئة أعمال تدعم الابتكار المالي المستدام، حيث تتلاشى الحدود الجغرافية لتصبح حسابات الشركات قادرة على تبادل القيمة الاقتصادية بنفس موثوقية وسرعة إرسال البيانات الرقمية.
الأسئلة الشائعة
ما هي التكلفة المتوقعة لاستخدام قنوات الدفع اللحظية للشركات؟
تتميز هذه القنوات برسوم ثابتة ومحدودة جداً لا تتجاوز أجزاء من العملة المحلية، مما يجعلها أقل تكلفة بكثير مقارنة برسوم بوابات البطاقات الائتمانية.
كيف تحسن هذه الأنظمة من عمليات المطابقة المالية؟
يتم تضمين المعرفات المرجعية والتفاصيل الضريبية للعملية وفق معايير المراسلة المتقدمة، مما يسمح للأنظمة المحاسبية بقراءة التدفقات النقدية وإغلاق الفواتير بشكل آلي.
هل يمكن التراجع عن طلب الدفع بعد اعتماده من العميل؟
تعتبر التحويلات اللحظية المصادق عليها نهائية وغير قابلة للإلغاء بشكل مباشر، مما يزيل مخاطر رفض المعاملات (Chargebacks) ويوفر استقراراً فورياً لحسابات التاجر.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن تبني آليات طلبات الدفع الفورية يتجاوز كونه مجرد ترقية لقنوات التحصيل، ليُمثل إعادة هيكلة جذرية لإدارة السيولة المؤسسية في السوق الخليجي. تكشف قراءة المعطيات أن الميزة التنافسية للشركات لم تعد تكمن في توفير خيارات دفع رقمية، بل في مدى عمق دمج هذه القضبان اللحظية داخل أنظمة تخطيط الموارد (ERP) وسلاسل الإمداد. هذا التحول الاستراتيجي ينقل التركيز التشغيلي من مجرد معالجة المعاملات إلى التوظيف الآني للأرصدة المحررة، مما يضع الكيانات التي تستثمر في هذا التكامل المفتوح وشبكات التسوية العابرة للحدود في موقع ريادي يضمن استدامة تدفقاتها النقدية ويحصنها ضد اختناقات وتكاليف الأنظمة المالية التقليدية.
المصادر والمراجع
يستند هذا التحليل الاستراتيجي إلى الوثائق التنظيمية الصادرة عن البنوك المركزية الخليجية والأدلة التشغيلية لشبكات ومنصات الدفع المعتمدة، لضمان دقة المعطيات الفنية المتعلقة بآليات التسوية اللحظية.
- البنك المركزي السعودي – نظام المدفوعات الفورية (سريع)
- مصرف قطر المركزي – أنظمة مدفوعات التجزئة الفورية
- البنك المركزي العماني – البنية التحتية لأنظمة الدفع الوطنية
- شركة الاتحاد للمدفوعات – خصائص وخدمات منصة آني (Aani)
- شركة بنفت البحرين – تفاصيل نظام التحويل المالي (فوري+)
- المؤسسة الإقليمية لمقاصة وتسوية المدفوعات العربية – منصة بُنى للمدفوعات عبر الحدود
- لايت سبارك – تقرير المدفوعات الفورية وشبكات البرق اللامركزية
- تنمية كابيتال – تحليل التحول الرقمي وتأثير نظام المدفوعات اللحظية


