
البرمجيات الوسيطة المصرفية لتطوير الخدمات الرقمية
البنية التقنية لطبقات التكامل المالي الرقمي

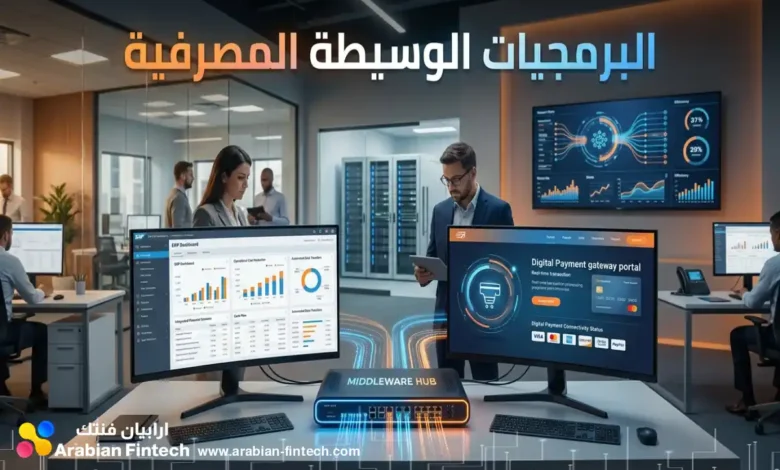
تُعد البرمجيات الوسيطة المصرفية الطبقة التقنية الحيوية التي تربط بين البنية التحتية التقليدية للبنوك والواجهات الرقمية الحديثة لقطاع الأعمال. توفر هذه التقنية قدرات استثنائية لمعالجة التحديات التشغيلية، من خلال العمل كمترجم فوري يسهل التواصل السلس بين الأنظمة الأساسية المتصلبة والتطبيقات المالية المرنة. يعتمد نجاح أي استراتيجية حديثة للتحول الرقمي على توظيف واجهات برمجة التطبيقات المتقدمة لتحديث تجربة العملاء وتقديم خدمات مالية مدمجة تلبي متطلبات الشركات والأفراد بفعالية فائقة.
البنية التقنية لطبقات التكامل المالي الرقمي
تعاني المؤسسات المالية من عبء الأنظمة المركزية المتصلبة التي صُممت في عقود سابقة لمعالجة العمليات بنمط الدفعات المجمعة، ولم تكن مجهزة لاستيعاب متطلبات الاقتصاد الرقمي اللحظي المفتوح. هنا تبرز الأهمية القصوى لدمج البرمجيات الوسيطة المصرفية كطبقة تقنية ذكية تفصل بين البنية التحتية التقليدية والواجهات الرقمية الحديثة. يشكل الاعتماد على معمارية الخدمات المصغرة (Microservices) حجر الزاوية في بناء هذه الطبقات؛ حيث تُفكك الوظائف البنكية المعقدة وتُسحب من قلب النظام الأساسي إلى بيئة تشغيلية رشيقة تتيح التحديث المستمر والنشر المستقل دون المخاطرة بإسقاط النظام بأكمله.
تجريد الوظائف وتوزيع الأعباء التشغيلية
يعتمد نجاح هذه الهيكلية على التقسيم الصارم للمهام بين طبقات النظام المصرفي. لا يُطلب من النظام الأساسي أداء مهام تتجاوز وظيفته المحاسبية البحتة، بينما تتولى المنصات الوسيطة عبء تنسيق العمليات والتخاطب مع الأطراف الخارجية.
- يعمل المحرك الأساسي الرشيق (Lean Core Engine) كمرجع نهائي آمن ومستقر، تنحصر مسؤوليته في معالجة قيود دفتر الأستاذ العام (General Ledger) وحفظ الأرصدة بدقة متناهية.
- تتولى طبقة التكامل، عبر خدماتها المصغرة القمرية، إدارة العمليات اللحظية المستهلكة للموارد مثل عمليات اعرف عميلك (KYC)، كشف الاحتيال، والمصادقة متعددة العوامل، مما يحمي الخوادم المركزية المتقادمة من الانهيار تحت ضغط الاستعلامات المليونية الواردة من القنوات المفتوحة.
- تُمرر طلبات العملاء حصراً عبر بوابات واجهات برمجة تطبيقات (API Gateways) متخصصة، تعمل كدرع حماية أمامي يمنع الوصول المباشر لقواعد البيانات الحساسة.
آليات التوثيق المتقدمة وحماية قنوات الاتصال
لضمان أمان العمليات النقدية ومشاركة البيانات في بيئات الفنتك المفتوحة، تُطبق منصات الوساطة إجراءات توثيق صارمة تمر عبر سلسلة متتابعة من بروتوكولات الثقة الصفرية قبل أن تلامس الأنظمة الداخلية للبنك.
- تستقبل بوابة الواجهات البرمجية الطلب الرقمي وتتحقق من الهوية باستخدام بروتوكول التوثيق المتقدم OAuth 2.0، مما يسمح لتطبيقات الطرف الثالث بالوصول الآمن إلى البيانات المصرح بها فقط، دون أي حاجة للاحتفاظ بكلمات مرور العميل.
- يُنفذ التشفير المتبادل لطبقة المنافذ (mTLS) عند نقطة الدخول الأولى للشبكة، مما يضمن أن الطرف المتصل هو كيان مالي أو تطبيق مرخص يمتلك شهادات أمنية رقمية صالحة ومطابقة للمعايير.
- يُوجه الطلب الموثق إلى محرك إدارة الصلاحيات (Consent Management) للتحقق من نطاق الموافقة الممنوحة من العميل قبل استدعاء أي خدمة مصغرة أو تمرير الاستعلام نحو النظام الأساسي.
التحول نحو معمارية موجهة بالفعاليات
تواجه الكيانات المالية عنق زجاجة تشغيلي حاد عند الاعتماد الحصري على الاتصالات التزامنية من نقطة إلى نقطة لتبادل البيانات. انتظار استجابة كل نظام خلفي على حدة لإتمام عملية واحدة يؤدي إلى تأخيرات متراكمة تضر بتجربة المستخدم وتحد من قدرة البنك على التوسع. الحل الجذري يتمثل في تزويد البرمجيات الوسيطة المصرفية بآليات تراسل لا مركزية تفك الارتباط الزمني المباشر بين الأنظمة المنتجة للبيانات والأنظمة المستهلكة لها.
التراسل اللامركزي وتزامن البيانات اللحظي
يضمن تبني أسلوب المعمارية الموجهة بالفعاليات (Event-Driven Architecture) تدفق المعلومات بشكل متوازٍ ومستقل، مما يتيح للبنوك إطلاق منتجات مالية متطورة وسريعة الاستجابة تواكب تطلعات قطاع الأعمال.
- يسمح دمج وسطاء رسائل متقدمين مثل Apache Kafka و RabbitMQ بتوزيع البيانات والأنشطة المالية لحظياً كبث حي متدفق إلى جميع الأنظمة المستهدفة (مثل محركات التسويق، سجلات التدقيق، وأنظمة إدارة المخاطر) دون إجبار النظام الأساسي على توجيه رسائل فردية لكل طرف.
- توفر واجهات التخاطب من نوع RESTful APIs قنوات سريعة لمعالجة المعاملات التي تتطلب رداً مباشراً، كجلب كشوف الحسابات أو الاستعلام عن الرصيد، بالاعتماد على صيغة JSON خفيفة الوزن التي تسرع عملية ترجمة البيانات في متصفحات وتطبيقات العملاء.
- يخلق هذا المزيج التقني تجربة عميل موحدة وشاملة (Omnichannel Consistency). انتقال العميل من تطبيق الهاتف الذكي إلى جهاز الصراف الآلي ثم إلى موظف الفرع يتم دون أي انقطاع؛ حيث تتزامن حالة المعاملة وبيانات الجلسة لحظياً عبر كافة نقاط الاتصال الرقمية.
نمذجة مسارات التكامل التشغيلي
لاختيار الأسلوب التقني الأمثل لعمليات الربط، يعتمد مصممو الحلول في البنوك الرقمية على دمج منهجي للأنماط المعمارية لتلبية متطلبات السرعة والموثوقية وفقاً لطبيعة العملية المصرفية.
| المعيار التقني | النمط التزامني (RESTful APIs) | النمط غير التزامني (Event-Driven Architecture) |
|---|---|---|
| آلية تدفق الاتصال | طلب واستجابة فورية وحتمية (Request-Response) | بث واستقبال مرن للفعاليات (Publish-Subscribe) |
| الاستخدام المصرفي الأمثل | التحقق من الرصيد، المصادقة على الحوالات اللحظية | إشعارات المعاملات، تحديث أنظمة مكافحة غسيل الأموال |
| صيغ نقل البيانات ومعالجتها | تعتمد بشكل رئيسي ومكثف على نصوص صيغة JSON | تعتمد على منصات تراسل مركزية مثل Kafka و RabbitMQ |
| تأثير انقطاع النظام المستهدف | فشل مباشر للطلب أو تجميد واجهة المستخدم النهائية | لا تتأثر الواجهة؛ تُعالج العملية تلقائياً عند عودة النظام |
دمج أنظمة تخطيط موارد المؤسسات مع واجهات الدفع
يُمثل ربط منصات تخطيط موارد المؤسسات (ERP) بشكل مباشر وحيوي مع بوابات الدفع البنكية قفزة تشغيلية للكيانات التجارية الحديثة التي تستنزف مواردها في تسويات يدوية بطيئة وعالية المخاطر. غياب الاتصال المباشر بين الحسابات البنكية والسجلات المحاسبية يخلق فجوة بيانات تعيق اتخاذ القرارات المالية اللحظية.
مزامنة الفواتير وأتمتة البيانات المالية
تخلق واجهات الربط المفتوحة ضمن أطر المالية المفتوحة (Open Finance) بيئة عمل خالية من الاحتكاك عبر معالجة المدفوعات ومزامنة الفواتير لحظياً.
- تدعم حلول أتمتة البيانات المالية المبتكرة، مثل نظام “قائمة” (Qaema) المحاسبي، ربط الحسابات البنكية المجمعة للشركات الصغيرة والمتوسطة في منصة واحدة، مما يتيح إتمام العمليات المالية اليومية بامتثال تنظيمي كامل.
- يُعزز دمج البرمجيات الوسيطة المصرفية المباشر من كفاءة إدارة رأس المال العامل، مما يفتح المجال لتفعيل حلول خصم الفواتير آلياً للموردين أو برامج تمويل سلسلة التوريد المدمجة.
آليات الربط وتقليص الاحتكاك المالي
لتجاوز المعضلة التقنية والتكلفة الباهظة للربط الثنائي المباشر (Point-to-Point) مع كل بنك على حدة، تتجه المؤسسات نحو منصات تنسيق المدفوعات المستقلة. تعمل هذه المنصات كطبقة تجريد تترجم وتوحد بروتوكولات البنوك المتباينة، مخففة العبء البرمجي عن كاهل الشركات التجارية بشكل هائل.
- تتكفل برمجيات التكامل المتقدمة بترجمة بروتوكولات المراسلة القديمة مثل SOAP و ISO 8583 وتحويلها للتوافق مع معيار ISO 20022 الاستراتيجي، بالإضافة لتقديم حمولات بيانات بصيغة JSON مبسطة للمطورين.
- تمنح واجهات برمجة التطبيقات (APIs) الشركات قدرة فائقة على تنفيذ دفعات الموردين المتكررة، تحصيل الإيجارات آلياً، وصرف الرواتب مباشرة من واجهة النظام المحاسبي للشركة دون مغادرتها.
- يضمن وجود طبقة الوساطة عزل أنظمة الشركة التجارية عن التغييرات الخلفية للبنوك؛ فلا تضطر الشركة لإصدار تحديثات مستمرة لبرمجياتها أو إعادة بناء قنوات الاتصال عند كل تعديل تقني يجريه البنك الخلفي.
يوضح الجدول التالي التباين الجذري بين نماذج ربط الأنظمة المحاسبية بالبنية التحتية للبنوك:
| معيار الأداء التشغيلي | الربط الثنائي التقليدي المباشر | الربط عبر منصات التنسيق الوسيطة |
|---|---|---|
| الإطار الزمني للتكامل | يستغرق من 6 إلى 12 شهراً لكل بنك مصرفي | أقل من 3 أسابيع عبر حزمة برمجية موحدة |
| بنية وتوحيد البيانات | تنسيقات خاصة ومغلقة تختلف جذرياً بين بنك وآخر | معايير بيانات موحدة تدعم صيغ JSON و ISO 20022 |
| أعباء التحديث والصيانة | تتطلب تعديلات مستمرة ومكلفة من فريق تقنية المعلومات للشركة | تُدار مركزياً وتلقائياً عبر طبقة البنية التحتية الوسيطة |
خفض التكاليف التشغيلية للشركات التجارية عبر الأتمتة
يُشكل الاعتماد العميق على البرمجيات الوسيطة المصرفية أداة استراتيجية لتقليل النفقات العامة وتحسين هوامش الربحية للقطاعات المؤسسية. تتطلب الأنظمة المنعزلة والقديمة صيانة باهظة وتدريبات مستمرة ومرهقة للموظفين.
- أثبتت التقارير والدراسات المتخصصة أن بناء بنية معمارية حديثة، ومجزأة إلى واجهات برمجية، يسرّع وقت إطلاق المنتجات الرقمية بنسبة قوية تصل إلى 50%.
- تساهم أتمتة العمليات ودعم نقاط الخدمة الذاتية داخل الفروع البنكية، المجهزة بالتكامل البرمجي الفعال، في تقليل وقت معالجة خدمة العميل بنسبة تتراوح بين 25 إلى 35 بالمائة.
- يخفض التخلص من عقود الصيانة المرتبطة بالأنظمة القديمة استهلاك الموارد التقنية بشكل جذري، مما يحرر ميزانيات ضخمة لصالح التطوير والابتكار المالي.
تجاوز عقبات دمج البيانات المجزأة والت التكامل البطيء
تمثل بيئات العمل التقليدية المعتمدة على التكامل بنقطة لنقطة (Point-to-Point) كابوساً برمجياً شديد التعقيد ومكلفاً جداً. استبدال هذه الفوضى بنظام وساطة مركزي مبني على الواجهات يحل هذه الأزمة من جذورها.
- يوفر الاعتماد على موردين إقليميين للبنية التحتية، مثل منصة بوابة ترابط (Tarabut Gateway)، واجهات موحدة لتقليص الزمن المخصص لتنفيذ التكامل بشكل استثنائي.
- تنخفض مدة الدمج التقني مع البنوك الفردية من فترة طويلة تستغرق بين 6 إلى 12 شهراً لتصل إلى أقل من ثلاثة أسابيع فقط باستخدام حزم التطوير القياسية.
- تضمن المعايير العالمية الموحدة لنقل البيانات، مثل ISO 20022، تفادي تنسيقات البيانات المغلقة والمبهمة، ما يسهم في تبسيط عمليات المراجعة وتخفيض الأخطاء البشرية المحاسبية.
يستعرض الجدول التالي مقارنة لآليات التكامل التقني في البيئات المالية المتباينة:
| معيار المقارنة المالي | أنظمة الربط التقليدية المعقدة (Legacy) | البرمجيات الوسيطة المصرفية (Middleware) |
|---|---|---|
| المدة الزمنية للدمج التقني | تتطلب من 6 إلى 12 شهراً لكل بنك على حدة | أقل من 3 أسابيع عبر حزم برمجية موحدة |
| صيغ البيانات المتداولة للمدفوعات | تنسيقات خاصة ومغلقة تصعب معالجتها | صيغ مفتوحة ومقروءة مثل JSON ومعيار ISO 20022 |
| أسلوب المصادقة ومعايير الأمان | تقنيات مسح الشاشة وكلمات المرور المتقلبة | بروتوكولات صارمة وقوية مثل OpenID Connect و OAuth 2.0 |
| التأثير على وقت معالجة الخدمة | بطء ملحوظ بسبب تراكم خطوات العمليات اليدوية | تقليص زمن المعالجة جذرياً بنسبة 25 إلى 35% |
دور الذكاء الاصطناعي في القطاع المصرفي عبر طبقات الربط
الذكاء الاصطناعي لا يتدخل في طبيعة الاستجابة الأساسية للواجهة البرمجية؛ فالاستعلام عن الرصيد يجب أن يبقى عملية حتمية ودقيقة. يتركز الابتكار الحقيقي في دمج نماذج التعلم الآلي داخل حركة المرور (Traffic) وبين طبقات التكامل. يُعيد هذا الدمج تشكيل مسارات البيانات، حيث تتحول البرمجيات الوسيطة المصرفية من مجرد ناقل صامت للبيانات إلى جدار تحليل ذكي يراقب المعاملات العابرة لحظة بلحظة، ليحمي الأنظمة الأساسية المتقادمة من الهجمات المتطورة والضغط غير المبرر.
التحليل اللحظي للمخاطر (In-Flight Inference)
لا تكتفي المنظومات الحديثة بصد الهجمات التقليدية، بل تراقب التشوهات السلوكية التي تبدو طبيعية في الطلب الفردي ولكنها تكشف عن هجوم منظم عند تجميعها. تقوم المحركات الذكية المدمجة في مسار البيانات بتقييم مستويات المخاطر بشكل فوري أثناء مرور المعاملات النقدية عبر بوابة واجهات برمجة التطبيقات.
تُنفذ أنظمة الحماية سلسلة من الإجراءات المتسلسلة والمؤتمتة لضمان أمان البنية التحتية:
- تحليل سلوك المعاملات المتغيرة عبر التقاط إشارات دقيقة كالتغيرات المفاجئة في شريحة الاتصال (SIM) أو التناقض في السرعة الجغرافية للمعاملة.
- رصد أنماط إساءة استخدام الواجهات، مثل حشو بيانات الاعتماد (Credential Stuffing)، والتي تتجاوز قدرة القواعد الثابتة على اكتشافها.
- التوجيه الديناميكي للعملية بناءً على التقييم؛ إما بتمريرها مباشرة، أو فرض مصادقة إضافية مشددة (Step-up Authentication)، أو الرفض الآلي وقطع الاتصال لمنع وصول التهديد إلى النظام المصرفي الأساسي.
القرارات الائتمانية وتحليل تدفق النقد
يوظف هذا النموذج التقني fintech.com/generative-ai/”>تقنيات الذكاء الاصطناعي لاتخاذ قرارات ائتمانية دقيقة تعتمد على السجلات البديلة. تتيح المالية المفتوحة للمؤسسات الوصول إلى بيانات المعاملات المصرح بها، مما يدعم آليات التحقق من الدخل وتقييم القدرة على السداد بشكل أسرع بكثير من الأساليب التقليدية المعتمدة على جمع قسائم الرواتب. يوفر هذا التحول قدرة فائقة لشركات الفنتك والبنوك على تسريع عمليات الإقراض، مع ضمان تقديم مبررات واضحة وقابلة للتفسير (Explainable Decisions) لكل قرار ائتماني.
أدوات المساعدة الافتراضية والتحليل المتقدم للسلوك
تتجاوز المحادثات الآلية الذكية اليوم دور الإجابة على الأسئلة الشائعة لتصبح مكاتب خدمة رقمية متكاملة (Omnichannel). يتطلب نجاح هذه التقنية ربطاً محكماً عبر قنوات مشفرة تتيح للمساعد الافتراضي تنفيذ إجراءات مالية حقيقية بالنيابة عن العميل، دون المساس بالبيانات الحساسة.
تعمل هذه الأدوات وفق ضوابط تقنية صارمة تضمن الكفاءة والأمان:
- تُعالج المطالبات محلياً باستخدام نماذج أوزان مفتوحة (Open-weight Models) تعمل على خوادم المؤسسة، مما يمنع تسريب البيانات لجهات خارجية ويوفر بيئة شديدة الأمان.
- يُنفذ المساعد الافتراضي مهام دقيقة كحظر البطاقات أو استرجاع الأرصدة حصراً عبر أدوات معتمدة تتطلب المصادقة متعددة العوامل (MFA)، مع الالتزام بنفس حدود الصلاحيات المطبقة على واجهة التطبيق.
- تتيح سجلات المحادثات (Transcripts) تدريب النماذج لاكتشاف علامات الاحتيال أو الضيق في نبرة العميل اللحظية، مما يسمح بالتوجيه السريع للدعم البشري عند الحاجة.
لإبراز الأثر التشغيلي، يستعرض الجدول التالي الفروقات بين معالجة الواجهات التقليدية وتلك المدعومة بالذكاء الاصطناعي:
| المعيار التشغيلي | معالجة الواجهات التقليدية (Standard APIs) | البرمجيات الوسيطة المصرفية المدعومة بالذكاء الاصطناعي |
|---|---|---|
| تقييم المخاطر والاحتيال | يعتمد على قواعد ثابتة (مبلغ، موقع) ترفض العملية صمتاً | تحليل سلوكي لحظي يوجه العميل لمصادقة إضافية بدلاً من الرفض |
| خصوصية بيانات التدريب | تعتمد غالباً على واجهات نماذج خارجية (External Model API) | معالجة محلية بالكامل دون استدعاء واجهات خارجية للنماذج |
| التأثير التسويقي والبيعي | استهداف تسويقي متأخر يعتمد على تقارير دفعات (Batch) | يعزز قوة الاستهداف اللحظي بناءً على سلوك الدفع والتفاعل |
يعزز الذكاء التحليلي قوة الاستهداف عبر مراقبة سلوك الدفع بشكل فوري لتقديم التوصية الأفضل تالياً (Next-Best-Action). أدى هذا النهج المتكامل في بعض المؤسسات الرائدة إلى زيادة إيرادات التسويق المدفوع بالبيانات بنسبة تصل إلى 180%، مما يثبت أن دمج الذكاء الاصطناعي في البنية التحتية يتجاوز الجانب الأمني ليصبح محركاً رئيسياً للربحية.
استراتيجيات التحديث والانتقال السحابي للأنظمة المالية
يمثل تحديث البنية التحتية، وانتقالها للسحابة، استثماراً حتمياً لاستيعاب نمو حلول التكنولوجيا المالية المتسارع والمتطلب. التحدي التشغيلي الأكبر يكمن في تجنب المخاطر الجسيمة المرتبطة باستبدال الأنظمة بالكامل في خطوة واحدة.
- تعتمد المؤسسات الرائدة على إطار عمل هجين يوزع التطبيقات والبيانات بدقة بناءً على الكفاءة التشغيلية ومتطلبات الأمان المشددة.
- يُستخدم نمط معماري يُعرف بـ “تحديث الخناق” (Strangler Fig) لعزل النظام القديم، ونقل وظائف محددة كفتح الحسابات وإصدار القروض إلى خدمات مصغرة مستقلة بشكل تدرجي آمن.
- تستفيد المنظومات التقنية المتقدمة من خدمات سحابية مرنة لمعالجة أعباء التراسل الضخمة، مما يوفر قدرة هائلة للتوسع التلقائي اللحظي (Autoscaling) في أوقات الذروة.
منهجيات النقل السحابي الشاملة لبيئات العمل المتقادمة
يُصنف الخبراء خطط الترحيل السحابي وفق إطار منهجي متكامل (6Rs) لتحديد مسار التكلفة التشغيلية الأنسب لكل تطبيق مصرفي منفصل. يؤثر اختيار المنهجية المناسبة بشكل مباشر على سرعة الإنجاز والعوائد الاستثمارية (ROI).
- إعادة الاستضافة (Rehost): نقل سريع ومباشر للتطبيقات كما هي لبيئات سحابية دون إحداث تغييرات هيكلية في الشيفرة.
- إعادة المنصة (Replatform): إجراء تحسينات طفيفة لتشغيل أنظمة التراسل القديمة بكفاءة أعلى دون الحاجة لإعادة كتابة الأكواد المصدرية المكلفة.
- إعادة البناء الهيكلي (Refactor): تصميم واجهات برمجة جديدة تعتمد كلياً على الحاويات التقنية لضمان أقصى قدر من المرونة التشغيلية والتوسع المستقبلي.
يلخص الجدول التالي استراتيجيات النقل السحابي الشائعة والمتبعة في تحديث البنية التحتية:
| استراتيجية النقل المتبعة | وصف الآلية التقنية التنفيذية | مدى الملائمة التشغيلية والاقتصادية |
|---|---|---|
| إعادة البناء (Refactor) | تصميم برمجي جديد متوافق كلياً مع تقنيات الحاويات السحابية | الاستثمار الأفضل والأعلى جدوى لطبقات التكامل ذات التحديث المتكرر |
| إعادة المنصة (Replatform) | نقل برمجيات التراسل الأساسية مع إدراج تعديلات برمجية طفيفة لتحسين الأداء | خيار مثالي وسريع لتحديث أنظمة التراسل والبوابات المتقادمة بفعالية |
| الاحتفاظ (Retain) | الإبقاء الكامل على بيئة العمليات المحلية والمغلقة دون نقلها للسحابة | يُستخدم عادة لدفاتر الأستاذ العام بسبب المحددات الأمنية المعقدة |
التطور نحو الخدمات المالية المدمجة والمالية المفتوحة
يتجاوز الابتكار المالي الحديث حدود التطبيقات المصرفية التقليدية ليندمج مباشرة في مسارات حياة العملاء اليومية. يشكل التمويل المدمج (Embedded Finance) التحول الاستراتيجي الأبرز في السوق، حيث تتخلى المؤسسات المالية عن دورها كواجهة وحيدة للخدمات لتصبح مزوداً للبنية التحتية، مما يتيح لشركات التقنية، وتجار التجزئة، ومنصات التجارة الإلكترونية تقديم خدمات ائتمانية ومدفوعات سلسة داخل أنظمتها البيئية الخاصة.
يعتمد هذا التحول جذرياً على أطر المالية المفتوحة (Open Finance) التي تفصل بين تصنيع المنتج المالي وتوزيعه، وتستند إلى تشريعات رائدة تتيح ليس فقط مشاركة البيانات، بل “بدء الخدمات” (Service Initiation) من خارج البيئة البنكية.
- توفر شركات التجزئة الكبرى محافظ رقمية مبتكرة مدعومة بقدرات ائتمانية فورية، بينما تمنح تطبيقات النقل التشاركي خدمات الإقراض السريع لشركائها وسائقيها بفضل الاعتماد المباشر على تقنيات المصرفية كخدمة (BaaS).
- تقدم منصات التجارة الإلكترونية، وحتى مواقع الوساطة العقارية، حلول دفع مرنة مثل خيارات “اشتر الآن وادفع لاحقاً” (BNPL) وقروض الرهن العقاري المدمجة كلياً في رحلة شراء العميل، مما يلغي الحاجة لزيارة الفروع أو مغادرة منصة التسوق.
- تشير التحليلات المتخصصة إلى أن تبني هيكلية واجهات برمجة التطبيقات (APIs) المفتوحة لا يقتصر على تحسين الامتثال، بل يمثل محركاً رئيسياً للنمو، حيث يمكن للمؤسسات التي تتبنى هذه الهياكل الحديثة زيادة إيراداتها بنسبة ملحوظة تصل إلى 20% بفضل استغلال قنوات التوزيع الجديدة.
لتوضيح الأثر التشغيلي والاستراتيجي لهذا التحول، يستعرض الجدول التالي مقارنة بين النماذج البنكية المغلقة ونماذج التمويل المدمج:
| معيار التحليل | النموذج المصرفي التقليدي | نموذج التمويل المدمج (Embedded Finance) |
|---|---|---|
| قنوات اكتساب العملاء | فروع البنك والتطبيقات المصرفية المباشرة | منصات التجارة الإلكترونية، تطبيقات النقل، وشركاء الطرف الثالث |
| زمن إطلاق المنتجات | دورات تطوير طويلة ومقيدة بالنظام الأساسي | إطلاق سريع عبر استدعاء واجهات التخاطب (APIs) الجاهزة |
| ملكية رحلة المستخدم | يتحكم البنك بالكامل في واجهة وتجربة المستخدم | يتحكم الشريك التجاري في الواجهة، ويعمل البنك في الخلفية التشغيلية |
| مصادر الإيرادات | الفوائد المباشرة والرسوم على المنتجات البنكية | رسوم استخدام الواجهات البرمجية، وتوسيع قاعدة الائتمان عبر شركاء التوزيع |
تكامل قنوات خدمة العملاء الشاملة والتحليلات
لا قيمة للابتكار المالي إذا تطلب من العميل إعادة إدخال بياناته أو إثبات هويته عند الانتقال من قناة رقمية إلى أخرى. يتطلب نجاح التمويل المدمج الحفاظ على تجربة مستخدم موحدة وانسيابية (Omnichannel) عبر جميع نقاط الاتصال الرقمية والمكانية. غياب البنية الوسيطة المركزية يؤدي إلى تجارب مجزأة، بطء في التنفيذ، وفقدان لبيانات الجلسات.
تجاوزت الأنظمة الحديثة هذه العقبة عبر تبني إطار عمل الأنظمة المتقدمة (eMACH.ai)، والذي يوفر بيئة تشغيلية خالية من الواجهات الصلبة (Headless). هذا التصميم يفصل تماماً بين واجهة المستخدم الأمامية ومحركات المعالجة الخلفية، مما يدعم بقوة استقلالية تطوير القنوات الرقمية وسرعة إطلاقها دون المساس باستقرار النظام المصرفي الأساسي.
يتجسد هذا التكامل التقني في مسار عمل متسلسل يضمن استمرارية الخدمة:
- يبدأ العميل، سواء كان فرداً أو مؤسسة، إجراءات طلب التمويل ورفع المستندات الأولية عبر تطبيق الهاتف المحمول.
- تلتقط واجهات التخاطب البرمجية الطلب وتزامن حالة الجلسة لحظياً عبر السحابة مع كافة الأنظمة الداخلية للبنك.
- يستكمل العميل الإجراء لاحقاً عبر الأجهزة اللوحية (Tablets) مع موظف الفرع، أو من خلال بوابة الشركات الإلكترونية، بسلاسة تامة وانطلاقاً من النقطة التي توقف عندها، دون أي تكرار للإجراءات.
توظيف التطبيقات المساندة لتخصيص المحافظ الاستثمارية
يُعد استثمار التطبيقات المساندة ومنصات إدارة التمويل الشخصي (PFM) خطوة متقدمة لتحويل البيانات الخام إلى قراءات تحليلية غنية. تبرز منصة “دراهم” (Drahim) كنموذج رائد في هذا المجال، حيث تُمكن هذه الأدوات المؤسسات من تخصيص المحافظ الاستثمارية للعملاء بذكاء فائق بناءً على سلوكياتهم الإنفاقية.
تقدم هذه المنصات قيمة تحليلية وتشغيلية استثنائية من خلال مجموعة من الخصائص المتقدمة:
- توفير رؤية موحدة وشاملة لجميع الحسابات البنكية الخاصة بالعميل (حتى تلك المرتبطة ببنوك أخرى) عبر استغلال تشريعات مشاركة البيانات.
- بناء “محافظ نشطة” (Active Portfolios) تتيح الاستثمار الآلي في صناديق الأسهم عالية الأداء، بالإضافة إلى توفير خيارات مرنة لبناء محافظ ادخارية مخصصة تلبي أهدافاً مالية محددة.
- دمج أدوات الحساب الآلي للمستحقات الشرعية، مثل حساب الزكاة، كجزء سلس من التجربة الاستثمارية اليومية.
- تغذية محركات التسويق البنكية ببيانات لحظية دقيقة، مما يسهم في رفع كفاءة الاستهداف البيعي وتقديم منتجات ائتمانية دقيقة في لحظة الحاجة الفعلية.
الأسئلة الشائعة
ما هي الفائدة الرئيسية من تبني البرمجيات الوسيطة في المؤسسات المالية؟
تقوم بتبسيط البنية التحتية المتشابكة، وتسريع إطلاق المنتجات الرقمية بنسبة ضخمة تصل إلى 50%، مع تمكين دمج الخدمات الحديثة دون استبدال النظام الأساسي للبنك.
كيف يساهم الذكاء الاصطناعي في حماية طبقات الربط البيني؟
يتم دمج خوارزميات تحليل المخاطر اللحظية مباشرة داخل واجهات برمجة التطبيقات لتقييم كل معاملة، لمنع الأنشطة المشبوهة أو المطالبة بمصادقة معززة آلياً قبل تنفيذ العملية.
ما هو تأثير أتمتة الدفع على أنظمة تخطيط الموارد للشركات؟
تقضي على التسويات اليدوية البطيئة تماماً، وتربط البيانات المحاسبية مباشرة مع الحسابات البنكية المجمعة، مما يخفض تكاليف التشغيل بقوة ويحسن من دقة التقارير النقدية.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن القيمة الحقيقية للبرمجيات الوسيطة المصرفية قد تجاوزت دورها التقني كجسر لربط الأنظمة المتقادمة، لتصبح هي “المنتج” الاستراتيجي الفعلي للمؤسسات المالية في حقبة المالية المفتوحة. تكشف قراءة المعطيات التشغيلية أن التنافس القادم لن يتركز على تحديث النظام المصرفي الأساسي بحد ذاته، بل على مرونة طبقة الواجهات البرمجية وقدرتها على استيعاب نماذج التمويل المدمج وتحليلات الذكاء الاصطناعي اللحظية. البنوك التي تتعامل مع طبقة التكامل كمتطلب تنظيمي للامتثال فقط ستواجه عزلة رقمية، بينما ستستحوذ المؤسسات التي تديرها كبنية تحتية مرنة على حصص سوقية جديدة وتدفقات إيرادات غير تقليدية عبر شركاء التوزيع الخارجيين.
المصادر والمراجع
استند هذا التحليل الاستراتيجي إلى مجموعة متخصصة من اللوائح التنظيمية، والأبحاث التقنية المحكمة، والوثائق الهندسية الصادرة عن مزودي البنية التحتية، لتقديم قراءة دقيقة ومبنية على الأدلة لواقع القطاع المالي.
- مصرف الإمارات العربية المتحدة المركزي – نظام المالية المفتوحة
- كليفورد تشانس – إطار تنظيم المالية المفتوحة في الإمارات
- أوزون إي بي آي (Ozone API) – الإطار التنظيمي للمصرفية المفتوحة في السعودية
- بوابة البحث (ResearchGate) – بنية الخدمات المصغرة وواجهات برمجة التطبيقات لتحديث الأنظمة المصرفية
- ساملينك (Samlink) – الدليل الشامل للبنية المعمارية للأنظمة المصرفية الأساسية
- جانيا سيستمز (Janea Systems) – حلول البرمجيات الوسيطة لتحديث الأنظمة المصرفية
