التمويل الجماعي بالقروض استراتيجيات للمستثمرين
التشغيل الآلي لمنصات الإقراض المباشر

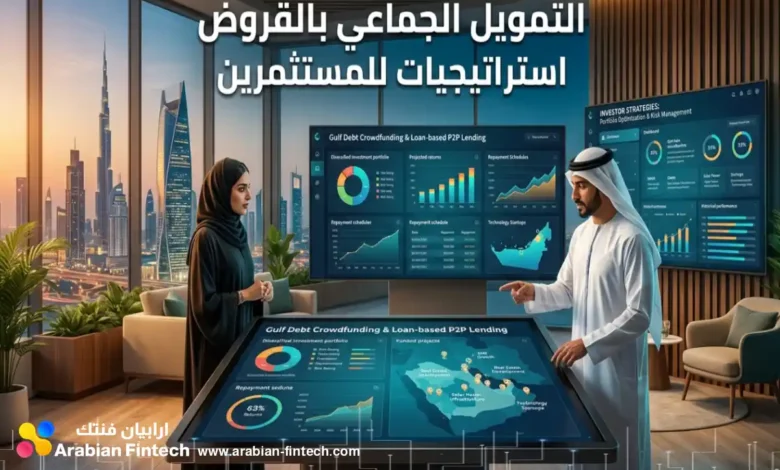
تعتبر التمويل الجماعي بالقروض بمثابة نقطة تحول جوهرية في منظومة أسواق المال المعاصرة، حيث يقدم قنوات ائتمانية متطورة تخدم شريحة واسعة من المنشآت الصغيرة والمتوسطة التي عانت تاريخياً من فجوات تمويلية. يعتمد هذا النموذج على ربط المستثمرين مباشرة بالشركات عبر بيئات رقمية متقدمة، مما يسهم في تسريع عجلة الشمول المالي وتعزيز قدرة الشركات على تأمين سيولة نقدية مرنة. تتطلب الممارسة الاحترافية في هذا المجال فهماً عميقاً لأدوات تقييم الائتمان، ومراجعة صارمة لمعدلات الأداء، وتحليل التدفقات المالية للمشاريع المطروحة. من خلال هذا العرض التحليلي، نستكشف آليات عمل هذا القطاع، وتقاطع تقنيات الفنتك الحديثة مع متطلبات السوق، لبناء قرارات استثمارية وتمويلية دقيقة تضمن تحقيق العوائد بأدنى درجات المخاطرة الممكنة.
التشغيل الآلي لمنصات الإقراض المباشر
تمثل منصات التمويل الجماعي بالقروض نقطة ارتكاز حيوية تعيد صياغة العلاقة بين أصحاب رؤوس الأموال والمنشآت الصغيرة والمتوسطة. تعتمد هذه الكيانات بشكل مكثف على تقنيات الفنتك (FinTech) لأتمتة العمليات، خفض التكاليف الإدارية، وتوفير وصول لحظي للسيولة. تتجاوز المهام التشغيلية لهذه المنصات مجرد الوساطة؛ فهي تدير دورة حياة ائتمانية متكاملة تبدأ من استقطاب المستثمرين وتنتهي بتحصيل المدفوعات وفق عقود تمويلية موثقة وواضحة الملامح.
آليات الربط الفعال بين المستثمر والشركات
تتطلب دورة العمل اليومية في قطاع الإقراض المباشر تدرجاً صارماً يضمن حماية الأطراف وتوافق العمليات مع المتطلبات الرقابية الصارمة. يتم تنفيذ هذا الربط عبر بنية تحتية رقمية تدمج بين التوثيق القانوني والتحليل المالي.
تتضمن الدورة التشغيلية لإدراج وتمويل الشركات الخطوات الإلزامية التالية:
- استقبال طلبات التمويل من المنشآت التجارية، وإجراء مسح أولي لمعايير الأهلية عبر بروتوكولات التحقق من العميل (KYC) ومكافحة غسل الأموال.
- الربط المباشر مع مراكز المعلومات الائتمانية الوطنية (مثل “سمة” أو “الاتحاد للمعلومات الائتمانية”) لتشغيل خوارزميات التقييم الائتماني (Credit Scoring) وحساب نسبة عبء الدين لضمان قدرة المنشأة على الوفاء بالتزاماتها.
- عرض الفرصة الاستثمارية للممولين عبر المنصة، مدعومة ببيانات العائد المرجو، فترة الاستحقاق، تصنيف المخاطر، والضمانات المقدمة.
- تجميع المساهمات المالية من المستثمرين وتجميدها مؤقتاً في حسابات ضمان مجمعة (Escrow Accounts) منفصلة تماماً عن حسابات المنصة التشغيلية، حتى اكتمال التغطية بنسبة كاملة لتسييل القرض وصرفه للمستفيد.
التحديات التشغيلية وعقبات التنفيذ
يواجه مشغلو منصات التمويل تحديات هيكلية لا تقتصر على الجانب التقني، بل تمتد لتشمل استمرارية الأعمال وحماية أموال المشاركين في بيئات اقتصادية متقلبة. التغيرات الحادة في معدلات الفائدة تفرض ضغوطاً مباشرة على التدفقات النقدية للشركات المستفيدة، مما يربك خطط السداد ويرفع احتمالات التعثر.
تبرز العقبات التشغيلية الأكثر تأثيراً في النقاط التالية:
- غياب الجواز الرقابي الموحد (Cross-Border Passporting) في بعض الأسواق الإقليمية، مما يفرض على المنصات تأسيس كيانات قانونية منفصلة وضخ رؤوس أموال تأسيسية جديدة في كل دولة للتمكن من التوسع.
- لجوء بعض المنشآت إلى مصادر تمويل موازية أو غير بنكية لا تظهر فوراً في السجلات الائتمانية الرسمية، مما يعرض المنصة لمخاطر التقييم الخاطئ لحجم الالتزامات الفعلية للمقترض.
- تذبذب السيولة؛ حيث تتطلب استدامة المنصة خلق توازن دقيق ومستمر بين حجم العروض التمويلية المطروحة للشركات وحجم السيولة المتوفرة والمستعدة للضخ من قبل المستثمرين في نفس اللحظة.
الحلول التشغيلية لتعزيز الكفاءة وحماية الأصول
للنجاة في بيئة ائتمانية عالية الحساسية، تتبنى المنصات المتقدمة سياسات صارمة لـ إدارة المخاطر. يعتمد استقرار منصات التمويل الجماعي بالقروض على استباق الأزمات وتحليل مؤشرات التراجع المالي للشركات قبل تحولها إلى تعثر فعلي.
تشمل التدابير التشغيلية والوقائية الفعالة ما يلي:
- فرض متطلبات حوكمة داخلية مشددة تتضمن تدقيقاً دورياً ومستقلاً للحسابات المالية للمقترضين طوال فترة التمويل، وتحديث البيانات الائتمانية بشكل ربع سنوي.
- الالتزام الصارم بربط تسييل الأموال للشركة بتحقيق نسبة 100% من الهدف التمويلي؛ لضمان توفر كامل رأس المال العامل المطلوب لتنفيذ المشروع التجاري دون نقص يؤدي لتعثره.
- توفير لوحات تحكم رقمية تفاعلية (Investor Dashboards) تتيح للمستثمر متابعة أداء محفظته، مراقبة مؤشرات سداد أقساط أدوات الدين بشكل لحظي، وتلقي إشعارات فورية خلال 72 ساعة في حال حدوث أي تأخير أو تعثر في السداد.
مقارنة المعايير التشغيلية للمنصات الإقليمية
لإدراك حجم التباين في البنية التشغيلية، يجب تحليل محددات السيولة والتنفيذ التي تفرضها البيئات التنظيمية المختلفة على المنصات لضمان عدم تركز المخاطر.
| معيار التشغيل | البيئة القياسية (مثل السعودية) | البيئة المرنة (مثل الإمارات/المناطق الحرة) | بيئة النمو (مثل عُمان) |
|---|---|---|---|
| الحد الأدنى لرأس مال المنصة | 5 ملايين ريال كحد أدنى | يتراوح بين 10,000 إلى 150,000 دولار | متطلبات مرنة لتحفيز الابتكار |
| سقف تمويل المنشأة | 7.5 مليون (مع استثناءات للشركات الكبرى) | يُحدد بناءً على الملاءة وحجم المعاملات | 100 ألف للشركات الحديثة، ومفتوح للمستقرة |
| شرط تسييل التمويل | اكتمال التغطية بنسبة 100% | اكتمال التغطية بنسبة 100% | مرونة التسييل عند بلوغ 80% من الهدف |
| الإفصاح عن معدلات التعثر | إلزامي ودوري (ربع سنوي) ومصنف حسب المخاطر | إلزامي ضمن خطط إدارة المخاطر | مطلوب ضمن وثائق الطرح المستمرة |
من خلال الالتزام بهذه الهيكلية الدقيقة، تتحول منصات التمويل الجماعي بالقروض من مجرد واجهات تقنية إلى مؤسسات مالية قادرة على إدارة محافظ ائتمانية معقدة. إن قدرة المنصة على التحكم في معدلات التعثر وتأمين العوائد الاستثمارية بشفافية تامة هي الفيصل الوحيد الذي يضمن استمرار تدفق السيولة من المستثمرين وبناء ثقة مؤسسية طويلة الأجل.
دمج الخدمات المالية المفتوحة لتعزيز التقييم
يشهد قطاع التمويل البديل تحولاً جذرياً بفضل تقاطع تقنيات المنصات الرقمية مع سياسات الخدمات المالية المفتوحة (Open Banking). لم يعد تقييم الشركات الراغبة في الاقتراض يعتمد حصرياً على القوائم المالية السنوية الجامدة، بل أصبح يرتكز على تدفق حي ومستمر للبيانات. يتيح هذا الدمج التقني لمنصات التمويل الجماعي بالقروض النفاذ الآمن واللحظي إلى السجلات البنكية للمقترضين، مما يوفر رؤية بانورامية دقيقة حول صحتهم المالية وسلوكهم الإنفاقي الفعلي. يساهم هذا الربط العميق في صياغة قرارات استثمارية مبنية على بيانات حقيقية ومحدثة، مما يقلص فجوة عدم التماثل المعلوماتي بين المستثمر والمنشأة.
معالجة البيانات وبناء الجدارة الائتمانية
تمثل القدرة على معالجة البيانات الخام وتحويلها إلى مؤشرات ائتمانية دقيقة حجر الزاوية في نجاح منصات الإقراض. يتطلب بناء الجدارة الائتمانية (Creditworthiness) بنية تحتية تقنية قادرة على هضم آلاف العمليات المالية وتحليلها لتحديد القدرة الفعلية للمنشأة على خدمة الدين.
تتمثل الإجراءات المنهجية لمعالجة البيانات الائتمانية في الخطوات المتسلسلة التالية:
- توجيه طلب نفاذ آمن عبر واجهات برمجة التطبيقات (APIs) للحصول على موافقة المقترض لمشاركة بياناته البنكية.
- استخراج التاريخ المالي للمنشأة ومقاطعته المباشرة مع تقارير مراكز المعلومات الائتمانية الوطنية (مثل شركة “سمة” في السعودية أو “الاتحاد للمعلومات الائتمانية” في الإمارات) لبيان أي تعثرات سابقة.
- فلترة البيانات لاستبعاد التدفقات النقدية الاستثنائية لضمان قياس الدخل التشغيلي الأساسي للمنشأة.
- إدخال البيانات المنقحة في خوارزميات التقييم لاحتساب نسبة عبء الدين (Debt Burden Ratio) وتحديد سقف التمويل الآمن.
إلى جانب هذه الخطوات الإجرائية، تعتمد المنصات في صياغة قرار الائتمان النهائي على ركائز أساسية تشمل:
- استقرار التدفقات النقدية عبر فحص تواتر الإيرادات الشهرية مقارنة بالالتزامات الثابتة.
- تنوع قاعدة عملاء المنشأة، حيث يعتبر الاعتماد على عميل واحد أو جهة واحدة مؤشر مخاطرة مرتفع.
- السلوك المالي التاريخي في سداد الفواتير والموردين، والذي يعكس ثقافة الإدارة المالية داخل الشركة.
- حجم الالتزامات الائتمانية الموازية غير المفصح عنها والتي يتم كشفها عبر تقاطع البيانات البنكية مع السجلات الرسمية.
عقبات جودة البيانات وتحليلها
على الرغم من التطور التقني الهائل في أدوات الابتكار المالي، لا تزال المنصات تواجه تحديات هيكلية تتعلق بجودة وموثوقية البيانات المستقاة من بيئات العمل المتنوعة. يمثل التحقق من دقة المركز المالي الحقيقي للشركات، خاصة الناشئة منها، امتحاناً قاسياً لنماذج الذكاء الاصطناعي المستخدمة في التقييم.
تتبلور أهم العقبات التي تواجه عمليات التحليل المالي في المحاور التالية:
- الشفافية المحدودة للمنشآت حديثة التأسيس التي تفتقر إلى البيانات المالية التاريخية العميقة، مما يجعل التنبؤ بقدرتها على السداد أمراً بالغ الصعوبة.
- ممارسات تضخيم التقييم، حيث تلجأ بعض الكيانات إلى تقديم أصول ضمانية مبالغ في قيمتها لتأمين نسب قروض أعلى، مما يستوجب الاستعانة بتقارير تقييم مستقلة ومحايدة.
- الحساسية المفرطة للتغيرات الاقتصادية الكلية التي قد تضرب فجأة قطاعات محددة من قطاع الأعمال، مما يحول التدفقات النقدية الإيجابية إلى عجز مفاجئ.
- تحديات توطين البيانات (Data Localization) وحمايتها، حيث تفرض قوانين مثل نظام حماية البيانات الشخصية في السعودية قيوداً صارمة على معالجة وتخزين البيانات المالية الحساسة عبر خوادم خارجية.
لإيضاح الفروقات الجوهرية في التعامل مع هذه العقبات، يوضح الجدول التالي مقارنة بين آليات التحليل التقليدية والمفتوحة:
| معيار التقييم | التحليل الائتماني التقليدي | التحليل عبر الخدمات المالية المفتوحة |
|---|---|---|
| مصدر البيانات | قوائم مالية مدققة سنوية، إقرارات ضريبية | تدفقات نقدية حية، سجلات بنكية لحظية |
| سرعة المعالجة | تتطلب أسابيع للدراسة والمراجعة اليدوية | معالجة فورية باستخدام خوارزميات التعلم الآلي |
| اكتشاف المخاطر | تفاعلي (بعد وقوع التعثر أو تراجع الأرباح) | تنبؤي (رصد مبكر لاختناقات السيولة) |
| الاعتماد على الضمانات | أصول عينية صلبة (عقارات، معدات) | التدفقات النقدية المستقبلية والمستحقات (الفواتير) |
الإجراءات التقنية المتقدمة للمعالجة
لتجاوز عقبات البيانات وضمان استدامة العوائد الاستثمارية للممولين، تتبنى منصات التمويل الجماعي معايير تشغيلية تقنية بالغة التطور. الهدف الاستراتيجي هنا لا يقتصر على قبول المقترض، بل يمتد إلى تصميم نظام مراقبة ديناميكي قادر على تقليص احتمالية التعثر (Default Rates) وحماية رؤوس أموال المستثمرين.
تتضمن هذه الإجراءات التقنية والوقائية المتقدمة ما يلي:
- تطبيق خوارزميات التقييم الائتماني الديناميكي (Dynamic Credit Scoring) التي لا تكتفي بالتقييم الأولي، بل تُحَدِّث تصنيف الشركة دورياً بناءً على متغيرات السوق ومؤشرات السداد.
- الاستعانة بمزودي خدمات التحقق الرقمي المتقدمة (KYC/KYB/AML) مثل (Focal by Mozn) أو (Shufti Pro) لإجراء تدقيق فوري ومؤتمت في هويات المؤسسين، فحص القوائم السوداء، والتحقق من سجلات غسل الأموال.
- تصميم لوحات تحكم للمستثمرين (Investor Dashboards) تتسم بالشفافية المطلقة، وتعمل على نشر إفصاحات دورية تتضمن جداول السداد، وأي تأخير في الدفع، ونسب التعثر الخاصة بالمنصة مصنفة حسب مستويات المخاطرة.
- أتمتة بروتوكولات الطوارئ بحيث يتم إرسال إشعارات رسمية إلكترونية للمستثمرين خلال 72 ساعة من رصد أي حالة تخلف عن السداد، مصحوبة بخطة العمل المتبعة للاسترداد القانوني.
استراتيجيات تنويع وبناء المحافظ الاستثمارية
يعتمد بناء الثروات عبر منصات التمويل الجماعي بالقروض (Peer-to-Peer Lending) على إدارة حازمة للسيولة، ويتجاوز الأمر مجرد البحث عن العوائد المرتفعة؛ بل يتطلب فهماً عميقاً لكيفية تفتيت رأس المال عبر قطاعات متعددة لضمان استقرار التدفقات النقدية وحماية الأصل الاستثماري من تقلبات الأسواق.
التوزيع التكتيكي للسيولة وسقوف المشاركة
لتفادي صدمات التعثر، يطبق المستثمرون المحترفون قاعدة التفتيت الصارم (Capital Fragmentation). بدلاً من ضخ 10,000 وحدة نقدية في مشروع واحد، يتم توزيعها كعشرة قروض بقيمة 1,000 وحدة لكل مشروع لتشتيت المخاطر. تدعم التشريعات الخليجية هذا التوجه عبر فرض سقوف استثمارية (Investment Limits) تمنع التركز العالي للأموال وتوفر مظلة رقابية أوسع.
تتطلب عملية بناء المحفظة التقيد بالآليات المتسلسلة التالية:
- تحليل تصنيف المخاطر (Risk Scoring) لكل فرصة تمويلية معروضة على المنصة قبل اتخاذ أي قرار استثماري.
- توزيع المبالغ المتاحة جغرافياً وقطاعياً (صناعية، تجارية، خدمية) لتجنب الانكشاف على أزمة قد تضرب قطاعاً اقتصادياً بمفرده.
- إعادة استثمار الأرباح الدورية (Reinvesting Returns) في قروض جديدة ذات فترات استحقاق متفاوتة لتعظيم العائد التراكمي وتدوير السيولة بانتظام.
ولفهم التباين في القدرة الاستيعابية، نورد الجدول التالي الذي يلخص المحددات التنظيمية التي تفرضها الجهات الرقابية لحماية المستثمر الفرد من التركز:
| البيئة التنظيمية | الحد الأقصى للمشروع الواحد | السقف السنوي للاستثمار الفردي |
|---|---|---|
| الإمارات (CBUAE) | 20,000 درهم | 200,000 درهم |
| عُمان (CMA) | 3,000 ريال عماني | 20,000 ريال عماني |
| السعودية (SAMA) | يحدد بناءً على ملاءة المستثمر | يحدد وفق تصنيف العميل المالي |
مخاطر التركز وتجميد الأصول
يمثل غياب التنويع تهديداً وجودياً لاستقرار المحفظة. توجيه سيولة ضخمة نحو شركة واحدة سعياً خلف عوائد تقارب 23% يعني تحمل انكشاف ائتماني كامل في حال عجزت تلك الشركة عن السداد لفترة تتجاوز 90 يوماً. هنا تبرز بوضوح إشكالية مخاطر السيولة (Liquidity Risk)؛ فالأموال المستثمرة في أدوات الدين ليست كحسابات التوفير البنكية، بل تظل مقفلة تماماً حتى التزام المقترض بجدول الدفع.
تبرز المخاطر الاستثمارية التي يجب مراقبتها في النقاط التالية:
- الانخداع بمعدلات الأرباح المعلنة دون التدقيق المستمر في نسبة التعثر (Default Rate) التاريخية للمنصة والمشاريع المشابهة.
- غياب الأسواق الثانوية النشطة؛ مما يعني صعوبة بالغة في بيع حصة القرض أو التخارج المبكر قبل موعد الاستحقاق النهائي لتسييل الأصول.
- تأثر العوائد الاستثمارية الفعلية بالرسوم التشغيلية للمنصة التي قد تقتطع من صافي الربح إذا لم تُحسب بدقة قبل التنفيذ.
أدوات التحوط المتقدمة وحماية المكاسب
لا يقتصر الاستثمار الناجح في قطاع الفنتك على اقتناص الفرص، بل يمتد إلى استخدام أدوات التحوط الرقمية. تفرض البنوك المركزية، مثل البنك المركزي السعودي، معايير إفصاح صارمة تلزم المنصات بنشر نسب التعثر ربع السنوية، وتصنيفها حسب درجات المخاطرة، وإشعار المستثمرين إلكترونياً بأي تأخير في السداد خلال مدة لا تتجاوز 72 ساعة.
من أهم الإجراءات الاحترازية لضمان سلامة المحفظة:
- تفعيل أدوات الاستثمار الآلي المبرمجة لتوزيع المبالغ الصغيرة دورياً على قروض تتطابق بدقة مع معايير المخاطرة التي حددها المستثمر مسبقاً.
- التركيز على الفرص التمويلية المدعومة بضمانات عينية قوية، أو المسندة بسندات لأمر (Sanad Nafith) واجبة التنفيذ فورياً عبر محاكم التنفيذ لتسريع استرداد الأموال.
- المراجعة الفصلية للوحات التحكم الرقمية لمطابقة الأرباح المتوقعة مع التدفقات النقدية المحصلة فعلياً بعد خصم أي التزامات طارئة.
نماذج التمويل المتوافقة مع أحكام القطاع المالي
يشهد قطاع التمويل البديل نضجاً مؤسسياً يتجاوز مجرد الربط التقني بين الأطراف، ليصل إلى ابتكار هياكل مالية تراعي بصرامة المتطلبات الدينية والتشريعية للمجتمعات المحلية. تتبنى المنصات الرقمية صيغاً تعاقدية محكمة تضمن تحقيق الربحية، مع الالتزام التام بالمبادئ الاقتصادية الآمنة الخالية من الغرر. تشكل هذه الابتكارات الهيكلية المحرك الأساسي لنمو قطاع الفنتك في المنطقة، حيث تمكنت من جذب شرائح واسعة من المستثمرين الذين أحجموا سابقاً عن القنوات التقليدية.
تصميم منتجات التمويل المبتكرة
تعتمد منصات التمويل الجماعي بالقروض على تحويل العقود المالية المعقدة إلى منتجات رقمية مبسطة وسهلة الوصول. يتم تصميم هذه المنتجات لخدمة احتياجات السيولة السريعة للشركات، مع توفير غطاء قانوني وشرعي متين يضمن حقوق الممولين.
تتوزع الهياكل الأساسية المطروحة في الأسواق عبر الخيارات التالية:
- صياغة عقود المرابحة للآمر بالشراء (Commodity Murabaha)، حيث تقوم المنصة بدور الوكيل لتملك السلع نيابة عن الممولين، ثم تعيد بيعها للمنشأة الطالبة للتمويل بهامش ربح معلوم وآجال سداد محددة.
- تقديم منتجات التمويل المباشر المرتكز على الفواتير، وهو حل حيوي يوفر سيولة نقدية فورية للشركات لسد العجز التشغيلي مقابل التنازل عن استحقاقاتها المالية المستقبلية الموثقة.
- طرح الصكوك الاستثمارية كأدوات دين قابلة للتداول، والتي تمنح الممولين حقوقاً مالية موثقة في التدفقات النقدية الناتجة عن أصول محددة أو مشاريع تشغيلية قائمة.
تحديات التطابق الهيكلي
يصطدم طموح الابتكار المالي بتعقيدات إجرائية صارمة لضمان سلامة التنفيذ على أرض الواقع. يتطلب تطبيق العقود الإسلامية أو الاستثمار بالوكالة دقة قانونية بالغة في تتبع سلسلة الملكية والتوثيق، فأي خلل في التسلسل الزمني للعقود قد يحول العملية برمتها إلى قروض ربوية شكلية تضرب مصداقية المنصة.
تتبلور التحديات العملية والتشغيلية في المحاور التالية:
- إثبات الشراء الفعلي للسلع وتوثيق حيازتها (حيازة حقيقية أو حكمية) قبل تمريرها وبيعها للمستفيد النهائي في نماذج المرابحة الرقمية السريعة.
- تحمل التكاليف التشغيلية والقانونية الباهظة لتأسيس منشآت ذات أغراض خاصة (SPEs) لإدارة وتسنيد طروحات الصكوك بطريقة تعزلها تماماً عن الميزانية العمومية للمنصة.
- الفحص المستمر والدقيق للتأكد من توافق النشاط التجاري الفعلي للشركة المقترضة مع المعايير الاستثمارية المعتمدة، وضمان عدم توجيه الأموال لأنشطة محظورة.
إجراءات الحوكمة الاستثمارية
لضمان سلامة هذه النماذج التمويلية وحماية العوائد الاستثمارية، تخضع المنصات لرقابة مؤسسية مزدوجة. يعزز هذا النهج الصارم من موثوقية المنتجات المطروحة، ويسهم في طمأنة واستقطاب رؤوس الأموال المؤسسية الكبرى وليس الأفراد فحسب.
تُنفذ المنصات سياسات الحوكمة عبر الإجراءات القانونية والإدارية المتسلسلة التالية:
- تعيين لجان استشارية ورقابية مستقلة تتولى التدقيق المسبق لهيكل المنتجات، والمراجعة الدورية المستمرة لكافة العقود المدرجة لضمان استمرار المطابقة.
- إصدار شهادات مطابقة وتقارير أداء دورية، تُنشر بشفافية تامة عبر لوحات التحكم الإلكترونية (Dashboards) لتوعية المشاركين بحالة استثماراتهم.
- الفصل القانوني والمحاسبي التام بين أموال التشغيل الخاصة بالمنصة وأموال الممولين، من خلال إيداع الأخيرة في حسابات ضمان مجمعة (Escrow Accounts) خاضعة لرقابة البنك المركزي.
لإيضاح التباين في متطلبات الحوكمة وهيكلة الأصول بين البيئات الرقابية، يوضح الجدول التالي معايير حماية المستثمر المطبقة:
| البيئة التنظيمية | آلية فصل الأموال وحمايتها | أداة توثيق الحقوق والمطالبات | متطلبات إدارة طروحات أدوات الدين |
|---|---|---|---|
| سوق أبوظبي العالمي (ADGM) | حسابات بنكية منفصلة ومستقلة | عقود تمويل رقمية ملزمة | رقابة صارمة على المنصات الخاصة |
| البنك المركزي السعودي (SAMA) | حسابات تجميعية خاضعة للرقابة | سند لأمر إلكتروني واجب التنفيذ | سياسات تقييم ائتماني وشفافية ربع سنوية |
| هيئة السوق المالية (CMA) | حفظ عبر أمناء استثمار مستقلين | وحدات صكوك استثمارية | تأسيس منشآت ذات أغراض خاصة |
القدرة الاستيعابية للأسواق وسقوف المشاركة
محددات السيولة والملاءة التشغيلية
يتطلب دخول سوق الإقراض توفير قاعدة رأسمالية صلبة تضمن قدرة المنصة على تحمل الصدمات واستمرارية الأعمال. تضع هذه المحددات معايير دقيقة لكفاءة المنصة التشغيلية، ما يشكل ضمانة قوية للمشاركين ويعكس مدى النضج في قطاع الأعمال والأسواق المعاصرة.
تُصنف هذه المحددات إلى عدة مستويات:
- اشتراط حدود دنيا لرأس المال المخصص لتأسيس المنصات التشغيلية لضمان جدية الكيانات العاملة.
- فرض قواعد كفاية رأس مال مرتبطة بنسبة مئوية من إجمالي محفظة القروض القائمة وغير المسددة.
- تحديد سقوف عليا لتمويل المنشأة الواحدة لتقنين تركيز المديونيات وحماية العوائد الاستثمارية للمساهمين.
جداول المقارنة الاستراتيجية للأسواق
لفهم القدرة الاستيعابية، نورد الجداول التالية التي تلخص هيكل المتطلبات التشغيلية والاستثمارية المستخلصة من المعطيات الفعلية للسوق الإقليمية:
| طبيعة المؤشر | نموذج بيئة العمل (أ) | نموذج بيئة العمل (ب) | نموذج بيئة العمل (ج) |
|---|---|---|---|
| الحد الأدنى لتأسيس المنصة | 5 ملايين وحدة نقدية محلية | تتراوح بين 300 ألف إلى مليون وحدة محلية | تتراوح بين 10 آلاف إلى 150 ألف دولار |
| الأدوات المالية الرئيسية | القروض، المرابحة، والصكوك | الإقراض المباشر للشركات | منصات التمويل الخاص |
| آلية حفظ أموال العملاء | حسابات مجمعة لدى كيانات مستقلة | حسب فئة الترخيص والملاءة | متطلبات مشددة في حال الاحتفاظ بالأموال |
| معايير المشاركة والتمويل | السقف القياسي للمنشآت | السقف القياسي للمستثمر الفرد | شروط تحرير الأموال للمستفيد |
|---|---|---|---|
| بيئة التشغيل القياسية | 7.5 مليون (يستثنى الكبار بموافقة) | يحدد وفق تصنيف العميل المالي | تغطية 100% من مبلغ القرض المطلوب |
| البيئة ذات السقوف المرنة | تحدد بناءً على الملاءة | 20,000 للمشروع / 200,000 سنوياً | تغطية 100% من هدف التمويل |
| بيئة التمويل المرحلي | 100,000 للشركات حديثة التأسيس | 3,000 للمشروع / 20,000 سنوياً | تغطية 80% كحد أدنى للتسييل |
استراتيجيات التوسع الإقليمي
تصطدم طموحات التوسع الإقليمي لبعض المنصات بتحديات تشغيلية جوهرية تتمثل في غياب جواز عبور مالي موحد. يضطر المشغلون لتكرار عمليات التأسيس وإيداع رؤوس أموال ضخمة في كل سوق على حدة، مما يؤثر على نمو التمويل الجماعي بالدين كصناعة متكاملة.
لتحقيق التوسع المستدام ينبغي التركيز على:
- تأسيس شراكات استراتيجية مع كيانات محلية لتقليل تكاليف الدخول إلى أسواق جديدة.
- الاعتماد على تقنيات الذكاء الاصطناعي وأدوات الخدمات المالية المفتوحة لتقييم عملاء الأسواق المجاورة بشكل دقيق وتخفيض تكاليف التحليل الميداني.
- التركيز على استقطاب المستثمرين المؤسسيين لدعم سيولة المنصات الناشئة وتوسيع نطاق الفرص المعروضة للشركات.
الاتجاهات المستقبلية والسيولة المؤسسية
أسواق التداول الثانوي والترميز
يشهد القطاع تحولاً جذرياً نحو تبني تقنيات حديثة لمعالجة أزمة غياب السيولة المستمرة. يتجه الابتكار نحو استكشاف السجلات الموزعة والترميز المالي لخلق فرص تداول حصص الديون بين المستثمرين، مما يوفر أسواقاً ثانوية نشطة تدعم قطاع أدوات الدين بشكل غير مسبوق.
تبرز معالم هذا التحول في الممارسات التالية:
- اختبار تداول حصص التمويل والصكوك ضمن بيئات تقنية معزولة ومحكمة.
- تحويل عقود الإقراض التقليدية إلى رموز رقمية تمثل قيماً مالية قابلة للتجزئة والتداول بين الأفراد.
- دمج آليات التخارج المبكر التي تتيح للمستثمرين بيع مراكزهم المالية قبل استحقاق القرض النهائي استجابة لاحتياجات السيولة الطارئة.
تحديات الاندماج المؤسسي
ينتقل السوق تدريجياً من الاعتماد الحصري على الأفراد إلى استقطاب الصناديق الاستثمارية. يطرح هذا الانتقال تحديات تتعلق بمدى قدرة المنصات على تلبية المعايير الصارمة لتقييم إدارة المخاطر التي تشترطها هذه الصناديق الكبرى المتمرسة في الائتمان الخاص.
تتمثل التحديات المؤسسية في:
- ضرورة توفير بيانات تاريخية عميقة حول أداء المنصة ومؤشرات التخلف عن السداد.
- قدرة المنصة على استيعاب وتمرير سيولة ضخمة دون إحداث اختلال في فرص مشاركة الأفراد أو التأثير على مبدأ التمويل البديل المجتمعي.
- تطوير بنية تحتية تقنية قادرة على التعامل مع عمليات تخصيص وتوزيع آلية للأرباح بكميات كبيرة ومعقدة.
السياسات التوسعية لصناديق الدين
تسعى المنصات الناجحة إلى تقديم أوراق اعتمادها كقنوات حيوية ومباشرة لصناديق الدين التنموي والاستثماري. يساهم هذا الدمج في تعزيز كفاءة المنصة وزيادة أحجام القروض الممنوحة لدعم مشاريع التوسع في قطاع الأعمال.
تتبلور الحلول لدمج العمل المؤسسي في:
- بناء شراكات لإسناد إدارة أجزاء من المحافظ الاستثمارية التابعة للمؤسسات التمويلية الكبرى عبر المنصة.
- تطوير منتجات دين هجينة تناسب المستثمر الفردي والمؤسسي في آن واحد بأولويات سداد مرنة وفعالة.
- الاعتماد على تحليلات بيانات معدلات التعثر المتقدمة إقناع الصناديق الكبرى بالتدخل لتأمين وضمان القروض المطروحة.
الأسئلة الشائعة
ما هي الضوابط المالية لمشاركة المستثمر الفرد في المنصات؟
تتنوع الضوابط بناءً على الأسواق لضمان عدم تركز المخاطر؛ ففي بعض البيئات يُسمح للمستثمر الفرد بتمويل مشروع بحد أقصى 20,000 وحدة وبإجمالي سنوي لا يتجاوز 200,000 وحدة، بينما تعتمد أسواق أخرى سقوفاً كاستثمار 3,000 وحدة للمشروع بإجمالي 20,000 سنوياً.
كيف تقوم المنصات بتقييم قدرة الشركات على الوفاء بالدين؟
تعتمد المنصات على فحص الائتمان المتقدم بالربط مع مراكز المعلومات الائتمانية لحساب نسبة عبء الدين، بالإضافة إلى تحليل القوائم المالية، والتدفقات النقدية السابقة، وتقييم السجلات البنكية ضمن سياسات داخلية معتمدة لإدارة المخاطر.
ما مدى التزام منصات التمويل الرقمي بأحكام الشريعة؟
توفر العديد من المنصات منتجات مهيكلة تتوافق مع الشريعة مثل عقود المرابحة للآمر بالشراء، أو الوكالة بالاستثمار، وإصدار الصكوك، مع ضمان خضوع هذه العقود لتدقيق واعتماد من لجان استشارية للرقابة المالية الموثوقة.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن نضج قطاع التمويل الجماعي بالقروض في المنطقة لم يعد يُقاس بحجم السيولة المتدفقة، بل بكفاءة المنصات في تحييد المخاطر عبر البيانات الحية. تكشف المعطيات أن دمج الخدمات المالية المفتوحة قد ارتقى بالقطاع من مجرد قناة للتمويل البديل إلى فئة أصول مؤسسية متقدمة تعتمد على التقييم الائتماني اللحظي. وتكمن الفرصة الاستراتيجية الأهم ليس في التوسع الأفقي لجذب المقترضين، بل في تهيئة البنية التقنية والتنظيمية لاستيعاب صناديق الدين الكبرى وتأسيس أسواق تداول ثانوية نشطة. وعليه، فإن القيادة المستقبلية للسوق ستكون حكراً على الكيانات القادرة على دمج الامتثال الرقابي والشرعي بمرونة مع أدوات التحوط الرقمية، مما يضمن حماية حقيقية للتدفقات النقدية واستدامة العوائد بعيداً عن صدمات التعثر المفاجئة.
المصادر والمراجع
استند هذا التحليل إلى حزمة من اللوائح التنظيمية المعتمدة من البنوك المركزية وهيئات أسواق المال الخليجية، إلى جانب الوثائق التشغيلية للمنصات المتخصصة، لتقديم قراءة دقيقة وموثقة حول ضوابط قطاع التمويل الجماعي بالدين.
- البنك المركزي السعودي (SAMA) – اعتماد قواعد ممارسة نشاط التمويل الجماعي بالدين
- هيئة السوق المالية السعودية (CMA) – السماح بطرح أدوات الدين عبر مؤسسات السوق المالية
- مصرف الإمارات العربية المتحدة المركزي (CBUAE) – لائحة أنشطة التمويل الجماعي القائم على القروض
- سوق أبوظبي العالمي (ADGM) – الإطار التنظيمي لمنصات التمويل الخاص
- منصة فاندينج سوق – الدليل الاسترشادي لاختيار منصات الإقراض المباشر وضوابط استثمار الأفراد