حلول ترميز الأصول العقارية المبتكرة في الأسواق الخليجية
الآليات التشغيلية لمفهوم ترميز الأصول العقارية في الأسواق

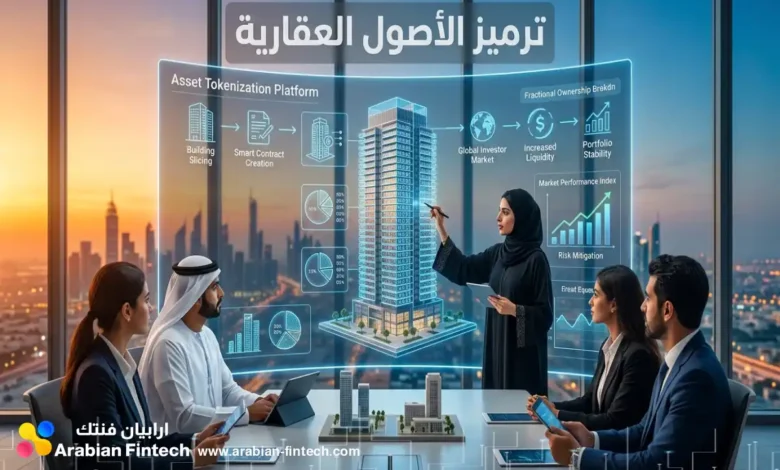
يمثل ترميز الأصول العقارية تحولاً بنيوياً حاسماً في كفاءة أسواق المال والعقارات ضمن المشهد الاقتصادي الحديث. يوفر هذا الابتكار أداة استثمارية متطورة لتحويل الأصول الثابتة التي تتسم بضعف السيولة إلى حصص رقمية مجزأة ومحمية بتقنيات السجلات الموزعة الرائدة. يعالج هذا التوجه تحديات التمويل التقليدية ويفتح آفاقاً رحبة أمام المؤسسات لتعزيز التدفقات النقدية وتحقيق استدامة تشغيلية غير مسوقة. يستعرض هذا الدليل التحليلي آليات توظيف هذه التقنيات لبناء نماذج استثمارية مرنة تخدم أهداف النمو في الأسواق النابضة بالحياة.
الآليات التشغيلية لمفهوم ترميز الأصول العقارية في الأسواق
ترتكز العملية التشغيلية لتحويل العقارات المادية إلى أدوات مالية متداولة على تقسيم الملكية الكلية إلى وحدات رقمية متساوية القيمة. يتم إصدار هذه الوحدات وتوثيقها عبر شبكات البلوكشين اللامركزية التي تضمن دقة السجلات وصعوبة التلاعب بها. تخلق هذه المنهجية جسراً تقنياً يربط بين الأصول الصلبة في العالم الواقعي والمحافظ الرقمية التي يمتلكها المستثمرون، مما يسهل عمليات التبادل ونقل الملكيات بسرعات فائقة تتجاوز النظم الورقية التقليدية.
يساهم هذا التحول في تغيير هيكل التطوير العقاري من خلال رقمنة الحقوق المرتبطة بالأصل، سواء كانت حقوق ملكية مباشرة أو حقوق انتفاع بعوائد الإيجار. يتم برمجة هذه الحقوق لتصبح قابلة للتنفيذ التلقائي دون الحاجة إلى وسطاء تقليديين يعيقون سرعة الإنجاز. يتطلب التنفيذ الفعال لهذه الآليات فهم المكونات التقنية الدقيقة التي تدير دورة حياة الرمز الرقمي منذ إصداره وحتى تداوله.
تبرز الأهمية التشغيلية لهذه الآليات في النقاط التالية:
- تحويل الأصول الضخمة إلى الرموز الرقمية القابلة للتداول يكسر حواجز التكلفة العالية التي كانت تعيق دخول المستثمرين الأفراد.
- توثيق عمليات البيع والشراء بشفافية مطلقة يمنع التزوير أو حدوث ممارسات البيع المزدوج لنفس الحصة العقارية.
- توزيع الأرباح الإيجارية يتم برمجياً وبشكل فوري على المحافظ الرقمية للمستثمرين بناءً على نسبة التملك الدقيقة.
- تسريع دورات تسوية الصفقات المالية لتصل إلى الزمن الفعلي بدلاً من انتظار أيام عمل متعددة لإتمام الإجراءات.
- توفير قاعدة بيانات غير قابلة للتغيير تعزز موثوقية محافظ الاستثمار وتدعم دقة التقييمات الائتمانية للأصول.
التحديات التمويلية التي تواجه قطاع التطوير العقاري
يعاني مطورو العقارات التجارية والسكنية الكبرى من تحديات هيكلية تتعلق بتركز رأس المال وضعف السيولة العقارية. يتطلب النموذج الاستثماري التقليدي البحث عن مشترٍ واحد أو تحالف استثماري محدود يمتلك قدرة مالية هائلة للاستحواذ على أصل تتجاوز قيمته مئات الملايين. يؤدي هذا الاعتماد المفرط على كبار المشترين إلى إطالة دورات المبيعات، وتجميد رؤوس الأموال في هياكل خرسانية لفترات زمنية ممتدة تعرقل خطط التوسع.
تؤدي هذه التحديات إلى رفع “علاوة عدم السيولة” التي يفرضها السوق على الأصول الثابتة، مما يضغط على هوامش الربحية. تواجه الشركات العقارية أعباءً إدارية وقانونية معقدة عند محاولة تسييل جزء من أصولها عبر القنوات التقليدية، حيث تتصاعد الرسوم وتتعدد الأطراف الوسيطة. يعيق هذا المشهد قدرة الشركات على الابتكار السريع ويجعلها عرضة للتقلبات الحادة في أسواق الائتمان المصرفي.
تتجسد أبرز المعوقات التشغيلية والمالية فيما يلي:
- الحاجة الملحة لتأمين تمويلات مصرفية عالية التكلفة لسد الفجوات النقدية خلال فترات الركود أو تأخر المبيعات الكلية.
- صعوبة تقسيم ملكية الأصول التجارية الكبرى بالطرق الورقية التقليدية مما يقلص قاعدة المستثمرين المحتملين.
- التكاليف الإدارية الباهظة والوقت الطويل المستغرق في إتمام صفقات نقل الملكية وتوثيق العقود بين الأطراف.
- حرمان شريحة ضخمة من المستثمرين الأفراد من الوصول إلى العوائد المجزية التي تقدمها الأصول ذات التصنيف العالي.
- ضعف القدرة على اكتشاف الأسعار الحقيقية للأصول في الوقت الفعلي نظراً لقلة الصفقات وضعف نشاط التداول الثانوي.
الحلول الاستراتيجية لتعزيز السيولة عبر منصات الفنتك
تقدم حلول الملكية الجزئية استراتيجية تمويلية ثورية. يمكن للشركة إصدار ملايين الرموز الرقمية التي يمثل كل منها حصة متساوية من المشروع، وطرحها للاكتتاب عبر منصات فنتك متخصصة. يتيح هذا النهج جمع رأس المال المطلوب بسرعة فائقة من شريحة واسعة من المستثمرين الأفراد والمؤسسات، مما يقلل الاعتماد على الديون البنكية المكلفة.
تفتح هذه المنصات الرقمية أبواب الاستثمار أمام شريحة المغتربين والمستثمرين الدوليين، حيث يمكنهم شراء حصص في عقارات واعدة وإدارتها عبر هواتفهم الذكية دون الحاجة للسفر أو توكيل وسطاء محليين. يعزز هذا الوصول العالمي حجم التدفقات النقدية الداخلة إلى القطاع، ويرفع من كفاءة تسعير الأصول بناءً على آليات العرض والطلب المباشر في الأسواق الرقمية. يدعم هذا التحول تحقيق الاستقرار المالي للشركات المطورة من خلال تنويع مصادر التمويل.

يقدم ترميز العقارات حلولاً استراتيجية متكاملة تشمل:
- تفكيك تركز المخاطر المالية من خلال توزيع الملكية على آلاف المستثمرين بدلاً من تحملها بالكامل من قبل مطور واحد.
- خفض عتبة الدخول الاستثماري لتشمل مبالغ بسيطة، مما يفعل القوة الشرائية الكامنة لدى صغار المستثمرين.
- تسريع عمليات جمع رأس المال لتمويل المشاريع الجديدة أو إعادة تمويل الأصول القائمة لتعزيز النمو المؤسسي.
- توفير دخل نقدي مستمر للمستثمرين من خلال توزيع عوائد الإيجار الدورية للعقارات المدرة للدخل بشكل تلقائي.
- منح الشركات مرونة عالية في إدارة محافظها العقارية وتسييل أجزاء محددة منها دون التأثير على العمليات التشغيلية الكلية.
| معايير المقارنة | الاستثمار العقاري التقليدي | الاستثمار عبر ترميز الأصول العقارية |
|---|---|---|
| عتبة الدخول المالي | مرتفعة جداً (تتطلب رؤوس أموال ضخمة) | منخفضة (تتيح الاستثمار بمبالغ بسيطة جداً) |
| مستويات السيولة | ضعيفة (صعوبة في التسييل السريع) | عالية (توفر آليات تداول مرنة وسريعة) |
| سرعة تسوية الصفقات | بطيئة (تستغرق أياماً أو أسابيع للتنفيذ) | فورية (تسوية آلية في نفس اللحظة) |
| النطاق الجغرافي | مقيد (يتطلب حضوراً أو إجراءات معقدة) | عالمي (استثمار رقمي عابر للحدود عبر المنصات) |
البنية التقنية ومعايير العقود الذكية لضمان الاستقرار المالي
يتطلب إصدار أدوات استثمارية مرتبطة بأصول مادية بنية برمجية تتجاوز المعايير المفتوحة المعتادة في عالم الأصول المشفرة. لا يمكن استخدام معايير عامة مثل (ERC-20) لتمثيل العملات المشفرة المؤسسية لأنها تفتقر إلى الضوابط اللازمة لتقييد نقل الملكية وفقاً للشروط الاستثمارية. لذلك، برز بروتوكول ERC-3643 (المعروف بنظام T-REX) كمعيار قياسي عالمي يحكم دورة حياة الأصول المرمزة ويضمن توافقها مع المتطلبات المؤسسية الصارمة.
يعتمد هذا البروتوكول المتقدم على دمج آليات التحقق من الهوية الرقمية (ONCHAINID) بشكل جذري داخل العقود الذكية. قبل تنفيذ أي عملية نقل للرموز بين المحافظ، يقوم العقد البرمجي بالتحقق التلقائي من أهلية الطرفين لإتمام الصفقة، متأكداً من اجتيازهم لفحوصات العناية الواجبة ومطابقتهم لشروط التملك المحددة مسبقاً. توفر هذه المعمارية التقنية طبقة حماية سيادية تمنع وصول الأصول إلى أيدي أطراف غير مصرح لها، مما يحفظ نزاهة السوق.
تتضمن المعمارية التقنية المتقدمة وظائف حاسمة تشمل:
- تفعيل عقود سجل الهويات التي تحتفظ ببيانات مشفرة تؤكد اجتياز المستثمرين لمتطلبات مكافحة غسل الأموال.
- برمجة عقود الامتثال التي ترفض آلياً أي صفقة قد تؤدي إلى كسر سقف الملكية الفردية المحدد في شروط الإصدار.
- تزويد مصدري الرموز بصلاحيات استثنائية تسمح بتجميد الأصول المشبوهة أو تعليق التداول لحماية حقوق المساهمين.
- توفير آلية تقنية آمنة لاسترداد الرموز وتحويلها إلى محافظ جديدة في حال فقدان المستثمر لمفاتيح محفظته الأصلية.
- فرض قيود جغرافية دقيقة تمنع تحويل الرموز إلى مستثمرين في نطاقات غير مصرح بها استثمارياً.
التحول الهيكلي لمنصات ترميز الأصول العقارية في الأسواق الخليجية
يشهد العام 2026 نضجاً غير مسبوق في تبني حلول ترميز الأصول العقارية داخل الأسواق الخليجية، حيث انتقلنا فعلياً من مرحلة إثبات المفهوم إلى بناء بنية تحتية مؤسسية متكاملة. لا يقتصر الأمر على رقمنة الأصول فحسب، بل يمتد إلى خلق قنوات مالية تعتمد على تقنية البلوكشين لتوفير السيولة العقارية وتسهيل تخارج المستثمرين عبر أسواق ثانوية مرنة.
تأسيس هذه المنصات يتطلب فهماً دقيقاً للمنظومة التقنية والتشريعية التي تحكم كل سوق. تتباين استراتيجيات التنفيذ بين النماذج المركزية المباشرة والنماذج اللامركزية المعتمدة على شراكات مصرفية، مما يفرض على الشركات المطورة اختيار البيئة الأنسب لطبيعة مشاريعها.
التخصص الاستثماري لمنصات السوق السعودي
أسس الربط الحصري والمباشر مع شركة التسجيل العيني للعقار (RER) نموذجاً يعتمد على الموثوقية المطلقة في المملكة. تعمل المنصات الرقمية حالياً ضمن البيئة التجريبية (Regulatory Sandbox) لتقديم حلول تستهدف معالجة تحديات تمويلية واستثمارية محددة.
تخيل أنك تدير محفظة استثمارية وتبحث عن تنويع دقيق للمخاطر؛ هنا يبرز دور التخصص الدقيق لهذه المنصات:
- منصات “جزء” و”مداك” و”غانم”: تقود قطاع توثيق الملكية الجزئية عبر ربط الرموز الرقمية مباشرة بصكوك رسمية مسجلة باسم المستثمر النهائي، مما يمنح حماية قانونية سيادية غير مسبوقة.
- منصة “نولا”: تستهدف حصراً العقارات المدرة للدخل وتستبعد مشاريع البيع على الخارطة، لتوفير تدفقات نقدية فورية تغذي المحافظ الاستثمارية للمستثمرين.
- منصتي “حصتك” و”حصيلتك”: لا تكتفيان بطرح الأصول، بل تقدمان أدوات تحليل مالي استباقية (Predictive Analytics) تسبق اتخاذ القرار لتوضيح العوائد المتوقعة بشفافية.
- منصة “دروب”: صُممت استراتيجيتها لتوزيع التركز الجغرافي، مما يتيح للمستثمر بناء محفظة عقارية تمتد عبر عدة مدن سعودية من خلال منصة واحدة.
المعمارية التقنية والتنفيذية في سوق دبي
في المقابل، يرتكز النموذج التشغيلي في دبي على السرعة الفائقة والربط الشبكي العالمي. من خلال التنسيق بين سلطة تنظيم الأصول الافتراضية (VARA) ودائرة الأراضي والأملاك، نشهد إطلاق منصات تنفيذية تعيد تعريف مفهوم تداول الأصول.
حققت منصة “بريبكو مِنت” (Prypco Mint) صفقات بيع لحصص عقارية في دقائق معدودة، معتمدة في ذلك على بنية تحتية قوية. يتم تنفيذ هذه الصفقات بالتعاون مع مزودي البنية التحتية مثل (Ctrl Alt) وبنوك رقمية مثل بنك زاند (Zand Bank)، مما يضمن إجراء تسويات مالية لحظية (Instant Settlements) متجاوزاً عقبات التحويلات البنكية التقليدية. يعتمد هذا النظام على شبكات بلوكشين عالية الأداء مثل (XRP Ledger) لتوفير بيئة تداول مؤسسية آمنة في أسواق التداول الثانوي.
الإجراءات التشغيلية لإدراج العقارات المرمزة
يتطلب إطلاق مشاريع ترميز الأصول العقارية بنجاح الالتزام بمسار تشغيلي وقانوني صارم يضمن حماية أموال المستثمرين وتوافق العقود الذكية مع اللوائح. تُنفذ هذه الدورة عبر خطوات إلزامية دقيقة:
- إجراء الفحص القانوني والمالي النافي للجهالة (Due Diligence) للتأكد من سلامة الصكوك العقارية وخلوها التام من الرهون أو المنازعات القانونية.
- تأسيس كيان قانوني مستقل كشركة ذات غرض خاص (SPV) لنقل ملكية الأصل إليها، بهدف عزل العقار عن أي مخاطر مالية قد تواجه الشركة المطورة.
- برمجة وإصدار الرموز عبر بروتوكولات مؤسسية تدمج قواعد الامتثال وحقوق نقل الملكية بشكل مباشر داخل كود العقد البرمجي.
- تفعيل أنظمة التحقق من الهوية (KYC) الإلزامية لربط المحافظ الرقمية بالهويات المعتمدة، مما يمنع انتقال الأصول إلى محافظ مجهولة أو مستثمرين غير مؤهلين.
التحليل المقارن للبيئات التشغيلية
لتسهيل تقييم الخيارات المتاحة أمام شركات التطوير والمستثمرين، نلخص التباينات الجوهرية في البنية التطبيقية والخصائص التشغيلية بين السوقين:
| الخصائص التشغيلية | البيئة التطبيقية في المملكة العربية السعودية | البيئة التطبيقية في سوق دبي |
|---|---|---|
| المنصات الرائدة | جزء، مداك، غانم، سهل، نولا، حصتك، حصيلتك، دروب | بريبكو مِنت، Ctrl Alt بالتعاون مع بنك زاند |
| آلية توثيق الأصول | ربط تقني مباشر وحصري مع السجل العقاري الوطني الرسمي | تسجيل إلكتروني لبيانات الملكية عبر السجلات المتخصصة (DLD) |
| نطاق الجمهور المستهدف | المواطنون، المقيمون، وشريحة المغتربين بكافة مواقعهم الجغرافية | أصحاب الهويات المحلية في مراحل الإطلاق التجريبية الأولى |
| البنية التحتية للشبكات | نماذج تقنية مطورة تتوافق مع معايير السجلات العقارية الرقمية | استخدام شبكات بلوكشين متقدمة مثل (XRP Ledger) للتسوية |
المسار التنفيذي لإدارة الأصول: من التأسيس القانوني إلى التداول
إن الإطلاق الناجح لمشاريع ترميز الأصول العقارية (Real Estate Tokenization) لا يقتصر على مجرد كتابة أكواد برمجية، بل هو دمج دقيق بين الهيكلة القانونية الصارمة، وبنية البلوكشين التحتية، والامتثال المالي. يتطلب هذا المسار دورة حياة تشغيلية محكمة تضمن انتقال العقار من كيان مادي ثقيل إلى سيولة رقمية مرنة، مع الحفاظ المطلق على حقوق جميع الأطراف.
العزل القانوني وتأسيس الكيانات ذات الغرض الخاص
الخطوة الاستراتيجية الأولى والفاصلة في هذه العملية هي الفك المادي والقانوني للأصل العقاري. تخيل برجاً تجارياً في دبي أو الرياض؛ لا يمكن إصدار أوراق مالية رقمية مرتبطة به وهو لا يزال مقيداً في fintech.com/%d8%a7%d9%84%d8%aa%d9%82%d8%a7%d8%b1%d9%8a%d8%b1-%d8%a7%d9%84%d9%85%d8%a7%d9%84%d9%8a%d8%a9/”>الميزانية العمومية للشركة المطورة. الحل يكمن في نقل ملكية هذا الأصل إلى شركة ذات غرض خاص (SPV) تعمل كصندوق آمن ومستقل.
يضمن هذا الإجراء أن تكون المحافظ الاستثمارية معزولة تماماً عن أي تعثرات مالية أو مخاطر إفلاس قد تلاحق الشركة الأم (Bankruptcy-Remote). بمجرد إتمام هذا النقل، يصبح المستثمرون مالكين فعليين لحصص في هذا الكيان القانوني المستقل، والذي لا يمتلك سوى هذا العقار، مما يوفر درعاً قانونياً صلباً يعزز الثقة المؤسسية.
التسلسل الهرمي للإدراج التقني والامتثال
لتحويل الأصل من شكله القانوني إلى أداة مالية قابلة للتداول، يجب المرور بسلسلة من الإجراءات المتتابعة التي لا تقبل التجاوز:
- الفحص النافي للجهالة (Due Diligence): إجراء تدقيق قانوني وهندسي صارم لضمان خلو الصكوك من أي رهون أو نزاعات. في السعودية، يتطلب ذلك تقييمات معتمدة من مقيمين مرخصين من “تقييم”، بينما في الإمارات يعتمد على لوائح دائرة الأراضي والأملاك (DLD).
- البرمجة والنشر التقني (Technical Deployment): بناء الرموز الرقمية (Security Tokens) المتوافقة مع البروتوكولات المؤسسية لتمثيل حقوق الانتفاع، مع صياغة نشرات الإصدار (Whitepapers) التي تفصل آليات توزيع العوائد النقدية.
- تفعيل بوابات الاكتتاب (Subscription): فتح باب الاستثمار من خلال واجهات رقمية تدمج آليات التحقق من الهوية (KYC) وتدقيق مكافحة غسل الأموال (AML) لتأهيل المستثمرين آلياً وبسرعة فائقة.
- إدراج التداول الثانوي (Secondary Market Listing): توفير قنوات تخارج فورية عبر أسواق ثانوية مرخصة، مما يحافظ على سيولة الاستثمارات المجمعة ويتيح للمستثمرين تسييل أصولهم دون انتظار دورات البيع التقليدية.
البنية التحتية للعقود الذكية ومعايير الإصدار
في عالم الفنتك المؤسسي، لا يمكن الاعتماد على المعايير المفتوحة البسيطة. تتطلب الأصول المنظمة بروتوكولات متقدمة مثل (ERC-3643)، وهو المعيار القياسي المصمم خصيصاً لتلبية متطلبات الامتثال الصارمة.
تقدم هذه البنية التقنية ميزات حاسمة تفصلها عن العملات المشفرة التقليدية:
- دمج نظام الهوية اللامركزية (ONCHAINID) بشكل جذري، مما يمنع انتقال الرموز إلى أي محفظة غير موثقة مسبقاً.
- تنفيذ آلي وصارم لشروط الامتثال داخل العقود الذكية، مثل قيود التوزيع الجغرافي أو سقف الملكية الفردية.
- منح مصدري الرموز القدرة الاستثنائية على تجميد الأصول المشبوهة أو استردادها في حال فقدان المستثمر لمفاتيحه الخاصة، مما يوفر شبكة أمان لا غنى عنها.
- أتمتة كاملة لعمليات توزيع الأرباح الإيجارية لتصل فوراً إلى المحافظ الرقمية للمستثمرين وفقاً لنسب تملكهم الدقيقة.
التكامل المالي وإدارة الأملاك
نجاح رقمنة العقار لا ينفي حاجته للإدارة على أرض الواقع. يتطلب النموذج الناجح التعاقد الفوري مع شركات إدارة أملاك احترافية تتولى التشغيل الميداني، تحصيل الإيجارات، وصيانة المرافق.
يتم ربط هذه العمليات التشغيلية بالمنصة الاستثمارية عبر واجهات برمجة تطبيقات متطورة (APIs) تتصل مباشرة بالبوابات المصرفية. يسمح هذا التكامل بتنفيذ التسويات النقدية اللحظية، وتحويل عوائد الإيجار من حسابات الضمان الإلزامية (Escrow Accounts) إلى تدفقات نقدية رقمية يتلقاها المستثمر عبر لوحة تحكم تفاعلية توفر تقارير دورية شفافة عن أداء الأصل.
| معيار التشغيل الاستراتيجي | الملكية التقليدية المباشرة | ملكية الأصول عبر (SPV) المرمزة |
|---|---|---|
| حماية الأصول والمخاطر | مرتبطة مباشرة بالذمة المالية للشركة المطورة | معزولة قانونياً عبر كيان مستقل يمنع الإفلاس المتعدي |
| آلية توزيع العوائد | يدوية، تعتمد على التسويات المحاسبية المطولة | آلية ولحظية تنفذها العقود الذكية بدقة تامة |
| إجراءات الامتثال (KYC) | ورقية وبطيئة تعتمد على وسطاء متعددين | مدمجة برمجياً داخل الرمز الرقمي لمعالجة فورية |
| مرونة التخارج والسيولة | معقدة، غالباً ما تتطلب تصفية الأصل بأكمله | مرنة وسريعة عبر أسواق التداول الثانوي الرقمية |
الأثر الاقتصادي الكلي لمنصات ترميز الأصول العقارية
يمثل انتقال السيولة نحو الأصول الافتراضية المدعومة بعقارات ملموسة تغييراً جذرياً في هيكلة الاقتصاد الكلي الخليجي. لم يعد القطاع مجبراً على الاعتماد المفرط على القروض العقارية عالية التكلفة، والتي طالما شكلت ضغطاً على الميزانيات العمومية للبنوك. عبر تفكيك هذه المركزية التمويلية، يتيح ترميز الأصول العقارية للمؤسسات التشغيلية تنظيف ميزانياتها وتقليص المخاطر النظامية (Systemic Risks) المرتبطة بتعثر سداد القروض الضخمة. هذا الابتكار التكنولوجي يحول الأصول الإسمنتية الراكدة إلى أوراق مالية رقمية تنبض بالحياة، وتولد التدفقات النقدية المستمرة التي تغذي شرايين التنمية الحضرية السريعة.
تخيل أن صندوقاً سيادياً أو مطوراً عملاقاً يحتاج إلى تمويل مشروع واجهة بحرية بقيمة ملياري ريال. في النماذج التقليدية، كان هذا يتطلب تحالفاً بنكياً معقداً يرهن الأصل لسنوات. اليوم، ومع تفعيل قنوات السوق الثانوي الرقمي، يمكن تجزئة الأصل وطرحه للاكتتاب المؤسسي والفردي، ليتحول المستثمرون عالمياً إلى شركاء مباشرين في ضخ السيولة وتوزيع المخاطر.
اكتشاف الأسعار اللحظي وكفاءة التداول
توفر بيئة التداول الرقمي المستمر ميزة استراتيجية غابت طويلاً عن أسواق العقار: آلية اكتشاف السعر (Price Discovery) الفورية. بدلاً من الاعتماد على تقييمات مكتبية دورية متباعدة قد تنفصل عن الواقع الاقتصادي، تعكس أسعار الرموز الرقمية قيم العرض والطلب الحقيقية في كل لحظة، مما يمنح قراءات دقيقة تعادل دقة مؤشرات الأسهم في بورصات المال المتقدمة.
يفرز هذا النضج التقني تداعيات اقتصادية إيجابية وملموسة تبرز في:
- كبح الفقاعات السعرية في مهدها، حيث تمنع البيانات اللحظية التضخم الوهمي قيم الأصول وتوفر مؤشرات إنذار مبكر للجهات التنظيمية قبل تفاقم الأزمات.
- تخفيض “علاوة عدم السيولة” عبر توجيه الوفورات الناتجة عن تقليص رسوم الوساطة المالية التقليدية نحو تعزيز العوائد الصافية للمساهمين وتوسيع نطاق الاستثمار.
- جذب الاستثمارات البديلة ورؤوس الأموال الأجنبية بسلاسة تامة، مع ضمان بقاء الأصل المادي الملموس خاضعاً للسيادة والضوابط المحلية للتملك الاستراتيجي عبر تقييدات مبرمجة مسبقاً.
التوافق الشرعي واستدامة العوائد المالية
لا تقتصر جاذبية التمويل الاستثماري المرمز على الكفاءة التقنية، بل تمتد لتأسيس معيار ذهبي جديد في التمويل الإسلامي. من خلال ربط العوائد بأصول حقيقية ملموسة تولد دخلاً تشغيلياً فعلياً، يتم القضاء على شبهات الغرر والمضاربات الوهمية. يعزز هذا النهج مكانة الأسواق الرقمية كوجهة مفضلة للمحافظ الباحثة عن الامتثال المالي الشرعي مع الاستفادة من كفاءة البلوكشين.
لإيضاح الفوارق الهيكلية في كفاءة إدارة رأس المال، نستعرض المؤشرات الاقتصادية التالية:
| المعيار الاقتصادي | الاستثمار العقاري التقليدي | الاستثمار عبر ترميز الأصول العقارية |
|---|---|---|
| آلية تسعير الأصول | دورية ومتباعدة (تعتمد على تقييمات المثمنين) | لحظية وفورية (تعتمد على قوى العرض والطلب) |
| تركز المخاطر المالية | عالي (مرتبط بكيانات مصرفية أو تمويلية محدودة) | منخفض (موزع على شريحة عريضة من المستثمرين) |
| دورة التسوية والمقاصة | بطيئة (T+2 أو T+3) مع تكاليف وساطة تشغيلية مرتفعة | فورية (T+0 Automated Settlement) بتكاليف دنيا |
| هيكلة العوائد | غير مرنة وتتطلب غالباً تسييل الأصل بالكامل للتخارج | سيولة فائقة مع توزيعات نقدية مؤتمتة وتخارج مرن |
الأسئلة الشائعة
ما هي الفائدة الرئيسية من ترميز الأصول العقارية بالنسبة لشركات التطوير؟
يتيح ترميز الأصول تفتيت الملكية إلى حصص صغيرة مما يوسع قاعدة المستثمرين، ويسرع عملية جمع رأس المال، ويقلل تكلفة التمويل ويزيد من السيولة العقارية بشكل ملحوظ.
هل يمكن للمغتربين الاستثمار في الأصول المرمزة عن بُعد؟
نعم، تتيح منصات فنتك المتخصصة للمغتربين والمستثمرين الدوليين شراء حصص رقمية موثقة في مشاريع قائمة بسهولة ودون قيود جغرافية تعيق تدفق استثماراتهم.
كيف تضمن العقود الذكية توزيع الأرباح بشكل عادل وآمن؟
تقوم العقود الذكية بتنفيذ توزيعات الإيجارات والأرباح برمجياً وتلقائياً على المحافظ الرقمية للملاك بناءً على نسبة الملكية المحددة في الرموز، مما يقضي على الأخطاء البشرية والتأخيرات.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن التحول الجذري في ترميز الأصول العقارية خليجياً يتجاوز مجرد التجزئة الرقمية للملكيات، ليؤسس لإعادة هيكلة شاملة في آليات التمويل المالي. إن فك ارتباط المشاريع الكبرى بالائتمان المصرفي لصالح قنوات التمويل المباشر يحول العقارات من أصول راكدة إلى أدوات مالية سائلة ولحظية التسوية. وتكشف قراءة المشهد التنظيمي أن الميزة التنافسية الحقيقية للشركات لن تكمن في البنية التكنولوجية وحدها، بل في قدرتها على المواءمة الدقيقة بين قوانين الملكية المادية (Onshore) واللوائح المالية الصارمة للأصول الافتراضية. عبر هذا الربط السيادي المباشر بالسجلات الرسمية، ترسم الأسواق السعودية والإماراتية معياراً مؤسسياً عالمياً تُتداول فيه السيولة الرقمية بمرونة فائقة، تحت مظلة حماية قانونية متكاملة.
المصادر والمراجع
استند هذا التحليل الاستراتيجي إلى مجموعة من البيانات والإعلانات الرسمية الصادرة عن الهيئات التنظيمية، بالإضافة إلى الوثائق التقنية للبروتوكولات القياسية والتقارير القانونية المتخصصة في أسواق التكنولوجيا المالية.
- وكالة الأنباء السعودية (واس) – إعلان الهيئة العامة للعقار عن إنجاز أول عملية ترميز عقاري
- وكالة الأنباء السعودية (واس) – إطلاق البيئة التنظيمية التجريبية لتقنيات العقار (REGA)
- مقترحات تحسين إيثريوم (EIPs) – المعيار القياسي للأصول المرمزة والمؤسسية ERC-3643
- توكيني (Tokeny) – البروتوكول الرسمي للعقود الذكية للرموز المصرح بها والامتثال المالي
- آر دبليو إيه لابز (RWA Labs) – دليل التنفيذ والإطار القانوني لترميز العقارات في دبي 2026
- كيروز وشركاه – الإطار القانوني لترميز العقارات والملكية الجزئية في الإمارات
- إيه إم إل زون (AML Zone) – جهات التنظيم والمتطلبات التشريعية لترميز الأصول في الإمارات
- رغدان العقارية – الدليل الشامل لترميز الأصول العقارية في السعودية 2026