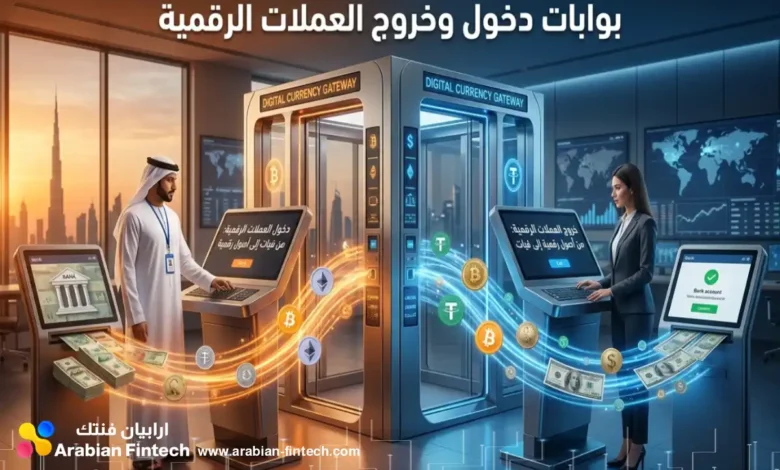
تعتبر بوابات دخول وخروج العملات الرقمية البنية التحتية الحيوية التي تربط بين النظام المصرفي الكلاسيكي وسوق الأصول الافتراضية الناشئ. تمثل هذه البوابات القنوات النقدية المعتمدة لتحويل السيولة النقدية مثل الدرهم الإماراتي أو الريال السعودي إلى أصول مشفرة، والعكس تماماً لتسييل الأصول إلى نقد سائل. تكتسب هذه الآليات أهمية استراتيجية قصوى للمؤسسات الباحثة عن قنوات آمنة لإدارة الخزانة، حيث لم يعد التعامل مع الأصول المشفرة مجرد مضاربة، بل أصبح أداة فعالة لتسوية المدفوعات وتخفيض تكاليف التحويلات. في واقع سوق الفنتك العربي اليوم، تتطلب العمليات التجارية توفر قنوات إيداع وسحب تتسم بالمرونة العالية والشفافية التامة، مع ضمان التدفق المستمر للسيولة دون انقطاع.
آليات التسوية والربط المصرفي
تتطلب إدارة الخزانة الحديثة بنية تحتية قوية لضمان تدفق رأس المال بين النظام المصرفي التقليدي وشبكات البلوكشين. تعمل بوابات دخول وخروج العملات الرقمية (Fiat On-Ramps and Off-Ramps) كجسر استراتيجي يعالج تحديات تحويل النقد إلى أصول افتراضية بمرونة عالية، والعكس بالعكس. في أسواق الخليج، لا يقاس نجاح هذه البوابات بمجرد دعم التحويلات، بل بعمق السيولة الرقمية وقدرة المنصة على استيعاب طلبات الصناديق الاستثمارية دون إحداث صدمات سعرية. تخيل إدارة تدفقات نقدية لشركة تقنية؛ التأخير في معالجة حوالة دولية لعدة أيام قد يعصف بهوامش الربح، وهنا يبرز دور الربط المباشر مع شبكات المقاصة المحلية.
قنوات التمويل وإدارة التدفقات النقدية
تتباين كفاءة قنوات الدفع بحسب حجم العمليات ومتطلبات السرعة. تفرض بيئة الأعمال ضرورة تنويع خيارات التمويل لتفادي اختناقات السيولة، وتتوزع هذه الآليات وفق المعطيات التالية:
- الحوالات المصرفية المحلية والدولية (SWIFT): تمثل العمود الفقري للعمليات المؤسسية، حيث توفر أقل تكلفة ممكنة وتصل رسوم الإيداع عبرها إلى صفر في المنصات التي تمتلك حسابات بنكية محلية.
- البطاقات البنكية وأدوات الدفع الذكية: تضمن هذه الأدوات، كبطاقات الائتمان ومحافظ Apple Pay وGoogle Pay، تمويل محافظ رقمية بلمح البصر، لكنها تحمل تكلفة تشغيلية مرتفعة تبلغ عادة 4%, مما يجعلها خياراً للحالات الطارئة وليس للعمليات الضخمة.
- تطبيقات الدفع الإقليمية: برزت حلول مدمجة مثل تطبيق بوتيم (Botim) في السوق الإماراتي، حيث يوفر تمويلاً سريعاً بتكلفة تنافسية تبلغ 2%, إلى جانب شبكة BenefitPay في البحرين التي تدعم الإيداع الفوري على مدار الساعة.
- خدمات التسوية اللحظية: تتبنى منصات محددة تقنيات مثل خدمة (Bolt) لتجاوز ساعات عمل البنوك، مما يسمح بتنفيذ تسويات بنكية فورية وسحب الأرصدة مباشرة دون انتظار دورات المقاصة التقليدية.
التباين الجغرافي للبنية المصرفية
تختلف كفاءة تشغيل بوابات دخول وخروج العملات الرقمية جذرياً باختلاف بلد التأسيس وطبيعة التنظيم المالي. تستفيد الشركات العاملة في دولة الإمارات ومملكة البحرين من بنية تحتية متقدمة تتيح للمنصات فتح حسابات مصرفية محلية؛ هذا يعني أن إيداع وسحب الدرهم الإماراتي أو الدينار البحريني يتم خلال يوم عمل واحد وبتكلفة صفرية للتحويل. في المقابل، يواجه المتعاملون في السوق السعودي تحدياً هيكلياً نظراً لاعتماد المنصات الإقليمية على شبكة التحويلات الدولية لسحب وإيداع الريال السعودي (SAR)، مما يطيل زمن التنفيذ إلى ما بين 4 و6 أيام عمل وفرض رسوماً بنكية إضافية تعيق التدفق السريع لرأس المال.
تسوية الصفقات الضخمة عبر المكاتب الموازية
عند تحويل ملايين الدراهم إلى عملات مستقرة (Stablecoins)، تصبح دفاتر الأوامر التقليدية (Order Books) غير مجدية بسبب الانزلاق السعري (Slippage). هنا، تعتمد الشركات على مكاتب التداول الموازية (OTC Desks) لضمان تنفيذ الصفقات الكبيرة بأسعار ثابتة. تتم هذه العملية وفق بروتوكول صارم يضمن الامتثال المالي:
- تخصيص مدير حساب مؤسسي يتولى إدارة الصفقة خارج سجل الأوامر العام لحماية سرية التحركات المالية.
- تقديم وثائق العناية الواجبة وإثبات مصادر الأموال (Source of Funds) لضمان توافق الصفقة مع معايير مكافحة غسيل الأموال.
- تثبيت سعر الصرف الفوري للأصل الرقمي (Lock-in Price) بالاتفاق المباشر بين مزود السيولة والشركة.
- تنفيذ التسوية المالية المباشرة عبر حسابات مصرفية مؤمنة، ونقل الأصول إلى المساحات الباردة (Cold Storage) أو المحافظ المعينة.
مقارنة التكلفة وسرعة التنفيذ
لتخطيط التدفقات النقدية بدقة، يجب المفاضلة بين آليات الإيداع والسحب المتاحة بناءً على التكلفة والزمن. يوضح الجدول التالي المعايير التشغيلية لأبرز القنوات:
| آلية التحويل (Payment Channel) | التكلفة التقديرية للإيداع | التكلفة التقديرية للسحب | زمن المعالجة المتوقع | طبيعة الاستخدام الأمثل |
|---|---|---|---|---|
| شبكات التسوية المحلية (الإمارات/البحرين) | 0% | 0 – 25 درهماً محلياً | فوري إلى يومي عمل | الخزانة المؤسسية والصفقات الكبيرة |
| التحويل الدولي السويفت (SWIFT) | 0% (تطبق رسوم بنك مراسل) | 15 دولاراً / 117.5 ريالاً | 3 إلى 6 أيام عمل | التمويل عبر الحدود وحسابات السعودية |
| البطاقات البنكية / Apple Pay | 4% | غير مدعوم غالباً | فوري | استغلال تقلبات الأسعار السريعة |
| المحافظ الرقمية المحلية (Botim) | 2% للدرهم الإماراتي | غير مدعوم للسحب المباشر | فوري | العمليات السريعة متوسطة الحجم |
يوفر هذا الفهم العميق لآليات عمل بوابات دخول وخروج العملات الرقمية خارطة طريق للمؤسسات لتجنب الرسوم المخفية، وتسريع دورة رأس المال، والحفاظ على استمرارية الأعمال بكفاءة تامة بعيداً عن تقلبات البنوك المراسلة.
عقبات إدارة السيولة العابرة للحدود والامتثال المصرفي
تفرض بيئة المال العالمية واقعاً تشغيلياً معقداً عند محاولة تمرير التدفقات النقدية الضخمة بين شبكات البلوكشين والنظام المصرفي التقليدي. لا تقتصر الأزمة على سرعة التنفيذ، بل تمتد إلى عمق الهيكل المالي العالمي حيث تتبنى البنوك المراسلة سياسات صارمة تُعرف بظاهرة تجنب المخاطر (De-risking). تتجه هذه البنوك لتقليص أو إيقاف انكشافها المباشر على الأصول الافتراضية، مما يخلق اختناقات حرجة للشركات التي تعتمد على تسويات يومية بملايين الدولارات أو اليورو. تخيل تمرير تسوية مالية لتصفية مركز استثماري ضخم؛ التأخير ليوم واحد قد يكلف الشركة هوامش ربح بأكملها، لكن النظام المصرفي الدولي قد يجمد العملية لأيام بناءً على اشتباه روتيني. هنا تتجلى أهمية اختيار بوابات دخول وخروج العملات الرقمية كدرع مؤسسي يمتص هذه الصدمات التشغيلية.
تداعيات التحفظ المصرفي على سلاسل الإمداد المالي
يفرز هذا الانكماش في الشهية للمخاطرة لدى البنوك المراسلة سلسلة من التحديات اليومية التي ترهق عمليات الخزانة في قطاع الفنتك، وتبرز أعراض هذه التعقيدات في أشكال متعددة تعيق مرونة السيولة الرقمية:


- دورات تصفية بطيئة تدفع حوالات (SWIFT) الدولية للاحتجاز في طبقات المراجعة لمدة تتراوح بين 4 إلى 6 أيام عمل فعلية.
- تآكل هوامش الربح نتيجة الرسوم العكسية واقتطاعات الاسترجاع التي تفرضها البنوك الوسيطة فور رفضها تمرير المعاملات الموجهة إلى منصات التداول.
- شلل تشغيلي مفاجئ عبر تجميد الحسابات البنكية للعملاء الذين يلجؤون لشبكات الند للند (P2P) غير الخاضعة للرقابة المؤسسية.
- تشتيت رأس المال العامل عبر إجبار الشركات على فتح حسابات بنكية متعددة في ولايات قضائية مختلفة للتحوط ضد تباين سياسات الامتثال بين البنوك الخليجية.
الانتقال نحو الرقابة السلوكية الذكية
لم تعد البنوك المركزية، وتحديداً في السوق السعودي (SAMA)، تعتمد على العتبات المالية الثابتة لمراقبة غسل الأموال. القاعدة اليوم هي الرقابة السلوكية الذكية (Real-Time Behavioral Monitoring). إذا قام عميل ذو تصنيف منخفض المخاطر بتجزئة مدفوعاته فجأة عبر محافظ رقمية متعددة، فإن الأنظمة الحديثة تلتقط هذا الشذوذ السلوكي فوراً، حتى لو كانت المبالغ أدنى من سقف الإبلاغ التقليدي.
يستعرض الجدول التالي الفروقات الجوهرية بين مدرستي الرقابة المصرفية وتأثيرها على استراتيجيات الفنتك:
| معيار التقييم | نماذج الرقابة التقليدية | نماذج الرقابة السلوكية الذكية (المعمول بها حالياً) |
|---|---|---|
| محفزات التنبيه (Alert Triggers) | تجاوز مبلغ محدد مسبقاً في التحويل الواحد. | تغير مفاجئ في إيقاع، وجهة، أو حجم التحويلات المعتادة. |
| تقييم المخاطر (Risk Scoring) | ثابت، يتم تحديثه دورياً عند مراجعة الملف. | ديناميكي، يتغير لحظياً بناءً على الانكشاف الجغرافي للعمليات. |
| التركيز الرقابي | مطابقة مستندات العميل وقت فتح الحساب. | تتبع مسار الأموال عبر منصات التعهيد والكيانات الوهمية. |
| معالجة الإنذارات | يدوية وتتطلب وقتاً طويلاً للفحص المعزز. | تعتمد على تحليل البيانات المتكاملة والذكاء الاصطناعي. |
إجراءات الامتثال الوقائي لحماية مسارات السيولة
لتفادي هذه التعقيدات، لا يكفي الاعتماد على الحلول التقنية وحدها؛ بل يجب بناء بنية امتثال قانونية صلبة ترتكز على شراكات استراتيجية مع بوابات الدفع الإلكتروني المرخصة. تنفيذ التحويلات الضخمة يتطلب تطبيق بروتوكول صارم يثبت للمنظومة المصرفية سلامة الموقف المالي عبر الخطوات الإلزامية التالية:
- تأسيس الشراكة التشغيلية حصراً مع كيانات تمتلك تراخيص مزدوجة (اتحادية ومحلية) لضمان الغطاء التنظيمي الكامل أمام البنوك.
- تفعيل إجراءات العناية الواجبة المشددة (EDD) بشكل استباقي على الحسابات التي تُظهر مؤشرات ربط مع محافظ خارجية معقدة.
- استخراج وتوثيق سجلات المستفيد الفعلي (UBO) وتقديمها كحزمة متكاملة للبنوك المراسلة قبل تمرير الصفقات الكبرى لتسريع دورة المقاصة.
- إرفاق عقود التداول المؤسسية كإثبات قاطع لمصدر الأموال (Source of Funds) فوراً عند ظهور أي استعلام رقابي، لقطع الطريق على إجراءات تعليق الحوالة.
مقارنة الخصائص التشغيلية لمنصات الأصول الافتراضية
تتنافس نخبة من الشركات الإقليمية لتقديم خدمات مؤسسية تتيح سيولة رقمية عميقة عبر بنى تحتية متطورة وموثوقة. يرتكز التميز التنافسي بين هذه الشركات على تنوع العملات النقدية المدعومة، انخفاض هيكل العمولات، وقدرة المنصة على تنفيذ أوامر السحب والإيداع عبر شبكات التسوية المحلية دون الحاجة لتمريرها عبر مسارات سويفت المعقدة والمكلفة.
يقدم الجدول أدناه تفصيلاً دقيقاً للتباين التشغيلي بين أبرز المزودين في المنطقة:
| المنصة | العملات النقدية المدعومة | قنوات السحب والإيداع | رسوم الإيداع والسحب | زمن التنفيذ المتوقع |
|---|---|---|---|---|
| كوين مينا (CoinMENA) | الدرهم، الريال السعودي، الدينار البحريني، الدولار | حوالات، بطاقات، أبل/جوجل باي، بوتيم | الإيداع البنكي 0%, السحب المحلي بحدود 25 درهماً | 1-2 يوم عمل للمحلي، 4-6 أيام للدولي |
| بت وايسس (BitOasis) | الدرهم، الريال السعودي، الدولار | خدمة Bolt الفورية، حوالات عادية، بطاقات | الإيداع البنكي 0% للحسابات الأساسية | فوري عبر شبكة Bolt، و 1-3 أيام للتحويل العادي |
| رين (Rain) | الدرهم، الريال السعودي، الدولار، الليرة التركية | حوالات محلية ودولية، بطاقات خصم | 0% إيداع محلي، 50 ريالاً / 50 درهماً للسحب الدولي | 24-48 ساعة محلياً، 3-5 أيام دولياً |
| إم تو (M2) | الدرهم الإماراتي، الدولار الأمريكي | حوالات بنكية مؤسسية مخصصة | هيكل مرن يعتمد على حجم التداول المؤسسي | 1-2 يوم عمل مع مطابقة أرصدة يومية |
تبرز ميزة خدمة (Bolt) كمثال تطبيقي لقدرة المنصات على ابتكار قنوات تسوية بنكية فورية متجاوزة أطر المقاصة التقليدية. يستوجب على الشركات المفاضلة بين هذه الخيارات بناءً على تركيزها الجغرافي؛ فالشركات في الإمارات والبحرين تحظى بربط بنكي صفري الرسوم، بينما تعتمد كيانات الفنتك في السعودية على حوالات الدولار أو الريال عبر شبكات دولية لتغذية محافظها.
إدارة السيولة المؤسسية عبر مكاتب التداول الموازية
عندما يتجاوز حجم الصفقات عتبة مئات الآلاف من الدولارات، تفقد دفاتر الأوامر العامة (Order Books) كفاءتها المعتادة. تسييل محفظة ضخمة عبر منصات التجزئة المفتوحة يؤدي حتماً إلى ظاهرة الانزلاق السعري (Slippage)، حيث يبتلع حجم الطلب مستويات السيولة المتاحة، مما يكلف المؤسسة خسائر فادحة في فروقات الأسعار. هنا تبرز الأهمية الاستراتيجية لخدمات مكاتب التداول الموازية (Over-The-Counter – OTC) التي توفرها بوابات دخول وخروج العملات الرقمية المرخصة لإدارة هذه الكتل النقدية الكبيرة بأمان. توفر هذه المكاتب بيئة تنفيذ مغلقة للمستثمرين من الشركات وأصحاب الملاءة المالية العالية، حيث تُنفذ الصفقات ككتلة واحدة بسعر صرف ثابت ومتفق عليه مسبقاً، بعيداً عن fintech.com/%d8%a7%d9%84%d9%85%d8%ae%d8%a7%d8%b7%d8%b1-%d8%a7%d9%84%d9%85%d8%a7%d9%84%d9%8a%d8%a9/”>تقلبات السوق العامة.
المزايا الحصرية لتسوية الصفقات الكبرى
لا تقتصر خدمات التداول الموازي على تثبيت السعر فحسب، بل تمتد لتشمل بنية تحتية مصممة خصيصاً لاستيعاب التدفقات المالية المؤسسية بسلاسة. تقدم منصات مثل (CoinMENA) و (Rain) و (BitOasis) حزمة من الخصائص التشغيلية الموجهة خصيصاً لخدمة هذه الفئة:
- تعيين مدير حساب متخصص يقدم دعماً استثنائياً (White-glove support) للإشراف على دورة حياة الصفقة بالكامل، بدءاً من طلب التسعير وحتى وصول السيولة النقدية إلى الحساب البنكي.
- تقديم هوامش تسعير تفضيلية وعمولات مخفضة مقارنة بالرسوم المرتفعة التي تُفرض عادة على متداولي التجزئة في الواجهات العادية.
- إتاحة الوصول المباشر إلى سيولة عميقة تغطي العشرات من الأصول الافتراضية المتاحة على المنصة لتلبية الاحتياجات المتنوعة للمؤسسات.
- استيعاب العمليات الضخمة التي تبدأ غالباً من حد أدنى يبلغ 50,000 دولار أمريكي، مع تحديد رسوم الخدمة بناءً على التفاوض المباشر لكل صفقة لضمان أفضل قيمة.
- تنفيذ بروتوكولات أمنية مؤسسية تضمن فصل أموال العملاء ونقل الأصول بمرونة وأمان نحو مساحات الحفظ البارد (Cold Storage).
إجراءات الامتثال لعمليات التسييل الضخمة
تخيل أن صندوقاً استثمارياً يرغب في تحويل ملايين الدولارات من العملات المستقرة إلى حساباته المصرفية؛ لن تمر هذه العملية عبر قنوات التسوية البنكية دون تدقيق صارم. يتطلب تسييل هذه المحافظ توافقاً قانونياً دقيقاً، حيث تلزم البنوك المستلمة للمبالغ الضخمة بوابات دخول وخروج العملات الرقمية بتقديم وثائق تثبت سلامة الموارد المالية. تمر هذه العملية عبر سلسلة إجراءات قانونية متسلسلة لضمان التوافق مع متطلبات الامتثال المالي:
- تفعيل سياسات العناية الواجبة المشددة (EDD) على الحساب المؤسسي قبل الشروع في أي تسعير أو نقل للأصول.
- توفير وثائق إثبات مصدر الأموال (Source of Funds)، والتي تتطلب تقديم كشوفات حساب بنكية حديثة وأي مستندات إضافية لضمان شرعية التدفقات.
- تحديد هيكل الملكية للمؤسسة واستخراج وثائق المستفيد الفعلي (UBO) لتمريرها عبر أنظمة فحص العقوبات ومكافحة غسل الأموال.
- تزويد المؤسسة بعقود تداول رسمية وتقارير مفصلة عن مسار الصفقة الموازية لتسليمها للبنك المراسل كدليل قاطع على شرعية التسييل.
مقارنة بين التداول العام والتنفيذ المؤسسي
لإيضاح القيمة المضافة لخدمات كبار المستثمرين، يلخص الجدول التالي الفروقات التشغيلية بين استخدام الواجهة العامة للمنصة وبين الاعتماد على المكاتب الموازية لعمليات الخزانة:
| معيار المقارنة | واجهة التداول العام (Retail/Pro) | مكاتب التداول الموازية (OTC Desk) |
|---|---|---|
| آلية التسعير | عرضة للانزلاق السعري (Slippage) في الصفقات الكبيرة. | تثبيت السعر وضمان سعر صرف محدد لكامل الكمية. |
| هيكل الرسوم | رسوم قياسية أو نسبة مئوية مقتطعة (مثل 0.5% للوساطة العادية). | أسعار تفضيلية وعمولات مخفضة خاضعة للتفاوض المباشر. |
| مستوى الدعم | دعم فني عام عبر القنوات الرقمية والتذاكر المكتوبة. | مدير حساب مخصص وإشراف مباشر من الخبراء الماليين. |
| الاستيعاب المالي | حدود يومية وأسبوعية متدرجة للإيداع والسحب. | قدرة على معالجة تدفقات بملايين الدولارات دفعة واحدة. |
| التوثيق المصرفي | كشوفات حساب قياسية مصدرة آلياً. | عقود صفقات موثقة ومستندات امتثال مخصصة لمتطلبات البنوك. |
هذا البناء المؤسسي المحكم يحمي المنصات والمستثمرين على حد سواء. فهو يضمن تنفيذ الصفقات بسلاسة تقنية مطلقة، مع توفير درع قانوني يسهل عبور سيولة رقمية هائلة عبر قنوات النظام المصرفي التقليدي دون التعرض لمخاطر الرفض أو التجميد.
الهياكل التشغيلية للامتثال المصرفي في قطاع الفنتك
شهدت بيئة الرقابة المالية في المنطقة تحولاً جذرياً نحو تطبيق معايير أمنية صارمة تضمن استقرار المنظومة النقدية. انتقلت المؤسسات المصرفية من نماذج المراقبة المبنية على العتبات الثابتة إلى الاعتماد على أنظمة الرقابة السلوكية الذكية في الوقت الفعلي (Real-Time Behavioral Monitoring). تعمل هذه الأنظمة على رصد الأنماط غير المألوفة أو المعاملات المتكررة التي تتجاوز السلوك الطبيعي للمتعاملين، مما يفرض تحديات امتثال إضافية على المتعاملين.
تترتب على سياسات الامتثال المالي الجديدة مجموعة من الإجراءات الوقائية التي تمارسها المؤسسات البنكية:
- إجراء فحص استقصائي دقيق للتحويلات الخارجية المتجهة إلى وسطاء أو شركات عاملة في مجال منصات التداول.
- التطبيق الصارم لسياسات العناية الواجبة المشددة (EDD) على الحسابات التي تستقبل دفعات مالية من جهات خارجية متعددة.
- إلزام الشركات بتقديم إفصاحات كاملة لتوضيح هيكل الملكية وعمليات التحقق من المستفيد الفعلي (UBO) قبل تمرير الحوالات.
- رفع تقارير دورية حول المعاملات المشبوهة (STR) فور رصد تدفقات لا تتناسب مع النشاط الاقتصادي المصرح به للحساب.
يتعين على شركات التكنولوجيا المالية التكيف مع متطلبات الأمن السيبراني المتقدمة، مثل الانتقال إلى بروتوكولات المصادقة المقاومة للاختراق (FIDO2) لضمان موثوقية العمليات. يمثل التجاهل التشغيلي لهذه المعايير خطراً حقيقياً يعرض مسارات السيولة الانسيابية للعرقلة، ويضع الشركات أمام تحديات قانونية وتنظيمية قد توقف عملياتها التجارية بشكل كامل.
اتجاهات الأصول المرمزة واستقرار التدفقات التجارية
أفرزت التطورات التقنية الحديثة ظهور فئات جديدة من الأصول تهدف لتعزيز الاستقرار المالي وتقليل التذبذبات السعرية الحادة. يتجسد هذا المسار في تصاعد أهمية الرموز المرجعية بالنقد (Fiat-Referenced Tokens) التي تمثل انعكاساً رقمياً دقيقاً للعملات الورقية الكلاسيكية كالدولار والدرهم. يوفر هذا الاستقرار بيئة خصبة لاعتماد هذه الرموز كوسيط موثوق للمدفوعات التجارية العابرة للحدود وفي مجالات الاقتصاد الحقيقي كالعقارات والتجارة الدولية.
يقدم الجدول التالي مقارنة لآليات التفاعل بين العملات النقدية وقنوات الإيداع في المنصات الداعمة للأصول المرمزة:
| العملة النقدية | قنوات التمويل الإلكترونية المتاحة | طبيعة الاستخدام المؤسسي |
|---|---|---|
| الدرهم الإماراتي (AED) | حوالات بنكية، بوتيم، أبل باي، بطاقات ائتمان | دعم التداول العقاري، تسويات المدفوعات للشركات المحلية |
| الريال السعودي (SAR) | حوالات دولية سويفت، أبل باي، بطاقات ائتمان | تمويل المحافظ الاستثمارية، تحويل سيولة لأسواق إقليمية |
| الدولار الأمريكي (USD) | حوالات سويفت، مكاتب التداول الموازية (OTC) | التحوط التجاري، تسييل الأصول المرمزة والمستقرة، الخزانة |
| الدينار البحريني (BHD) | تحويلات مصرفية محلية (Fawri/Fawri+), بطاقات | تداولات التجزئة والتسويات الإقليمية المرنة |
في الآونة الأخيرة، تبلور مفهوم تداول الأصول المرمزة المرتبطة بقطاعات حيوية، كالسماح بتداول الأصول العقارية المرمزة في الأسواق الثانوية. يحتم هذا التطور الهندسي المالي وجود آليات سلسة لضمان تقييم الملاءمة وتمكين المستثمرين من تسييل أرباحهم العقارية المشفرة إلى أرصدة بنكية نقدية فورية وبشفافية تامة، وهو ما يضع بوابات السيولة أمام تحدٍ تقني جديد لاستيعاب هذه التدفقات.
محددات بناء الشراكات الاستراتيجية مع مزودي السيولة
يمثل اختيار شريك تحويل السيولة قراراً تشغيلياً جوهرياً يحدد قدرة المؤسسة على المناورة المالية في بيئة أسواق الفنتك المتسارعة. يتطلب بناء هذه الشراكات إجراء تدقيق منهجي لتقييم كفاءة المزود في معالجة التدفقات المالية العكسية وضمان عدم توقف العمليات نتيجة ضعف بنية المقاصة أو افتقار المنصة للحسابات المصرفية المحلية المتينة.
تستند استراتيجية الاختيار الأمثل إلى عدة معايير تشغيلية وفنية تضمن استدامة تدفق السيولة:
- التأكد من دعم المنصة لحسابات الإيداع المباشر بالعملات الخليجية لتفادي هوامش تحويل العملات الأجنبية.
- فحص هياكل الرسوم المخفية بدقة، خاصة تلك المرتبطة برسوم السحب الدولي واقتطاعات البطاقات الائتمانية.
- تقييم مدى شفافية المزود في توفير تقارير ضريبية ومالية دورية تسهل عمليات التدقيق الداخلي للمؤسسات.
- التحقق من قدرة مكاتب التداول الموازية لدى المزود على استيعاب الصدمات السعرية في فترات التذبذب العالي.
تخيل إدارة منصة تجارية ترغب بتقديم خيارات سداد رقمية للعملاء؛ سيكون من الاستراتيجي التكامل مع مزود يوفر تحويل الأموال عبر الحدود بشكل مدمج. يوفر التكامل المباشر مع كيانات تمتلك تراخيص قوية قنوات إيداع صفرية الرسوم وحلول تسوية آنية، مما يمنح الشركة أفضلية تنافسية تتيح لها توجيه رأس المال نحو التوسع بدل استنزافه في رسوم الحوالات البطيئة.
الأسئلة الشائعة
ما هي أسرع وسيلة لسحب الأموال من منصات التداول؟
تعتبر خدمات التسوية البنكية الفورية المربوطة بالشبكات المحلية (مثل خدمة Bolt) الأسرع على الإطلاق لتنفيذ عمليات السحب النقدي المباشر.
هل توجد رسوم خفية عند استخدام بوابات الدفع الإلكتروني؟
تتجنب المنصات المؤسسية الرسوم المخفية، لكن يجب الانتباه لاقتطاعات البنوك المراسلة الدولية ورسوم الإيداع بالبطاقات الائتمانية التي قد تبلغ 4%.
كيف تتجنب الشركات تجميد حساباتها المصرفية؟
من خلال الالتزام التام بالتعامل مع المنصات المؤسسية الموثوقة والابتعاد كلياً عن التحويلات العشوائية عبر شبكات الند للند (P2P) غير المرخصة.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن المعركة الحقيقية لبوابات العملات الرقمية في دول الخليج لم تعد تقنية، بل تدور بالكامل في ساحة الامتثال المصرفي الاستباقي. مع تباين المشهد التنظيمي بين البيئة المؤسسية المرنة في الإمارات والبحرين، والرقابة السلوكية الصارمة في السعودية، فإن الميزة التنافسية للشركات لم تعد تقتصر على سرعة التنفيذ أو انخفاض الرسوم، بل تعتمد على جودة البنية القانونية التي تحمي التدفقات النقدية من ظاهرة “تجنب المخاطر” (De-risking) المصرفية العالمية. إن الكيانات التي ستنجح في تأمين خطوط سيولة مستقرة هي تلك التي توظف الامتثال كأصل استراتيجي، وتعتمد على شراكات مزدوجة الترخيص؛ مما يؤكد أن التشريع المالي الذكي، وليس التكنولوجيا وحدها، هو المحرك الفعلي والضامن لاستدامة السيولة الرقمية العابرة للحدود.
المصادر والمراجع
استند هذا التحليل إلى مجموعة متخصصة من مراجع الامتثال المالي، والبيانات التشغيلية لمنصات التداول، والتقارير التنظيمية الإقليمية، لتقديم قراءة دقيقة مبنية على الأدلة لواقع البنية التحتية للأصول الافتراضية في الخليج.