أفضل مميزات البطاقات الائتمانية الإسلامية في سوق الخليج
المفهوم المالي للبطاقات المتوافقة مع الشريعة

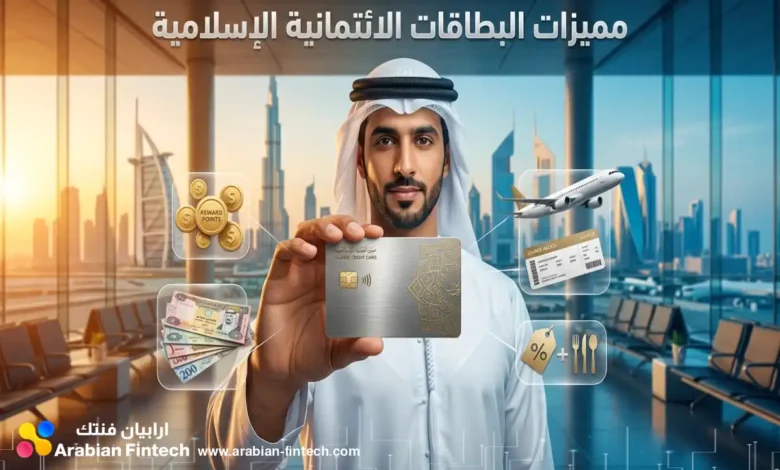
تمثل مميزات البطاقات الائتمانية الإسلامية نقطة تحول جوهرية في المشهد المالي المعاصر، حيث تقدم أداة استهلاكية وتجارية فعالة تتجنب آلية الفائدة الدوارة التي تعتمد عليها البطاقات التقليدية. يفرض واقع الأعمال اليوم ضرورة الاعتماد على حلول دفع مرنة، وهنا تبرز هذه البطاقات كبديل عملي يوازن بين متطلبات التجارة السريعة والالتزام بالضوابط الأخلاقية. من خلال هذا التحليل، سنغوص في آليات عمل هذه البطاقات، الهياكل التي تقوم عليها، وكيفية توظيفها لتعزيز الكفاءة المالية للشركات والأفراد على حد سواء.
المفهوم المالي للبطاقات المتوافقة مع الشريعة
تعتمد البطاقات الائتمانية التقليدية على آلية الفائدة الدوارة، حيث تتضخم أصول الدين وسعر الفائدة كلما تعثر العميل أو تأخر عن السداد. في المقابل، ترتكز الفلسفة المالية للبطاقات الإسلامية على ثبوت الدين في الذمة بمجرد نشوئه، دون أي مبرر لجواز زيادته مستقبلاً. هذا الفارق الجوهري يخلق بيئة من الشفافية المالية التي تحمي المستخدم من فخ الديون المتراكمة، حيث يقدم المصرف التمويل عبر عقود بيع أو إجارة واضحة القيمة سلفاً.
تخيل أنك تدير تدفقات نقدية لشركة ناشئة؛ الاعتماد على بطاقة تقليدية يعني تعريض ميزانيتك لتقلبات أسعار الفائدة غير المتوقعة إذا تأخرت التدفقات النقدية. أما في واقع سوق فنتك الإسلامي، فإن البطاقة تمنحك سقفاً ائتمانياً بتكلفة معروفة ومحددة مسبقاً. ومع ذلك، تبرز بعض التحديات والعقبات (Pitfalls) في هذا السياق، وتحديداً في فهم العملاء لطبيعة الرسوم المفروضة، حيث قد يخلط البعض بين رسوم الخدمات الإدارية المقطوعة وبين الفوائد المخفية.
للتغلب على هذه التحديات، طورت المؤسسات المصرفية حلولاً تعتمد على الوضوح التام في العقود وفق معايير هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI). ويتم تطبيق ذلك عبر:
- إصدار بطاقات مبنية على مفهوم القرض الحسن الذي لا يفرض أي أرباح على خط الائتمان، بل يكتفي برسوم إصدار فعلية.
- تحديد أجور الخدمات والعمولات المقتطعة وفق النسب المتعارف عليها تجارياً دون ربطها بحجم المبلغ المسحوب لضمان انتفاء الربا.
- منع استخدام البطاقة في الأنشطة والمشتريات المحرمة شرعاً، حيث يتم حظر العمليات آلياً عند نقاط بيع محددة.
الهياكل العقودية لعمليات الائتمان
لا تعتمد المصارف الإسلامية على قالب واحد لإصدار البطاقات، بل تستخدم مجموعة من العقود المبتكرة التي تلبي احتياجات التمويل الإسلامي وتوفر مرونة تشغيلية عالية. يُعد عقد “التورق” من أبرز هذه الهياكل، حيث يقوم البنك بشراء سلعة مقبولة شرعاً ثم يبيعها للعميل بهامش ربح معلوم، وبعد ذلك يوكل العميل البنك لبيعها لطرف ثالث للحصول على النقد الذي يودع في سقف البطاقة الائتمانية.
من ناحية أخرى، يُستخدم نظام “الأجرة” بشكل واسع، وفيه يتقاضى البنك رسماً إدارياً ثابتاً (سنوياً أو شهرياً) مقابل تقديم خدمة صيانة حساب البطاقة ومعالجة المدفوعات، دون أن يترتب على ذلك أي فائدة ربوية. التحدي الأبرز هنا يكمن في الجدل الفقهي حول عقود الأجرة إذا تم ربطها بحجم السقف الائتماني الممنوح، مما قد يعطي انطباعاً بوجود شبهة فائدة مستترة.
في بيئة المدفوعات الرقمية المتسارعة، توجهت العديد من البنوك لحل هذا التعقيد عبر التحول من نظام الأجرة إلى صيغة التورق المصرفي الأكثر شفافية ووضوحاً للمستهلك. هذا التحول الاستراتيجي يوفر حماية مزدوجة: الامتثال الدقيق للشريعة، وتحقيق ربحية مشروعة للمصرف من خلال:
- هيكلة عمليات شراء وبيع سلع حقيقية (مثل المعادن) لتوليد النقد بطريقة شرعية تماماً.
- تقديم بطاقات الخصم الآجل التي تعتمد على القرض الحسن، حيث يُسدد العميل ما استهلكه فقط بنهاية الشهر.
- إتاحة برامج fintech.com/%d8%a7%d8%b4%d8%aa%d8%b1-%d8%a7%d9%84%d8%a2%d9%86-%d9%88%d8%a7%d8%af%d9%81%d8%b9-%d9%84%d8%a7%d8%ad%d9%82%d8%a7/”>تقسيط المشتريات بهامش ربح شهري يبدأ من 0% لتسهيل العمليات التجارية الكبرى.
| الهيكل المالي | آلية العمل | طرق تحقيق الربحية | التحديات التشغيلية |
|---|---|---|---|
| التورق المصرفي | بيع سلعة للعميل بالآجل ثم بيعها لطرف ثالث لتوفير السيولة النقدية. | هامش ربح معلوم ومحدد يضاف إلى سعر التكلفة الأصلي. | يتطلب نظاماً تقنياً متقدماً لتنفيذ العمليات بسرعة وتجنب الصورية. |
| الأجرة | تقديم خط ائتماني وخدمات دفع مقابل رسوم دورية مقطوعة. | تحصيل رسوم إصدار وصيانة سنوية أو شهرية محددة. | الجدل حول مشروعيتها إذا ارتبطت الرسوم بحجم الرصيد الائتماني. |
المدفوعات التجارية عبر البطاقات الائتمانية الإسلامية
تمثل البطاقات الائتمانية الإسلامية للشركات أداة حاسمة لإعادة تشكيل إدارة التدفقات النقدية بعيداً عن التعقيدات التقليدية. في بيئة الأعمال المعاصرة، لم يعد مقبولاً الاعتماد على العهد النقدية المفتوحة أو المصروفات النثرية التي تفتقر إلى التتبع الدقيق. الانتقال نحو استخدام أدوات الفنتك (FinTech) المؤسسية يمنح أصحاب القرار رؤية بانورامية لحظية لحركة الأموال. تخيل أنك تدير ميزانية إقليمية لعدة فروع؛ غياب الرقابة الفورية يعني حتماً تداخل نفقات العمل مع المصروفات الشخصية، وهنا تتدخل هذه البطاقات لتحويل كل عملية دفع إلى نقطة بيانات يمكن تحليلها ومراقبتها عبر بوابات إلكترونية مخصصة والحصرية للإدارة العليا.
أدوات الرقابة الذكية وتخصيص الصلاحيات
تعتمد حلول الأعمال المدمجة في هذه البطاقات على نظام Expense Control، وهو بيئة رقمية تمنح الإدارة تحكماً مطلقاً يسهل التسويات المحاسبية في نهاية الشهر. هذه البنية التشغيلية تقضي تماماً على المفاجآت المالية وتتيح للشركات مرونة فائقة من خلال:
- تقييد كل مستخدم بمعاملاته المالية فقط، بناءً على مركزه الوظيفي وطبيعة المهام الموكلة إليه.
- الاستعاضة الكلية عن بنود النقد اليومي التقليدية، مما يقلل من مخاطر فقدان أو سرقة السيولة.
- الولوج الفوري إلى البيانات المالية التفصيلية عبر الإنترنت على مدار الساعة وطوال أيام الأسبوع لدعم سرعة اتخاذ القرار.
- منح أصحاب العمل قدرة عالية على اختيار الموردين بمرونة دون التقيد بقيود الدفع النقدي المسبق.
التحليل الاستراتيجي وتأمين الشركات
لا يقتصر دور البطاقات الائتمانية الإسلامية المخصصة للأعمال على تنفيذ عمليات الدفع فحسب، بل يمتد ليكون أداة للتفاوض التجاري والحماية المؤسسية. البيانات المتراكمة من أدوات إعداد التقارير المتطورة تمنح الشركات قوة تفاوضية استثنائية. عند تحليل حجم المدفوعات، يمكن استخدام هذه الأرقام الدقيقة لتحديد النفقات غير الاعتيادية أو للتفاوض على أسعار تفضيلية مع الموردين الدائمين. في الوقت ذاته، تبرز ميزة الإعفاء من مسؤولية الشركات (Corporate Liability Waiver) كدرع قانوني ومالي واقٍ يحمي ميزانية الشركة من أي خسائر محتملة قد تتكبدها نتيجة سوء استخدام الموظفين للبطاقة، مما يعكس نضج حلول الدفع الرقمية في السوق المالي.
مقارنة نماذج إدارة النفقات التشغيلية
لتوضيح الأثر المالي التشغيلي، يستعرض الجدول التالي الفروق الجوهرية بين طرق الإدارة التقليدية والاعتماد على بطاقات الأعمال المتوافقة مع الشريعة:
| معيار المقارنة | العهد النقدية والمصروفات النثرية | بطاقات الأعمال الائتمانية الإسلامية |
|---|---|---|
| تتبع النفقات | يدوي، بطيء، ومعرض بشدة للأخطاء البشرية | رقمي، فوري، وموثق عبر أدوات تحليل وتقارير متطورة |
| التحكم بالأسقف | صعوبة بالغة في تقييد الإنفاق اللحظي للموظف | حدود إنفاق مخصصة لكل بطاقة إضافية قابلة للتعديل اللحظي |
| مخاطر سوء الاستخدام | تتحمل الشركة الخسائر المالية بالكامل في العادة | مغطاة ومحمية عبر بوليصة إعفاء الشركات من المسؤولية |
| قوة التفاوض التجاري | تفتقر لقاعدة بيانات دقيقة ومجمعة للمصروفات | بيانات دقيقة وشاملة تدعم استراتيجيات خفض التكاليف مع الموردين |
مميزات البطاقات الائتمانية الإسلامية في معالجة التأخير
تُعد كيفية التعامل مع تعثر العملاء نقطة الفصل الحقيقية بين أنظمة التمويل. في النظام المصرفي التقليدي، يُعاقب العميل المتعثر بفرض شرط جزائي متصاعد يمثل امتداداً صريحاً لربا الجاهلية القائم على مبدأ “إما أن تقضي وإما أن تُربي”. هنا تبرز أبرز مميزات البطاقات الائتمانية الإسلامية، حيث لا تستغل البنوك عجز العميل لتحقيق أرباح إضافية. بدلاً من ذلك، يُلزم العميل بدفع غرامة مقطوعة كعنصر ردع لمنع المماطلة المقصودة، وتُوجه هذه الأموال بالكامل إلى حساب الخيرات.
تخيل أنك تواجه عجزاً طارئاً في السيولة النقدية لشركتك هذا الشهر؛ استخدام بطاقة تقليدية يعني أن دينك سيدخل في دوامة الفائدة الدوارة (Revolving Interest) التي تتضخم يومياً. في المقابل، تكتفي البطاقات المتوافقة مع الشريعة بفرض غرامة تأخير ثابتة (Late Payment Fee)، لا تدخل إطلاقاً في إيرادات البنك، بل تُصرف في أوجه البر تحت إشراف هيئة الرقابة الشرعية، مما يحافظ على ثبات أصل الدين.
وهم الإعفاء وحقيقة التقييم الائتماني
يقع الكثير من المستخدمين في فخ استراتيجي خطير؛ وهو الاعتقاد بأن توجيه أموال الغرامات للجمعيات الخيرية يعفيهم من التبعات المالية والقانونية للتأخير. هذا فهم قاصر لآليات عمل السوق المالي. في الواقع المؤسسي، لا تفرق مكاتب الاستعلام الائتماني مثل شركة الاتحاد للمعلومات الائتمانية (Credit Bureau) بين تأخرك في بطاقة إسلامية أو بطاقة تقليدية.
أي إخفاق في الالتزام بموعد السداد يُترجم فوراً إلى نقطة سلبية تضرب التصنيف الائتماني (Credit Score) في مقتل. انخفاض هذا التقييم يعرقل فرصك المستقبلية في الحصول على أي تسهيلات بنكية أو قروض تجارية. يضاف إلى ذلك أن البنك الإسلامي يحتفظ بكامل حقه القانوني في اتخاذ تدابير صارمة لحماية أمواله، تبدأ بتعليق البطاقة وتصل إلى حظر جميع العمليات الشرائية حتى تسوية المديونية.
مقارنة نماذج التعامل مع التعثر المالي
لفهم الأثر المالي والقانوني للتعثر، يوضح الجدول التالي الفروق الهيكلية في معالجة التأخير بين النظامين:
| وجه المقارنة | البطاقات الائتمانية التقليدية | البطاقات الائتمانية الإسلامية |
|---|---|---|
| طبيعة غرامة التأخير | فائدة مركبة تتزايد مع مرور الوقت | مبلغ مالي ثابت ومقطوع يفرض كشرط جزائي |
| المستفيد من الغرامة | تُدرج ضمن الأرباح التشغيلية للبنك | تُوجه بالكامل إلى الجمعيات الخيرية وأوجه البر |
| الأثر على أصل الدين | يتضخم الدين بشكل مستمر | أصل الدين يبقى ثابتاً لا يقبل الزيادة |
| تأثير التخلف على السجل | انخفاض فوري في التقييم الائتماني للعميل | انخفاض فوري في التقييم الائتماني للعميل |
إجراءات استباقية لحماية السجل المالي
لتحقيق أقصى استفادة من مميزات البطاقات الائتمانية الإسلامية دون تعريض مستقبلك المالي للخطر، يجب تبني منهجية صارمة لإدارة التدفقات النقدية والمدفوعات المستحقة. لحماية سجلك الائتماني من أي تصنيف سلبي، اتبع الخطوات الإجرائية التالية بدقة:
- افتح حساباً جارياً في البنك المصدر للبطاقة، وقم بتفعيل خاصية الخصم التلقائي المباشر لسحب المبالغ المستحقة فور صدور كشف الحساب الشهري.
- وجه استخدامك نحو بطاقات الحسم الآجل التي تشترط تسوية الرصيد بالكامل نهاية كل دورة مالية، مما يمنع انتقال الديون وتحولها لالتزامات طويلة الأجل.
- راقب بشكل دوري الإشعارات المصرفية وتحديثات السداد، لتفادي أي أخطاء تقنية قد تدفع البنك لإلغاء البطاقة أو تجميد السقف الائتماني الخاص بك.
القيمة المضافة لقطاع السفر والأعمال
لم تعد البطاقات الائتمانية مجرد أداة للدفع، بل أصبحت محركاً أساسياً لأسلوب حياة متكامل بفضل المزايا الإضافية التي تقدمها للمستخدمين. يتنافس سوق البطاقات المغطاة في الخليج على تقديم باقات مكافآت تضاهي، بل وتتفوق أحياناً، على نظيراتها التقليدية. تستهدف هذه المزايا بشكل خاص فئة رجال الأعمال وكبار التنفيذيين الذين يسعون للحصول على قيمة مضافة تعوض رسوم الإصدار السنوية.
قد يواجه بعض المستخدمين تحدياً يتمثل في اختيار بطاقة تقدم عائداً نقدياً منخفضاً مقابل رسوم سنوية مرتفعة، أو فقدان نقاط المكافآت عند التحول لنظام التورق. لمواجهة ذلك، صممت البنوك الإسلامية برامج ولاء تضمن للعميل الاحتفاظ بكافة النقاط والمكافآت على المبلغ الإجمالي للعمليات، مع توفير خيارات إصدار فورية خالية من التعقيدات الورقية. كما تم دمج تقنية الاتصال قريب المدى (NFC) لتسهيل المدفوعات اللاتلامسية السريعة.
تبرز القيمة التنافسية للبطاقات الائتمانية الإسلامية من خلال حزمة واسعة من الخدمات الاستثنائية:
- تقديم استرداد نقدي (Cashback) مجزٍ يصل إلى 3% على فئات محددة من المشتريات التجارية والشخصية.
- توفير إمكانية الدخول المجاني أو المخفض إلى صالات كبار الشخصيات (VIP) في المطارات الدولية، مما يعزز راحة المسافرين.
- منح حامل البطاقة ميزة “حماية المشتريات”، التي تغطي السلع ضد التلف أو السرقة لمدة محددة بعد الشراء.
- برنامج الدرع الائتماني، والذي يتكفل بتغطية الرصيد المستحق في الحالات الطارئة والظروف غير المتوقعة.
- تمديد فترة الضمان الأصلي للمصنع على المشتريات التي تتم باستخدام البطاقة، مما يضاعف الأمان الاستهلاكي.
| الميزة الإضافية | الوصف والعائد العملي | توافق الشريعة |
|---|---|---|
| تقسيط بدون أرباح | تقسيم المشتريات على دفعات شهرية بهامش ربح 0%. | متوافق تماماً بشرط عدم فرض غرامات ربوية عند التأخير. |
| الاسترداد النقدي | إعادة نسبة مئوية تصل لـ 3% من قيمة المشتريات للعميل. | جائز شرعاً ويعتبر من باب الخصم التشجيعي أو الهبة. |
| حماية المشتريات | تأمين المشتريات ضد التلف والسرقة مع تمديد الضمان. | يتم عبر شركات التأمين التكافلي الإسلامي حصراً. |
ضوابط الاستخدام الدولي والقيود الشرعية
تمنحك مميزات البطاقات الائتمانية الإسلامية قوة شرائية استثنائية وقبولاً عالمياً واسعاً يمتد لأكثر من 30 مليون نقطة بيع (Point of Sale) حول العالم. لكن هذه المرونة المطلقة لا تعفن فوضى الاستهلاك؛ بل تعمل ضمن خوارزميات دقيقة لحماية جوهر التعاقد المالي. تخيل أنك مدير تنفيذي تسافر للخارج؛ تعمل بطاقتك بسلاسة تامة في حجز الفنادق وتذاكر الطيران، ولكن بمجرد تمريرها في منفذ بيع محظور شرعاً، تُرفض العملية فوراً. هذا ليس خللاً تقنياً، بل هو تطبيق صارم لآليات الامتثال التي تميز هيكل التمويل الإسلامي عن نظيره التقليدي.
فلترة المدفوعات ورموز تصنيف التجار
لا تترك البنوك الإسلامية مسألة الالتزام الشرعي لتقدير المستخدم الشخصي، بل تدمج الرقابة مباشرة في بوابة الدفع الإلكترونية. يتم تخصيص رمز عالمي لكل تاجر يُعرف بـ Merchant Category Code (MCC)، وتقوم الأنظمة المصرفية بفلترة هذه الرموز لحظياً لرفض أي معاملة ترتبط بـ الأنشطة المحرمة.
- حظر آلي للمدفوعات في منافذ بيع الكحوليات، أندية القمار، والخدمات الترفيهية غير المشروعة.
- إيقاف التعاملات مع منصات التداول المالي التي تعتمد على المشتقات الوهمية أو الغرر الفاحش و الميسر.
- سحب البطاقة أو إلغاؤها بشكل نهائي من قبل البنك إذا تكررت محاولات العميل المتعمدة لتجاوز هذه القيود، حمايةً للمؤسسة من اختراق الضوابط.
أحكام الصرف وتداول المعادن الثمينة
تظهر أدق مميزات البطاقات الائتمانية الإسلامية عند استخدامها في أسواق المال والمجوهرات. تخضع عمليات شراء العملات الأجنبية، الذهب، والفضة لقواعد عقد الصرف في الفقه المالي، والذي يشترط بشكل صارم التقابض الفوري في نفس مجلس العقد لتجنب الوقوع في ربا النسيئة. لا يمكنك شرعاً شراء هذه الأصول بأموال آجلة؛ لذا، فإن استخدام بطاقة توفر فترة سماح ائتمانية (تأجيل السداد) في هذه المشتريات يُبطل صحة المعاملة.
لحل هذه الإشكالية في واقع التعاملات الرقمية السريعة، وضعت هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI) معايير دقيقة تجيز إتمام الشراء فقط إذا كان البنك المُصدر قادراً على تسديد المبلغ المستحق للتاجر فوراً ودون أي فترة ائتمان. وفي سياق نظام المقاصة الدولي للمدفوعات، يُغتفر التأخير التقني الناتج عن فروق التوقيت الزمني بين الأسواق العالمية (من 48 إلى 72 ساعة) كتقابض حكمي، بشرط ألا يكون التأخير مشروطاً كفترة ائتمان لصالح العميل.
| نوع العملية التجارية | آلية التسوية المقبولة شرعاً | الأثر التقني والائتماني |
|---|---|---|
| مشتريات السلع والخدمات المباحة | السداد الفوري أو الآجل (حسب العقد) | تنفيذ سلس لمعظم المعاملات اليومية التجارية والشخصية |
| شراء الذهب، الفضة، والعملات | التقابض الفوري (الحقيقي أو الحكمي) | يتطلب قدرة البنك على الدفع الفوري للتاجر بلا فترة ائتمانية |
| التعامل مع منصات المضاربة والقمار | مرفوض تماماً لمخالفته مقاصد الشريعة | رفض فوري للمعاملة استناداً لرمز تصنيف التاجر المالي |
الأسئلة الشائعة
كيف يربح البنك من البطاقة الإسلامية بدون فرض فوائد؟
يعتمد المصرف على فرض رسوم خدمة مقطوعة (نظام الأجرة)، أو تطبيق هامش ربح محدد مسبقاً على المشتريات عبر عقود المرابحة والتورق، دون أخذ أرباح متصاعدة على الديون غير المسددة.
ماذا يحدث لغرامات التأخير في البطاقات الإسلامية؟
يتم فرض رسوم تأخير كشرط جزائي لردع المماطلة، ولكن البنك لا يحتفظ بهذه الأموال لنفسه كإيرادات، بل يتبرع بها بالكامل لحساب الخيرات تحت إشراف هيئة الرقابة الشرعية.
هل تؤثر غرامات التأخير في البنوك الإسلامية على التقييم الائتماني؟
نعم، بالرغم من توجيه رسوم التأخير للجمعيات الخيرية، إلا أن البنك يقوم بإبلاغ مكاتب الائتمان (مثل شركة الاتحاد للمعلومات الائتمانية) بتأخرك، مما يؤثر سلباً على تقييمك الائتماني المستقبلي.
رؤية أرابيان فنتك
ترى أرابيان فنتك أن البطاقات الائتمانية الإسلامية قد تجاوزت دورها التقليدي كبديل “أخلاقي” للاستهلاك الفردي، لتتمركز اليوم كأداة حوكمة مالية متقدمة لقطاع الأعمال. إن الصرامة الهيكلية التي تفرضها هذه المنتجات—بدءاً من التحول الاستراتيجي نحو عقود التورق لضمان الشفافية، وصولاً إلى الفلترة اللحظية لرموز التجار وحظر تراكم الفوائد—لا تعكس مجرد امتثال فقهي، بل تفرض انضباطاً ائتمانياً يحمي المؤسسات من صدمات الديون المركبة. تشير قراءة هذه المعطيات إلى أن الاستفادة القصوى من هذه البطاقات تتطلب تغييراً جذرياً في السلوك المالي للمستخدم؛ إذ يجب التعامل معها كبوابات ذكية لإدارة التدفقات النقدية والنفقات التشغيلية ضمن أطر زمنية منضبطة، وليس كقنوات اقتراض مفتوحة الأجل، مما يجعل الوعي بآليات التقييم الائتماني الصارمة العامل الحاسم في استثمارها بنجاح.
المصادر والمراجع
اعتمد هذا التحليل على وثائق المعايير الشرعية المنظمة للعمل المالي، والبيانات المصرفية الرسمية الصادرة عن جهات الإصدار، بالإضافة إلى الأوراق البحثية المتخصصة في هيكلة العقود الائتمانية الإسلامية لتوثيق الممارسات المذكورة.
- هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (أيوفي) – المعيار الشرعي رقم 2 لبطاقات الائتمان
- الإمارات الإسلامي – الفروق الأساسية بين المصارف الإسلامية والبنوك التقليدية
- مصرف الراجحي – وثيقة منتج بطاقة الفرسان إنفينيت الائتمانية
- إيميرالد إنسايت – دراسة معيار حساب الخيرات وغرامات التأخير في المؤسسات المالية الإسلامية
- المركز المرجعي للمصرفيين الإسلاميين – التحليل التشغيلي لبطاقات الائتمان القائمة على نظام الأجرة
- موقع الإسلام سؤال وجواب – الضوابط الشرعية للتعامل ببطاقات الائتمان الإسلامية وغرامات التأخير