
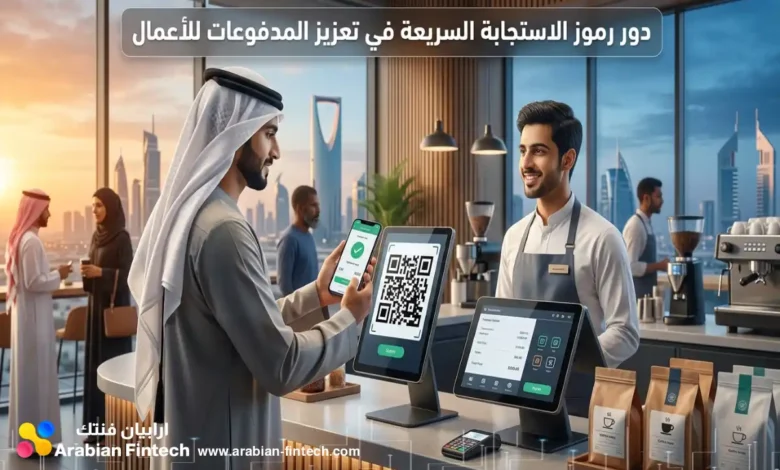
دور رموز الاستجابة السريعة في تعزيز المدفوعات للأعمال
آليات توظيف رموز الاستجابة السريعة للأعمال

يشهد قطاع التكنولوجيا المالية تحولاً جذرياً في كيفية معالجة البيانات وإتمام الصفقات التجارية، حيث لم تعد رموز الاستجابة السريعة مجرد أداة تسويقية بسيطة، بل أصبحت ركيزة تقنية معقدة تضمن موثوقية العمليات. تتطلب بيئة الأعمال الحديثة فهماً عميقاً للتباين التقني والتنظيمي لضمان تدفق البيانات بشكل آمن ومستقر. تخيل أنك تبحث عن حلول دفع لشركتك؛ فإن الاعتماد على بنية تحتية رقمية متطورة يضمن لك تقليل المخاطر التشغيلية وتسريع دورة رأس المال السعري. يستوجب هذا التحول دمج الخدمات المالية المفتوحة مع آليات التشفير المتقدمة لخلق منظومة تجارية متكاملة وشفافة تلبي تطلعات السوق.
آليات توظيف رموز الاستجابة السريعة للأعمال
تتجاوز الاستخدامات الحديثة لرموز الاستجابة النطاق التسويقي لتشمل عمليات التدقيق، الامتثال، ونقل البيانات الهيكلية. يعتمد نجاح هذه التطبيقات على قدرة الأنظمة على تشفير حزم ضخمة من البيانات داخل مصفوفة نقطية دقيقة.
في واقع سوق فنتك العربي اليوم، تواجه العديد من الشركات عقبات تشغيلية عند استخدام المولدات التجارية البسيطة التي تنتج رموزاً تفتقر إلى البنية التشفيرية المطلوبة. يؤدي هذا الخلل إلى رفض العمليات الآلية وتعطل سلاسل التوريد.
تتمثل الحلول الاستراتيجية في بناء هيكل بيانات مشفر يعتمد على معايير برمجية دقيقة تضمن قراءة البيانات بسلاسة عبر التحول الرقمي. تستفيد الشركات من دمج هذه الرموز لتعزيز الموثوقية وتسهيل وصول العملاء إلى تفاصيل المعاملات بثوانٍ معدودة.
لضمان فاعلية هذه الرموز، يجب مراعاة الخطوات التشغيلية التالية:
- الاعتماد على ترميز الوسم والطول والقيمة لترتيب البيانات بشكل منطقي متسلسل.
- تحويل البيانات الناتجة إلى نص قاعدي متوافق مع الماسحات الضوئية القياسية.
- دمج معرفات التاجر، قيم المعاملات، والتواقيع الرقمية ضمن المصفوفة.
- تجنب الفواصل أو المسافات البينية داخل الكود المصدري لضمان تماسك الترميز الثنائي.
- تقييد طول النص الناتج بما لا يتجاوز 500 حرف لضمان سرعة الاستجابة.
تكامل رموز الاستجابة السريعة مع أنظمة الموارد
لا يمكن تحقيق الفوائد القصوى من ترميز البيانات دون ربط محكم مع البنية التحتية التقنية للمؤسسة. يتطلب هذا التكامل تدفقاً آلياً للمعلومات بين منافذ البيع وخوادم المعالجة المركزية.
يبرز التحدي الأكبر في انعزال أجهزة توليد الرموز عن أنظمة إدارة الموارد المركزية، مما يتطلب إدخالاً يدوياً للبيانات يزيد من احتمالية الأخطاء البشرية وتأخر تزامن السجلات.
لمعالجة هذه الثغرة، تعمد المؤسسات إلى بناء طبقة أتمتة وسطية تعمل كجسر لتبادل البيانات الفورية. تسحب هذه الطبقة بيانات المعاملة، تحولها إلى الصيغ المعيارية، وتعيد توجيهها إلى محركات الفوترة الإلكترونية لتوليد الرمز المطلوب فورياً.
تتضمن هندسة التكامل المؤسسي المتطلبات الأساسية الآتية:
- توظيف واجهات برمجة التطبيقات لسحب مخرجات المبيعات بشكل لحظي وآمن.
- تحويل البيانات الحسابية إلى صيغ قياسية هيكلية تدعم التبادل المباشر.
- مزامنة العمليات مع وحدات التشفير الداخلية لإضافة التواقيع المطلوبة.
- توفير بيئة اختبار هيكلية للتحقق من سلامة التدفق المالي قبل الإطلاق الفعلي.
- تحديث سجلات التسوية المالية تلقائياً بمجرد إتمام المسح والمطابقة.
تسوية المدفوعات الفورية عبر رموز الاستجابة السريعة
تفرض دورة رأس المال السريعة تحديات يومية على التدفقات النقدية للشركات، حيث تعاني المتاجر من ارتفاع رسوم معالجة البطاقات المصرفية الكلاسيكية، وتأخر استلام السيولة النقدية لأيام عمل متتالية. يوفر تبني مسارات المدفوعات الفورية عبر رموز الاستجابة السريعة حلاً جذرياً لهذه المعضلة، حيث ينقل المؤسسة إلى نموذج تسوية ائتمانية مباشرة من الحساب إلى الحساب (A2A) دون المرور بشبكات الوسطاء التقليديين. يتيح هذا النموذج للمستهلك مسح الرمز وإتمام المعاملة اللحظية بكفاءة عالية، مما ينعكس إيجاباً على تقليل التكاليف التشغيلية للمتاجر وتحرير الأموال المجمدة.
الأنماط التشغيلية لرموز الدفع في نقاط البيع
تختلف آليات تطبيق الدفع بالمسح الضوئي باختلاف البنية التحتية لنقطة البيع وحجم المعاملات اليومية. تعتمد الشركات لتسهيل الخدمات المالية المفتوحة على نمطين رئيسيين لإدارة المطالبات المالية ومعالجة المدفوعات:
- الرموز الثابتة (Static QR): تُعرض كملصق دائم يحمل المعرف الفريد للتاجر، وتتطلب من العميل إدخال قيمة المشتريات يدوياً عبر تطبيقه المصرفي، وتُعد خياراً مثالياً للمنشآت متناهية الصغر لعدم تطلبها بنية تحتية معقدة.
- الرموز الديناميكية (Dynamic QR): تُنشأ برمجياً بشكل آلي لكل معاملة شراء جديدة على شاشة نقطة البيع (POS)، وتتضمن رقم مرجع الطلب والمبلغ الدقيق، مما يلغي أخطاء الإدخال البشري ويسرع عملية المطابقة المحاسبية للشركات الكبرى.
التكامل مع منصات الدفع الوطنية
تعتمد فاعلية رموز الاستجابة السريعة على البنية المركزية التي تعالج البيانات خلف الكواليس، وتبرز “منصة آني” كنموذج إقليمي رائد في هذا المجال لمعالجة المقاصة المباشرة استناداً إلى معيار المراسلات المالية الدولي (ISO 20022). يوفر هذا التكامل تدفقاً نقدياً مستمراً للمؤسسات متجاوزاً قيود أوقات العمل الرسمية للبنوك والعطلات الأسبوعية.
يلخص الجدول التالي الفروق الجوهرية بين شبكات البطاقات التقليدية ومنظومة الدفع الفوري المعتمدة على المسح الضوئي:
| وجه المقارنة | بطاقات الائتمان التقليدية | رموز الاستجابة السريعة (المدفوعات الفورية) |
|---|---|---|
| زمن التسوية النقدية | من 24 إلى 72 ساعة عمل | أقل من 10 ثوانٍ |
| رسوم المعالجة (العمولات) | مرتفعة (تقتطع نسبة من كل عملية) | منخفضة أو معدومة للتاجر |
| هيكلية الوسطاء | بوابة دفع، شبكة بطاقات، بنك مصدر ومستلم | تسوية مباشرة من الحساب للحساب (A2A) |
| سقف العمليات | خاضع للحد الائتماني للبطاقة | يدعم مبالغ مرتفعة تصل إلى 50,000 وحدة نقدية |
خيارات التحصيل وإدارة المستحقات المتقدمة
لا يتوقف دور مسارات الدفع الحديثة عند استقبال الأموال المباشر في منافذ البيع، بل يمتد لابتكار أدوات تحصيل ديناميكية تعالج تأخر سداد فواتير العملاء الرقميين. تتضمن منظومة إدارة المستحقات عبر واجهات برمجة التطبيقات الخطوات الإجرائية التالية لضمان التحصيل الفعال:
- توليد فاتورة رقمية مرتبطة برمز دفع ديناميكي وإرسالها مباشرة لهاتف العميل كطلب سداد (Request to Pay).
- استقبال العميل للإشعار الفوري عبر تطبيقه المصرفي المعتمد، للتمكن من مراجعة تفاصيل المطالبة المالية وقيمتها بشكل شفاف.
- المصادقة اللحظية على المعاملة باستخدام المعايير البيومترية لتنفيذ الخصم الفوري، مما يؤدي إلى تحديث سجلات التاجر و التسوية الائتمانية تلقائياً.
بتبني هذه الحلول المتقدمة، تنجح الإدارات المالية في تقليص دورة التحويل النقدي بشكل حاد، وتحييد مخاطر الإلغاء المرتبطة بالبطاقات، مما يعزز مرونة التبادل الهيكلي للبيانات ويعظم العوائد التشغيلية للمؤسسة.
التباين الجغرافي لمعايير رموز الاستجابة
تختلف متطلبات توظيف التشفير البصري جذرياً باختلاف البيئة التنظيمية للسوق المستهدف. يتطلب التوسع الإقليمي فهماً دقيقاً لنماذج التحقق والتبادل المعتمدة في كل دولة لضمان استمرارية الأعمال.
تخفق بعض الشركات متعدية الجنسيات عند محاولة تطبيق هيكل تقني موحد عبر فروعها الخليجية، حيث يؤدي تجاهل الفروق الدقيقة في معايير التبادل الهيكلي إلى رفض المعاملات وتراكم الغرامات.
يجب على الفرق التقنية تخصيص مخرجات بوابة الدفع ونظم الفوترة لتتواءم مع المتطلبات المحددة لكل نطاق جغرافي. يشمل ذلك التمييز بين النماذج التي تلزم بوجود الرمز المشفر وتلك التي تعتمد كلياً على النقل الشبكي للملفات.
يلخص الجدول التالي أبرز الفروق في نماذج التشغيل الإقليمية:
| وجه المقارنة | نموذج التحقق المستمر | نموذج الربط الخماسي |
|---|---|---|
| الصفة التشغيلية للرمز | عنصر أساسي ومحوري في جميع المعاملات. | أداة تكميلية لتسهيل المدفوعات وتتبعها. |
| آلية تبادل البيانات | الربط المباشر مع الخوادم المركزية للمعالجة. | التبادل عبر موفري الخدمة المعتمدين شبكياً. |
| الغرض التقني الرئيسي | إثبات النزاهة التشفيرية ومنع التلاعب بالسجلات. | تنفيذ مدفوعات فورية وتسهيل المطابقة التجارية. |
| الاعتمادية القانونية | شرط حتمي لإثبات صحة المستند المالي. | تعتمد الصحة على ملفات XML المرسلة شبكياً. |
متطلبات التشفير المتقدمة لحماية المعاملات المالية
لا يقتصر نجاح الخدمات المالية المفتوحة على سرعة نقل البيانات، بل يعتمد كلياً على موثوقية هذه البيانات واستحالة التلاعب بها بعد إصدارها. في بيئة الفنتك المعاصرة، يُعد اعتراض مسارات الاتصال أو تعديل القيم المالية قبل وصولها إلى خوادم التحقق التهديد الأبرز الذي يعصف بالاستقرار التشغيلي. تخيل أن نظام مبيعاتك يولد آلاف العمليات يومياً؛ أي تعديل طفيف من قبل طرف ثالث قد يؤدي إلى كارثة في التسوية المالية وتصدع حاد في ثقة العملاء. لمواجهة هذه الثغرات، تخلت الأنظمة الرائدة عن طرق التوثيق التقليدية لصالح بروتوكولات حماية معقدة تدمج بين التشفير الرياضي والتوقيعات الإلكترونية لضمان مبدأ نفي الإنكار (Non-Repudiation).
ديناميكية التشفير التراكمي والتوقيع الرقمي
تعتمد بنية حماية المعاملات على تحويل الفاتورة أو أمر الدفع من مجرد مستند مقروء إلى كيان مشفر يتفاعل مع ما قبله وما بعده. يبني هذا الأسلوب جداراً منيعاً يجعل اختراق رموز الاستجابة السريعة أو تعديل محتواها أمراً مستحيلاً من الناحية الحسابية.
تتكون الترسانة التشفيرية الواجب توفرها في منصات الأعمال من الآليات التالية:
- توليد البصمة الرقمية (Hash) لكل مستند مالي باستخدام خوارزميات التجزئة المتقدمة مثل SHA-256، حيث ينتج عن هذا التشفير قيمة فريدة؛ وأي تعديل ولو في مسافة واحدة داخل الملف يغير البصمة بأكملها ويكشف التلاعب فوراً.
- تطبيق آلية التشفير التراكمي عبر ربط بصمة المعاملة الحالية ببصمة المعاملة التي تسبقها، مما يخلق سلسلة كتل مصغرة (Hash Chaining) غير قابلة للكسر أو الحذف التنظيمي.
- استخدام تقنيات التوقيع الرقمي غير المتماثل استناداً إلى خوارزميات المنحنى الإهليلجي (ECDSA)، حيث تقوم المؤسسة بتوقيع البصمة باستخدام مفتاحها الخاص السري.
- دمج المفتاح العام (Public Key) ضمن البيانات الهيكلية للرمز، ليتمكن أي طرف خارجي أو تطبيق مسح رقابي من التحقق من أصالة مصدر المعاملة دون الحاجة للوصول إلى النظام المركزي للشركة.
التسلسل الإجرائي لتوثيق دورة الدفع
لتحويل البيانات التجارية إلى كتل بيانات مشفرة بأمان، تتطلب الأنظمة الحديثة معالجة معمارية تمر بمراحل متسلسلة ودقيقة لا تقبل الخطأ.
- تجميع حقول التبادل الهيكلي الأساسية (مثل اسم التاجر، القيمة، والضرائب) وترميزها بنظام الأحرف الموحد UTF-8 لضمان قراءة النصوص العربية دون تشوه.
- تشفير هذه الحقول وفق معيار الوسم والطول والقيمة (TLV)، بحيث يتم تحديد نوع المعلومة، وحجمها بالبايت، وقيمتها الفعلية في سلسلة رقمية متصلة خالية من أي فواصل.
- دمج عناصر التشفير التراكمي (البصمة والتوقيع) داخل هذه السلسلة، ثم تحويل الناتج الكلي إلى صيغة Base64 لإنتاج نص مضغوط لا يتجاوز 500 حرف.
البنية التحتية لإدارة المفاتيح والأصول
الاعتماد على الخدمات المالية المفتوحة يفرض التعامل مع المفاتيح التشفيرية كأصول عالية الحساسية. حفظ المفتاح الخاص في ملفات نصية أو قواعد بيانات عادية يعرض المؤسسة لخطر استنساخ هويتها المالية بالكامل. لذلك، تلجأ الكيانات الكبرى إلى عزل هذه المفاتيح في بيئات صلبة. يتطلب الامتثال الدقيق حفظ هذه الأصول داخل وحدات أمان الأجهزة (HSM) أو مدراء مفاتيح سحابية مشفرة، مما يضمن تنفيذ عمليات التوقيع داخل بيئة معزولة تمنع تسريب المفتاح الخاص حتى لمطوري النظام أنفسهم.
يلخص الجدول التالي الفروق الجوهرية بين معالجة البيانات التقليدية والبنية التشفيرية المتقدمة:
| المكون التقني | معالجة البيانات التقليدية | التشفير المتقدم (الأنظمة الحديثة) |
|---|---|---|
| آلية كشف التلاعب | المراجعة المحاسبية اليدوية | الكشف اللحظي عبر خوارزميات SHA-256 |
| ترابط السجلات | جداول بيانات منفصلة | سلسلة كتل مترابطة (Hash Chaining) |
| بيئة حفظ التواقيع | قواعد البيانات البرمجية القياسية | وحدات تشفير الأجهزة الصلبة (HSM) |
| صيغة تصدير البيانات | نصوص واضحة قابلة للتعديل | نصوص مضغوطة بتنسيق TLV و Base64 |
ترقية البنية التحتية للطباعة والمعدات الميدانية
لا تقتصر جاهزية المؤسسة للامتثال المالي على تحديث البرمجيات المركزية، بل تمتد بالضرورة لتشمل كفاءة الأجهزة الميدانية المسؤولة عن تحويل البيانات المشفرة إلى أصول فيزيائية. تخيل أن نظامك المحاسبي يعالج آلاف المعاملات في ثانية واحدة، لكن العميل ينتظر دقائق أمام الصندوق لأن جهاز المسح يعجز عن قراءة الفاتورة. تنتج طابعات الإيصالات المتهالكة مصفوفات باهتة أو متداخلة، ما يؤدي حتماً إلى فشل الفحص الآلي، تعطل حركة المبيعات، وتأخير مطابقة المحافظ الرقمية.
يتوجب على الإدارات التقنية تنفيذ ترقيات حاسمة لمنافذ البيع، مع التركيز الصارم على دقة المعايرة ووضوح التباين اللوني، لضمان استقرار أبعاد رموز الاستجابة السريعة وتسهيل قراءتها عبر مختلف الأجهزة الرقابية والتجارية.
المعايير الفيزيائية لمخرجات الفوترة الإلكترونية
لضمان جودة المخرجات الميدانية وتفادي غرامات عدم الامتثال، ينبغي تطبيق مجموعة من الاشتراطات المادية الصارمة على بيئة الطباعة. لا مجال للتهاون في وضوح الرمز المطبوع، حيث يعتمد تدقيق الفوترة الإلكترونية كلياً على سرعة استجابة الماسح الضوئي.
- ضبط إعدادات الطابعات الحرارية (Thermal Printers) في نقاط البيع لتدعم دقة طباعة لا تقل عن 203 نقطة لكل بوصة (DPI).
- تثبيت الأبعاد الفيزيائية للمربع المطبوع ليكون 2×2 سنتيمتر كحد أدنى عملي، لتفادي تشوه البيانات عند المسح بواسطة كاميرات الهواتف الذكية.
- تخصيص مساحة بيضاء عازلة (Quiet Zone) حول محيط الرمز، لمنع تداخل النصوص أو الشعارات المؤسسية مع المصفوفة النقطية.
- وضع الرمز في النطاق السفلي من الفاتورة المطبوعة لضمان وضوحه وسهولة الوصول إليه من قبل المستهلك أو المفتش الميداني.
كفاءة الماسحات الضوئية وبروتوكولات الاختبار
تعجز أجهزة قراءة الباركود التقليدية عن معالجة حزم البيانات الكثيفة المضمنة في الفواتير الحديثة. يتطلب المشهد التقني الحالي ترقية فورية لمعدات الاستقبال والقراءة في كافة الفروع.
- استبدال الأجهزة القديمة ونشر الماسحات الضوئية ثنائية الأبعاد (2D Image Scanners) في المستودعات ومنافذ التجزئة.
- التأكد من قدرة هذه الماسحات على فك تشفير النصوص الممتدة الكثافة بصيغة (Base64) والتي قد تصل إلى 500 حرف بسرعة كافية لاتخاذ القرارات التشغيلية اللحظية.
- إجراء اختبارات عشوائية مستمرة لمحاكاة بيئة العمل الحقيقية، والتأكد من مطابقة البصمة الرقمية المقروءة مع البيانات الأصلية المسجلة في النظام.
| المكون التقني | الأجهزة التقليدية | الأجهزة المتوافقة مع معايير الامتثال |
|---|---|---|
| تقنية المسح | ماسحات أحادية البعد (1D) | ماسحات ثنائية الأبعاد (2D Image Scanners) |
| دقة الطباعة | متغيرة وبدون معايرة | دقة ثابتة 203 DPI كحد أدنى |
| أبعاد الرمز | عشوائية حسب إعدادات الورق | مقاس 2×2 سم مع مساحة عازلة (Quiet Zone) |
حوكمة البيانات في البيئة الرقمية
يؤدي استخدام روابط التتبع المدمجة في الرموز الديناميكية إلى جمع كميات هائلة من المعرفات الرقمية وسلوكيات المستخدمين. يتطلب هذا المستوى من الانكشاف إرساء سياسات صارمة ضمن إطار حوكمة البيانات المؤسسية.
تتجسد المخاطر التشغيلية في استخدام منصات تحليل عالمية تستضيف بيانات المستهلكين خارج النطاق الجغرافي المسموح، مما يعرض الشركة لمساءلات قانونية حادة تسفر عن غرامات مالية ضخمة.
يجب على المؤسسات تطبيق مبادئ الحد من جمع البيانات، والاعتماد على خوادم استضافة محلية تضمن بقاء مسارات التتبع والتحليلات ضمن بيئة تقنية خاضعة للرقابة الكاملة.
تتضمن استراتيجية الامتثال لخصوصية المستخدمين الإجراءات المحورية التالية:
- حصر عملية الجمع على الحد الأدنى الضروري لإتمام الخدمة الفنية.
- التوثيق الآني لكافة أنشطة المعالجة في سجلات رقابية قابلة للاسترجاع.
- توطين قواعد البيانات وتجنب النقل العابر للحدود دون دراسة أثر موثقة.
- تفعيل بروتوكولات استجابة سريعة للإبلاغ عن أي اختراقات خلال مدة 72 ساعة.
- الحصول على موافقة صريحة ومنفصلة قبل توجيه البيانات لأغراض ترويجية.
| محور الجاهزية | الإجراء التشغيلي الاستراتيجي | النتيجة العملية المتوقعة |
|---|---|---|
| جودة ترميز البيانات | فحص دقة تمثيل الأحرف بترميز UTF-8 المستقل. | تجنب تراجع كفاءة القراءة التشغيلية في منافذ البيع. |
| مزامنة الأنظمة | تحديث هيكلية واجهات الربط مع خوادم التشفير. | توليد فوري للرموز دون تأخير في دورة المبيعات. |
| حماية الخصوصية | توطين خوادم التتبع والمصادقة محلياً. | تفادي اختراقات البيانات وضمان استمرارية الامتثال. |
| كفاءة المعدات | ترقية الطابعات الحرارية لمعايير الوضوح المحددة. | طباعة نصوص ثنائية الأبعاد قابلة للمسح الفوري. |
الأسئلة الشائعة
ما هي البيانات الأساسية التي تتضمنها رموز الاستجابة المتقدمة للشركات؟
تتضمن الرموز المتقدمة معلومات حيوية مشفرة تشمل اسم التاجر، الرقم الضريبي، تاريخ المعاملة، القيم المالية الإجمالية، إلى جانب العناصر التشفيرية المتقدمة لضمان النزاهة.
كيف تساهم المنصات الحديثة في تسريع التحويلات المالية عبر المسح الضوئي؟
تستفيد المنصات الحديثة من معيار الرسائل المالية لربط الحسابات المصرفية مباشرة، مما يسمح بإنجاز المقاصة وتسوية الأموال بشكل آمن خلال ثوانٍ معدودة دون وسطاء.
ما هي الخطوات المتبعة لضمان قراءة الرموز المطبوعة في منافذ البيع؟
يتطلب ضمان القراءة إجراء معايرة دقيقة للطابعات لتوفير تباين عالٍ، الحفاظ على مقاس فيزيائي مناسب، توفير مناطق بيضاء عازلة، واستخدام أجهزة مسح ثنائية الأبعاد تدعم الكثافة العالية.
رؤية أرابيان فنتك
تكشف قراءة المعطيات أن رموز الاستجابة السريعة قد تحولت فعلياً من مجرد واجهة تفاعلية إلى “بوابات امتثال سيادية” وأدوات استراتيجية لتسوية السيولة الفورية. ترى أرابيان فنتك أن الخطر التشغيلي الأكبر الذي يواجه الشركات العاملة في المنطقة يكمن في محاولة تطبيق بنية تقنية موحدة عبر الأسواق الخليجية؛ فبينما يُعد الرمز في السوق السعودي وثيقة تشفيرية حتمية لضمان النزاهة الضريبية، فإنه يبرز في المشهد الإماراتي كمحرك مبتكر للمدفوعات المفتوحة عبر خوادم المقاصة اللحظية. يشير هذا التباين إلى أن الميزة التنافسية للمؤسسات لم تعد تُقاس بالقدرة السطحية على توليد الرموز، بل بمدى مرونة أنظمة الموارد المركزية في التكيف الآني مع متطلبات التشفير التراكمي، والجاهزية الفيزيائية الصارمة للمعدات الميدانية، وضوابط التوطين وحوكمة البيانات.
المصادر والمراجع
استند هذا التحليل إلى مجموعة من الوثائق التنظيمية الحكومية، والأدلة التقنية الصادرة عن المنصات المالية السيادية، بالإضافة إلى تقارير قانونية ومتخصصة لضمان دقة المعايير التشريعية والتشفيرية الواردة.
- هيئة الزكاة والضريبة والجمارك (ZATCA) – الدليل الإرشادي لإنشاء رمز الاستجابة السريعة (QR Code)
- الهيئة السعودية للبيانات والذكاء الاصطناعي (SDAIA) – حماية البيانات الشخصية
- شركة الاتحاد للمدفوعات (AEP) – منصة آني للمدفوعات الفورية
- ماستركارد (Mastercard) – إرشادات تكامل المدفوعات لمنصة “آني”
- منصة وافِق (Wafeq) – متطلبات رمز الاستجابة السريعة للامتثال لهيئة الزكاة والضريبة والجمارك
- مكتب ABF للمحاماة – الدليل الشامل لامتثال لنظام حماية البيانات الشخصية السعودي 2026


