
دور مدير منتجات الفنتك في تشكيل مستقبل البنوك الرقمية
المفهوم والتمايز الهيكلي لإدارة المنتجات المالية

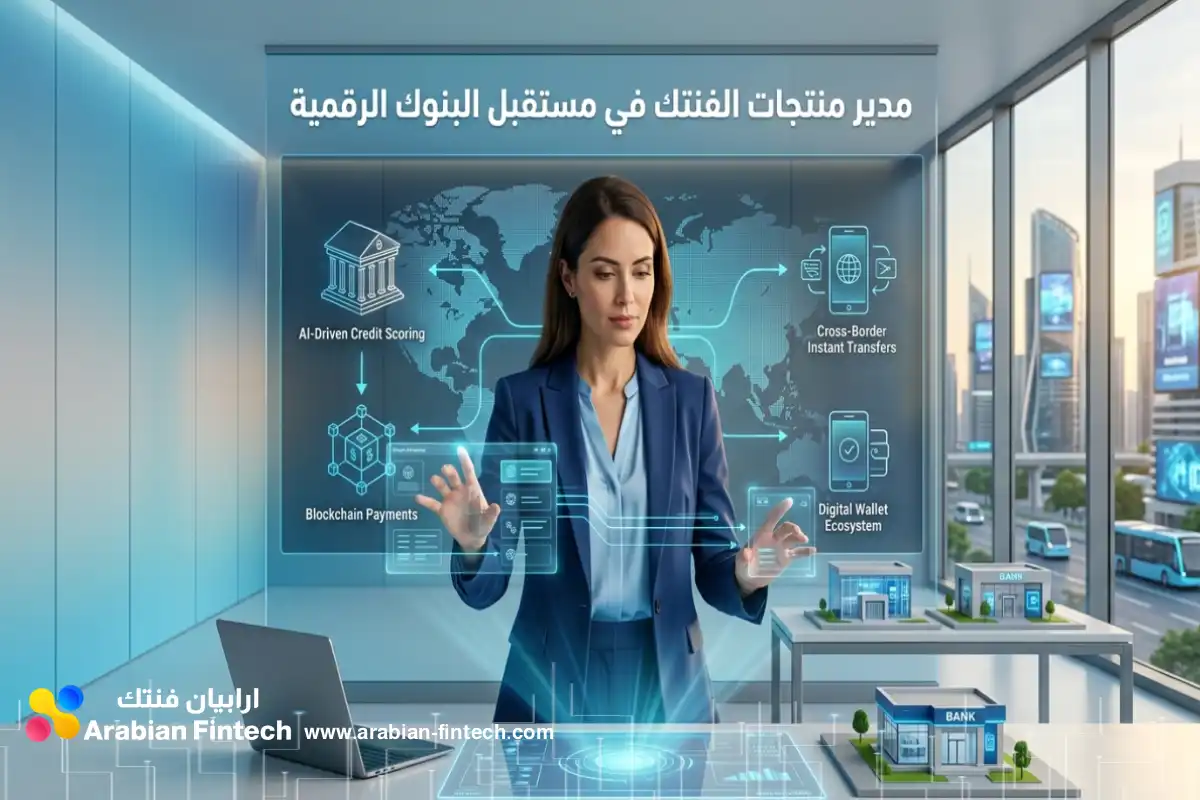
يشهد قطاع التكنولوجيا المالية تحولات جذرية تعيد صياغة طرق تعامل الأفراد والمؤسسات مع الأموال. في قلب هذا التحول يقف مدير منتجات الفنتك كعنصر حاسم يترجم الرؤى التجارية إلى حلول تقنية آمنة ومتوافقة مع التشريعات. يتطلب هذا الدور فهماً دقيقاً لآليات عمل الأسواق، وتوجيه الأنظمة المعقدة التي تدير أصولاً بمليارات الدولارات. سنغوص في التحليل المعمق لدورة حياة المنتجات المالية، والمهارات التقنية والتشريعية المطلوبة للنجاح في قيادة الابتكار المالي.
المفهوم والتمايز الهيكلي لإدارة المنتجات المالية
تمثل إدارة منتجات التكنولوجيا المالية تخصصاً استثنائياً يقع في نقطة التقاء حساسة بين الابتكار التقني السريع، والعلوم المالية الدقيقة، والتشريعات الرقابية الصارمة. يختلف هذا الدور جذرياً عن إدارة المنتجات التقليدية؛ حيث لا يقتصر التركيز على ملاءمة تجربة المستخدم فقط، بل يتعداه إلى بيئة تشغيلية لا تقبل الهامش المعتاد للخطأ.
تخيل أنك تبحث عن حلول دفع لشركتك؛ الفشل في منتج تقليدي قد يعني تجربة مستخدم سيئة، لكن الفشل في منتج مالي يعني خسائر مالية ومسؤوليات قانونية. يتطلب هذا الدور فهماً شاملاً لآليات تحليل السوق المالي، وعمليات المقاصة، والتسوية، وإدارة الهامش.
لفهم التباين بشكل دقيق، يجب تسليط الضوء على الاختلافات الجوهرية في الأدوار والمسؤوليات:
- المنتجات التقليدية تعتمد على الفرضيات وتحسين الميزات التفاعلية العامة.
- إدارة المنتجات المالية تلتزم بأكواد السلامة المالية المتغيرة وقواعد البنوك المركزية.
- محلل الأعمال في الفنتك يركز على توثيق سير العمل وتحليل الاحتياجات التشغيلية.
- مدير المنتج يقود الرؤية الاستراتيجية الكاملة ويوجه الفرق متعددة التخصصات.
| وجه المقارنة | إدارة المنتجات التقليدية | إدارة منتجات التكنولوجيا المالية |
|---|---|---|
| الرؤية والنطاق | تلبية متطلبات السوق وتحسين الميزات التفاعلية. | قيادة استراتيجية المنتج وإدارة دورة حياته بالكامل. |
| البيئة التنظيمية | مرونة عالية في تجربة المستخدم والتطوير. | توافق صارم مع قوانين غسل الأموال وحماية البيانات. |
| أصحاب المصلحة | التنسيق مع فرق التصميم والهندسة والتسويق. | إدارة العلاقات مع المشرعين، مسؤولي الامتثال، والشركاء. |
دورة حياة المنتج المالي الفنية
يبدأ بناء المنتجات المالية الناجحة برؤية استراتيجية واضحة، لكن الترجمة الفعلية لهذه الرؤية تتطلب تصميماً هندسياً دقيقاً لا يقبل أخطاء التنفيذ. لا يقتصر دور مدير منتجات الفنتك هنا على رسم خارطة الطريق (Roadmap) فحسب، بل يمتد لهندسة مسارات المعاملات لضمان انسيابيتها في الحالات الطبيعية، ووضع خطط طوارئ محكمة لحالات الفشل التقني المتوقعة. يتطلب هذا التوازن دمج متطلبات الامتثال التنظيمي ضمن نسيج تجربة المستخدم (UX) منذ السطر الأول من كتابة الشيفرة البرمجية (Code).
الهوية الرقمية وتجربة المستخدم الآمنة
تمثل مرحلة تسجيل العملاء الاختبار الحقيقي الأول لنجاح المنتج. دمج إجراءات “اعرف عميلك” (KYC) والتحقق من الهوية (e-KYC) يجب أن يتم بذكاء مفرط؛ فأي تعقيد إضافي يعني تسرب العملاء المحتملين. يعمل المدير المحترف على استغلال تقنيات التحقق البيومتري وربط واجهات برمجة التطبيقات (APIs) مع قواعد البيانات الحكومية لاستخراج البيانات آلياً، مما يقلل الاحتكاك ويحافظ على التوافق التام مع التشريعات المالية الصارمة المتعلقة بمكافحة غسل الأموال وحماية البيانات الشخصية.
تشريح رحلة المعاملات النقدية
بمجرد أن يمرر العميل بطاقته البنكية أو يضغط على زر الدفع، تنطلق سلسلة لحظية من التفاعلات المعقدة التي تعمل في الكواليس بترتيب زمني صارم لا يتجاوز أجزاء من الثانية. يتولى مدير منتجات الفنتك الإشراف على هندسة هذه المراحل المتسلسلة لضمان استقرار الشبكة:
- التقاط الحدث المالي وتوليد رسالة مشفرة تتوافق مع المعيار العالمي لمعاملات البطاقات (ISO 8583) وانطلاقها من نقطة البيع (POS) إلى معالج البنك الاستحواذي (Acquirer Processor).
- توجيه الطلب عبر شبكات بوابات الدفع الإقليمية أو العالمية للوصول السريع والآمن إلى البنك المصدر للبطاقة (Issuer Bank).
- الفحص اللحظي لرصيد العميل وتقييم المخاطر، ثم إصدار قرار الموافقة أو الرفض وتمريره عكسياً عبر نفس الشبكة.
- ترحيل العمليات المعتمدة إلى قنوات التسوية المخصصة، مثل أنظمة المقاصة الآلية (ACH) أو شبكات التحويل اللحظي (Fedwire)، لضمان انتقال السيولة الفعلية بين الحسابات المصرفية.
بروتوكولات حماية الأصول الرقمية
تأمين التدفقات النقدية والبيانات الحساسة يمثل أولوية قصوى لا تقبل التفاوض. بناء بنية تحتية متينة يتطلب دمج طبقات حماية متقدمة تحيد مخاطر الاختراقات وتضمن استقرار البنوك الرقمية وحلول الدفع. تشمل هذه المكونات والخصائص الأمنية ما يلي:
- تقنية التشفير الرمزي (Tokenization) التي تستبدل الأرقام الحساسة للبطاقات برموز عشوائية تُخزن في خزائن رقمية معزولة، مما يبقي خوادم الشركة الداخلية خالية من البيانات التي قد تغري قراصنة الإنترنت.
- معايير الأمان لحماية بيانات بطاقات الدفع (PCI-DSS) التي تفرض بروتوكولات ملزمة لتشفير البيانات وحماية البنية التحتية من هجمات الاختراق المتطورة.
- المصادقة الأمنية ثلاثية الأبعاد (3DS) التي تتيح طبقة تحقق ديناميكية تحلل سلوك المستخدم وبيانات جهازه لتقليل الاحتيال، مع الحفاظ على مرونة تجربة الدفع دون المطالبة بكلمات مرور معقدة في كل عملية.
| المكون التقني والبروتوكول | الوظيفة التشغيلية الأساسية | الأثر المباشر على تجربة المستخدم والامتثال |
|---|---|---|
| بروتوكول ISO 8583 | توحيد لغة التخاطب بين جميع أطراف الشبكة المالية | يضمن قبول المعاملات عالمياً وبسرعة استجابة فائقة |
| خزائن التشفير (Vaults) | إحلال بيانات البطاقة الحقيقية برموز مشفرة (Tokens) | يخفف أعباء الامتثال لمعايير الأمان ويحمي أموال العميل |
| المصادقة الأمنية (3DS) | التحقق الذكي من هوية منفذ العملية الشرائية | يقلل معدلات الاحتيال ويمنع الرفض الخاطئ للعمليات |
| شبكات ACH و Fedwire | تنفيذ التسوية النهائية لحركة الأموال بين المؤسسات | يضمن وصول السيولة النقدية للتجار في الوقت المحدد بدقة |
الديناميكية التشغيلية والمسؤوليات الحاسمة لمدير منتجات الفنتك
يتحمل مدير منتجات الفنتك عبء ترجمة الطموحات التجارية الجريئة إلى منتجات مالية قابلة للتوسع ولا تساوم على القواعد الرقابية. في هذا النطاق شديد الحساسية، يمثل المدير حلقة الوصل المحورية التي توازن ببراعة بين تسريع دورة الابتكار وإدارة المخاطر المؤسسية. تأخير إطلاق ميزة جديدة لتعزيز ضوابط مكافحة الاحتيال ليس تراجعاً تقنياً، بل قرار استراتيجي يحمي القيمة طويلة الأجل للشركة ويجنبها الاحتكاك المدمر مع المشرعين.

قيادة الفرق المتقاطعة في بيئات سريعة النمو
تحتاج بيئات التكنولوجيا المالية سريعة النمو إلى مواءمة تشغيلية دقيقة لجهود فرق متعددة التخصصات، فالفشل في هذه المواءمة قد يعرض المنتج للموت السريري مبكراً. يتولى المدير توجيه هذه الفرق المتنوعة لضمان تنفيذ الميزات البرمجية بصورة خالية من الثغرات، وذلك عبر التركيز على المهام التالية:
- توفير رؤية استراتيجية لفرق الهندسة التقنية تحدد الأولويات والقيود الفنية بوضوح وتمنع الهدر البرمجي.
- إشراك فرق الامتثال التنظيمي والمخاطر منذ مراحل التصميم المبكرة (Shift-Left Compliance) لتجنب إعادة هيكلة المنتج في مراحله النهائية.
- تزويد الإدارة التنفيذية بلوحات رؤية شفافة تربط مسار التطوير التقني بحجم العوائد والأهداف التجارية.
- التنسيق اللحظي مع فرق العمليات والمبيعات للتعامل مع أي احتكاك مفاجئ قد يعيق تجربة المستخدم المالية.
الجاهزية للتدقيق ودعم متطلبات المؤسسات المالية
تتطلب الشراكات الاستراتيجية مع البنوك وعملاء المؤسسات مستوى استثنائياً من الموثوقية والدعم الفني. تقع على عاتق مدير منتجات الفنتك مسؤولية الحفاظ على حالة الاستعداد الدائم للتدقيق المؤسسي والرقابي. تتسلسل إجراءات الحوكمة التشغيلية الفعالة التي يقودها المدير عبر الخطوات الإلزامية التالية:
- توثيق متطلبات المنتج التقنية والقانونية بصياغة دقيقة ضمن سجلات موثقة وقابلة للتتبع (Audit Trails).
- تحديث سجلات التغيير (Change Logs) بشكل دوري لتعكس كافة التعديلات البرمجية وتأثيرها المباشر على البنية التحتية.
- إجراء تقييمات مخاطر استباقية (Risk Assessments) لكل تحديث تقني يمس بيانات العملاء أو التدفقات النقدية.
- إعداد تقارير المطابقة التي تمنح شركاء المؤسسات رؤية واضحة حول الالتزام باتفاقيات مستوى الخدمة (SLA).
مؤشرات الأداء التشغيلية ومقاييس صحة المنتج
لا ينتهي دور مدير منتجات الفنتك عند إطلاق المنتج، بل يبدأ فعلياً عبر التتبع الصارم لمؤشرات الأداء الأساسية (KPIs) التي تشخص صحة المنتج تجارياً وتشغيلياً. الاعتماد على البيانات الدقيقة يوجه قرارات التحسين المستمر ويقيّم جودة الابتكار المالي المقدم للسوق.
| فئة المؤشر التشغيلي | مقاييس الأداء الرئيسية (KPIs) | أثر المؤشر على استراتيجية المنتج |
|---|---|---|
| الكفاءة التجارية | تكلفة الاستحواذ على العميل (CAC)، القيمة الحياتية (LTV) | تحديد ربحية المنتج وتوجيه ميزانيات التسويق للشرائح المثلى |
| الاستقرار التقني | معدلات نجاح المعاملات، سرعة استجابة واجهات برمجة التطبيقات (APIs) | ضمان انسيابية حلول الدفع وتقليل الاحتكاك التقني للعملاء |
| المخاطر والامتثال | حوادث الاحتيال المكتشفة، معدلات المبالغ المستردة (Chargebacks) | قياس قوة الأمن السيبراني وتفادي العقوبات والمراجعات الرقابية |
| التفاعل والنمو | معدل التبني للميزات الجديدة، نسبة بقاء العملاء (Retention Rate) | تقييم ملاءمة المنتج لاحتياجات السوق واستدامة نموذج العمل |
تشريح العقل الاستراتيجي لإدارة المنتجات المالية
لا يقتصر نجاح مدير منتجات الفنتك على الفهم السطحي للتقنية، بل يتطلب بناء تركيبة ذهنية معقدة تدمج بين التحليل العميق والقدرة التشغيلية الفائقة. يمثل “الحس المنتج المالي” (Product Sense) حجر الزاوية في تصميم تجارب رقمية تتعاطف بشكل حقيقي مع الاحتياجات المالية للمستخدمين. لا نتحدث هنا عن مجرد واجهات تفاعلية جذابة، بل عن حلول تقنية تسد فجوات الأنظمة المصرفية التقليدية، مثل ابتكار ميزات السحب المبكر للرواتب لمعالجة أزمات السيولة النقدية للأفراد دون فرض رسوم مجحفة. يختبر القطاع هذه الكفاءات بصرامة عبر دراسات حالة تطلب من المرشحين بناء منصات متكاملة، مثل تصميم حسابات مشتركة لبنك رقمي يراعي القيود التشريعية.
الذكاء التحليلي ومنهجية تشخيص الأعطال
تخيل انخفاضاً مفاجئاً بنسبة 10% في حجم الإيداعات المباشرة أو تعثراً في مدفوعات النظراء (P2P); هنا يبرز الذكاء التحليلي كعصب رئيسي للنجاح اليومي. العشوائية في البحث عن الخلل تعني خسائر مالية فادحة. يتطلب الموقف من مدير منتجات التكنولوجيا المالية تطبيق إطار منهجي صارم لتشخيص الأعطال وعزل المتغيرات. تتم عملية التشخيص عبر تسلسل منطقي محدد:
- عزل المتغيرات الخارجية جغرافياً وفحص أداء القنوات التشغيلية المحددة التي شهدت التراجع المالي.
- التحقق من سلامة تكامل البيانات وموثوقية الاتصال عبر واجهات برمجة التطبيقات (APIs) مع البنوك الشريكة.
- فحص التحديثات البرمجية الأخيرة التي تم إطلاقها للتأكد من عدم وجود تعارض مع الأنظمة المصرفية القديمة.
- مراجعة نماذج تقييم المخاطر المطبقة حديثاً، والتي قد تكون تسببت في حظر عمليات مالية شرعية عن طريق الخطأ (False Positives).
المحاور الهيكلية لكفاءة الأداء الفني
تتطلب قيادة الابتكار المالي موازنة دقيقة بين فهم اتجاهات الأسواق والقدرة على توجيه الفرق التقنية. تتشكل هذه الكفاءات من عدة محاور أساسية تضمن تنفيذ استراتيجية العمل بدقة:
- الفطنة المالية: استيعاب دقيق لهيكلة المنتجات، ديناميكية الأسواق، والامتثال الصارم للوائح مكافحة غسل الأموال (AML).
- المعرفة التقنية: إدراك آليات عمل تقنيات الحوسبة السحابية، البلوكتشين، وهيكلة البنوك الرقمية لدعم فرق الهندسة في اتخاذ قرارات معمارية سليمة.
- قيادة التأثير: القدرة على توجيه فرق متعددة التخصصات (الهندسة، المبيعات، الامتثال) نحو هدف موحد، والتعامل مع النزاعات التشغيلية دون امتلاك سلطة إدارية مباشرة.
| الكفاءة المستهدفة | طبيعة التحدي التشغيلي (سيناريو عملي) | المنهجية وخطة التدخل الإداري |
|---|---|---|
| التفكير الاستراتيجي | تحديد جدوى إطلاق بطاقات ائتمان لمنصة استثمارية | تحليل اقتصاديات الوحدة، وتقييم تكلفة الاستحواذ مقابل القيمة الحياتية (LTV) |
| تصميم المنتجات | بناء منصة تمويل أصغر للشركات الناشئة والمؤسسات | تحديد الشريحة، دراسة الاحتياج، وتصميم حد أدنى من المنتج (MVP) متوافق قانونياً |
| التنفيذ التقني | موازنة الاستثمار بين تطوير البنية التحتية والميزات الجاذبة | صياغة مبررات تجارية توضح أثر ترقية الأنظمة الأمنية على حماية الأرباح المؤسسية |
هذا المزيج الاستثنائي من المهارات هو ما يفصل بين مدير يكتفي بتنفيذ خارطة الطريق التقنية، ومدير يصنع فارقاً استراتيجياً في سوق التكنولوجيا المالية، موجهاً مسار المنتج نحو نمو مستدام يحترم تعقيدات البيئة الرقابية.
الأطر التنظيمية ومحفزات الابتكار المالي الإقليمي
تشهد منطقة الشرق الأوسط وتحديداً السوق العربي تسارعاً ملحوظاً في تبني تشريعات مرنة تدعم الابتكار المالي. تقود البنوك المركزية جهوداً ضخمة لخلق بيئات اختبار تشريعية آمنة تتيح تقييم التقنيات قبل إطلاقها الواسع. يفرض هذا الواقع على المديرين فهماً دقيقاً لمعايير التشريعات المالية.
في المملكة العربية السعودية، يوفر البنك المركزي (SAMA) بيئة تجريبية رائدة لمعالجة ابتكارات الدفع والإقراض. تفرض هذه البيئة قيوداً تقنية صارمة لضمان حماية أصول العملاء واستقرار النظام المالي.
تتطلب الاستجابة لهذه الأطر التنظيمية الالتزام بعدة معايير محورية في بناء المنتجات:
- سيادة وتوطين البيانات (Data Residency) ومعالجتها داخل الخوادم المحلية المعتمدة.
- الامتثال لإطار المصرفية المفتوحة لمشاركة البيانات المالية بمرونة وأمان.
- الاستفادة من المبادرات الداعمة مثل “فنتك السعودية” لخفض التكاليف التشغيلية.
- تطبيق إجراءات الاعتماد على فرق التطوير الخارجية بكفاءة مالية وتقنية.
في مصر، يتوزع الاختصاص بين البنك المركزي لخدمات الدفع والرقابة المالية (FRA) للأنشطة غير المصرفية. كما تدعم شهادات إدارة المخاطر (ISO 31000) وخصوصية البيانات (ISO 27701) مصداقية الشركات أمام المشرعين وتحميها من العقوبات.
مسارات التطوير المهني وكيف تصبح مدير منتجات فنتك
دخول هذا الميدان المعقد يتطلب تأسيساً أكاديمياً قوياً وتدريباً متخصصاً. يُفضل الحصول على درجة البكالوريوس في التمويل، إدارة الأعمال، أو علوم الحاسب كمرحلة أولى. يتدرج الممارس عبر مسارات وظيفية صاعدة ترافقها هياكل أجور تعكس ندرة الكفاءة المطلوبة.
يجب على الراغبين في هذا المجال اكتساب خبرة صناعية عبر أدوار مثل تحليل الأعمال أو تطوير البرمجيات. كما أن الإلمام بأساسيات البرمجة وكيفية شحن البرمجيات يعزز من قوة المرشح.
تساهم الشهادات المهنية في تسريع التطور الوظيفي وتعزيز الموثوقية المهنية:
- شهادات إدارة المشاريع والمنتجات (PMP, CPM, CSPO) للمنهجية الرشيقة.
- شهادة محترف التكنولوجيا المالية المعتمد (CFP) المتخصصة في البلوكتشين والعملات الرقمية.
- شهادة المحلل المالي المعتمد (CFA) لتعمرفة المعرفة الاستثمارية وإدارة المخاطر.
- معايير الجودة والأمان (ISO 27001, ISO 9001) لضبط العمليات وحماية الأصول.
| المستوى المهني | نطاق المسؤوليات التشغيلية | متوسط الأجر السنوي المتوقع عالمياً |
|---|---|---|
| مدير منتج مساعد | دعم التطوير، كتابة القصص، وتحليل البيانات التشغيلية. | $125,000 – $160,000 |
| مدير منتج مالي | ملكية ميزة محددة والتكامل مع الشركاء المصرفيين. | $180,000 – $240,000 |
| نائب رئيس المنتجات | القيادة التنفيذية وتحديد ميزانيات الابتكار والنمو التجاري. | $390,000 – $590,000 |
في أسواق النمو مثل دبي، تتراوح رواتب البداية بين 10,000 إلى 15,000 درهم شهرياً، لتصل إلى أكثر من 40,000 درهم للقيادات العليا.
تحديات إدارة المنتجات المالية واستراتيجيات الحلول
يواجه مديرو المنتجات في قطاع الفنتك تحديات يومية تستوجب حلولاً مبتكرة وسريعة. تعتبر الموازنة بين سرعة الإطلاق ومتطلبات الامتثال من أصعب القرارات؛ حيث تدفع الإدارة للنمو السريع، بينما تفرض قوانين الامتثال قيوداً حازمة لحماية البيانات.
يمثل الأمن السيبراني تهديداً متواصلاً، حيث يؤدي أي اختراق لبيانات المحافظ الرقمية إلى فقدان الثقة وتدخل تنظيمي مباشر. يجب أن يكون المدير قادراً على توجيه النقاشات لضمان عدم المساس بالأمان الفني تحت ضغط الوقت.
للتعامل مع هذه التحديات، يتعين تبني استراتيجيات استباقية صارمة:
- دمج فرق الامتثال والمخاطر في مراحل التصميم المبكرة بدلاً من اعتبارها مرحلة نهائية.
- تصميم واجهات مستخدم شفافة تقلل الاحتكاك عند طلب بيانات التحقق (KYC).
- تطبيق إصدارات تجريبية محدودة (Phased Rollouts) لمراقبة الأداء والاستقرار.
- الاعتماد على اتخاذ القرارات القائمة على البيانات العميقة لتقليل احتمالات الخطأ.
يتطلب التغلب على فجوات المهارات التزماً بالتعلم المستمر، واستيعاب التحديثات المستمرة في الت التشريعات المالية وتقنيات المعالجة النقدية.
الخلاصة
في الختام، تتطلب إدارة منتجات الفنتك احترافية عالية ووعياً تاماً ببيئة العمل المتسارعة. إن قدرة مدير منتجات الفنتك على فهم الجوانب التقنية، وتوظيف البيانات، وإدارة المخاطر بحرفية، هي ما يضمن تقديم حلول مالية مبتكرة. يظل النجاح مرهوناً بالالتزام بالتشريعات والتطوير المستمر للكفاءات، مما يجعل هذا الدور من أهم الركائز الاستراتيجية في تشكيل مستقبل الخدمات المصرفية الرقمية وتطوير قطاع التكنولوجيا المالية بأكمله.
المراجع والمصادر الرسمية المستند إليها
- مبادرة فنتك السعودية (Fintech Saudi)
المظلة الرسمية لدعم وتطوير منظومة التكنولوجيا المالية في المملكة، وتعمل تحت إشراف البنك المركزي السعودي (SAMA) وهيئة السوق المالية (CMA). - دليل التراخيص والتشريعات المالية (SAMA & CMA Guide)
المرجع الاستراتيجي والتنظيمي الخاص بضوابط البيئة التجريبية التشريعية (Sandbox)، المصرفية المفتوحة، وبوابات الدفع الرقمية في السوق السعودي. - البنك المركزي المصري (CBE) – تقارير الخدمات المالية الرقمية
المصادر الرقابية الموثقة حول الشمول المالي، ضوابط المعاملات الرقمية، والاستجابة التنظيمية لقطاع الفنتك في السوق المصري. - تطبيقات المصرفية المفتوحة – سنقل فيو (SingleView)
نموذج تقني ومرجعي للجهات المصرحة رسمياً من قبل البنك المركزي السعودي لاختبار حلول الابتكار المالي عبر واجهات برمجة التطبيقات (APIs).


